
美光科技 2026財年Q4財報亮點:營收542.3億美元同比增379%,非GAAP EPS 33.42美元超預期,Q1指引中值615億美元再創新高
 2026/10/01 02:03
🔥 美股熱點雷達已上線! 3 大美股主線 + 6 支精選個股 + 7 大事件日曆,本週美股機會在哪? 點擊鏈接一圖看完 22 個交易方向→
核心觀點:
美光於2026年9月30日公佈截至2026年9月3日的2026財年第四季度及全年業績。Q4營收542.29億美元,環比增31%、年增379%,連續第6個季度刷新營收紀錄;非GAAP稀釋EPS為33.42美元,營收、毛利率和EPS均超出公司此前指引上限。全年營收1331.9億美元,同比上升256%。公司給出的2027財年Q1營收中值615億美元、非GAAP EPS中值38.15美元,雙雙超越市場一致預期。盤後股價在約1040–1078美元區間波動,收盤價1065.11美元附近呈現分化。驅動因素為AI相關存儲需求推升、DRAM/NAND漲價,以及策略性客戶協議(SCA)帶來的能見度。
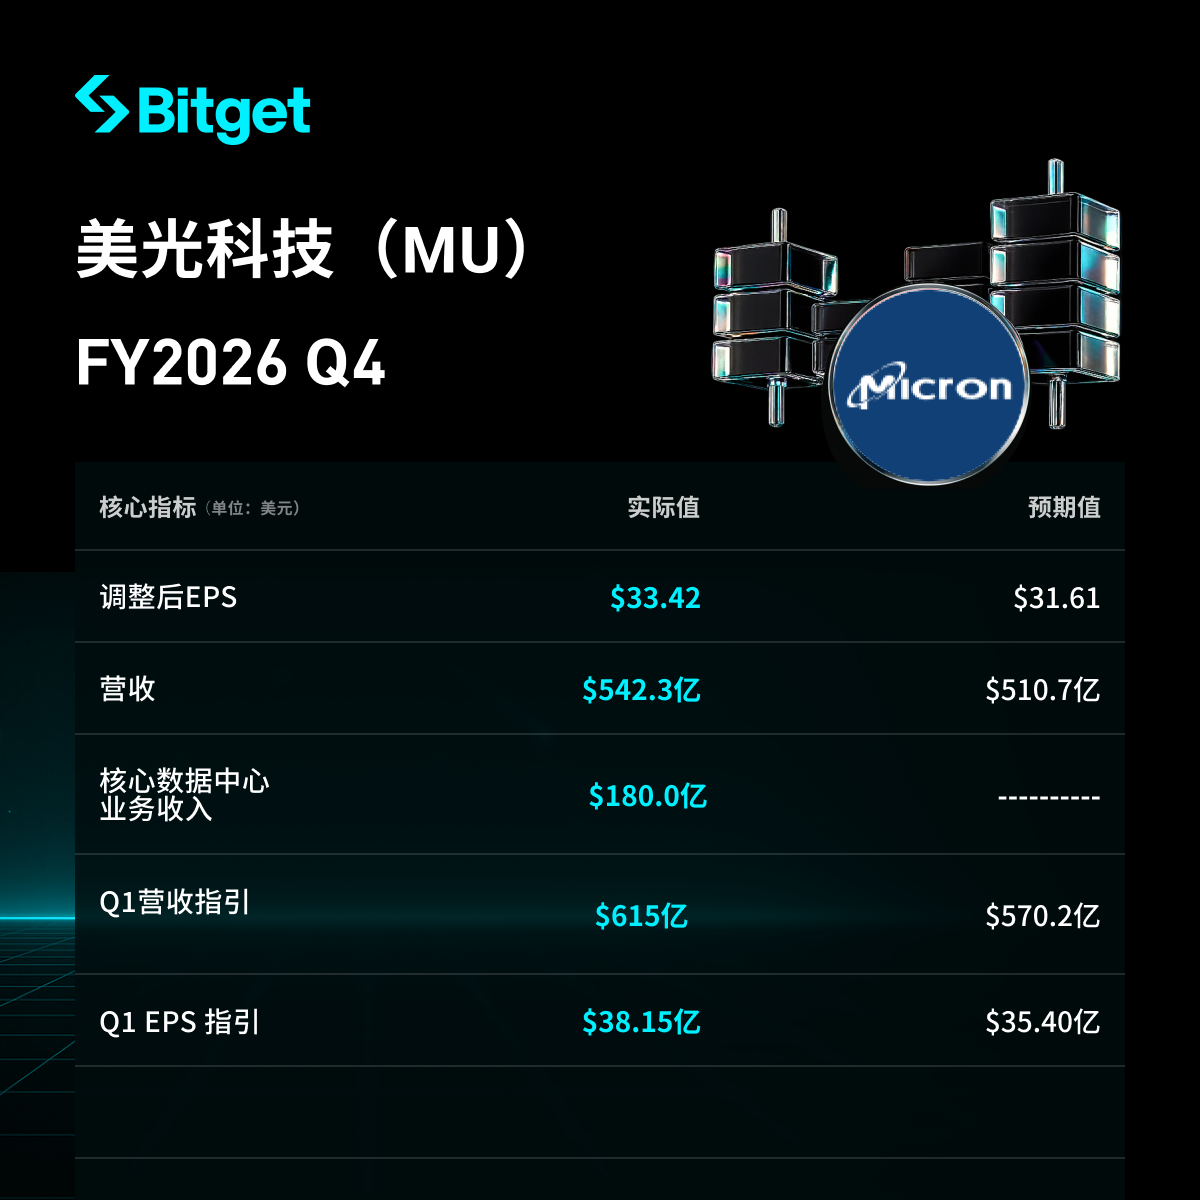
1. 總體營收與利潤表現
- Q4營收542.29億美元,上一季度414.56億美元,去年同期113.15億美元;環比+30.8%,年增+379%。
- GAAP淨利潤377.01億美元,稀釋EPS 32.87美元;去年同期淨利潤32.01億美元、EPS 2.83美元。
- 非GAAP淨利潤383.98億美元,稀釋EPS 33.42美元;上一季度EPS為25.11美元(環比+33%),去年同期3.03美元。
- 相對一致預期:LSEG為非GAAP EPS 31.61美元、營收510.7億美元;Bloomberg為31.83美元、514.9億美元。公司分別超過約1.6–1.8美元及27–32億美元。
- GAAP毛利率86.8%,非GAAP毛利率87.0%,環比提升210個基點,去年同期非GAAP毛利率45.7%。
- 非GAAP營業利潤446.36億美元,營業利潤率82.3%,環比增長110個基點、年增約47個百分點;GAAP營業利潤437.51億美元,利潤率80.7%。
- Q4經營現金流439.7億美元(上一季度253.9億美元,去年同期57.3億美元);淨資本支出107.7億美元;調整後自由現金流332.0億美元。
- 期末現金、有價證券及受限現金734.8億美元;債務52億美元,淨現金683億美元。客戶現金預付款期末127億美元,Q4新收123億美元,計入融資活動,不計入自由現金流。
- 期末庫存104億美元,庫存天數129天,較前一季增加9天;公司稱供應依舊極度緊張,預期未來數季庫存天數將下降。
- 董事會宣布季度現金股息每股0.15美元,將於2026年10月29日支付,登記日在10月14日。
- 全年:營收1331.88億美元,去年373.78億美元,同比+256%;非GAAP淨利潤867.58億美元、EPS 75.52美元(年增+811%);非GAAP毛利率81.1%,較2025財年提升約40個百分點;經營現金流896.8億美元,調整後自由現金流623.1億美元,淨資本支出273.7億美元。
2. DRAM與NAND表現
- DRAM營收創下新高398億美元,同比+343%,占營收73%;環比+27%。出貨量環比成長中個位數百分比,價格環比上漲十幾個百分比,主因行業DRAM供應緊張。
- NAND營收創新高141億美元,同比+526%,占營收26%;環比+42%。出貨量環比約+10%,價格環比約+30%。
- 數據中心SSD營收接近100億美元,為去年同期的10倍以上,占NAND營收超過三分之二。
- HBM營收增速快於公司整體。公司已與客戶就2027曆年大部分HBM位元供應達成協議,價格年增顯著,毛利率與傳統DRAM差距縮窄;HBM4正加速量產,並與英偉達合作開發業界首款定制HBM4E(NVHBM),用於新一代GPU和NVLink Fusion平台。
- 全年DRAM營收逾1000億美元;數據中心營收為去年的4倍。
3. 其他業務部門表現
| 核心數據中心(CDBU) | 180.02億美元 | 33% | +56% | 約11.4倍(去年15.77億美元) | 90%(上季87%) | 85%(上季83%) |
| 雲存儲(CMBU) | 162.83億美元 | 30% | +18% | +258%(去年45.43億美元) | 83%(上季83%) | 76%(上季78%) |
| 移動與客戶端(MCBU) | 131.14億美元 | 24% | +14% | +249%(去年37.60億美元) | 90%(上季87%) | 88%(上季86%) |
| 汽車與嵌入式(AEBU) | 68.24億美元 | 13% | +47% | +376%(去年14.34億美元) | 84%(上季79%,+470個基點) | 79%(上季75%) |
- CDBU環比增長源自價格及出貨量雙增,為本季增量貢獻最大部門。
- CMBU毛利率持平,營業利潤率環比下滑2個百分點。
- MCBU、AEBU毛利率因漲價推升而提升。
- 非GAAP營運費用26億美元,環比增加11億美元,主因全球員工激勵薪酬提高,及3億美元社區投資。
4. 資本支出與客戶協議
- Q4淨資本支出107.7億美元,全年273.7億美元。官方資料並未給出與三星、SK海力士同期資本支出對比。
- 2027財年Q1資本支出約115億美元;2027財年上半年約250億美元,下半年更高。廠房建設類資本支出成長將顯著高於設備類。
- 公司上調2027財年資本支出計畫,增量大部分用於廠房建設,以加快2028日曆年底及以後的潔淨室供應。管理層表示,即便考慮行業新增潔淨室,在客戶新增需求之下,仍看不到供需再度平衡的時間點。
- 已簽署26份策略性客戶協議。剩餘履約義務(RPO)約1500億美元,僅計入已有定價架構的協議;協議為照付不議。相關財務承諾320億美元,絕大多數為現金預付款;公司估計這些協議至2030年可覆蓋收入的35%以上,協議期內實際收入預計明顯高於對應RPO。
5. 2027財年Q1業績指引
| 營收 | 615億美元 ±15億美元 | 615億美元 ±15億美元 |
| 毛利率 | 約85.95% | 約86.25% |
| 營運費用 | 約23.1億美元 | 約20.6億美元 |
| 稀釋EPS | 37.84美元 ±1.00美元 | 38.15美元 ±1.00美元 |
- 指引基於約11.5億股稀釋股本。營收中值較Q4的542.29億美元環比成長約+13%。
- 相對預期:LSEG為營收570億美元、非GAAP EPS 35.40美元;Bloomberg營收預期約567.7億美元。中值分別高出約45億美元和2.75美元。
- 公司預計2027財年再創新高,營收將季季環比成長;Q1毛利率為全年谷底,此後毛利率將回升,但漲價斜率較前放緩。2027財年營運費用預計增加約25億美元,主因研發及激勵薪酬提高。
6. 市場背景與投資人憂慮
- 焦點矛盾為AI訓練及推理拉動HBM、伺服器DRAM及數據中心SSD需求,供應端無法同步提升。CEO Sanjay Mehrotra表示,2027及2028曆年存儲供需將較2026年更為緊張,且無供需平衡時點可見。
- 價格而非出貨量為本季DRAM、NAND成長主因:DRAM出貨僅中個位數成長,價格漲至高十幾個百分比;NAND出貨約+10%,價格約+30%。周期高點仰賴漲價趨勢能否持續。
- 毛利率已達87%。Q1指引非GAAP毛利率為86.25%,較Q4略降,公司將其定義為2027財年底部。若漲價勢頭放緩或產品組合變化,高利潤率持續性是市場主要分歧。
- 客戶預付款及RPO可提升能見度,但127億美元預付款未來需返還,不能視為永久現金。
- 資本支出調高、營運費用預期增加約25億美元,將壓抑部分自由現金流彈性;股價過去一年飆升約500%–550%,年初至今約275%,盤後一度跌至約1040美元後又摸高至1078美元,反映高預期下「超預期」本身對估值推升空間有限。
免責聲明:本文內容僅作為參考,不作為任何投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI估值分歧加劇!Anthropic IPO:狂熱的矽谷喊價2萬億美元,冷靜的華爾街只認1.5萬億
Anthropic IPO的估值討論,正在撕開矽谷與華爾街之間的定價鴻溝。矽谷的風險投資人仍然以高價押注AI增長,部分投行早期討論約2萬億美元估值;華爾街公開市場機構則聚焦高利率、算力資本支出和持續融資壓力,傾向於1.5萬億美元。
美光(MU.US)Q4電話會:管理層高呼「看不到供需平衡時點」明年75%出貨已鎖定 2028年比2027年更緊
美光科技(MU.US)管理層在第四財季電話會議上釋放樂觀訊號,表示AI驅動的記憶體需求持續強勁,2027年及2028年供需將維持緊張。
體驗了Muse後,我清倉了Airbnb
一位重倉Airbnb的資深分析師,體驗Meta AI應用Muse僅10天後決定清倉Airbnb。他認為,Muse不僅能讀懂他的偏好,還幫他繞開Airbnb直接訂房,價格便宜60%。當AI智能體開始替你比價、退單、重訂,網路平台們賴以為生的「流量護城河」正遭衝擊,「主動式電商」時代或正在拉開序幕。
高盛:AI要先苦、才能甜
加密貨幣價格
更多


