
Marvell:遠期指引狂飆,究竟是「信心」還是「畫餅」?

Marvell 昨晚(美東時間 2026 年 10 月 6 日)於紐約舉辦了投資者日,由董事長兼 CEO Matt Murphy 及高階主管團隊發表講話。這是公司在 2025 年推遲投資者日後首次完整的長期指引更新,也是首次提出 2031 財年的目標。
以下為 Marvell 投資者日重點資訊:
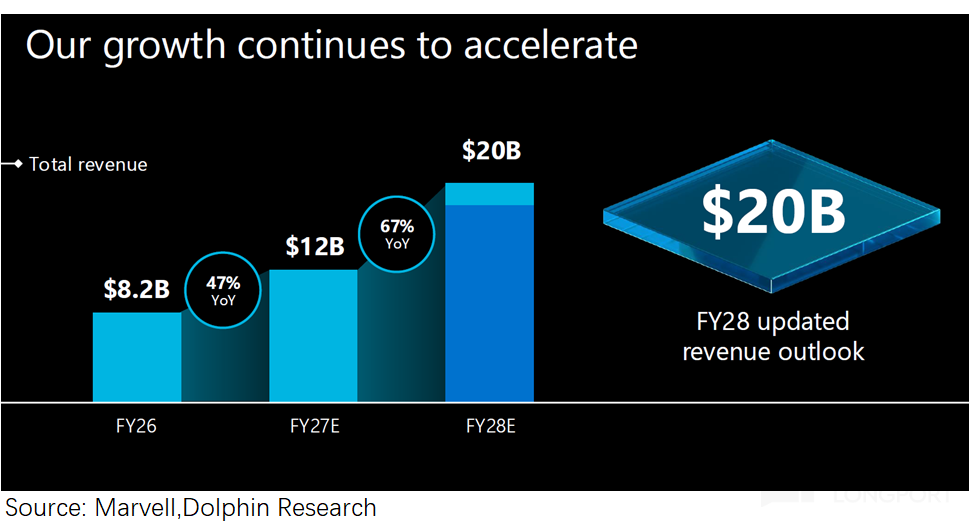
1.收入指引全面上調:2027 財年總收入約 120 億美元(維持);2028 財年總收入目標由 180 億上調至 200 億美元,市場預期(180-190 億美元),其中約 180 億來自資料中心。
新增的 20 億主要由資料中心連接類產品帶動,包括互聯、scale-up 光學與交換,而非客製 ASIC,這代表與 Google 策略合作的貢獻最早要到 FY29 才會實質反映。
Marvell 在投資者日首次給出 2031 財年的收入展望,預計將達 700–900 億美元的區間(市場預期 470-500 億),毛利率目標 56-59%(市場預期 55-56%),Non-GAAP EPS 目標超過 30 美元(市場預期 20 美元)。
公司承諾的股東回饋:隨著時間推移,資本配置仍優先支持成長,並承諾長期平均將超過 50% 的自由現金流回饋給股東。
原市場預期公司增長將於 2028 年後顯著下滑,然而公司提出明顯超預期的指引,意味著公司對 2028-2030 年持續高速成長充滿信心。
2.AI 資料中心展望
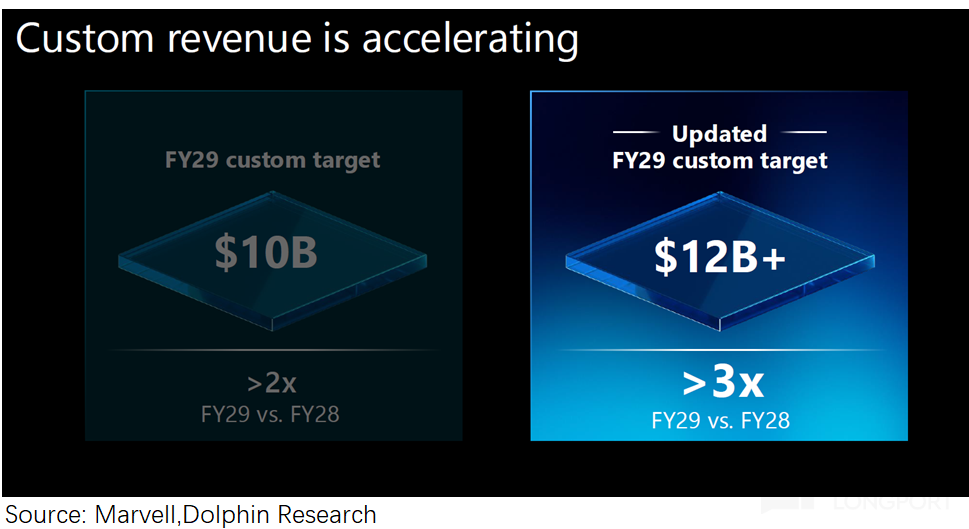
1)ASIC 收入:Marvell 在前次財報後留下的“懸念”,終於揭曉。公司在上季財報後重申 2028 財年“收入翻倍以上”的指引,但未更新 2029 財年指引。
此次投資者日將 2029 財年 ASIC 指引上調至 120 億美元以上,為 2028 財年的三倍以上。此前指引為 80-100 億(2024 年 4 月)->100 億(2025 年 6 月)。
指引上調主因在於XPU attach 機會(AI 加速器的網路、儲存、安全、推理加速等半客製產品),包含與 Google 八月策略協議帶來的貢獻。
2)AI 長期展望:公司公布的 2031 財年大幅超預期展望,主要受益於上修 AI 資料中心業務之長線展望。
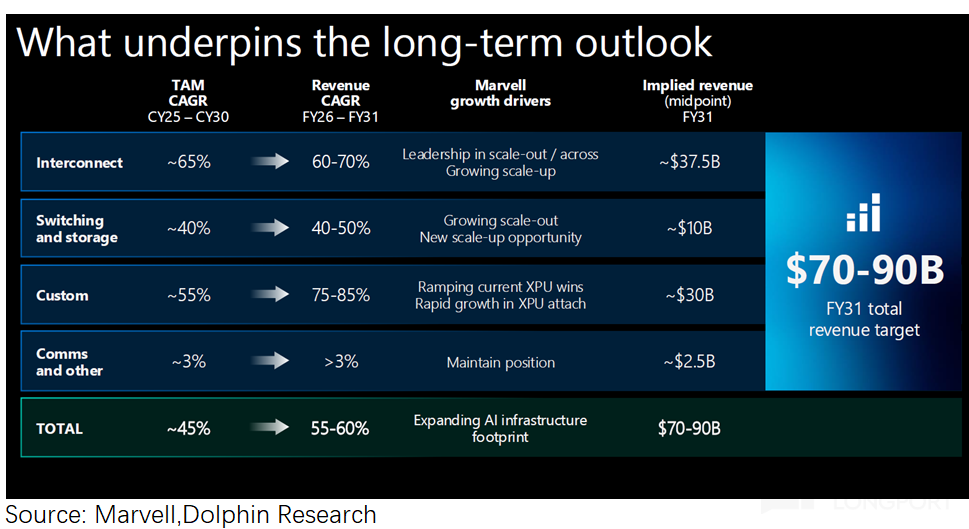
以 2031 財年中值來說,公司預計互聯收入約 375 億、客製 ASIC 約 300 億、交換與儲存約 100 億、通訊及其他約 25 億,其中互聯與客製 ASIC 為公司最大板塊。
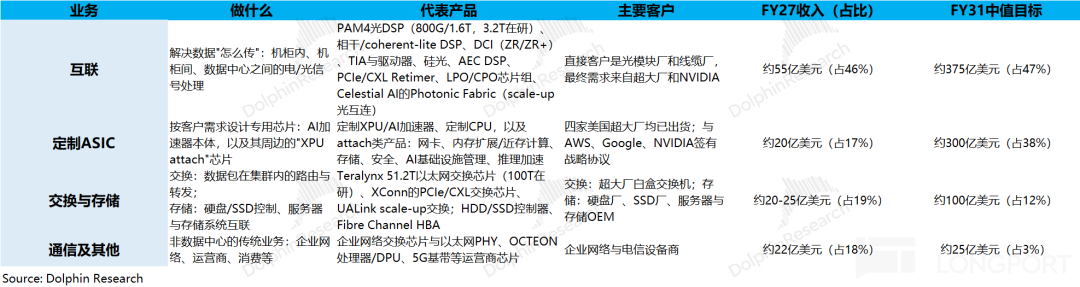
①其中成長最快的是客製 ASIC 業務,公司預期 2026 至 2031 財年五年複合成長率達 75-85%,高於公司總營收增長並帶動客製 ASIC 收入比重由 17% 提升至 38%。
由於公司已給出 2029 財年 120 億美元的客製 ASIC 收入指引(較前上調 20 億),這代表 2029-2031 財年增量可達 180 億美元(兩年複合增速依然高達 55%),Google 等策略協議真正放量也會在 2029 財年後
值得一提的是,結合公司給出客製 ASIC 市場總 TAM 至 2030 年(約 2031 財年)將達 2,350 億美元來看,Marvell(300 億)在該市場佔有約 13%,低於公司以往 20% 的市場目標。
這意味著公司大幅調升了客製 ASIC 整體市場空間預估,Marvell 於 2025 年 6 月 AI 大會時預期至 2028 年客製 ASIC 市場空間會達到 554 億美元。
根據此次給出的 ASIC 市場展望(5 年複合增長 55%)推演,2028 年客製 ASIC 市場空間將超 1,200 億美元,為此前預期兩倍以上,對整個 ASIC 產業鏈都是利多信號。
②互聯業務:為公司基本盤,同時現階段高增長主要來源。公司對 2028 財年上修的 20 億美元收入,幾乎都來自互聯業務貢獻。
綜合公司對2030 年互聯市場 TAM 預估將達 650 億美元,因此公司 2031 財年(對應 2030 年)375 億約佔 58% 市占率。目前公司在互聯市場約有六成市占,公司預估五年複合增長也大致相等於互聯市場整體增速 65%。
互聯業務於短期內為公司貢獻主要增量,也是整體收入五年複合增速超 50% 的基礎保障。
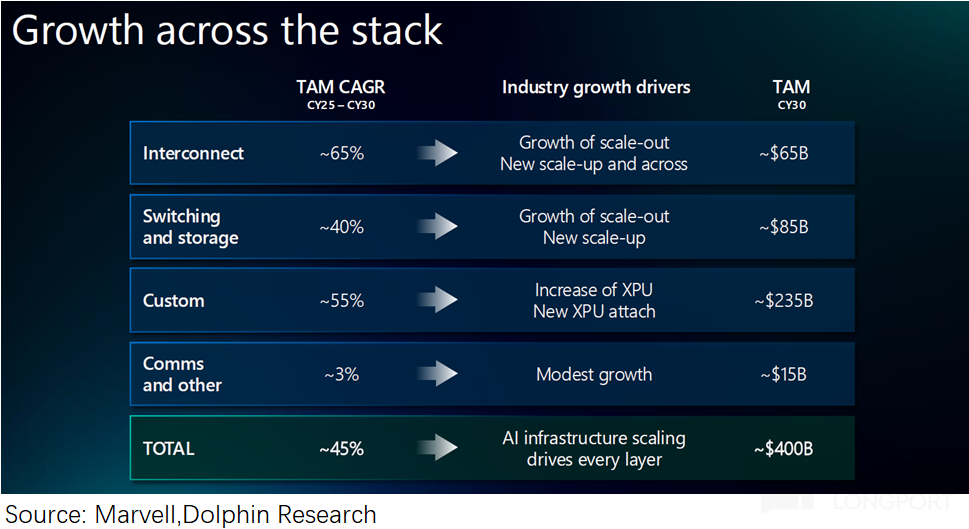
依 Marvell 所給展望,至 2030 年(對應 2031 財年),公司互聯業務於細分市場市占率為 58%;而交換和儲存、客製 ASIC 市占為 12-13%。
由此可看出公司自定位於互聯市場為「壟斷級」地位,而在交換、客製 ASIC 市場居於「挑戰者」角色。
關於能維持 6 成市占的互聯「壟斷地位」,實際上也隱含著公司兩大期盼:一是 DSP 在 1.6T/3.2T 週期持續壓制博通;二是光學走入機架並發展至 NPO/CPO 後,其價值不會被晶圓代工廠、交換晶片廠與 GPU 廠所吸收。
3.整體觀點
Marvell 管理層於投資者日中直接給出 2031 財年展望,展現對 AI 資料中心高速成長的信心。特別是明確指出互聯業務、客製 ASIC 兩大核心業務於五年內複合增長分別達到 60-70%、75-85%。市場原本預期公司於 2029 財年後增速將明顯放緩,本次展望則明確表明「依然高速成長」。
基於本次積極展望,對其價值評估需重新調整。考慮不確定性,若給予較高的折現率 14%、永久增長 3%,Marvell 以 DCF 算出之市值有望達到 4,000 億美元,折合每股 450 美元。
然而上述 DCF 須建立於公司預期最終得以實現。畢竟距離 2031 財年(對應 2030 年)仍有 4 年,期間或可能出現不確定事件(如 AI 週期停滯、宏觀變數等)。
從較短的 2 年維度來看,本次投資者日 Marvell 提供的新增資訊僅有:
①2028 財年指引上修 20 億,基本皆來自互聯業務;
②2029 財年客製 ASIC 指引上修 20 億至 120 億美元,後續更大增量及「與 Google 合作大規模落地」皆於 2029 財年後
總結,Marvell 此次投資者日確實提出積極展望,但更多指向 2029 財年後的高速成長,上修 2027-2029 財年幅度有限,主成長動能在 29 財年之後。
出於對 2029 財年後的不確定性,市場並不會全然接受 2031 財年展望,而傾向相信 2028-2029 財年部分。
整體來看,Marvell 此次投資者日確實明確傳達管理層信心,但更多上調集中於 2026 至 2031 財年後段。
時間越久,不確定性自然越大。至於 2027-2029 財年兩年內,僅做小幅上調,市場亦更願相信此部分內容。
對於 Marvell 本次投資者日,市場偏信 2029 財年前的指引,對「2031 財年的大餅」則仍存疑問。
- END -
文章不易,點個「分享」,幫我充充電吧~
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI敘事壓制金價,美債債務壓力埋下中長期機會
金價自美伊衝突以來跌超五分之一 多國央行為何還在增持

邁威爾(MRVL.US)投資者日拋出「高於華爾街」的五年藍圖:高盛並不買帳,選擇維持「中性」評級
高盛表示,估值已將大部分樂觀情緒反映於股價,該行將目標價由220美元上調至270美元,評級維持「中性」。
加密貨幣價格
更多


