
SpaceX 2026年Q3財報亮點:營收同比暴增161%至145.8億美元,超級智能(SI)業務營收暴漲830%至75.6億美元並首次超越Starlink成為最大收入來源,淨利潤扭虧為盈達44億美元。
 2026/10/21 03:04
🔥 美股熱點雷達已上線! 3 大美股主線 + 6 只精選個股 + 7 大事件日曆,本週美股機會在哪? 點擊鏈接一圖看完 22 個交易方向→
核心觀點
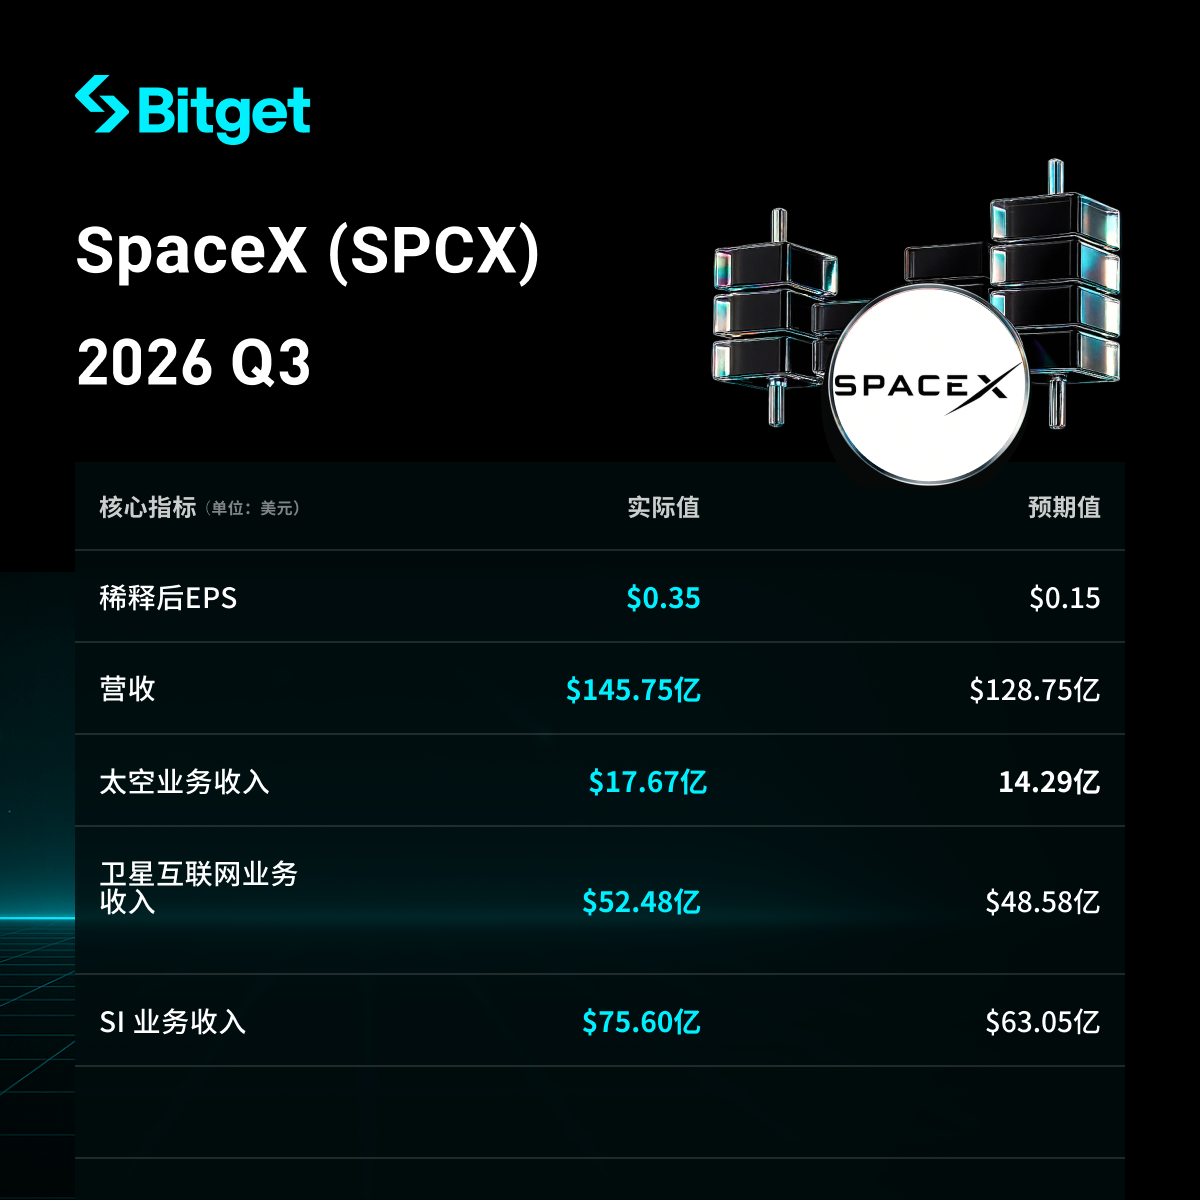
SpaceX(SPCX)於2026年10月20日發布截至9月30日的2026年第三季度業績,營收145.8億美元,同比大幅增長161%,顯著超出市場預期(約127-129億美元);GAAP淨利潤44億美元,扭轉去年同期11億美元虧損,調整後EBITDA達88億美元(同比+306%)。超級智能(Super Intelligence,原AI)業務成為最大亮點,營收同比暴漲830%至75.6億美元,首次超越Connectivity(Starlink)成為公司最大收入來源(佔比約52%)。業績主要由雲算力租賃協議、Cursor收購及Grok系列產品推動,股價盤後上漲。
具體拆解
- 總體營收和利潤表現
- 季度營收:145.8億美元,同比+161%(去年同期約56億美元),環比大幅成長,超出分析師預期約127.2-129億美元。
- GAAP淨利潤:44億美元(去年同期淨虧損11億美元),改善幅度達55億美元。
- 營運收入(Income from operations):28億美元。
- 調整後EBITDA:88億美元,同比+306%。
- 調整後EPS:約0.35美元(或45美分),大幅超出市場預期(約0.13-0.16美元)。
- 前九個月:累計淨虧損仍為約4.13億美元,但Q3實現顯著扭虧。
- 超級智能(Super Intelligence / SI,原AI業務)表現
- 營收:75.6億美元,同比+830%(去年同期8.13億美元),環比從Q2的25.61億美元大幅躍升,首次成為公司最大業務板塊(佔總營收約51.9%)。
- 營運收入:4.31億美元(含Cursor收購相關約12億美元股票薪酬費用;剔除後更高)。
- 調整後EBITDA:約50億美元。
- 關鍵驅動因素:
- 算力規模:季度末名義算力(nameplate compute)達1.7 GW(去年同期0.6 GW,Q2末1.4 GW),主要來自Colossus II數據中心建設。
- SI解決方案與基礎設施收入約70億美元,廣告收入約5.38億美元。
- 其他業務部門表現
-
Connectivity(Starlink):營收52.5億美元,同比+69%;營運收入約23.7-24億美元,同比+99%。
- Starlink消費者訂閱用戶:1360萬(環比增加160萬,同比約+89%),消費者ARPU約69美元。
- 企業與政府業務成長強勁,航空安裝超過3800架飛機。
-
Space(火箭/發射):營收17.7億美元,同比+6%;營運收入虧損700萬美元。
- 完成多次發射,包括Starship首次創收任務(部署26顆Starlink V3衛星,下行容量約達Falcon 9的10倍)。
-
業務對比(Q3 2026營收,單位:百萬美元):
業務板塊 Q3 2026營收 同比增速 佔比超級智能(SI) 7,560 +830% ~52% Connectivity(Starlink) 5,248 +69% ~36% Space 1,767 +6% ~12% 合計 14,575 +161% 100%
-
- 資本支出計劃
- Q3總資本支出:196億美元,其中SI相關約164億美元(佔比約84%),主要用於AI算力基礎設施(Colossus設施擴展)。
- 前九個月累計CapEx約481億美元,其中AI約400億美元。
- 展望:Q4資本支出預計350-400億美元(進一步加速算力部署)。
- 算力目標:年底前達2.5-3 GW;2027年計畫新增至少10 GW(總規模約13 GW或更高,存在超20 GW可能),並規劃額外20 GW電力與冷卻基礎設施。
- 管理層表示,新部署算力在當前定價(略高於30-50美元/瓦高位)下回本周期不到1年,部分情境或短至6個月。
- 與主要雲/算力同業比較:SpaceX正快速成為重要“neocloud”玩家,算力租賃收入快速攀升,客戶包括Anthropic、Google等。
- 下一階段業績指引
- Q1 2027總營收指引:330-370億美元(遠超此前市場預期約222億美元)。
- 2026年底ARR(按12月年化)目標:1000億美元(公司維持此前指引)。
- CEO Elon Musk展望:至2027年底,公司年化經常性收入(ARR)有望達5000億至1萬億美元。
- 其他:積壓訂單(backlog)約630億美元,其中約420億美元預計未來12個月確認收入。
- 市場背景與投資者憂慮
- 核心矛盾:公司正從傳統火箭+衛星互聯網公司,快速轉型為以超級智能/算力租賃為核心的AI基礎設施巨擘,SI業務已超越Starlink成為最大收入源,但高資本支出(Q4或翻倍)對現金流與盈餘可持續性構成壓力。
- 市場挑戰:自身Grok等模型仍面對OpenAI、Anthropic、Google等競爭;算力需求旺盛(管理層稱“被hyperscaler持續追著租”),但需驗證大規模部署與回本效率。
- 投資者反應:業績遠超預期,尤其SI營收與Q1 2027指引強勁,盤後股價上漲(不同報導為2%-7%+區間),市場關注算力爬坡速度、定價及與特斯拉潛在協同/合併討論。
- 其他:完成Cursor收購整合;Starlink持續擴張;Starship創收任務落地。
免責聲明:本文內容僅作為參考,不作為任何投資建議。所有數據基於公開報導與公司財報摘要整理,具體以官方文件為準。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI液冷龍頭Vertiv第三季度營收同比增長61%,訂單成長超過100%,盤前暴漲超過15%|財報見聞
Vertiv第三季淨銷售額為43.13億美元,年增61%;調整後每股收益為2.21美元,年增78%,均大幅超出預期。有機訂單年增率超過100%,顯示高景氣度有望延續。公司全面上調全年指引,淨銷售額中值為146.5億美元,每股收益中值為7.15美元。盤前股價一度上漲超15%。
美股最可靠的警報燈亮了!歷史兩次閃爍後,都迎來大熊市
追蹤美股近70年的品質因子QMJ正發出罕見警報。今年7月,該指標創下自1957年以來最大單月漲幅14.3%,此前垃圾股長達兩年多的超跑周期猝然逆轉。歷史上,QMJ類似的大幅反轉曾出現在2000年網路泡沫破裂和2008年金融危機期間。

今晚美聯儲「按兵不動」無懸念,市場選擇「買入一切」(除了原油)
美聯儲今夜暫停加息幾乎成為定局,但強勁的美國經濟數據正推動12月加息概率重回80%以上,「更高利率維持更久」的預期升溫。反常的是,股票、美元、黃金與bitcoin同步走高,市場上演「買入一切」行情,唯獨原油逆勢下跌。在普遍上漲的背後,AI融資壓力與信用風險仍未消散,華爾街警告市場調整風險。
可口可樂(KO.US)第三季度電話會議:漲價尚可控,但去庫存與匯率逆風降低第四季度及明年能見度,CCBA剝離重塑收入結構
可口可樂公布了2026年第三季度財務業績,並舉行了業績電話會議。
加密貨幣價格
更多


