
Bloom Energy(BE)Q3財報前瞻:AI數據中心驅動的高增長驗證與期權波動
 2026/10/22 06:30
🔥 美股熱門雷達已上線! 3 大美股主線 + 6 只精選個股 + 7 大事件日曆,本週美股機會在哪? 點此連結一圖看完 22 個交易方向→
1. 投資要點速覽
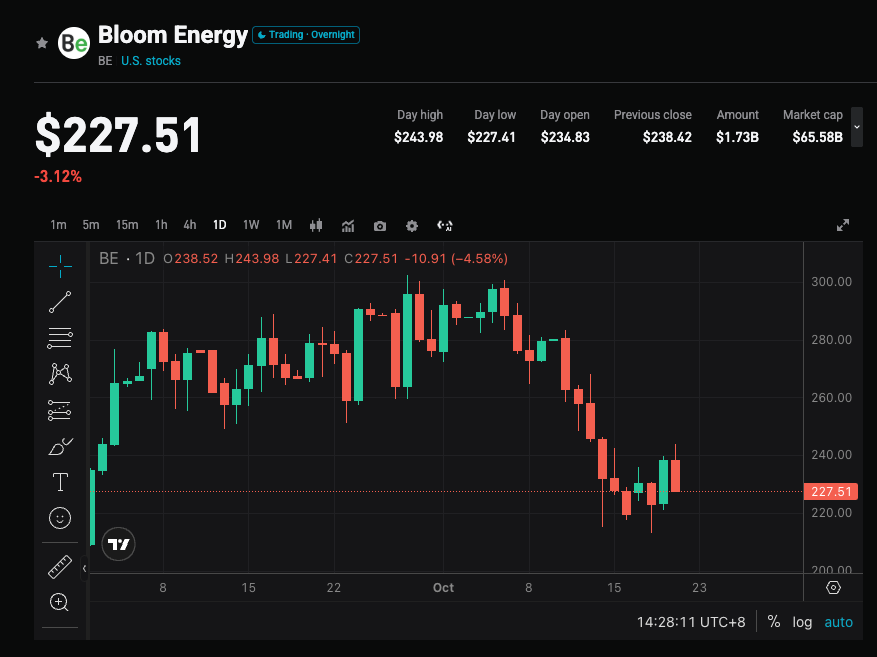
Bloom Energy將於2026年10月22日美股盤後發佈2026財年第三季度業績。華爾街共識預期營收約10.7億美元(約+106% YoY,對比去年同期約5.19億美元),調整後每股盈餘約0.69美元(約+360% YoY,對比0.15美元)。期權市場定價約10.7%的隱含波動(以近期收盤價約222美元計算,大致區間197-248美元)。公司今年以來股價已大漲約166%,市場高度關注AI數據中心固態氧化物燃料電池(SOFC)需求能否持續轉化為營收與利潤,以及全年指引能否再次上調。
2. 四大關注焦點
焦點1:AI數據中心需求與超大規模客戶落地
AI運算力爆發帶來電網與燃氣輪機交付瓶頸,Bloom的現場燃料電池成為快速部署的替代方案。公司已獲主要美國超大規模雲端廠商驗證,與Oracle等客戶有GW級合作推進,Brookfield融資框架已擴至最高250億美元。市場將重點觀察本季訂單與交付節奏,以及超大規模客戶貢獻是否持續上升,以驗證需求是否從「題材」轉向規模化變現。
焦點2:產能擴張與平均售價提升
公司正推進年產能向2GW邁進(較此前約倍增),更高級站點內容有望推高平均售價。Truist等機構預期同比需求強勁將支撐營收與利潤,Baird更看好若產能進一步擴至6GW、8GW甚至10GW的長線空間。財報將檢驗產能爬坡是否順利,以及產品結構優化對毛利率貢獻。
焦點3:獲利能力與「超預期+上調指引」慣性
公司已連續多個季度實現營收與EPS超預期,Q2營收約10.7億美元(同比大增),調整後EPS約0.78美元。全年指引已上調至營收39-42億美元、調整後EPS 2.55-2.85美元。市場關注本季是否再度明顯超預期,並上調全年展望,以確認高成長可持續而非一次性交付高峰。
焦點4:估值消化與期權隱含波動
股價年初迄今大漲後估值偏高,Moderate Buy共識目標價約297美元(隱含約28-33%上行空間)。歷史四次財報後絕對波動平均約12.95%(三次上漲)。期權定價的10.7%波動暗示短期可能出現較大雙向波動,管理層對下半年度交付與產能的說明將成為情緒關鍵。
3. 風險與機會並存
上行催化劑:
- 營收與調整後EPS顯著超共識(尤其營收接近或超過11億美元),並上調全年指引。
- 超大規模客戶新訂單或GW級專案落地細節超預期,產能擴張時程更積極。
- 毛利率維持中高位(此前非GAAP毛利率約30%+),顯示規模效應與成本控制持續。
下行風險:
- 僅符合或略低於預期,全年指引維持不變或措辭謹慎,引發高估值獲利了結。
- 客戶集中度較高(此前單一客戶曾占較高營收比重),交付節奏放緩或訂單轉化不及預期。
- 產能爬坡或供應鏈瓶頸影響交付,疊加科技股整體波動放大回檔。
4. 交易策略建議
多頭邏輯: 若營收與獲利明顯超預期,同時管理層上調全年指引並釋放積極產能與客戶進展,可能強化市場對Bloom作為AI電力解決方案核心供應商的定位,支撐估值進一步修復。
空頭風險: 若數據僅符合共識、指引傾向保守或客戶落地細節不足,搭配高估值與期權波動,可能引發短線拋售,尤其在近期股價已大幅上漲情境下。
關鍵數據:
- 總營收及同比/環比增速
- 調整後EPS與毛利率表現
- 全年營收與EPS指引是否上調
- 產能擴張進度與超大規模客戶貢獻/訂單趨勢
操作建議: 業績超預期且指引積極時可關注回檔後的佈局機會;若數據平淡或指引偏弱,注意短期波動風險,避免追高。期權隱含波動較大,部位與停損需配合個人風險承受能力靈活調整。
免責聲明: 以上內容僅供參考,不作為投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
可口可樂(KO.US)第三季度電話會議:漲價尚可控,但去庫存與匯率逆風降低第四季度及明年能見度,CCBA剝離重塑收入結構
可口可樂公布了2026年第三季度財務業績,並舉行了業績電話會議。
美股新股解讀|從1200萬到5960萬港元,觸控股的輕資產躍遷與成長天花板
雖然觸控股身處室內裝修這樣的傳統領域,但憑藉爆炸性增長的業績表現,其能否獲得市場資金青睞?
SK海力士(SKHY.US)Q3電話會:DRAM與HBM產能到2029年已近售罄,AI投資主體向主權與企業級擴散
SK海力士公布了2026年第三季度業績,並舉行了業績電話會議。

加密貨幣價格
更多


