
黃金並未忘記舊規則:反常暴跌背後,變的是市場的交易方式

黃金過去幾週的表現令宏觀交易員感到困惑。通常支撐金價的幾項因素大體都在朝有利方向發展,但黃金卻持續下跌。
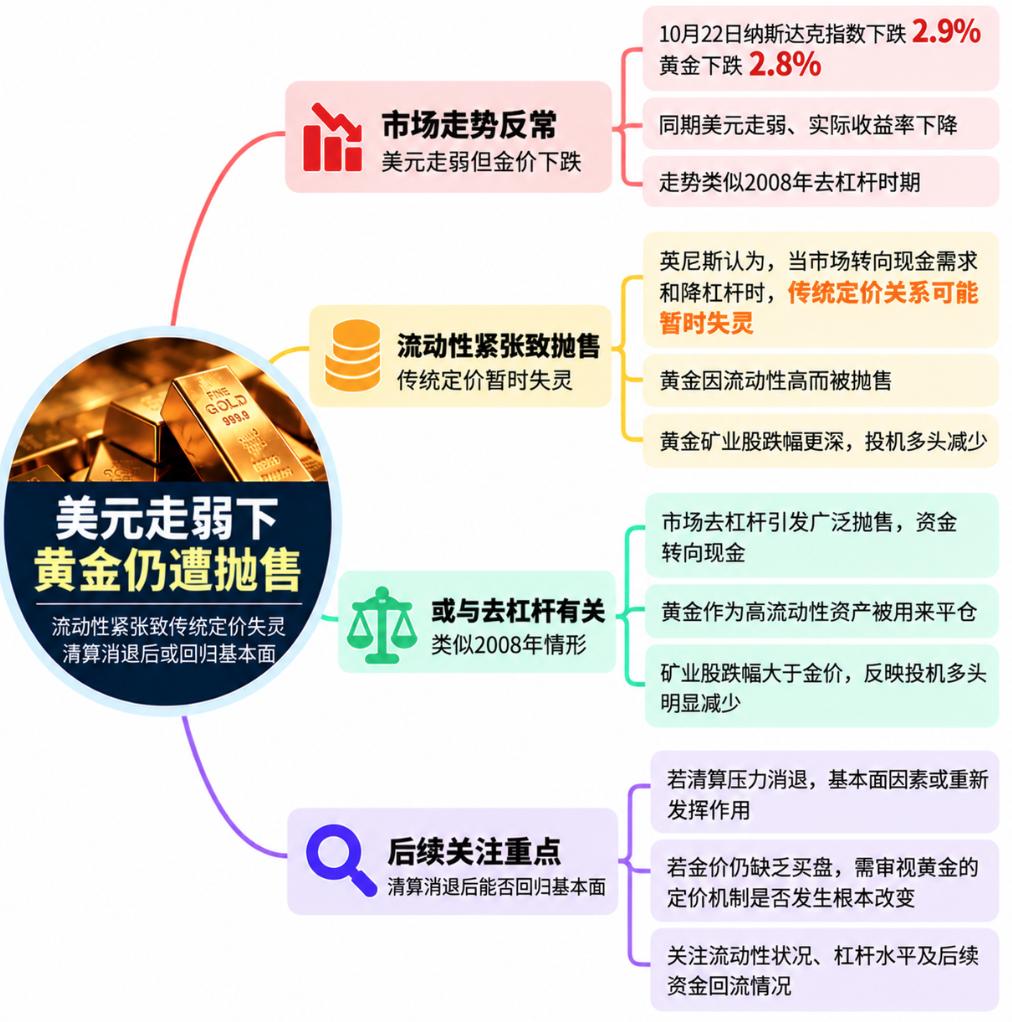
10月22日,這種背離尤為明顯:納斯達克指數下跌2.9%,美元走弱,美國10年期國債名義收益率下降約17個基點,實際收益率下跌約14個基點。然而,黃金沒有獲得預期中的避險買盤,反而下跌2.8%。
這不僅是令人費解的走勢,在歷史上也相當罕見。上一次出現具有可比性的行情,要追溯到2008年前後的去槓桿化時期。
國際金融界知名的宏觀市場策略師、外匯與大宗商品專家Stephen Innes 撰文稱,這並不意味著當前市場正在重演金融危機,而是提醒投資者:當市場關注點從宏觀基本面轉向資產負債表、槓桿和現金需求時,傳統的資產定價關係可能暫時失靈。
去槓桿衝擊流動性,黃金也可能成為拋售對象
在常規避險行情中,實際收益率下降、美元走弱和股市承壓通常有利於黃金。但當市場進入集中去槓桿階段,投資者的首要任務可能不再是尋找最佳避險資產,而是籌集現金、降低總敞口、滿足保證金要求。
在這種環境下,流動性往往比基本面更重要。
黃金市場流動性較高,通常是它受到投資者青睞的原因之一。但當投資者急需現金時,這一優勢也可能讓黃金成為容易變現的資產,被用來填補投資組合其他部分的資金缺口。
因此,黃金與股票同步下跌,並不必然意味其避險屬性已經失效。對通脹的擔憂、實際收益率下降和地緣政治風險,都可能支撐黃金;但如果市場最主要的壓力來自被迫去槓桿,投資者可能連原本看好的資產也一併拋售。
過去20年,黃金與美國國債收益率之間的關係已經發生過明顯變化。資產之間的相關性並非一成不變,當流動性和持倉壓力成為主導因素時,交易員此前依賴的市場規律就可能暫時失效。
黃金礦業股跌得更深,短線資金正在撤離
黃金礦業股的表現進一步說明,當前衝擊並不僅僅來自金價變化。
過去一個月,黃金礦業股下跌約16.5%,納斯達克100指數ETF(QQQ)同期下跌約5.75%。不過,過去三個月,黃金礦業股的表現仍比納指高出約6%。
礦業股不僅受到金價影響,還承擔股票市場風險,以及勞動力、能源、融資和項目執行等成本壓力。當金價下跌與投資者削減股票敞口同時發生時,礦業股便會受到雙重衝擊。
與實物黃金相比,礦業股也可能更容易成為投資者減倉的對象。當市場參與者的首要目標是降低槓桿、應對保證金追繳時,投資者通常不會只根據長期投資邏輯決定賣出什麼。
因此,礦業股下跌20%甚至30%,並不必然與黃金的長期看漲邏輯相矛盾。這更可能反映出,在集中清算階段,用於表達黃金看漲觀點的股票資產,可能比黃金本身承受更大的衝擊。
持倉數據也提供了另一條線索。隨著金價下跌,投機性多頭持倉正在減少,表明此前積累的部分短線資金正在撤離。相比之下,更廣泛的長期需求並未以同樣的方式消失。
不過,這並不意味市場已經見底。Innes寫道,清算式拋售可能持續很長時間,跌幅也可能超過估值模型和宏觀經濟關係所暗示的合理範圍。僅僅因為長期邏輯仍然成立就貿然抄底,仍可能付出高昂的短期代價。
2008年的啟示:基本面邏輯可能暫時讓位於現金需求
2008年金融危機初期,黃金同樣曾遭遇拋售。當時,投資者需要現金,黃金憑藉較好的流動性成為變現管道之一。危機隨後引發的貨幣政策變化,以及黃金對此作出的更大幅度反應,則發生在之後。
這一歷史經驗並不意味2026年的市場必然沿著相同路徑發展。真正值得關注的是,市場壓力出現後,傳統避險資產重新發揮作用,中間可能存在一段令人不安的時間差。
目前,黃金走勢確實發出了值得重視的信號:名義收益率和實際收益率下跌、美元走弱、股市承壓,黃金卻未能上漲;礦業股遭到更猛烈的拋售,投機性持倉也在減少。
但這些現象究竟意味黃金的基本面發生根本變化,還是短期流動性衝擊壓過了正常定價邏輯,目前仍無法確定。
如果投資者是因為黃金長期價值邏輯失效而撤離,那麼疲弱表現理應更廣泛地體現在整個需求體系中。Innes認為,眼下的情況則更像是槓桿資金和投機性持倉正在經歷劇烈調整,礦業股由於同時暴露於金價與股票市場風險,因而受到更大衝擊。
這與黃金的底層投資邏輯已經被徹底證偽,是兩種截然不同的情形。
被迫拋售消退後,黃金能否重新回歸傳統定價邏輯?
Innes傾向於認為,市場最終可能逐漸恢復正常的定價秩序。
一旦槓桿得到清理、保證金壓力緩解,被迫拋售的投資者不再持續壓低市場價格,基本面因素通常會重新發揮作用。實際收益率下降、美元走弱,以及宏觀和地緣政治不確定性上升,都可能再次為黃金提供支撐。
但這一判斷仍需要接受市場檢驗。
如果持倉調整基本完成後,實際收益率繼續下降、美元依然疲軟,而黃金仍然無法吸引買盤,那麼投資者就需要認真考慮:是否有更根本的因素正在改變黃金的定價機制。
反之,如果強制平倉壓力消退後,金價開始重新對實際利率、美元和避險需求作出反應,那麼近期暴跌就更像是流動性暫時壓過基本面,而非黃金長期邏輯的終結。Innes稱:
「短期內,我不會僅僅因為宏觀環境看起來有利於黃金,就貿然站到清算式拋售的對立面。但同樣,我也不會因為市場關係在幾週內失靈,就認定這些規律已經永久改變。」
黃金或許並未忘記舊規則,改變的只是市場當下的優先事項:投資者暫時更需要現金,而不是尋找避險資產。 等到保證金壓力和集中清算逐步消退,黃金能否重新按照傳統宏觀邏輯定價,才是判斷其長期投資邏輯是否依然成立的關鍵。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI股何時解壓?

歐洲股市化身「反AI交易」避風港,防禦性板塊領漲十月行情
10月歐洲股市斯托克600指數單月上漲1.9%,表現優於美股及全球基準。醫療保健與必需消費品板塊領漲,歐洲企業第三季度盈利追平美股。受高油價與政治財政風險影響,歐洲內部表現分化,英國股市反彈,而法國股市則因財政擔憂承壓落後。

盛寶銀行:2026年市場輪動凸顯大宗商品多元化配置價值

美聯儲官員接連放鷹:洛根預計至少再加息兩次,穆薩萊姆呼籲盡快行動
達拉斯聯準銀行主席洛根表示,目前的經濟前景意味著聯準會至少還需要進行兩次25個基點的升息,但可以循序漸進,以協助市場適應不斷上升的利率。聖路易斯聯準銀行主席表示,進一步收緊貨幣政策是必要的,並且應該儘快採取行動,較早且漸進式的政策調整,比未來被迫進行幅度更大、更突然的行動所造成的干擾更小。

加密貨幣價格
更多


