
90天暴增近1萬億!AI表外負債悄然突破4.1萬億美元

在AI基礎設施建設的熱潮之下,一場前所未有的表外負債風暴正於矽谷悄然累積。
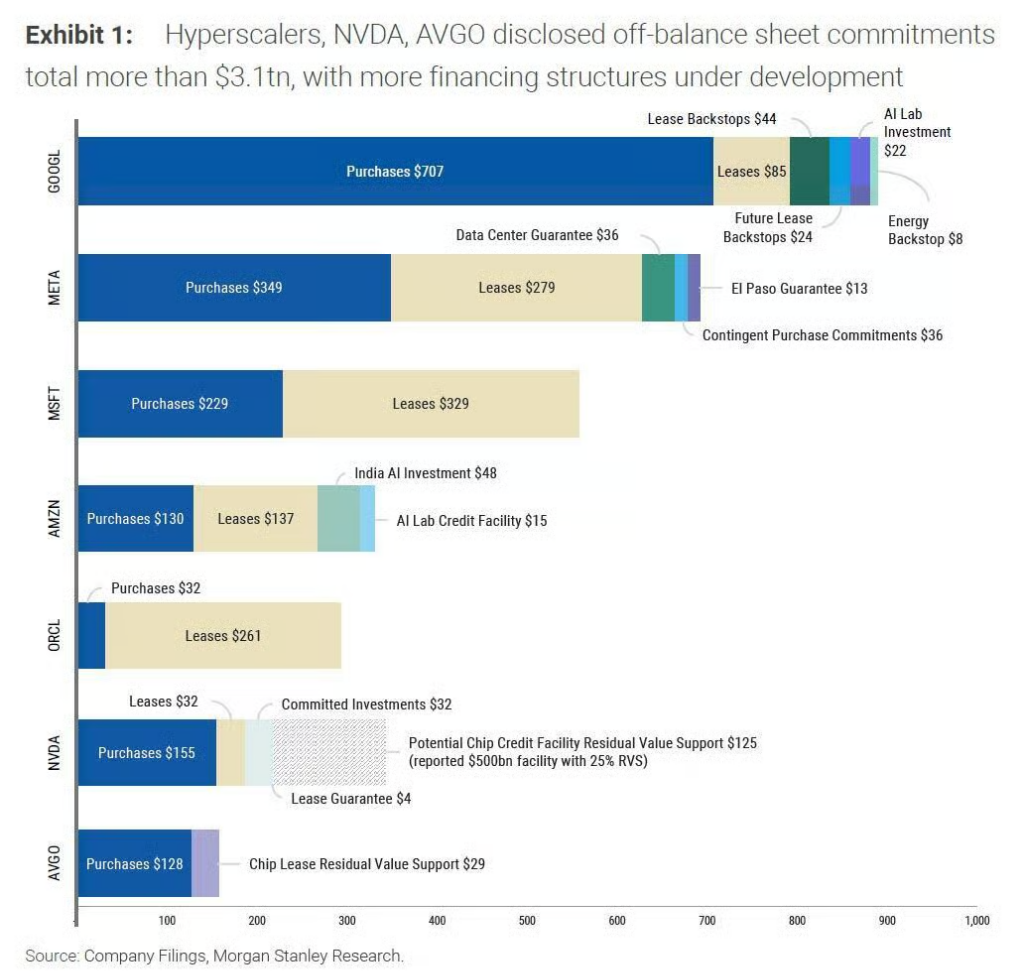
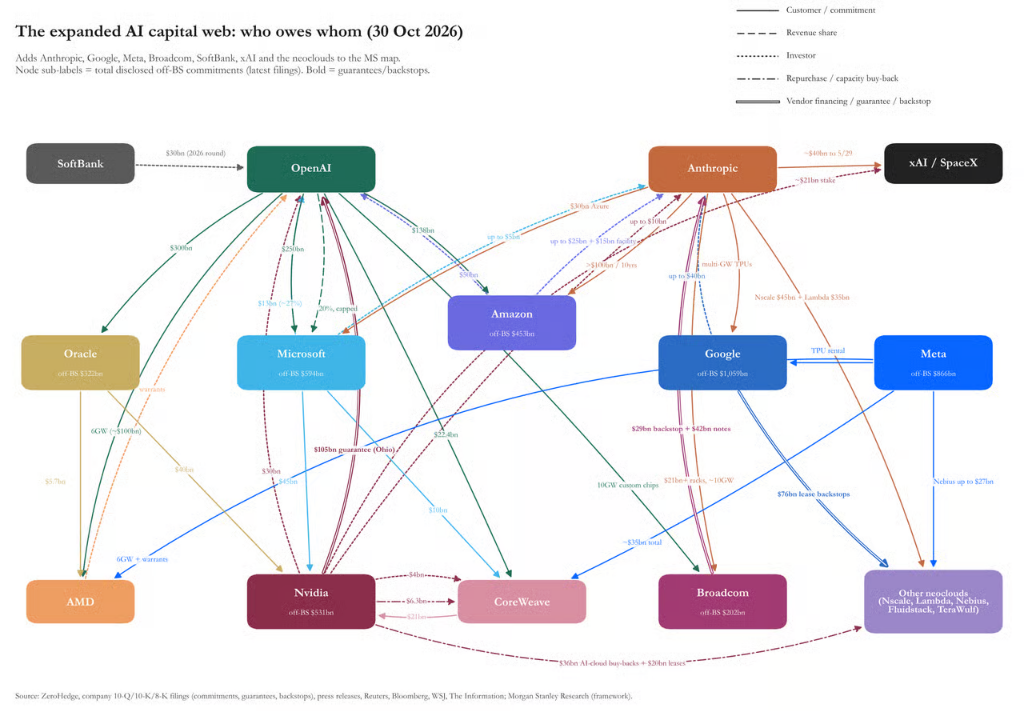
根據最新季度報告資料,圍繞Alphabet、Meta、微軟、亞馬遜為核心的超大規模雲端運算企業及Nvidia、Broadcom、SpaceX,所披露的表外承諾總規模已達到4.11兆美元,較摩根士丹利八月底統計的3.12兆美元增加近9920億美元——大約90天內新增承諾接近1兆美元。假如將摩根士丹利先前採計、基於新聞報導而非正式財報披露之表外承諾也一併計算,總額將達到4.29兆美元。
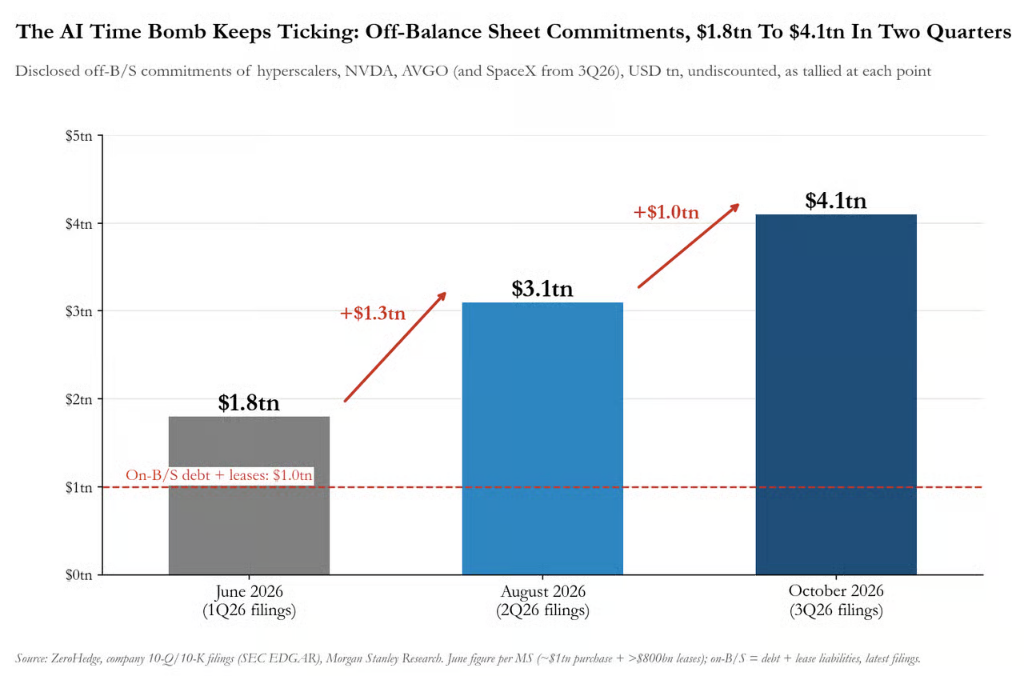
同時,上述企業帳面上的實際債務和租賃負債合計約為1兆美元,這意味著每1美元表內負債背後,對應著超過4美元尚未在資產負債表顯示的承諾。
這個數字仍未觸及天花板。Nvidia將於11月下旬公布季報,Oracle與Broadcom則預計於12月揭露,三家企業均尚未更新至最新季度資料。目前的4.1兆美元,僅屬下限。高盛首席信貸策略師Amanda Lynam也指出,投資人對上述表外風險的關注度持續提高,並提醒各大評級機構在處理方式上尚未有統一規範——標普會將表外租賃納入槓桿調整,而穆迪和惠譽則尚無類似處理,評級方法論的潛在變動值得持續追蹤。
單季新增5770億美元,增速毫無放緩跡象
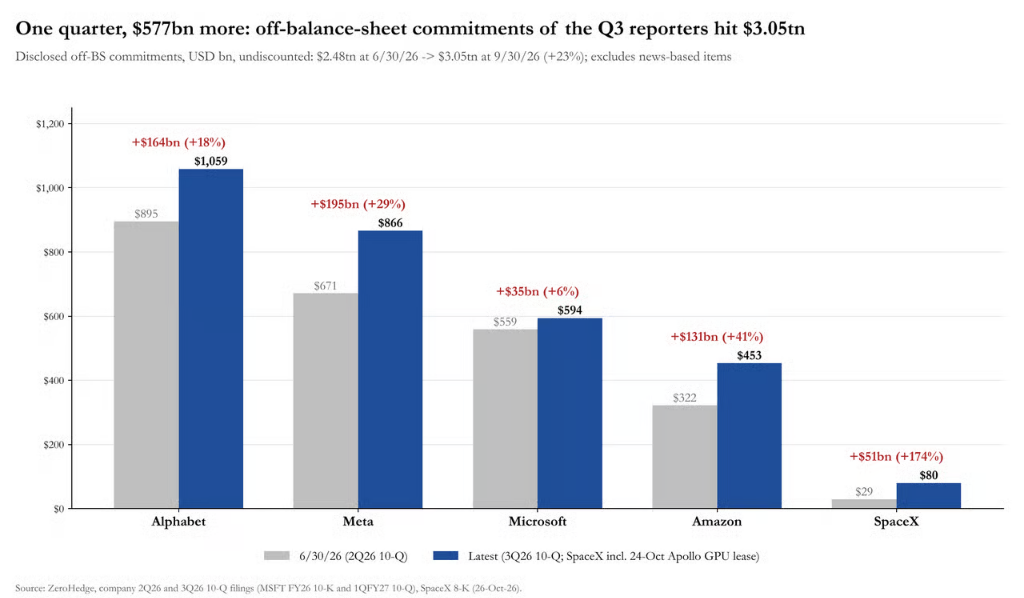
為精準呈現第三季度的變化,可將已提交三季報的五家公司與二季度數據進行對比。這五家企業的合併表外承諾從2.48兆美元增至3.05兆美元,單季增幅5770億美元,漲幅達23%。
各家公司具體情形如下:
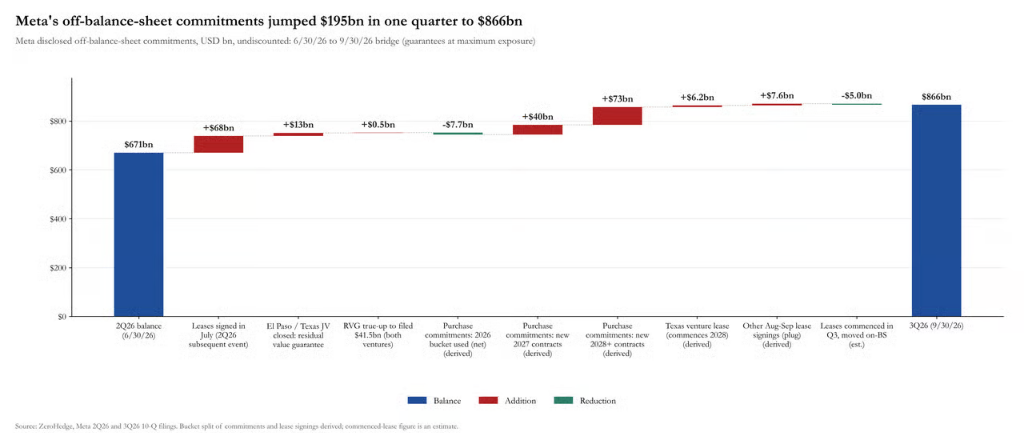
Meta新增1950億美元,增幅29%。不可撤銷的採購承諾由3490億美元飆升至4550億美元,主要涉及2027至2028年及以後的第三方雲端容量(交易對手未公開)。尚未啟用的已簽署租約從2790億美元增至3560億美元,包括7月簽署的680億美元租賃;其在路易斯安那州Hyperion資料中心及德州El Paso資料中心合資專案上的剩餘價值擔保合計達415億美元。值得注意的是,擁有970億美元經營現金流、信用評級為Aa3/AA-的Meta,在財報發布後信用違約交換(CDS)創下歷史高點,隨即宣布最高950億美元的股權融資計畫,其中375億已完成,另有約600億美元ATM項目待執行。
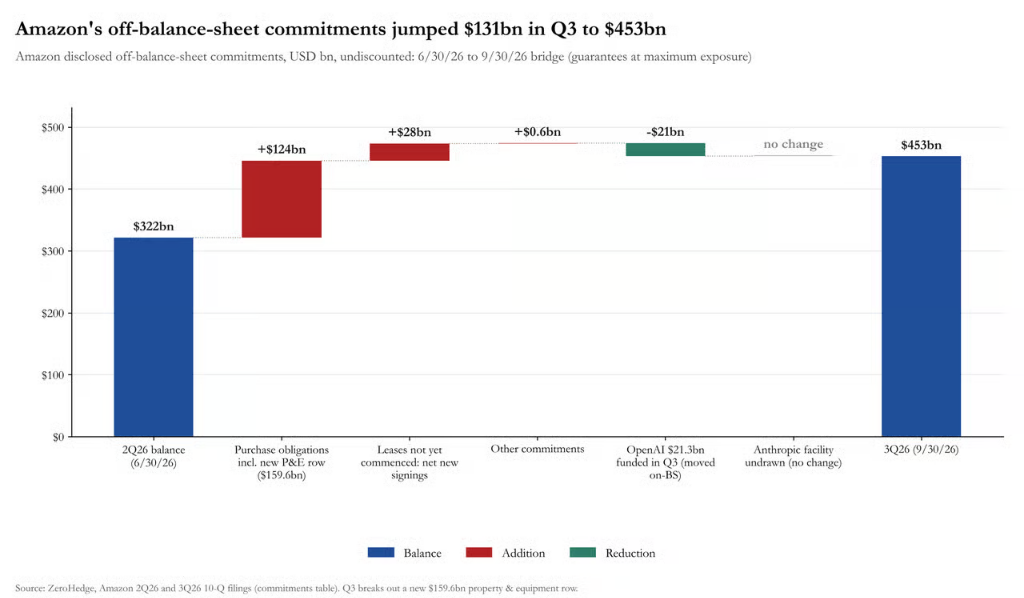
亞馬遜新增1310億美元,增幅41%,為超大規模雲端企業中百分比漲幅最高。無條件採購義務幾近翻倍,從1300億美元增至2540億美元,新增一項1596億美元的「物業及設備」條目;尚未啟用租約從1370億美元升至1650億美元。唯一抵消部分是對OpenAI尚欠的213億美元已於三季入帳,轉至資產負債表。受資本支出超預期拖累,亞馬遜股價上週五大跌。
Alphabet新增1640億美元,增幅18%。採購承諾上升950億美元,尚未啟用租約從850億增至1310億美元,能源設備擔保(期限延展至2049年)由76億翻倍至162億美元,並新增一筆66億美元的TPU硬體回購擔保。在此前已向股權市場融資800億美元,自由現金流持續告負的背景下,Alphabet表外承諾已突破1兆美元,成為首家單一公司表外承諾超過1兆美元的企業,達到10590億美元。
微軟新增350億美元,增幅6%,是其中表外承諾擴張相對保守的一家公司。三季度新簽資料中心租約約530億美元,其中170億美元已啟用並轉入資產負債表,尚未啟用租約由3290億增至3650億美元。需注意的是,微軟的採購與建設承諾每年僅在10-K中揭露一次,目前的2290億美元數字仍停留在6月底,實際數據屆時大概率大幅上修。即便如此,這家「最純粹」的超大規模雲企業近期仍需發行250億美元債券融資。
SpaceX新增510億美元,增幅174%,增速最為激進。其表外承諾由二季度末的290億美元增至三季度末400億美元,再至10月26日經由8-K文件披露的400億美元Apollo GPU主融資租賃協議(租期訂於2027年上半年啟動執行),總規模一舉衝至800億美元。
評級機構定義不一,市場開始自行定價
高盛的Amanda Lynam指出,若將五家主要超大規模雲端企業的表外租賃與採購承諾合併統計,相關規模自2023年以來已成長八倍。然而,此一風險曝險在評級體系中並無一致處理:標普在計算槓桿時會調整表外租賃,但穆迪和惠譽尚未跟進,評級方式的潛在改變因而成為眉角。
這種會計處理的不透明,已開始引發市場直接反應。分析機構Needham指出,一旦將表外負債納入計量,Meta的企業價值將提升35%。Meta財報揭露後CDS創高、隨即宣布大規模股權融資。Lynam亦強調,部分企業已明確表示需要在市場飽和前搶先鎖定資本,這一表述被視為Meta股權融資的直接註腳,而且未必是最後一例。
表外承諾膨脹的三大組成
從結構角度拆析這4.1兆美元,可見三大主線:
首先是尚未啟用的已簽署租約,總規模已達1.39兆美元,相較八月份的1.12兆美元再度擴張。這些資產往往由特殊目的公司(SPV)出資建置的數據中心外殼構成,只有正式通電啟用後,才會轉入公司資產負債表。
其次是採購承諾,規模為2.25兆美元,遠超八月底的1.73兆美元。這一類別涵蓋Meta重金鎖定的第三方雲端容量、亞馬遜新增的物業設備採購義務等項目。
第三是擔保及兜底承諾,已由1580億美元攀升至2730億美元,包含Alphabet的能源設備擔保及TPU硬體回購,以及Meta於兩個數據中心合資項目的剩餘價值擔保。
表外債務膨脹,市值同步蒸發
摩根士丹利曾在八月警告,這些承諾於算力供應緊縮期間具有「戰略價值」,但「一旦供需關係比預期更快回歸正常,企業勢必需為過剩產能埋單,或嘗試重新協議合約條件」。
市場已開始給出答案。Alphabet本月股價經歷創紀錄單日暴跌,亞馬遜持續走低,納斯達克100指數成分股本月合計市值蒸發逾1.2兆美元。
換句話說,一季內,大型科技公司新增約1兆美元表外負債;一個月內,這些企業市值縮水同樣超過1兆美元。表外承諾並不會因股價波動而消失,到期必須履行。當前的核心焦點在於:AI商業化收入能否在下一輪承諾潮來臨前成功追趕——而下個10-Q報告季,距今已不遠。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
蘋果(AAPL)FY2026 Q4財報前瞻:iPhone Duo/18系列量減價增撐起新財年
90天暴增近1萬億!AI表外負債悄然突破4.1萬億美元
AI基建熱潮正催生鉅額表外負擔,七家科技公司相關承諾已達4.11萬億美元,約90天激增近1萬億美元,遠超表內債務。數據中心租約、採購義務與擔保持續擴張,評級機構標準尚不統一,市場開始擔憂:若AI收入增長趕不上承諾兌現,鉅額支出或將反噬企業現金流與估值。

當週美股宏觀前瞻重點(11月2日-11月6日)
一生難癒:高盛發現被AI取代的工人通常再就業困難,且往往落入AI的下一個獵場
AI裁員正向全行業蔓延!高盛警告,被淘汰者正陷入「入職即入坑」的死循環:不僅再就業艱難,且75%會再次落入AI的替代射程。更危險的是,一旦經濟下行,積壓的千萬級AI裁員恐集中引爆,真正的失業風暴才剛剛開始。

加密貨幣價格
更多


