
蘋果(AAPL)FY2026 Q4財報前瞻:iPhone Duo/18系列量減價增撐起新財年
 2026/11/01 12:44
🔥 美股熱點雷達已上線! 3 大美股主線 + 6 隻精選個股 + 7 大事件日曆,本週美股機會在哪? 點擊連結一圖看完 22 個交易方向→
1. 投資要點速覽
蘋果(AAPL.US)將於美東時間2026年11月2日盤後發布2026財年第四季度業績。市場共識預期總營收約1133.22億美元(+10.6% YoY),每股收益1.979美元(+7.0% YoY)。高盛預計營收1135.98億美元(+11% YoY),略高於共識並處於公司9%—11%指引上端,EPS 2.01美元,維持「買入」評級並將12個月目標價由360美元上調至390美元。本次財報核心在於驗證iPhone 18系列「量減價增」能否兌現、Duo摺疊螢幕早期需求強度,以及供應約束下服務業務韌性與下一季度指引態度。
2. 四大關注焦點
焦點1:iPhone 18系列量減價增與結構優化
iPhone仍是核心驅動力。高盛預計Q4 iPhone營收565.61億美元(+15% YoY),與共識及管理層「mid-teens」指引一致。出貨量預計同比下降約4%(至約5730萬部),但均價同比上升約20%,形成「量減價增」。出貨下滑主因發布周期拆分(基礎款缺席)、行業內存與零件供應受限,以及整體漲價壓制需求;部分被iPhone 17餘熱和18 Pro系列(尤其中國與印度)首發對沖。對比行業智慧型手機出貨大幅下滑(約-20%至-22%),蘋果市佔由18.2%升至22.4%,展現相對韌性。需關注實際出貨結構是否進一步向Pro/Pro Max傾斜,以及漲價收益僅部分兌現帶來的短期毛利壓力。
焦點2:供應約束、交期與Duo早期需求信號
供應受限是本季關鍵變數。蘋果自研SoC先進製程產能緊張,疊加DRAM供應可能延遲A20 Pro機型組裝、Duo量產良率仍偏低,管理層已提示約束將環比顯著加劇。高盛交期追蹤顯示,iPhone 18 Pro系列前42天全球平均交期24天,略低於上代且回落更快;Pro Max相對更為堅挺。Duo預購首周全球平均候期約100天,各區域基本一致,早期需求不弱:中國首周18 Pro系列銷量同比+12%,占當季中國智慧型手機銷量約33%;印度首日初估+15%至+28%。供應鏈回饋顯示 Pro Max 訂單上調10%—15%、Duo上調30%,而18 Pro下調,總量持平但結構向高價傾斜。交期受渠道庫存與供應能力影響較大,需結合電話會管理層表述判斷真實需求。
焦點3:服務業務韌性與Mac/iPad價格對沖
服務預計同比增約10%,與共識及公司指引吻合(公司此前指引約9.5%,已計入環比約2.5個百分點匯率逆風)。高盛預計服務營收約315.21億美元,其中App Store增速放緩至約+2%,TAC(谷歌分成)約+11%,訂閱服務約+22%。Mac是分歧較大領域:高盛預計營收約86.83億美元、同比持平,低於共識的+12%;出貨量降約12%,靠6月平均約18%提價對沖。iPad則相反,預計營收約73.98億美元(+6% YoY),高於共識的+1%,同樣受益於6月超20%的提價。服務的高毛利與裝置基數支撐是長期敘事核心,本季需觀察App Store與訂閱增速是否進一步承壓。
焦點4:毛利率、下季指引與估值重估空間
高盛預計毛利率47.8%,高於共識47.5%,接近公司47%—48%指引中值(剔除關稅退款後約46%—47%)。營運支出預計落在191億—194億美元區間內。更關鍵的是下一季度:高盛對F1Q27更為保守(EPS 2.88美元、營收1512億美元、毛利率46.8%),均低於共識,預計公司給出的營收指引為同比低至中個位數增長。高盛上調目標價主因Duo推出後對iPhone換新周期信心增強,對應估值倍數由37倍提升至40倍(NTM+1Y),而非盈利預測上修。電話會對12月季度指引與供應緩解節奏的表述,將直接影響短期情緒與估值消化。
3. 風險與機會並存
上行催化劑:
- iPhone營收增速明顯超15%,且Pro/Pro Max 與 Duo 結構優化超預期,驗證量減價增邏輯。
- 服務維持雙位數增長、毛利率接近指引上端,並給出相對積極的下一季度展望。
- Duo 早期需求強勁信號(候期、區域銷量)強化市場對新形態換機周期的預期。
下行風險:
- 出貨量下滑幅度超預期或漲價抑制需求顯現,導致iPhone營收低於mid-teens。
- 供應約束持續加劇,或僅給出謹慎的低個位數增長指引,引發對假期旺季的擔憂。
- App Store增速進一步放緩、匯率及成本壓力超預期,拖累整體毛利率與盈利質量。
4. 交易策略建議
多頭邏輯: 若iPhone與總營收明顯超共識、毛利率穩健,且管理層對Duo需求與12月季度指引態度積極,可能強化「硬體周期+服務韌性」敘事,支撐估值修復與目標價上調邏輯。
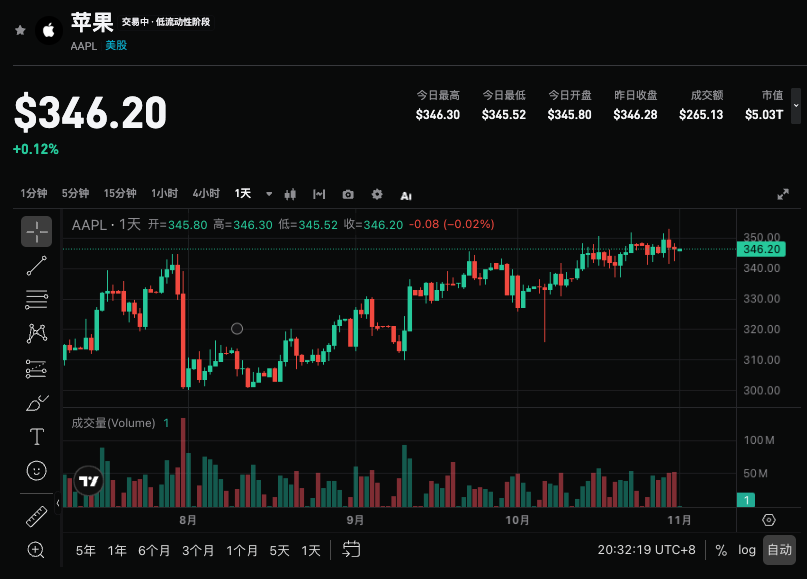
空頭風險: 若核心數據僅符合或略低於預期、供應約束表述悲觀,或下一季度指引偏弱,可能引發獲利了結,尤其在股價已處相對高位背景下。
關鍵數據:
- 總營收及同比增速、iPhone營收與出貨/均價結構
- 服務營收增速與App Store/訂閱細分表現
- 毛利率與營運支出執行情況
- 下一季度(F1Q27)營收指引與供應約束展望
操作建議: 業績超預期且指引積極時,可關注回調後的布局機會;若數據平淡或指引謹慎,留意短期波動風險,避免追高。倉位與止損需結合個人風險承受能力靈活調整。
免責聲明: 以上內容僅供參考,不作為投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
90天暴增近1萬億!AI表外負債悄然突破4.1萬億美元
AI基建熱潮正催生鉅額表外負擔,七家科技公司相關承諾已達4.11萬億美元,約90天激增近1萬億美元,遠超表內債務。數據中心租約、採購義務與擔保持續擴張,評級機構標準尚不統一,市場開始擔憂:若AI收入增長趕不上承諾兌現,鉅額支出或將反噬企業現金流與估值。

90天暴增近1萬億!AI表外負債悄然突破4.1萬億美元

當週美股宏觀前瞻重點(11月2日-11月6日)
一生難癒:高盛發現被AI取代的工人通常再就業困難,且往往落入AI的下一個獵場
AI裁員正向全行業蔓延!高盛警告,被淘汰者正陷入「入職即入坑」的死循環:不僅再就業艱難,且75%會再次落入AI的替代射程。更危險的是,一旦經濟下行,積壓的千萬級AI裁員恐集中引爆,真正的失業風暴才剛剛開始。

加密貨幣價格
更多


