
邁威爾為什麼要千億美元收購Lumentum?背後原因!

1150億美元收購,換來的卻是兩家公司股價一起大跌。Marvell為什麼還要買Lumentum?
這背後的判斷很直接:AI晶片再搶手,少了一顆關鍵雷射器,整套系統也可能無法交貨。Marvell想把這個供應瓶頸掌握在自己手裡,但股東擔心:為了不被上游卡住,它是不是付出了太高的代價?
1150億美元,Marvell要買下的,是一批客戶已經排隊訂到2029年的關鍵光元件產能。
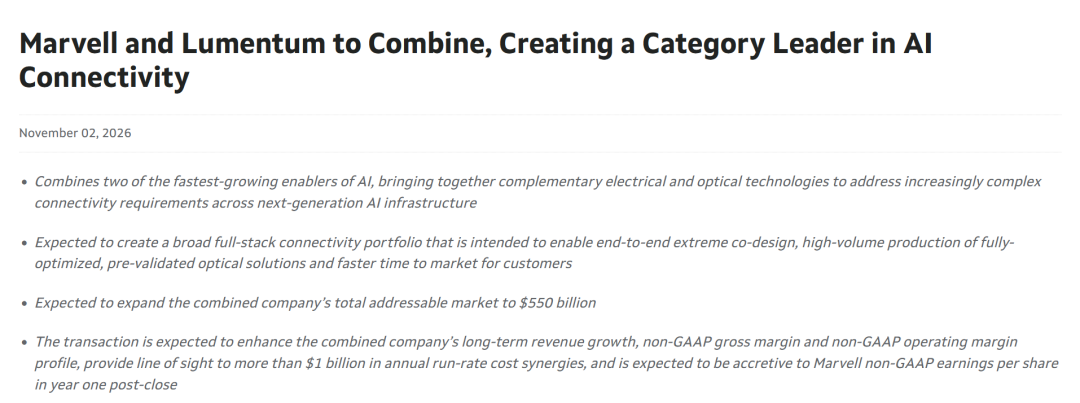
11月2日,Marvell(MRVL)宣布簽署協議,以全股票方式收購Lumentum(LITE),交易隱含企業價值約1150億美元,包含債務。注意,這並不是拿出1150億美元現金,也不代表交易已經完成,雙方預計在2028年上半年完成交割,仍需股東和監管批准。
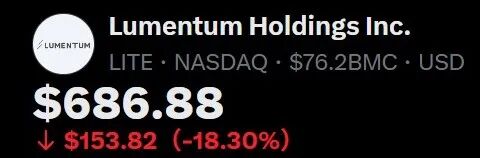
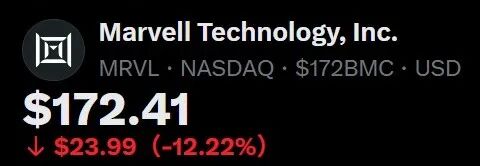
但市場並沒有為這筆大交易鼓掌。消息公布後,Marvell和Lumentum股價均大幅下跌。投資者認可光通訊的重要性,卻未必接受這筆收購的價格。
這才是我們需要拆解的兩件事:Marvell為什麼非買不可,以及股東是否值得為它付這麼多錢。
一、AI的瓶頸,正在從運算延伸到傳輸
AI集群越大,晶片之間交換資料的壓力就越大,光連接因此進入更多應用場景。Lumentum掌握的雷射器與相關製造能力,正是其中的關鍵環節。
美股投資網認為,Marvell想拿到的是客戶在運算晶片之外的新增預算:把互連晶片與光元件一起提供,爭取在同一套AI系統裡多做幾筆生意。
二、為什麼不採購,非要收購?
如果雷射器隨時能買到,簽採購合同當然比收購整家公司省事。
問題就在於,供應並不寬鬆。
Lumentum執行長此前表示,部分光學組件的產能已經排到2029年初,客戶開始鎖定2030年的訂單。
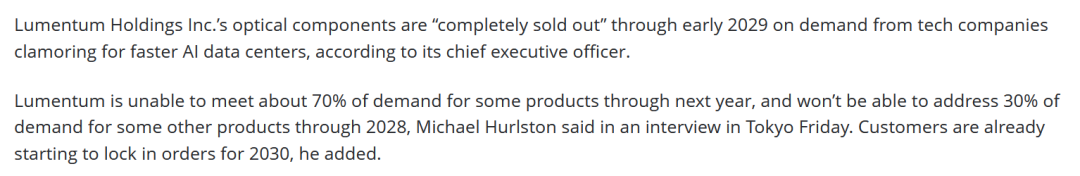
這意味著,Marvell即使拿到下游客戶的設計訂單,也依然需要上游元件配合,才能按計畫交付。
但收購的意義還不只是「保證有貨」。
Marvell專長互連晶片、網路交換和客製化晶片;Lumentum擁有雷射器、光收發器,以及磷化銦等專用製造能力。把這些環節放在一起,目標是讓電晶片與光元件從設計階段就共同最佳化,減少客戶自己拼接、驗證不同供應商產品的工作。
你可以這麼理解:從分開買零件,再花時間調校;到現在供應商直接交付一套已經搭配好的連接方案。
如果能做到,客戶買的不只是某顆晶片,還包括更快的產品上市速度、更穩定的交付,以及整套系統的效率。這些才可能形成持續的競爭優勢。
三、Marvell想改變與博通的競爭方式
這筆交易也讓Marvell有機會向更完整的AI連接供應商靠攏,強化與博通的競爭力。
當客戶設計下一代資料中心時,採購決策可能越來越看重整套方案能否協同,而不僅僅是單一元件的參數。
產品覆蓋越完整,就越有機會提前進入客戶的系統設計,也能承接更多環節的訂單。反過來,若只有其中一兩項產品,再優秀也可能受到其他供應環節限制。
這也是為什麼我認為,這筆收購不能只按「多買了一家雷射器公司」理解。Marvell是在爭取下一代AI基礎設施中的更大份額。
四、兩家公司為什麼一起跌?
最需要看懂的,是全股票交易的結構。
按照協議,每股Lumentum將換取4.5股Marvell股票。交易完成後,Lumentum原股東預計持有合併公司約33%的股權,Marvell原股東持有約67%。
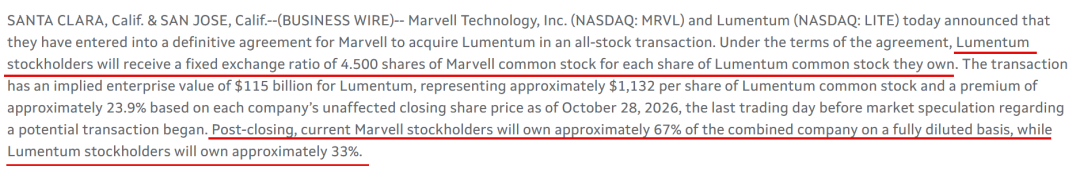
所以,Lumentum股東拿到的並不是固定金額的現金。Marvell股價下跌,4.5股Marvell股票所對應的價值也會下跌。這就是為什麼,收購消息公布後,買方和被收購方可以一起跌。
對Marvell股東來說,問題則是:讓出合併公司約三分之一的股權,換來的業務,能否帶來足夠的每股盈餘與現金流?
公司預計,合併能夠產生超過10億美元的年度成本協同,並在交割後第一年增厚非GAAP每股盈餘。
更何況,交易預計要到2028年上半年完成。在這期間,AI資本支出、光元件供應和技術路線都可能發生變化。
今天為稀缺產能付出的溢價,要靠未來多年的營運回報來收回。
我的判斷:方向合理,價格待證明
美股投資網認為,這筆交易強化了一個產業判斷:AI的投入正在向光連接擴散,關鍵元件和製造能力,越來越影響整個系統能否交付。
但我不會因為收購規模大,就直接看好Marvell,也不會因為Lumentum低於最初的隱含報價,就把差額當作確定收益。固定換股比例之下,買方股價本身就在改變交易價值。
接下來,我會盯緊三件事:
Lumentum擴產之後,能否把緊張的供應真正轉化為實際交付和現金收入。
雙方能否拿出聯合產品和客戶採用的證明,而不只是擴大後的市佔預估。
合併增加的利潤,能否覆蓋股權攤薄、整合成本以及後續製造投入。
我的態度是持續看好光連接的需求,但對這筆收購保持價格紀律。沒有更明確的獲利兌現路徑之前,我不會僅憑「AI需要光」就追買。
Marvell想用千億美元所買下的,是下一階段AI連接競爭中的主動權。對股東來說,最終要驗收的只有一件事:這份主動權,能不能讓自己持有的每一股賺得更多。
加入美股投資網VIP
獲得第一手華爾街消息,獨享量化投研工具
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
英特爾股價單月暴跌45%,PC仍占公司約一半營收、代工客戶信心動搖
英特爾PC市場持續疲弱、內存等零部件成本高企是主因,PC業務仍占總營收約一半。為緩解數據中心產能短缺,英特爾將部分俄勒岡州工廠產能從18A製程轉向Intel 3製程,代工信任再受考驗。專家稱,如果英特爾在滿足自身需求之外沒有多餘產能,那麼它算不上是一個可信賴的供應商。
野村:AI數據中心非常賺錢,科技股下跌是被市場「錯殺」了
野村表示,市場將科技巨頭的負自由現金流誤讀為「AI不賺錢」,其實是將利潤與現金流的概念根本混淆。AWS利潤率38.7%、Google Cloud同比暴增103%——雲端業務正大步向前,負自由現金流只是J曲線效應下的時間落差。野村直言,若股價因此下跌,正是長期投資者進場的良機。

Bitget UEX 日報|油價重挫逾7%;科技股反彈失守;蘋果與Palantir交出增長財報(2026年11月3日)
加密貨幣價格
更多


