
مورغان ستانلي: الآن ليس ٢٠٠٨، "الائتمان الخاص" ليس "القروض العقارية الثانوية"

تزايد موجة استرداد الصناديق يزيد من الضغط غير المسبوق الذي يشهده سوق الإقراض الخاص الأمريكي، لكن Morgan Stanley ترى أن الاضطرابات الأخيرة هي إعادة تسعير وتصحيح في المزاج وليست عمليات تصفية غير منظمة قد تؤدي إلى عواقب نظامية واسعة النطاق، كما أن البيئة الحالية للسوق ليست تكراراً لأزمة 2008 المالية.
ذكرت "أخبار وول ستريت" سابقاً أن مشاعر القلق تتزايد في سوق الإقراض الخاص في الولايات المتحدة. أسهم شركات تطوير الأعمال المدرجة (BDC) تتعرض لعمليات بيع متواصلة، كما تزايدت طلبات استرداد الصناديق الخاصة النصف سائلة وصناديق الإقراض الخاصة بشكل ملحوظ. آلية تقييد الاسترداد لبعض الصناديق تخضع حالياً للاختبار، وتتعرض نقاط الضعف مثل انكشاف القطاع البرمجي للفحص المتزايد.
ومع ذلك، تؤكد Morgan Stanley أنه من الضروري التمييز بين المخاطر الائتمانية البحتة والمخاطر النظامية، فآليات تقييد السيولة الحالية تعمل فعلاً على منع انتشار المخاطر إلى السوق الائتماني الأوسع.
على الرغم من تصاعد المخاطر الائتمانية للمقترضين الأصغر حجماً وقطاعات صناعية محددة، إلا أنه وبما أن نسب الرفع المالي للشركات بشكل عام لم تتوسع، وبما أن الجهاز المصرفي يتمتع بدرجة عالية من التحفظ تجاه المخاطر في هذا المجال، فمن غير المرجح أن تتطور الضغوط في هذه الفئة من الأصول إلى تهديد نظامي.
الرفع المالي النظامي لم يتوسع: المؤشرات الرئيسية لم تطلق إنذارات
القضية الأساسية في تقييم المخاطر النظامية هي: هل ارتفع معدل الرفع المالي العام بشكل ملحوظ؟ كانت إجابة Morgan Stanley هي لا.
تاريخياً، كان الارتفاع المستمر لإجمالي ديون الشركات نسبة إلى الناتج المحلي الإجمالي مؤشراً موثوقاً على تراكم الضغوط النظامية، لكن البيانات الحالية لا تدعم هذا القلق:
حتى مع احتساب نمو الإقراض الخاص، فإن نسبة القروض للشركات غير الاستثمارية إلى الناتج المحلي الإجمالي تكاد تكون مستقرة منذ عشرة أعوام؛
خلال السنوات الأخيرة انخفضت فعلياً نسبة الديون الشركات إلى الناتج المحلي الإجمالي؛
كما تباطأ نمو السندات ذات العائد المرتفع والقروض الرافعة بشكل ملحوظ.
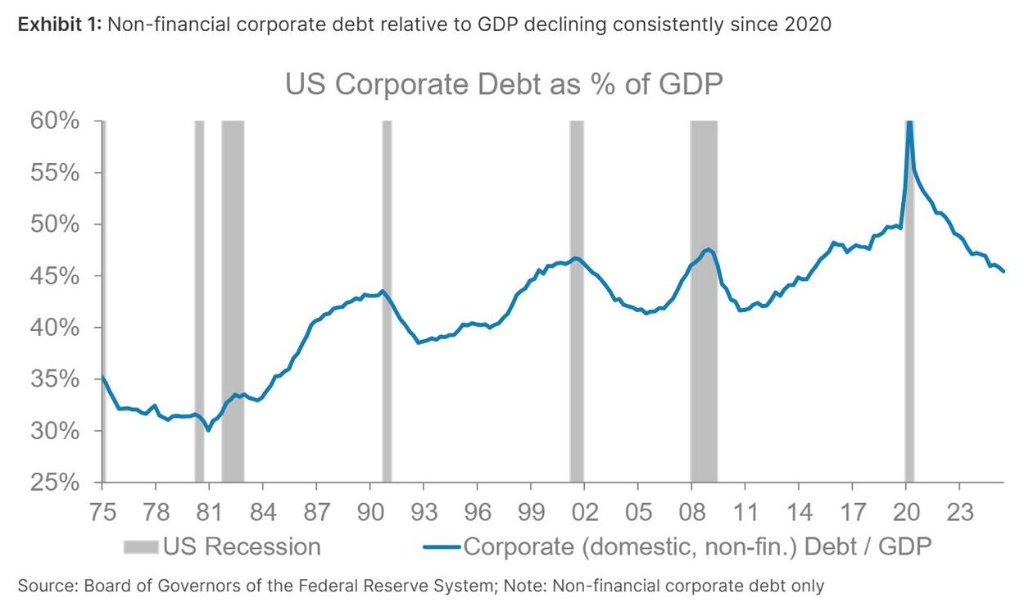
تشير Morgan Stanley إلى أن صعود الإقراض الخاص يُعد في جوهره تحولاً في هيكل الوساطة الائتمانية - حيث انسحبت البنوك من بعض الأسواق بعد تشديد اللوائح التنظيمية بعد الأزمة المالية، وقامت جهات الإقراض غير المصرفية بسد هذه الفجوة - وليس توسعاً نظامياً عاماً للرفع المالي.
انكشاف البنوك على الإقراض الخاص: غير مباشر، بأولوية، وبه هامش أمان كافٍ
مصدر قلق آخر في السوق هو: هل يمكن أن تنتقل ضغوط الإقراض الخاص إلى النظام البنكي؟ ترى Morgan Stanley أن هذه القناة أقل بكثير مما كانت عليه قبل 2008.
الفرق الرئيسي يكمن في:
نسبة الدين إلى حقوق الملكية في BDC غالبا لا تتجاوز ضعفين، ونسبة الرفع المالي في صناديق الإقراض الخاص أيضاً حذرة وتخضع لرقابة صارمة؛
البنوك بالفعل تقدم تمويلاً إلى جهات الإقراض الخاص، ولكن ذلك يصنف "رفعاً من الخلف" (back-leverage)، وليس انكشافاً ائتمانياً مباشراً - حيث أن هناك نسب سداد مسبق محافظة، وأولوية في الترتيب، وحماية صارمة من خلال الضمانات والعقود؛
مقارنة بذلك، كانت نسب رفع البنوك نفسها ما قبل الأزمة عدة أضعاف المستويات الحالية، مع حملها المباشر لمخاطر ائتمانية مرتفعة على ميزانياتها العمومية.
لذلك ترى Morgan Stanley أن انكشاف البنوك على الإقراض الخاص غير مباشر، بأولوية، وبه هامش حماية كافٍ، وهو ما خفض بدرجة كبيرة من احتمال انتقال ضغوط الإقراض الخاص إلى قطاع البنوك أو تحوّلها إلى حدث نظامي.
بوابات الاسترداد "Gates" خاصية تصميمية وليست فشلاً في النظام
قيام بعض مديري الإقراض الخاص مؤخراً بتفعيل قيود على الاسترداد أثار هلع المستثمرين. وقدمت Morgan Stanley تفسيراً مختلفاً لهذا الأمر:
البوابات "Gates" ليست إشارة إلى فشل هيكلي بل تجسّد عمل الهيكل حسب التصميم - إنها خاصية وليست عيباً.
الهدف الأساسي من هذه الأدوات هو تفادي البيع الجماعي غير المنضبط للقروض غير السائلة في أوقات الضغط. اختيار المدير تفعيل البوابة ليس لأنه انهيار في المحفظة الاستثمارية، بل لحماية المستثمرين الباقين ومنع إجبار المؤسسة على تصفية الأصول بأسعار غير مواتية.
والتأثير الفعلي لهذه الآلية هو حصر الضغط داخل الوعاء الواحد وتوزيعه زمنياً، ما يقلل بشكل كبير من خطر العدوى السعرية أو الانتقال غير المنظم إلى السوق الائتماني الأوسع.
وينطبق نفس المنطق على CLO الخاص (آلية إعادة توجيه التدفقات النقدية المهيكلة) وشركات التأمين (تحظى بحماية من الغرامات عند السحب، وتسهيلات سيولة، وتوزيع مناسب للأصول السائلة، ما يوفر عدة خطوط دفاع قبل اضطرارها لبيع أصول غير سائلة من الفئة الثالثة).
الخطر الائتماني موجود فعلاً: انكشاف قطاع البرمجيات هو الخطر الجوهري
لم تتجاهل Morgan Stanley المخاطر الحقيقية التي يواجهها الإقراض الخاص:
حجم المقترضين في الإقراض الخاص غالباً صغير، ومؤشرات الرفع المالي والتغطية أقرب للطرف الأضعف من التصنيف الائتماني؛
ولدى الإقراض الخاص انكشاف كبير على قطاع البرمجيات، كما أن مخاطر الذكاء الاصطناعي المدمرة لا يمكن تجاهلها - وهذا أحد "خطوط الصدع" الأساسية التي يركز عليها السوق حالياً.
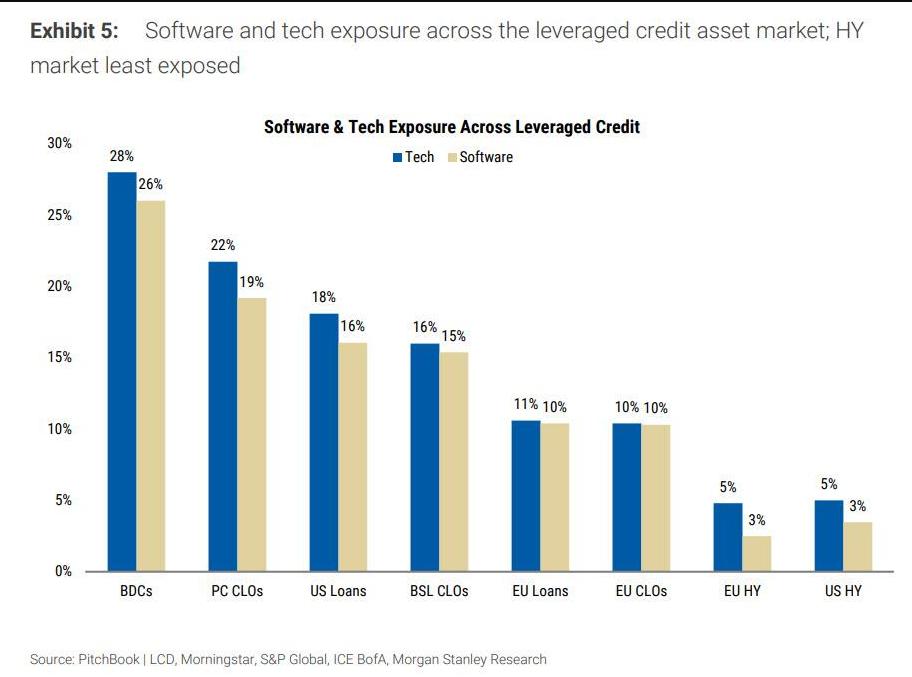
يرى Vishwanath Tirupattur أن فئة الأصول هذه تمر بدورة ائتمانية حقيقية وسيظهر فيها رابحون وخاسرون، إلا أن الأدلة الحالية لا تشير إلى أن هذه الضغوط تتطور إلى تهديد نظامي. بالنسبة للمستثمرين، فإن المخاطر الجزئية للإقراض الخاص واضحة، لكن المخاوف من تحوله إلى خطر نظامي مبالغ فيها كثيراً.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
رئيس صناديق التحوط في Goldman Sachs: "خيارات اليوم الصفري" تقلل تقلبات سوق الأسهم الأمريكية، والتكنولوجيا والطاقة ما تزالان الخيار الأفضل
سجل مؤشر S&P 500 أقل من 1% من التقلبات اليومية لمدة 27 جلسة متتالية، في أطول فترة تقلب منخفض منذ جائحة كورونا. حذرت Goldman Sachs من أن هذا "الهدوء" هو نتيجة استراتيجية الخيارات اليومية التي أجبرت السوق على البقاء في حالة جمود، وعندما يظهر أي محفز، ستنطلق الطاقة المضغوطة للتقلب بشكل مركز. في الوقت نفسه، توقعات رفع الفائدة في سبتمبر تتصاعد، المشاعر وصلت لأدنى مستوياتها هذا العام، ومخاطر استدامة المالية العامة تظل قائمة. إلى متى سيستمر غليان هذا القدر المتزايد حرارة؟
هل ستأتي موجة بيع جديدة؟ الخصم القوي لسوق الذكاء الاصطناعي يظهر أخيراً — "مرساة تسعير الأصول العالمية" تتجاوز حاجز الـ 5% البرتقالي
بعد أن عادت عوائد السندات الأمريكية لمدة 10 سنوات لتتجاوز حاجز الـ5% الحاسم، من المرجح أن يبدأ فترة من التقلبات العالية والانقسام المتسارع في أداء الأصول، خاصة قبل أن تهدأ صدمة الطاقة والعجز المالي الأمريكي الآخذ في الاتساع بشكل واضح؛ وتبقى الشروط غير كافية لتكرار الانخفاض الحاد في العوائد الذي حدث في نهاية عام 2023 بسرعة.

تنشر Anthropic مرة أخرى: كيف سيكون الاقتصاد في عصر الذكاء الاصطناعي؟
أصدر فريق الاقتصاد في Anthropic نموذج سيناريوهات اقتصادية للذكاء الاصطناعي، يتناول ثلاثة سيناريوهات: نمو تدريجي معتدل، تحولات كبيرة تؤدي إلى مضاعفة الناتج المحلي الإجمالي، وسيناريو متطرف يشهد نموًا سنويًا بنسبة 15% ولكن مع خسارة كبيرة للوظائف المعرفية. يعتبر النموذج العمل "حزمة مهام"، ويحلل تعزيز واستبدال الذكاء الاصطناعي لمختلف أنواع المهام. تؤكد Anthropic أن المشهد الاقتصادي لعام 2030 ليس محسوماً، وأن المفتاح يكمن في كيفية ضمان استفادة الجميع من أرباح الذكاء الاصطناعي.
"الاتصالات الجديدة للبنك المركزي الأمريكي": لا يوجد خيار أمام واش لمواصلة رفع أسعار الفائدة، وثقة ترامب تواجه اختباراً
يعتقد Nick Timiraos أن احتمال رفع الاحتياطي الفيدرالي لأسعار الفائدة هذا الأسبوع قد ارتفع بشكل كبير بعد أن جاءت بيانات مؤشر أسعار المستهلك لشهر أغسطس أعلى من المتوقع، وأن التصريحات الحازمة من واش حول التضخم جعلته تقريباً "بدون مفر". رفع أسعار الفائدة قبل سبعة أسابيع من الانتخابات سيختبر بشكل مباشر مدى استمرار "ثقة" ترامب به إذا قرر رفع الأسعار أو لا. في السابق، استخدم واش استراتيجية "قلة الكلام وتجنب الاستفزاز" للحفاظ على التوازن بين البيت الأبيض والاحتياطي الفيدرالي، لكن بعد هذا الاجتماع، الصمت لن يكون درعاً بعد الآن.
أسعار العملات المشفرة
المزيد


