
أحد كبار المسؤولين في الصناديق قال بصراحة: الذهب مرتبط بسمعة المالية الأمريكية، وهو الضمان النهائي للملاذ الآمن وليس سندات الولايات المتحدة

汇通网 18 سبتمبر—— بعد رفع الاحتياطي الفيدرالي لسعر الفائدة، تراجع العائد على سندات الخزانة الأمريكية لأجل 10 سنوات، لكن الرئيس التنفيذي لشركة Morton Wealth، جيف سارتي، يبقى متفائلاً بشأن الذهب. وأشار إلى أن الذهب هو أصل تأمين حصري ضد المخاطر، ويفوق قيمة سندات الخزانة الأمريكية في مواجهة المخاطر. إن مأزق الديون المرتفعة والعجز المرتفع في الولايات المتحدة يقلص من مساحة رفع الفائدة للفيدرالي، حيث تصبح المخاطر المالية هي جوهر المخاطر في السوق، ولم يعد اتجاه سعر الذهب يعتمد فقط على السياسة النقدية، بل يرتبط بمصداقية المالية الأمريكية، ما يجعل الاستثمار طويل الأمد في الذهب ميزة واضحة.
إجراءات الاحتياطي الفيدرالي للالتزام بإعادة التضخم إلى هدف 2% أعادت الثقة المفقودة منذ وقت طويل إلى منحنى العائد على السندات، وعاد العائد على سندات الخزانة الأمريكية لأجل 10 سنوات إلى ما دون 5%. ومع ذلك، قدم الرئيس التنفيذي لشركة Morton Wealth جيف سارتي (Jeff Sarti) وجهة نظر مختلفة،
الذهب ليس أصلاً ذا عائد، بل هو تأمين تحوطي ضمن المحفظة الاستثمارية
صرح جيف سارتي بأنه إذا كان عليه اختيار أحد الأصلين، فسيختار الذهب طويل الأمد دون تردد. وشرح أن كثيراً من المستثمرين يقعون في خطأ شائع بمقارنة الذهب، الذي لا يدر عائداً، مع سندات الخزانة التي تقدم عوائد ثابتة. المهمة الأساسية لسندات الخزانة الأمريكية هي توفير دخل فائدة مستقر للحاملين، بينما الذهب يؤدي دوراً جوهرياً مختلفاً في توزيع الأصول.
وذكر أن،
مساحة الفيدرالي في رفع الفائدة محدودة، وقيود الديون تحد من الخيارات السياسية
أعلن الاحتياطي الفيدرالي هذه المرة عن رفع سعر الفائدة القياسي بمقدار 25 نقطة أساس، ليصبح معدل الصناديق الفيدرالية بين 3.75% و4.00%. وتم إعلان هذا القرار الحازم عند الساعة الثانية صباحاً بتوقيت شرق آسيا، استناداً لكون معدل التضخم لا يزال أعلى بكثير من المستوى المستهدف للبنك المركزي. سجل مؤشر أسعار المستهلك الأمريكي في أغسطس ارتفاعاً شهرياً بنسبة 0.4%، وبلغ نحو 3.4% سنوياً خلال الاثني عشر شهراً الماضية، وارتفع التضخم الأساسي بنسبة 2.4% على أساس سنوي.
يوافق جيف سارتي على توجه الفيدرالي نحو سياسة نقدية مشددة، لكنه يتساءل عما إذا كان رفع الفائدة بمقدار 25 نقطة أساس في كل مرة أو حتى التكرار البسيط للزيادات يمكن أن يغير اتجاه التضخم فعلياً. في رأيه، تعتبر هذه الزيادات الصغيرة ضوضاء في السوق، في حين أن الإشارات الحقيقية المهمة تتركز على الجانب المالي. حجم الديون التي تثقل كاهل الاقتصاد والنظام المالي الأمريكي حالياً يفوق مثيله في الدورات التضخمية السابقة، ولم يعد بإمكان رئيس الفيدرالي الحالي تكرار نهج بول فولكر في رفع الفائدة بقوة،
حتى وإن أدى رفع الفائدة إلى زيادة تكلفة التمويل على الشركات الأمريكية والحكومة الاتحادية، لا يستطيع الفيدرالي ترك التضخم يرتفع، وتظل السياسة مائلة إلى الاستمرار في التشديد.
معضلات المالية الأمريكية معقدة، وقد تضطر سوق السندات لفرض الانضباط المالي
يرى جيف سارتي أن جوهر التناقض في السوق الآن تحول من السياسة النقدية إلى السياسة المالية. منح بيئة أسعار الفائدة المنخفضة للغاية لسنوات طويلة الحكومة الأمريكية القدرة على توسيع الإنفاق دون الشعور الفوري بضغط ارتفاع التكلفة التمويلية. ولتصحيح هذا الخلل، يجب تقليص الإنفاق المالي، لكن هذا الإجراء يكاد يكون مستحيلاً في البيئة الأمريكية الحالية.
وخلال الفترة المتوقعة، من المرجح أن تحافظ الولايات المتحدة على مستوى عجز مالي تريليوني، بينما يتقلص هامش مناورات الاحتياطي الفيدرالي. وصعوبة تعديل السياسة المالية على المدى القصير تدفع بالسياسة النقدية نحو الزاوية، وجميع البدائل المطروحة لها عيوبها، لذا قد تحول السلطة النهائية في التسعير إلى سوق السندات.
الخلاصة
استدامة المالية العامة ومصداقية الدولار الأمريكي أصبحتا الأساس المؤثر على سعر الذهب، ولم يعد الذهب يتبع فقط تقلبات السياسة النقدية للفيدرالي، بل أصبح أشبه بمراقب دقيق للسوق، يفلتر الضوضاء القصيرة الأمد ويقيس مدى ثقة المستثمرين العالميين في الدولار وسندات الخزانة الأمريكية كملاذ آمن. رفع الفائدة البسيط لا يثبت سوى عزم الفيدرالي المؤقت على مكافحة التضخم، لكنه لا يحل المشاكل المالية الهيكلية العميقة. القيمة الاستثمارية الطويلة الأمد للذهب لا تعتمد على رفع فائدة واحد بسيط، بل تتعلق بقدرة أمريكا على تصحيح التوقعات المالية الوطنية.
وفي الختام يقدم جيف سارتي نصيحة:
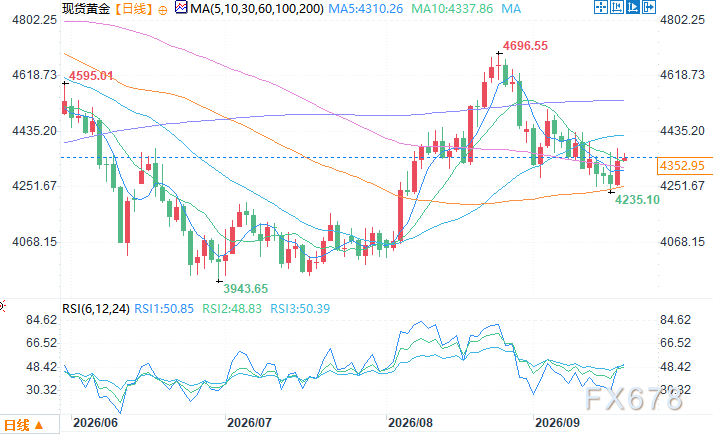
الرسم البياني اليومي للذهب الفوري، المصدر: إي هويتونغ
توقيت شرق آسيا 18 سبتمبر 9:50 صباحاً ذهب فوري يسجل 4347.95 دولار أمريكي للأوقية
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
بدأ الاحتياطي الفيدرالي رفع أسعار الفائدة، مما زاد من صعوبة القروض الخاصة
ارتفاع أسعار الفائدة بمثابة "الضربة الأخيرة"—تكلفة القروض المتحركة ارتفعت للشركات المُستثمَر فيها، وتكلفة تمويل المشترين المحتملين مرتفعة بحيث لا يرغبون في الاستحواذ. 349 مليار دولار من الأموال عالقة في صناديق "الزومبي"، وحوالي 500 مليار دولار من الصناديق تواجه خطر تجاوز المدة وعدم القدرة على الخروج من الاستثمارات. حجم جمع الأموال انخفض إلى أدنى مستوى منذ 2020، ومتوسط العائد بلغ فقط 7% وهو أدنى مستوى خلال 14 عامًا. من المتوقع أن تتركز موجة تخلف شركات البرمجيات عن السداد قبل عام 2028، وتقييمات القروض الخاصة شهدت انخفاضاً كبيراً.
اتجاهات التمويل وراء الانتعاش الكبير لقوة الحوسبة للذكاء الاصطناعي: تدفقات رأس المال من JP Morgan تكشف عن تضييق شراء المستثمرين الأفراد، وتدفق الأموال إلى شركات مثل NVIDIA وSanDisk وغيرها من الشركات الرئيسية في مجال الحوسبة
ما تم الكشف عنه ليس "انسحاب كامل للمستثمرين الأفراد من الذكاء الاصطناعي"، بل هو تباطؤ ملحوظ في وتيرة دخول السوق بشكل عام تحت ضغوط الاقتصاد الكلي، وتركيز أكبر في اختيار الأسهم الفردية. وبشأن قرار الاحتياطي الفيدرالي بالإجماع على رفع سعر الفائدة بمقدار 25 نقطة أساس ليصل إلى 3.75%—4.00%، ترى JPMorgan أنه إذا كان الأمر يقتصر على التراجع عن دورة رفع الفائدة الطفيفة التي جاءت "كتأمين" في العام الماضي، مع استمرار أرباح الشركات بقوة ودون حدوث تصعيد إضافي في أوضاع الشرق الأوسط، فلا يزال سوق الأسهم قادراً على استيعاب ارتفاع أسعار الفائدة.
أسعار العملات المشفرة
المزيد


