
تقرير أرباح الربع الثالث لعام 2026 لشركة جوجل (Alphabet): تراجع السهم بعد النتائج بنسبة -9%! الإيرادات بلغت 127.6 مليار دولار بزيادة 25% على أساس سنوي لكنها لم تحقق التوقعات، أعمال الحوسبة السحابية تضاعفت، لكن السيولة النقدية بدأت "تنفد"، والعائد على استثمارات الذكاء الاصطناعي محل تساؤل!
 2026/10/29 02:46
وجهات النظر الأساسية
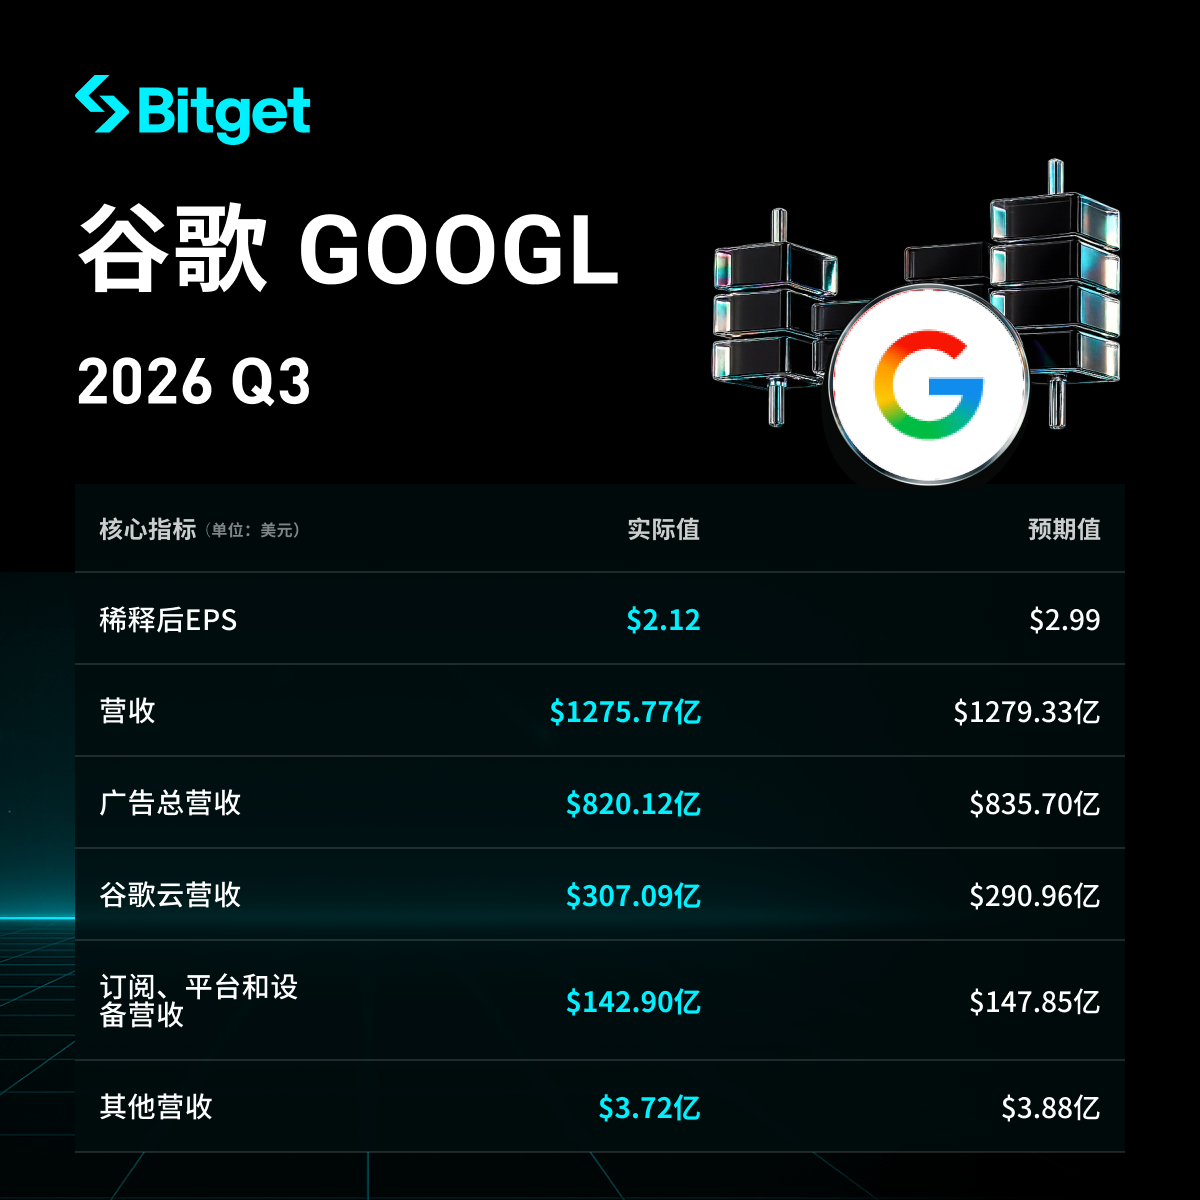
Google Alphabet حققت في الربع الثالث من هذا العام (يوليو-سبتمبر) حوالي 127.6 مليار دولار أمريكي، بزيادة 25% عن نفس الفترة من العام الماضي، وللربع الثالث عشر على التوالي تحقق نمواً مزدوج الرقم، مع إيرادات سنوية تجاوزت نصف تريليون دولار. ومع ذلك، هذا الرقم لا يزال أقل قليلاً من توقعات المحللين التي كانت حوالي 128.2 مليار دولار.
أما بالنسبة للأرباح، فالوضع ليس جيداً: صافي الربح حوالي 26.17 مليار دولار، بانخفاض حوالي 25% عن نفس الفترة من العام الماضي، وربحية السهم تبلغ فقط 2.12 دولار (وبعد التعديل تبلغ حوالي 2.67 دولار)، وكلاهما أقل بكثير من التوقعات. السبب الرئيسي هو خسارة استثمارية في الأسهم بلغت حوالي 8.7 مليار دولار (بينما حققت أرباحاً طائلة في الربع السابق). أرباح العمليات بلغت حوالي 40.6 مليار دولار، بنمو 30%، وهامش الربحية 31.8%.
الأداء الأبرز كان لخدمة Google Cloud، حيث تضاعفت الإيرادات وزادت بنسبة 103%. لكن نمو الإعلانات والبحث تباطأ بوضوح وكان أقل من المتوقع. والأهم من ذلك، التدفق النقدي الحر كان سلبياً للربع الثاني على التوالي، إذ أنفقت الشركة الكثير على الذكاء الاصطناعي ومراكز البيانات. ونتيجة لذلك، هبط سعر السهم بعد إغلاق السوق بنسبة 8%-10%، وبدأ المستثمرون يتساءلون: متى سيبدأ كل هذا الإنفاق الضخم في تحقيق عائد فعلي؟
التحليل التفصيلي
1. الأداء العام للإيرادات والأرباح
- إجمالي الإيرادات: 127.577 مليار دولار (مقابل 102.3 مليار دولار العام الماضي)، بنمو سنوي +25%، لكنها لم تحقق توقعات السوق التي كانت حوالي 128.2 مليار دولار. هذه هي المرة الأولى منذ أربع سنوات التي لم يتحقق فيها التوقع للأرباح والإيرادات.
- صافي الربح: 26.17 مليار دولار (بتراجع حوالي 25% عن العام الماضي)، وربحية السهم 2.12 دولار (مقابل 2.87 دولار العام الماضي). وعند استثناء تأثير خسائر الاستثمار في الأسهم، تبلغ ربحية السهم المعدلة حوالي 2.67 دولار، أي أقل أيضاً من المتوقع البالغ حوالي 3.02 دولار.
- أرباح العمليات (قدرة الشركة على كسب المال من عملها الرئيسي): 40.576 مليار دولار، بنمو سنوي 30%، وهامش الربح التشغيلي 31.8% (بارتفاع طفيف عن العام الماضي).
- التدفق النقدي التشغيلي: 42.29 مليار دولار، بانخفاض 13% عن العام الماضي.
- التدفق النقدي الحر (النقد المتاح فعلياً): سالب 9.065 مليار دولار (للربع الثاني على التوالي في المنطقة السلبية). وخلال الاثني عشر شهراً الماضية بلغ حوالي 19.7 مليار دولار فقط، بانخفاض 73% عن نفس الفترة من العام الماضي.
- أخرى: عدد الموظفين ارتفع إلى حوالي 205,000 (بزيادة تقارب 8%)، ونفقات البحث والتطوير زادت بنسبة 36%، ما يعني أن وتيرة الإنفاق تتجاوز وتيرة الكسب.
2. أداء Google Cloud
- الإيرادات: 30.709 مليار دولار، بنمو سنوي 103% (تضاعفت وتجاوزت التوقعات).
- أرباح العمليات: 11.121 مليار دولار، وارتفع هامش الربح من 23.7% العام الماضي إلى 36.2% حالياً.
- سبب النمو السريع: الطلب الشديد من العملاء المؤسسين على البنية التحتية للذكاء الاصطناعي وخدمات السحابة (بما في ذلك الأمن السيبراني والبيع بالتجزئة والقطاع المالي وغيرها من الصفقات طويلة الأجل)، كما ساهمت مبيعات نظام شرائح TPU الخاص بالشركة. Google Cloud تستحوذ حالياً على حصة سوقية متزايدة على حساب Amazon AWS وMicrosoft Azure. كما أن حجم الطلبات غير المنفذة (backlog) كبير جداً.
3. أداء الأقسام الأخرى
- إجمالي إيرادات قسم خدمات Google: 96.3 مليار دولار، بنمو سنوي 11%، وهو أقل من المتوقع.
- إيرادات البحث والخدمات ذات الصلة: 63.35 مليار دولار، بنمو سنوي 12% (أقل من المتوقع وأبطأ بكثير من الربع السابق الذي حقق نمواً بنسبة 17%). ومع ذلك صرحت الشركة أن معدل نمو عمليات البحث هو الأعلى خلال السنوات الخمس الماضية، والذكاء الاصطناعي حفز الاستخدام بدرجة أكبر.
- إعلانات YouTube: 11.2 مليار دولار، بارتفاع حوالي 9% (أقل من المتوقع وأقل من 10% المرجوة). عدد مشتركي YouTube Music وPremium (شاملاً التجريبيين) تجاوز 150 مليون.
- إجمالي إيرادات الإعلانات: حوالي 82 مليار دولار، بارتفاع سنوي 11%، وهو أقل من المتوقع.
- أخرى (الاشتراكات، الأجهزة...إلخ): حوالي 14.3 مليار دولار، بنمو 11%.
- إيرادات الأعمال الصغيرة الأخرى (Other Bets) ضئيلة جداً والخسائر توسعت.
4. خطة الإنفاق الرأسمالي (استثمارات ضخمة في الذكاء الاصطناعي ومراكز البيانات)
- الإنفاق الرأسمالي لهذا الربع: 51.355 مليار دولار، بزيادة سنوية 114% (مقابل 24 مليار دولار في نفس الفترة من العام الماضي)، وأنفقت بشكل رئيسي على مراكز البيانات والخوادم وأجهزة الشبكة.
- الإرشاد لإجمالي الإنفاق الرأسمالي للعام 2026: ثابت بين 195 و205 مليار دولار (سبق رفعه)، ومن المتوقع أن يتجاوز 200 مليار دولار لهذا العام.
- عام 2027: أعلنت الشركة بوضوح أن الإنفاق الرأسمالي "سيزداد بشكل كبير"، والتوقعات تشير إلى احتمال تجاوزه 300 مليار دولار.
- ببساطة: إنفاق الشركة على البنية التحتية للذكاء الاصطناعي يزداد بشكل ملحوظ وتجاوز بالفعل التدفق النقدي التشغيلي، ما أدى إلى أن التدفق النقدي الحر بات سلبياً.
| الإنفاق الرأسمالي | حوالي 51.4 مليار دولار | +114% |
| التدفق النقدي الحر | سالب حوالي 9.1 مليار دولار | من موجب إلى سالب |
5. التوقعات للربع القادم
الشركة لم تعلن عن توقعات محددة لإيرادات الربع الرابع. وذكرت الإدارة أن أسعار الصرف قد تشكل بعض الضغط، وأن نشاط البحث سيواجه مقارنة مع قاعدة مرتفعة للعام الماضي؛ وفي الوقت نفسه بدأت باستخدام بعض السعات السحابية من طرف ثالث، ما قد يؤثر مؤقتاً على هامش الربح. التوجيه للإنفاق الرأسمالي السنوي لم يتغير. وأكد المدير التنفيذي على التقدم الجيد في منتجات الذكاء الاصطناعي، مثل تطبيق Gemini الذي بلغ عدد مستخدميه الشهريين مليار مستخدم، وهو الأسرع نمواً في تاريخ الشركة.
6. خلفية السوق ومخاوف المستثمرين
التناقض الأساسي واضح: أعمال السحابة والطلب على الذكاء الاصطناعي قوي جداً، مع نمو وأرباح مرتفعة؛ لكن أعمال البحث والإعلانات التقليدية تباطأ نموها، وقد يستحوذ الذكاء الاصطناعي على جزء من هذا النشاط بنفسه. في الوقت نفسه، الشركة سجلت تدفق نقدي حر سلبي للربع الثاني على التوالي بينما استثمارات الذكاء الاصطناعي ضخمة، وبدأ المستثمرون يتساءلون: متى ستتحول كل هذه الأموال فعلياً إلى أرباح وتدفقات نقدية إضافية؟
والنتيجة أن السهم هبط بنسبة 8%-10% بعد الإغلاق، وابتلع معظم المكاسب المحققة خلال نصف العام الماضي. السوق اليوم أكثر قلقاً بشأن سرعة عائد الاستثمار في الذكاء الاصطناعي بدلاً من التركيز على نمو الإيرادات وحده.
إخلاء المسؤولية: محتوى هذا المقال للمرجعية فقط، ولا يشكل أي نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
ضغوط من التزامات الإنفاق المستقبلي البالغة 883 مليار دولار، أمازون تفتح قناة تمويل جديدة تصل إلى 80 مليار دولار لدعم توسع الذكاء الاصطناعي
حصلت أمازون على حد أقصى لقرض بقيمة 80 مليار دولار أمريكي لاستخدامه في شراء الأصول المتعلقة بالبنية التحتية التقنية، ويمكن استخدام أداة القرض هذه بين الربع الأول من العام المقبل والربع الثالث من العام الذي يليه. حتى نهاية سبتمبر من هذا العام، بلغ إجمالي الالتزامات الإنفاقية لأمازون 883 مليار دولار أمريكي، بزيادة 36% عن الثلاثة أشهر السابقة، وأكثر من ضعف ما كانت عليه قبل عام.
إنتل: أجهزة الحاسوب أولاً تنهار، التصنيع حسب الطلب "لاحقاً"
طلبات الخوادم لا تزال تنتظر في الطابور، وطلب AI لم ينهار، لكن ما تغير هو التسعير: أجهزة الكمبيوتر الشخصية مقيدة بتكلفة الذاكرة، وتوجيهات هامش الربح انخفضت، وخدمات التصنيع الخارجية لا تزال غير مذكورة في النماذج، ومن المحتمل أن يتجه التدفق النقدي الحر العام المقبل إلى السالب مرة أخرى. السوق لم تعد ترغب في دفع ثمن الجدول الزمني غير المحقق لخدمات التصنيع الخارجية أو لمعدل تعافي أجهزة الكمبيوتر الشخصية.
أسعار العملات المشفرة
المزيد


