
توقعات تقرير أرباح الربع الأول لشركة SanDisk (SNDK): هل يمكن الحفاظ على هامش الربح المرتفع في ظل نمو بنسبة 350% وتخزين AI؟
 2026/10/29 08:29
🔥 رادار الأسهم الأمريكية الساخنة أصبح متاحًا الآن! 3 محاور رئيسية للأسهم الأمريكية + 6 أسهم مختارة بعناية + 7 تقويم الأحداث الكبرى، أين تكمن فرص هذا الأسبوع في الأسهم الأمريكية؟ انقر على الرابط للاطلاع على 22 فرصة تداول في صورة واحدة→
1. نظرة سريعة على نقاط الاستثمار الأساسية
SanDisk (SNDK.US) ستعلن عن نتائج الربع الأول للسنة المالية 2027 بعد إغلاق السوق الأمريكية في 29 أكتوبر 2026، وسيعقد مؤتمر هاتفي في حوالي الساعة 4:30 مساءً بتوقيت الساحل الشرقي الأمريكي.
توجيهات الشركة للإيرادات تتوقع 10.3 إلى 10.8 مليار دولار أمريكي (وسطياً حوالي 10.55 مليار دولار أمريكي، على أساس سنوي تقريباً +357%)، وهوامش ربح إجمالية غير مبادئ GAAP عند 83%-85%، وربح السهم الواحد غير مبادئ GAAP عند 44-46 دولار أمريكي. توقعات وول ستريت للإيرادات حوالي 10.58-10.72 مليار دولار أمريكي (زيادات سنوية تتراوح بين +350% إلى +360%)، وEPS تقريباً 46.2–46.7 دولار أمريكي.
تأتي هذه النتائج المالية في سياق شح في توفير NAND وزيادة قوية في الطلب على مراكز بيانات الذكاء الاصطناعي، حيث يركز السوق على ما إذا كانت الإيرادات ستقترب أو تتجاوز الحد الأعلى للتوجيه، وما إذا كان يمكن الحفاظ على هامش الربح العالي، بالإضافة إلى دعم أعمال مراكز البيانات والعقود طويلة الأجل للنمو المستقبلي.
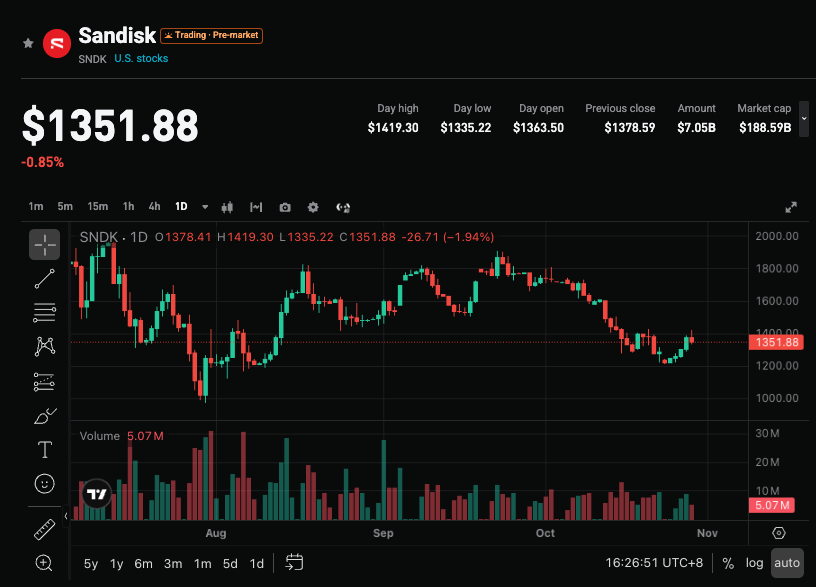
2. أربع محاور رئيسية للمتابعة
المحور الأول: النمو الاستثنائي للإيرادات وتحقيق التوجيهات
قيمة التوجيه المتوسطة تعادل نمواً سنوياً يبلغ تقريباً +357% والتوافق العام للسوق أعلى قليلاً من التوجيه. في الربع السابق (السنة المالية 2026 الربع الرابع)، وصلت الإيرادات إلى 8.97 مليار دولار أمريكي (بنسبة نمو ربعي +51% وسنوي +372%)، ويحتاج الربع الحالي إلى إثبات القدرة على الاستمرار بهذا النمو المرتفع. إذا اقتربت أو تجاوزت الإيرادات الفعلية 10.7 مليار دولار، سيعزز ذلك رواية الطلب المفاجئ على تخزين الذكاء الاصطناعي؛ أما إذا تم تحقيق الحد الأدنى فقط من التوجيه، فربما يثير ذلك القلق بشأن استمرار النمو.
المحور الثاني: القدرة الربحية المدعومة من هامش الربح وASP
تتوقع الشركة هامش ربح إجمالي غير مبادئ GAAP عند 83%-85%، والذي يقارب أعلى مستوى تم تحقيقه في الربع الماضي (84.6%). أسعار NAND المرتفعة المدفوعة بطلب مراكز بيانات الذكاء الاصطناعي هي الدافع الأساسي، ويعتقد بعض المحللين أن التسعير الأقوى من المتوقع قد يدفع النتائج لتجاوز التوافق. سيركز السوق على نسبة مساهمة الأسعار وحجم الإرساليات، وتحسين هيكل المنتجات (خصوصاً نسبة مراكز البيانات)، وما إذا كانت الربحية العالية مستدامة.
المحور الثالث: تطورات أعمال مراكز البيانات والعقود طويلة الأجل (NBM)
أصبحت مراكز البيانات دعامة أساسية للنمو، وشهدت الإيرادات ذات الصلة في السنة المالية الماضية زيادة سنوية كبيرة. وقعت الشركة بالفعل عدة عقود NBM طويلة الأجل مع العديد من العملاء، مما يؤمّن إيرادات مضمونة كبيرة (بمجموع كبير). في هذا التقرير المالي، سيتم مراقبة تغييرات نسبة شحنات وإيرادات مراكز البيانات، وتأثير تنفيذ العقود على وضوح الإيرادات. أي مساهمة تفوق التوقعات في مراكز البيانات ستعزز وضوح التقييم.
المحور الرابع: التوقعات السنوية وإشارات إعادة رأس المال
يركز السوق على تصريحات الإدارة بشأن التوجيه للربع القادم والسنة المالية، لا سيما بالنسبة لتوازن العرض والطلب على NAND واتجاه ASP والاستفادة من القدرات. كثفت الشركة عمليات إعادة شراء الأسهم في السابق، ووسط بيئة تدفق نقدي حر مرتفع، تعتبر قوة إعادة رأس المال أيضاً مؤشرًا لمعنويات السوق. إذا تم رفع التوقعات السنوية أو الإفصاح عن معلومات إيجابية حول القدرة/العقود، فقد يدعم ذلك سعر السهم؛ بينما الحذر في التوجيه قد يضغط على القيم المرتفعة.
3. المخاطر والفرص متلازمة
محفزات الصعود:
- إيرادات وربحية السهم تتجاوز التوافق بشكل كبير (خصوصاً الإيرادات تقترب أو تتجاوز 10.8 مليار دولار أمريكي وEPS يتجاوز 47 دولارًا أمريكياً) مع رفع التوجيه المستقبلي.
- ارتفاع نسبة مساهمة مراكز البيانات، أداء أقوى من المتوقع للعقود طويلة الأجل، والحفاظ على هامش ربح إجمالي عند أو أعلى من الحد الأعلى للتوجيه.
- استمرار قوة أسعار وطلب NAND، وتوقعات وول ستريت بدورة فائقة لتخزين الذكاء الاصطناعي تتعزز أكثر.
مخاطر الهبوط:
- تحقيق الإيرادات فقط لتوافق التوجيه أو الحد الأدنى، دون تجاوز التوقعات، مما يثير القلق حول بطء زخم النمو.
- انخفاض هامش الربح على أساس ربعي أو ظهور إشارات ذروة في ASP، متزامنة مع الضغط المرتفع لجني الأرباح بعد ارتفاع سعر السهم سابقًا.
- تقلبات خيارات عالية ضمنية (حوالي 10%-12%)، وإذا كانت البيانات عادية فقد يؤدي ذلك إلى تكبير التراجع القصير الأجل.
4. توصيات إستراتيجية التداول
منطق الاتجاه الصاعد: إذا جاءت الإيرادات والأرباح أعلى من التوقعات، وأرسلت الإدارة إشارات إيجابية حول الطلب على مراكز البيانات، وتنفيذ العقود، والتوجيه المستقبلي، فقد يعزز ذلك ثقة السوق في ازدهار NAND وقدرة الشركة على التسعير ويدعم إعادة تقييم السهم.
مخاطر الاتجاه الهابط: إذا كانت البيانات الأساسية فقط ضمن أو أقل بقليل من التوقعات، وتعرض هامش الربح للضغط أو جاء التوجيه بحذر، إلى جانب بيئة التقلبات العالية، فقد يؤدي ذلك إلى تراجع قصير الأجل.
البيانات الجوهرية:
- إجمالي الإيرادات ومعدلات النمو السنوي/الفصلي
- هامش الربح الإجمالي غير مبادئ GAAP وربحية السهم
- أداء نسبة أعمال مراكز البيانات
- هل تم رفع التوجيه للفصول القادمة أو للسنة كاملة
نصائح التداول: عندما تكون النتائج أفضل من التوقعات والتوجيه إيجابي، يمكن متابعة فرص الشراء بعد التراجع؛ أما في حال كانت البيانات عادية أو التوجيه ضعيف، يجب الانتباه لمخاطر التقلبات القصيرة وعدم الشراء عند مستويات مرتفعة. يجب تعديل مستوى المركز ووقف الخسارة ديناميكيًا بناءً على قدرة التحمل الفردي للمخاطر.
تنويه: ما ورد أعلاه هو للمراجعة فقط ولا يعتبر نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
يرى وول ستريت طموحات AWS، لكنه لا يستطيع رؤية مستقبل قطاع الإعلانات في أمازون
تشير النتائج المالية للربع الثالث لشركة Amazon إلى تناقض حاد؛ حيث ارتفعت الطلبات المتراكمة لخدمة AWS بنسبة 189% لتصل إلى 578 مليار دولار، وتعهد المدير التنفيذي بشكل نادر بأن تحقق الشركة نمواً يتجاوز 40% في عامي 2027-2028، وتسعى لتحقيق إيرادات تريليونية خلال الخمس إلى عشر سنوات المقبلة. في المقابل، انخفض معدل نمو قطاع الإعلانات من 26% إلى 12% بشكل مفاجئ، وبلغ الإنفاق الرأسمالي 77.3 مليار دولار، متجاوزاً التوقعات بكثير، مما أدى إلى هبوط كبير في سعر السهم بنسبة 7% بعد التداول. في حين حافظت المؤسسات المالية الكبرى في وول ستريت على توصية الشراء، إلا أنها اعترفت بأن وكلاء الذكاء الاصطناعي يشكلون خطراً هيكلياً على بيئة الإعلانات، وهي قضية لم تُحل حتى الآن.
الاستثمار والصادرات كلاهما متراجعان! الناتج المحلي الإجمالي الفرنسي ينكمش بشكل غير متوقع في الربع الثالث، وإصلاح المالية العامة يزداد صعوبة
تقلص الاقتصاد الفرنسي بشكل غير متوقع في الربع الثالث، وسط ارتفاع تكاليف الاقتراض، واحتجاجات عنيفة، بالإضافة إلى حالة عدم اليقين السياسي والمالي.

ورقة رابحة للنمو خارج التداول بالذكاء الاصطناعي! دواء إنقاص الوزن من Eli Lilly (LLY.US) يسجل ارتفاعًا كبيرًا مع منتجات جديدة قادمة، وجي بي مورغان يرفع السعر المستهدف إلى 1650 دولارًا
ارتفعت شركة Eli Lilly، الرائدة في مجال الرعاية الصحية الأمريكية، بنسبة 6.63% لتغلق عند 1373.70 دولار، وذلك رغم انخفاض مؤشر ناسداك 100 بنسبة 1.38% ومؤشر فيلادلفيا لأشباه الموصلات بنسبة 1.42%.
أسعار العملات المشفرة
المزيد


