
الربع الثالث لشركة أمازون: AWS تحقق أسرع نمو منذ خمس سنوات، وأعلى هامش ربح تاريخي، لكن التدفق النقدي وإنفاق الذكاء الاصطناعي يشكلان أكبر المخاوف، وانخفاض الأسهم بأكثر من 7% بعد ساعات التداول!
 2026/10/30 02:53
🔥 رادار الأسهم الأمريكية الساخنة تم إطلاقه! 3 مسارات رئيسية لسوق الأسهم الأمريكية + 6 أسهم منتقاة بعناية + 7 تقاويم لأحداث كبرى، أين تكمن فرص الأسهم الأمريكية هذا الأسبوع؟ اضغط على الرابط لرؤية كل 22 اتجاه تداول في صورة واحدة→
وجهات النظر الرئيسية
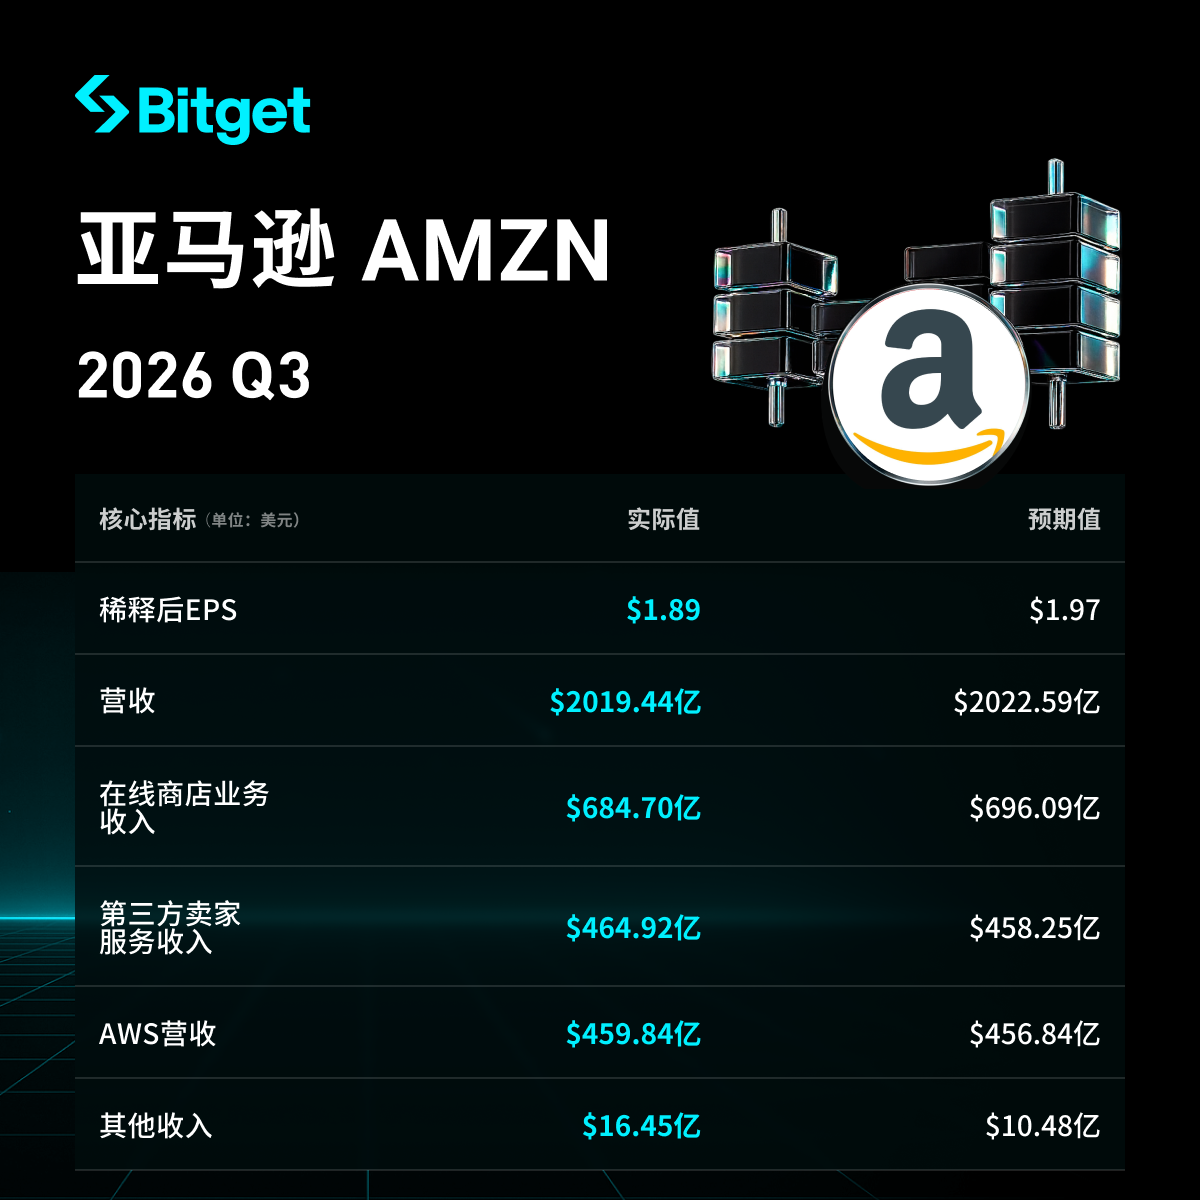
Amazon في الربع الثالث من عام 2026 (حتى 30 سبتمبر) بلغت صافي المبيعات 201.94 مليار دولار أمريكي، بزيادة سنوية 12% (13% دون تأثير تقلبات سعر الصرف)، وجاءت أقل بقليل من توقعات المحللين؛ ربحية السهم المخففة 1.89 دولار بتراجع يقارب 3.1% عن العام الماضي وأقل من التوقعات البالغة 1.96 دولار. الربح التشغيلي بلغ 28.08 مليار دولار بارتفاع سنوي حوالي 61.5% وهامش ربح تشغيلي 13.9% محققا أعلى مستوى في تاريخ الشركة. صافي مبيعات AWS بلغ 45.98 مليار دولار بزيادة سنوية 39.3%، وهو الأسرع في خمسة أعوام على صعيد الربع الواحد، بمعدل تشغيل سنوي 184 مليار دولار، مساهماً بحوالي 63% من إجمالي الربح التشغيلي.
ومع ذلك، لم تزد المبيعات الإلكترونية سوى 2% (أدنى معدل نمو ربعي منذ بداية 2023)، كما جاءت عائدات الإعلانات أقل من المتوقع، في حين تجاوزت النفقات الرأسمالية 77.26 مليار دولار بكثير التوقعات، وسجل التدفق النقدي الحر في الأعوام الـ12 المنتهية عجزاً بقيمة 42.36 مليار دولار (للموسم الثاني على التوالي، بينما كان إيجابياً العام الماضي). تراجعت الأسهم بأكثر من 10% في التداولات بعد الإغلاق لتنهي الجلسة منخفضة أكثر من 4% (حيث سجل السهم انخفاضاً بنحو 4.25% خلال التداول الطبيعي)، متسبباً بقلق المستثمرين حول دورة استعادة الاستثمارات في الذكاء الاصطناعي وضغوط التدفق النقدي.
التحليل التفصيلي
- أداء الإيرادات الإجمالية والأرباح
- صافي المبيعات: 201.94 مليار دولار (دقيق: 201.944 مليار دولار)، بزيادة سنوية 12% (نفس الفترة من العام الماضي 180.17 مليار دولار)، مع استبعاد تأثير العملة (حوالي 0.9 مليار دولار) تبلغ الزيادة 13%؛ وإذا استُبعد اختلاف توقيت Prime Day (حيث جرى تقديم الحدث لمعظم الأسواق الكبرى في الربع الثاني هذا العام مقارنة بكلياً الربع الثالث للعام الماضي)، يرتفع معدل النمو بنحو 400 نقطة أساس. جاء أقل بقليل من توقعات المحللين بين 202.26 - 203.31 مليار دولار.
- ربحية السهم المخففة: 1.89 دولار بانخفاض حوالي 3.1% (مقارنة بـ 1.95 دولار لنفس الفترة العام الماضي)، وأقل من التوقعات البالغة 1.96 دولار. صافي الأرباح 20.69 مليار دولار، أقل من 21.19 مليار دولار لنفس الفترة العام الماضي (والذي تضمن أرباحاً غير تشغيلية قبل الضرائب من استثمار في Anthropic بلغت قرابة 9.5 مليار دولار).
- الربح التشغيلي: 28.08 مليار دولار بزيادة سنوية 61.5% (مقابل 17.42 مليار دولار العام الماضي)، وهامش ربح تشغيلي 13.9% وهو الأعلى في تاريخ الشركة؛ ويفوق توقعات السوق بأكثر من 7%.
- التدفق النقدي التشغيلي (آخر 12 شهر): 168.3 مليار دولار، بزيادة سنوية 29%.
- التدفق النقدي الحر (آخر 12 شهر): عجز 42.36 مليار دولار (دقيق: -42.4 مليار دولار)، أي 5.6 مرة أكبر من العجز في الربع الثاني البالغ 7.6 مليار دولار، فيما كان إيجابياً بقيمة 14.79 مليار دولار لنفس الفترة العام الماضي؛ وللموسم الثاني على التوالي تأتي القيم سلبية.
- محركات الأداء: تحسن الأرباح يعود إلى تعزيز كفاءة التنفيذ والمبيعات والتسويق والنفقات الإدارية؛ اختلاف توقيت Prime Day حد من معدل النمو السنوي؛ وتنخفض أرباح صافي الأرباح بسبب قاعدة النمو العالية للأرباح غير التشغيلية العام الماضي.
- أداء أعمال AWS
- صافي المبيعات: 45.98 مليار دولار بنمو سنوي 39.3% (33.01 مليار دولار لنفس الفترة من العام الماضي)، أعلى من توقع المحللين البالغ 45.4 مليار دولار، مسجلاً أعلى معدل نمو ربعي خلال خمس سنوات (مقارنة بنمو 37% في الربع الثاني). بلغ معدل الإيرادات التشغيلية السنوية في نهاية الربع 184 مليار دولار، مرتفعاً بنسبة 8.9% عن الربع الثاني.
- الربح التشغيلي: 17.77 مليار دولار بزيادة سنوية 55%، وهامش ربح تشغيلي 38.7% (أعلى من 34.6% العام الماضي). تمثل AWS نحو 23% من إجمالي صافي المبيعات (18% العام الماضي)، وتساهم بحوالي 63% من إجمالي الربح التشغيلي.
- عوامل الدفع الرئيسية: الطلب القوي على الذكاء الاصطناعي، إذ زاد إنفاق Amazon Bedrock سبعة أضعاف تقريباً سنوياً (بالنسبة لشركات Fortune 500)، وارتفع حجم التوكنات بنحو 17 ضعفاً؛ وعدد وكالات Bedrock AgentCore المنتشرة فاق ضعف إجمالي الأرباع الثلاثة الأولى مجتمعة. تم توقيع شراكات مع Meta، Nvidia، OpenAI، Salesforce، Oracle، Qualcomm وVerizon وغيرهم من الشركاء. يتوقع الرئيس التنفيذي Andy Jassy أن نمو إيرادات AWS سيتجاوز 40% في عامي 2027 و2028، وقد تصبح وحدة الأعمال هذه بقيمة تريليون دولار خلال 5-10 سنوات مقبلة (وقد تمتلك الشركة وحدتين من هذا النوع).
- أداء الأقسام الأخرى
- أعمال أمريكا الشمالية: صافي المبيعات 112.85 مليار دولار بنمو سنوي 6% (أقل قليلاً من التوقعات البالغة 113.39 مليار دولار)؛ الربح التشغيلي 8.72 مليار دولار بنمو سنوي 82% وهامش ربح 7.7% (مقابل 4.5% العام الماضي).
- الأعمال الدولية: صافي المبيعات 43.11 مليار دولار بنمو سنوي 5% (8% دون تأثير الأسعار)، الربح التشغيلي 1.58 مليار دولار (أعلى من 1.2 مليار دولار العام الماضي) وهامش ربح 3.7% (2.9% لنفس الفترة من العام الماضي).
- قطاع التجارة الإلكترونية:
- إيرادات المتاجر الإلكترونية: 68.47 مليار دولار بنمو سنوي 2% فقط (أقل معدل نمو ربع سنوي منذ بداية عام 2023)، وتشكل نحو ثلث إجمالي صافي المبيعات.
- إيرادات خدمات البائعين من الأطراف الثالثة: 46.49 مليار دولار بزيادة سنوية 9%.
- إيرادات المتاجر الفعلية: 5.71 مليار دولار بزيادة سنوية 2%.
- نمت كمية السلع المدفوعة عالمياً بنسبة 12% وتكلفة الشحن 11%. وسجلت سرعة تسليم Prime أعلى المعدلات في نفس الفترة عبر التاريخ وتسلم أكثر من 1.5 مليار سلعة في نفس اليوم أو اليوم التالي.
- إيرادات الإعلانات: 19.64 مليار دولار بزيادة سنوية 11% (12% دون تأثير العملة)، أقل من توقعات المحللين البالغة 20.87 مليار دولار (انخفاض بحوالي 6%)؛ وانخفض معدل النمو عن أكثر من 20% سابقاً متأثراً بعوامل مثل توقيت Prime Day. ومن المتوقع أن تعود معدلات النمو في الربع الرابع إلى نطاق مرتفع من العشرات.
- إيرادات خدمات الاشتراك: 14.01 مليار دولار بزيادة سنوية 11%، متفوقة على توقعات السوق البالغة 13.69 مليار دولار.
- تحسن الكفاءة في جانب الأرباح دعم ارتفاع هامش ربح قطاع التجزئة، غير أن النمو الرقمي ظل ضعيفاً على المدى القصير.
- الإنفاق الرأسمالي والتدفقات النقدية
- شراء العقارات والمعدات في الربع الثالث: 77.26 مليار دولار، أي ضعف ما كان عليه تقريباً في نفس الفترة من العام الماضي (35.1 مليار دولار)، متجاوزاً توقعات السوق البالغة 57.47-58.7 مليار دولار بأكثر من 30%. إجمالي صافي الإنفاق للـ12 شهراً الماضية بلغ 210.66 مليار دولار (ارتفاع سنوي 82%). ويعود النمو بشكل رئيسي إلى الاستثمارات المتعلقة بالذكاء الاصطناعي.
- التوجيه المتوقع لنفقات رأس المال النقدية لعام 2026 ظل عند حوالي 220 مليار دولار دون تغيير؛ وتتوقع الإدارة أن ترتفع النفقات بشكل ملحوظ في 2027، مع وضوح في مسار العائدات المستقبلية.
- تفاقم التدفق النقدي الحر يرجع بشكل أساسي للزيادة الحادة في الإنفاق الرأسمالي (حوالي 94.8 مليار دولار إضافية على مشتريات الممتلكات والمعدات خلال آخر 12 شهراً).
- الميزانية العمومية: النقد وما يعادله 55.78 مليار دولار (أقل من 86.81 مليار دولار في نهاية العام الماضي)؛ الديون طويلة الأجل 173.13 مليار دولار (مقابل 65.65 مليار دولار في نهاية العام الماضي). تمت إضافة تمويل ديون طويلة الأجل بقيمة 48.1 مليار دولار في الربع الثالث و115.1 مليار دولار خلال الأرباع الثلاثة الأولى.
- لم تصدر الشركة أي إشارة حول إبطاء الإنفاق على الذكاء الاصطناعي، بل أكدت أن الاستثمار سيجلب إيرادات وتدفقات نقدية حرة أكثر على المدى الطويل.
- توجيه الأداء للربع الرابع لعام 2026
- صافي المبيعات: من 240 إلى 247 مليار دولار، بنمو سنوي 12%-16% (مع تأثير سلبي للعملة يقارب 60 نقطة أساس)، القيمة المتوسطة 243.5 مليار دولار، أقل بقليل من متوسط توقعات المحللين البالغ 244.52 مليار دولار.
- الربح التشغيلي: من 28.5 إلى 33.5 مليار دولار، والمتوسط 31 مليار دولار، أقل من توقعات السوق البالغة 33.1 مليار دولار (الحد الأعلى أعلى قليلاً من الإجماع، بينما الحد الأدنى أقل من المتوقع). الربح التشغيلي لنفس الفترة العام الماضي كان حوالي 25 مليار دولار.
- من المتوقع أن تنمو إيرادات الإعلانات بنسب عشرية عالية مقارنة بالعام السابق.
- خلفية السوق ومخاوف المستثمرين
- يظهر التقرير المالي تبايناً واضحاً: نمو سريع في AWS (الأسرع خلال خمس سنوات) وأعلى هامش ربح تشغيلي في التاريخ، مقابل تباطؤ مبيعات التجارة الإلكترونية (الأضعف خلال ثلاث سنوات ونصف)، وإيرادات/أرباح أقل من التوقعات، ارتفاع في الإنفاق الرأسمالي (بأكثر من 30% من المتوقع)، وانعكاس كبير في التدفق النقدي الحر ليصبح سلبياً.
- التناقض الرئيسي: دورة استرداد الاستثمارات في البنية التحتية للذكاء الاصطناعي مقابل ضغوط التدفق النقدي على المدى القصير. يقلق المستثمرون من استمرار النفقات الرأسمالية المرتفعة في تآكل التدفق النقدي الحر، مع عدم وجود إشارة من الشركة لتقليل الإنفاق؛ وتوجيهات الربع الرابع جاءت دون التوقعات، ما يشير إلى صعوبة تعافي الأعمال الرقمية على المدى القصير.
- رد فعل السوق: انخفض السهم بأكثر من 10% في ما بعد الإغلاق، ليستقر على انخفاض يزيد عن 4% (انخفض بنسبة 4.25% خلال التداول الطبيعي إلى 243.79 دولار ثم انخفض بنحو 6-7% إضافية بعد الإغلاق). يتزامن ذلك مع قلق عام في السوق بشأن نفقات الذكاء الاصطناعي لدى عمالقة التكنولوجيا مثل Meta وGoogle، ما أدى إلى ضغوط جماعية على أسهم التكنولوجيا.
- موقف الشركة: أكدت فاعلية استراتيجية AWS وتسارع عائد الاستثمارات، مع استمرار تحسن حصتها السوقية وهوامش ربح قطاع التجزئة، ونظرة متفائلة لتحقيق عائدات مزدوجة بتريليون دولار على المدى الطويل.
تنويه: محتوى هذا المقال لأغراض مرجعية فقط، ولا يعد نصيحة استثمارية من أي نوع.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
ضغوط من التزامات الإنفاق المستقبلي البالغة 883 مليار دولار، أمازون تفتح قناة تمويل جديدة تصل إلى 80 مليار دولار لدعم توسع الذكاء الاصطناعي
حصلت أمازون على حد أقصى لقرض بقيمة 80 مليار دولار أمريكي لاستخدامه في شراء الأصول المتعلقة بالبنية التحتية التقنية، ويمكن استخدام أداة القرض هذه بين الربع الأول من العام المقبل والربع الثالث من العام الذي يليه. حتى نهاية سبتمبر من هذا العام، بلغ إجمالي الالتزامات الإنفاقية لأمازون 883 مليار دولار أمريكي، بزيادة 36% عن الثلاثة أشهر السابقة، وأكثر من ضعف ما كانت عليه قبل عام.
إنتل: أجهزة الحاسوب أولاً تنهار، التصنيع حسب الطلب "لاحقاً"
طلبات الخوادم لا تزال تنتظر في الطابور، وطلب AI لم ينهار، لكن ما تغير هو التسعير: أجهزة الكمبيوتر الشخصية مقيدة بتكلفة الذاكرة، وتوجيهات هامش الربح انخفضت، وخدمات التصنيع الخارجية لا تزال غير مذكورة في النماذج، ومن المحتمل أن يتجه التدفق النقدي الحر العام المقبل إلى السالب مرة أخرى. السوق لم تعد ترغب في دفع ثمن الجدول الزمني غير المحقق لخدمات التصنيع الخارجية أو لمعدل تعافي أجهزة الكمبيوتر الشخصية.
أسعار العملات المشفرة
المزيد


