
أبرز نتائج تقرير الأرباح للربع الثالث من 2026 لشركة Intel: الإيرادات ارتفعت بنسبة 21% على أساس سنوي، متوافقة مع التوقعات، قطاع مراكز البيانات ارتفع بنسبة 78%، لكن التوجيهات للربع الرابع كانت أقل بكثير من التوقعات، وانفجار مصنع إسرائيل أثر سلباً، وتراجعت الأسهم بأكثر من 20% بعد ساعات التداول
 2026/10/30 03:25
وجهات النظر الأساسية
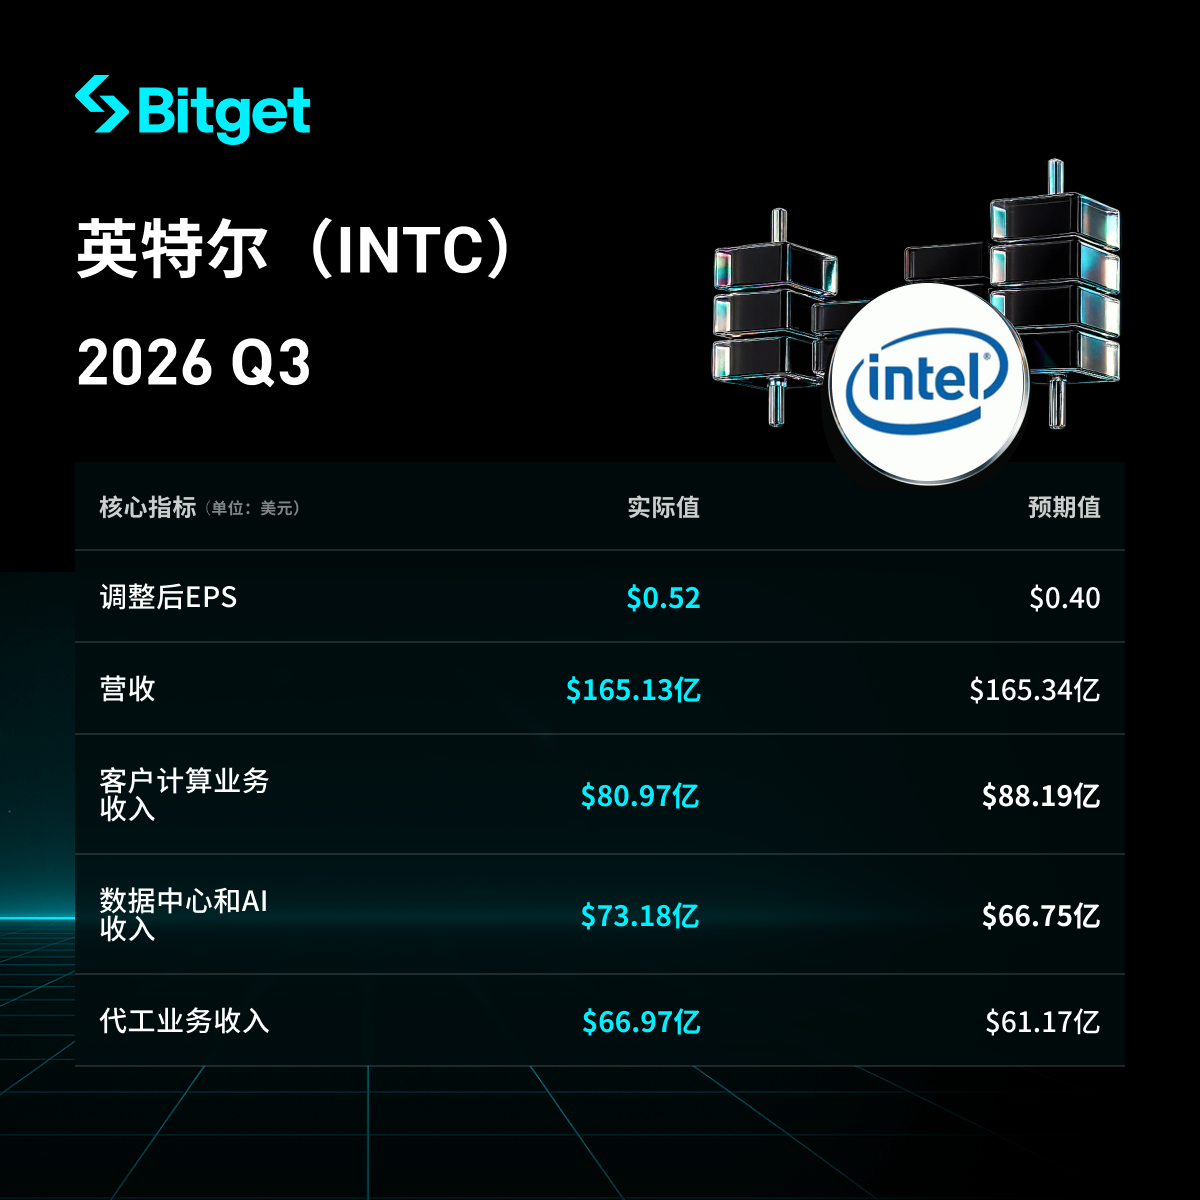
Intel حققت إيرادات بقيمة 16.5 مليار دولار في الربع الثالث من عام 2026، بنمو سنوي قدره 21%، بما يتوافق مع توقعات السوق؛ وبلغت ربحية السهم المعدلة 0.52 دولار، متجاوزة توقعات المحللين البالغة 0.41 دولار. أداء قوي في قطاع مراكز البيانات والذكاء الاصطناعي، لكن أعمال العملاء (أجهزة الكمبيوتر الشخصية) شهدت تراجعاً. التوجيه المالي للربع الرابع جاء أقل بكثير من المتوقع، ويرجع ذلك أساساً إلى ضعف الطلب على أجهزة الكمبيوتر، وارتفاع أسعار الذاكرة، بالإضافة إلى تأثير انفجار مصنع الشركة في الكيان الصهيوني. انخفض سعر السهم بأكثر من 20% بعد الإعلان عن التوجيه، ووصل الانخفاض أثناء التداول لأكثر من 23%. الإدارة لا تزال متفائلة بخصوص التوسع طويل الأمد للطاقة الإنتاجية وخدمات التصنيع للغير، لكن التحديات على المدى القصير بارزة.
التفصيل المحدد
-
الأداء العام للإيرادات والأرباح
- إيرادات الربع الثالث: 16.5 مليار دولار، بنمو سنوي 21%، متوافقة تقريباً مع توقعات السوق.
- ربحية السهم المعدلة (EPS): 0.52 دولار، متجاوزة توقعات المحللين البالغة 0.41 دولار.
- إجمالي هامش الربح: حوالي 43% (ومن المتوقع أن ينخفض أكثر في الربع الرابع بسبب الأحداث في المصنع).
- مقارنة مع التوقعات: الإيرادات جاءت متوافقة، والأرباح تجاوزت التوقعات؛ لكن التوجيه الضعيف كان المحرك الأساسي لرد فعل السوق.
- لم يتم الكشف بالكامل عن بيانات التدفق النقدي الحر والنقد التشغيلي، وظهر تفوق الأرباح بشكل رئيسي في تجاوز التوقعات.
-
أداء قطاع مراكز البيانات والذكاء الاصطناعي
- الإيرادات: 7.3 مليار دولار، بنمو سنوي 78%، وهذا من أقوى معدلات النمو في السنوات الأخيرة.
- العوامل المحركة الرئيسية: التوسع في الطلب على خوادم الذكاء الاصطناعي وزيادة الطلب على المعالجات العامة.
- التحديات: النقص في الإمدادات حدَّ من النمو الإضافي، بما في ذلك توقف مصنع الكيان الصهيوني ومشكلات المواد الخام. وصرَّح الرئيس التنفيذي Lip-Bu Tan: "أشعر ببعض الخيبة لأننا لم نتمكن من تلبية احتياجات عملائنا".
- هامش الربح: لم يرد في النص الأصلي بيانات محددة عن هامش الربح التشغيلي للقطاع، لكن يعد هذا القطاع المحرك الأكبر للنمو.
-
أداء قطاعات الأعمال الأخرى
- أعمال العملاء (رقائق أجهزة الكمبيوتر الشخصية): الإيرادات 8.1 مليار دولار، بانخفاض سنوي 5%، وأقل من توقعات المحللين البالغة 8.98 مليار دولار. ويرجع ذلك أساساً إلى ارتفاع أسعار الذاكرة (بسبب نقص DRAM لخوادم الذكاء الاصطناعي الناتج عن Samsung، SK Hynix، Micron وغيرهم) مما رفع تكلفة أجهزة الكمبيوتر المحمولة والمكتبية وأدى إلى كبح الطلب النهائي وحجم شحنات المعالجات.
- خدمات التصنيع للغير (Foundry): الإيرادات 6.7 مليار دولار، بنمو سنوي 58%. الرئيس التنفيذي أبدى مزيداً من الثقة في اجتذاب شركات الرقائق الخارجية لاستخدام مصانع Intel.
- أخرى: الأداء الإجمالي متباين، حيث قوّى قطاع مراكز البيانات العائدات وعوّض ضعف قطاع أجهزة الكمبيوتر، لكن من المتوقع استمرار ضعف سوق أجهزة الكمبيوتر.
-
خطة الإنفاق الرأسمالي
- الإنفاق الرأسمالي لعام 2026: تم رفعه من 18 مليار دولار في توقعات يوليو إلى 20 مليار دولار.
- 2027: من المتوقع حدوث زيادة كبيرة أخرى لدعم توسع الطاقة التصنيعية.
- مصادر التمويل: أصدرت الشركة أسهماً بقيمة 23 مليار دولار في أغسطس لدعم نمو خدمات التصنيع للغير.
- مجالات الاستثمار الرئيسية: الطاقة التصنيعية، خاصة خدمات التصنيع والتقنيات المتقدمة (مثل مصانع 10 نانومتر ذات الصلة).
- مقارنة بالمنافسين: لم يتضمن النص مقارنة مباشرة، لكنه أشار إلى خسارة حصة السوق لصالح AMD في شرائح أجهزة الكمبيوتر وخوادمها، والمنافسة الحادة من NVIDIA في معجلات الذكاء الاصطناعي؛ وهناك حالة عدم يقين بشأن التعافي.
المشروع القيمة/الوصفالإنفاق الرأسمالي لعام 2026 20 مليار دولار (ارتفاعاً من 18 مليار دولار) الإنفاق الرأسمالي لعام 2027 من المتوقع زيادته بشكل كبير إصدار الأسهم 23 مليار دولار صادرة في أغسطس الاستخدامات الرئيسية توسيع الطاقة التصنيعية وخدمات التصنيع للغير -
توجيهات نتائج الربع الرابع من عام 2026
- الإيرادات: بين 15 و16 مليار دولار (بمتوسط حوالي 15.5 مليار دولار)، أقل من توقعات السوق البالغة 17 مليار دولار، وبعض التوقعات المتفائلة تجاوزت 18 مليار دولار.
- ربحية السهم المعدلة: 0.25 دولار، أقل بكثير من توقعات السوق البالغة 0.43–0.45 دولار.
- هامش الربح: من المتوقع أن ينخفض إلى 38%، متأثراً بانفجار مصنع الشركة في الكيان الصهيوني بنحو 200 نقطة أساس.
- التغير السنوي: تشير التوجيهات إلى تراجع الإيرادات مقارنة بالربع الثالث، ما يعكس استمرار ضعف قطاع أجهزة الكمبيوتر وتعرُّض الإمدادات للاضطراب.
- تأثيرات أخرى: انفجار مصنع Kiryat Gat في الكيان الصهيوني (الذي يستخدم تقنية 10 نانومتر لإنتاج شرائح مراكز البيانات) في أكتوبر تسبب في توقف الإنتاج لمدة أسبوعين تقريباً (أدى إلى وفاة اثنين من الموظفين)، ومن المتوقع أن يؤدي إلى خفض إيرادات الربع الرابع بحوالي 300 مليون دولار؛ وقد تستمر التأثيرات المشابهة حتى الربع الأول من العام المقبل. المصنع يخطط لاستئناف التصعيد التدريجي للإنتاج هذا الأسبوع. وقال المدير المالي David Zinsner إنه ما زال يجري تقييم قابلية استخدام الرقائق الواحدة تلو الأخرى، وقد يمتد الأثر لفترة أطول.
-
سياق السوق ومخاوف المستثمرين
- التناقض الأساسي: استمرار ضعف الطلب على أجهزة الكمبيوتر (ومن المتوقع أن يستمر حتى النصف الأول من 2027؛ ومن المقدّر أن ينخفض حجم السوق في 2026 بنسبة 12%، وفي 2027 مجدداً بنسبة 10%) إلى جانب القوة في الطلب على مراكز بيانات الذكاء الاصطناعي، لكن القيود في الإمدادات تمنع تلبية الطلب بالكامل.
- تحديات السوق: تضخم أسعار الذاكرة (نقص DRAM بسبب الذكاء الاصطناعي) يرفع تكلفة أجهزة الكمبيوتر ويقيد الطلب؛ انفجار مصنع الكيان الصهيوني ومشاكل المواد الخام تحد من إمدادات رقائق الذكاء الاصطناعي؛ مواجهة منافسة قوية من AMD وNVIDIA وفقدان حصة سوقية.
- رد فعل المستثمرين: انخفاض سعر السهم بعد التداول بأكثر من 20%، وبلغ الانخفاض أثناء جلسة التداول أكثر من 23%، حيث أن التوجيهات المخيّبة غطت على تجاوز الأرباح للتوقعات في الربع الثالث.
- وجهة نظر الإدارة: الرئيس التنفيذي عبر عن خيبة أمله من عدم تلبية الطلب، وتوقع أن تستمر مشكلات الذاكرة لتكون تحدياً صعباً أمام السوق حتى 2027؛ لكنه لا يزال متفائلاً بشأن توسع خدمات التصنيع للغير والاستثمار في الطلب والطاقة الإنتاجية على المدى الطويل. المدير المالي أكد أن ضعف قطاع أجهزة الكمبيوتر سيستمر على الأقل حتى النصف الأول من العام المقبل.
إخلاء المسؤولية: محتوى هذا المقال لأغراض مرجعية فقط ولا يمثل أي نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
٣٣.٥ مليار دولار! هذا الرقم من أمازون "أخاف" السوق
انخفض التدفق النقدي الحر لشركة Amazon في الربع الثالث بشكل حاد إلى -33.5 مليار دولار، متجاوزًا توقعات السوق البالغة -7.7 مليار دولار بأربعة أضعاف، ويعود ذلك إلى التأثير المزدوج لنفقات رأس المال البالغة 77.3 مليار دولار والديون الجديدة التي بلغت 48.1 مليار دولار في الربع نفسه. ورغم أن معدل نمو AWS بلغ 39.3%، الأعلى في خمس سنوات، إلا أنه لا يزال أقل من توقعات المشترين، كما تدهور هامش الربح بشكل معاكس. وبلغت التوجيهات لأرباح التشغيل في الربع الرابع 31 مليار دولار، وجميعها أقل من توقعات وول ستريت والمشترين. والمشكلة الأساسية تكمن في أن كل دولار تجنيه AWS يقابله نحو 4 دولارات من الإنفاق الجديد.
البنك المركزي الياباني يعلن "توقفًا متشددًا"! تحقيق التضخم الأساسي يمهد الطريق لاستئناف رفع أسعار الفائدة في ديسمبر، والين يستعيد صفته كعملة ملاذ آمن وسط موجة بيع مدفوعة بالذكاء الاصطناعي
أبقى البنك المركزي الياباني سعر الفائدة دون تغيير، وأشار لأول مرة إلى أن اتجاه التضخم الأساسي قد حقق الهدف البالغ 2%. ويعد هذا تقدمًا تاريخيًا يفتح الباب أمام احتمال رفع سعر الفائدة مرة أخرى في ديسمبر.
تحركات صناديق التحوط تزيد من مخاطر أسهم التكنولوجيا!
تقوم صناديق التحوط بهدوء بتنفيذ تحول استراتيجي خطير، حيث انتقلت من بيع الأسهم الفردية على المكشوف إلى بيع المؤشرات على المكشوف. هذا التحول يدفع الترابط بين الأسهم إلى الارتفاع بسرعة، في حين أن "الرافعة العكسية" التي كانت تقلل من التقلبات في الماضي بدأت في التلاشي. تظهر بيانات Goldman Sachs أن التعرض للبيع على المكشوف في المؤشرات وETF قد وصل إلى أعلى مستوى له منذ عشر سنوات. يواجه مؤشر VIX خطر ارتفاع مفاجئ وفوضوي، كما أن هشاشة الأسعار واحتمال حدوث انخفاض حاد فيها تتراكم بشكل خفي.

تراجع كبير في تداول الذكاء الاصطناعي، واتجهت عمليات الشراء الآمن نحو السندات الأمريكية! “مرساة تسعير الأصول العالمية” في طريقها لأول انخفاض شهري منذ 8 أشهر
يوم الجمعة، بسبب عمليات بيع أسهم التكنولوجيا الأمريكية، اندفع المستثمرون نحو سندات الخزانة الأمريكية كملاذ آمن، وشهدت أسعار سندات الخزانة الأمريكية ارتفاعًا بوتيرة أسرع خلال جلسة تداول أسواق آسيا.
أسعار العملات المشفرة
المزيد


