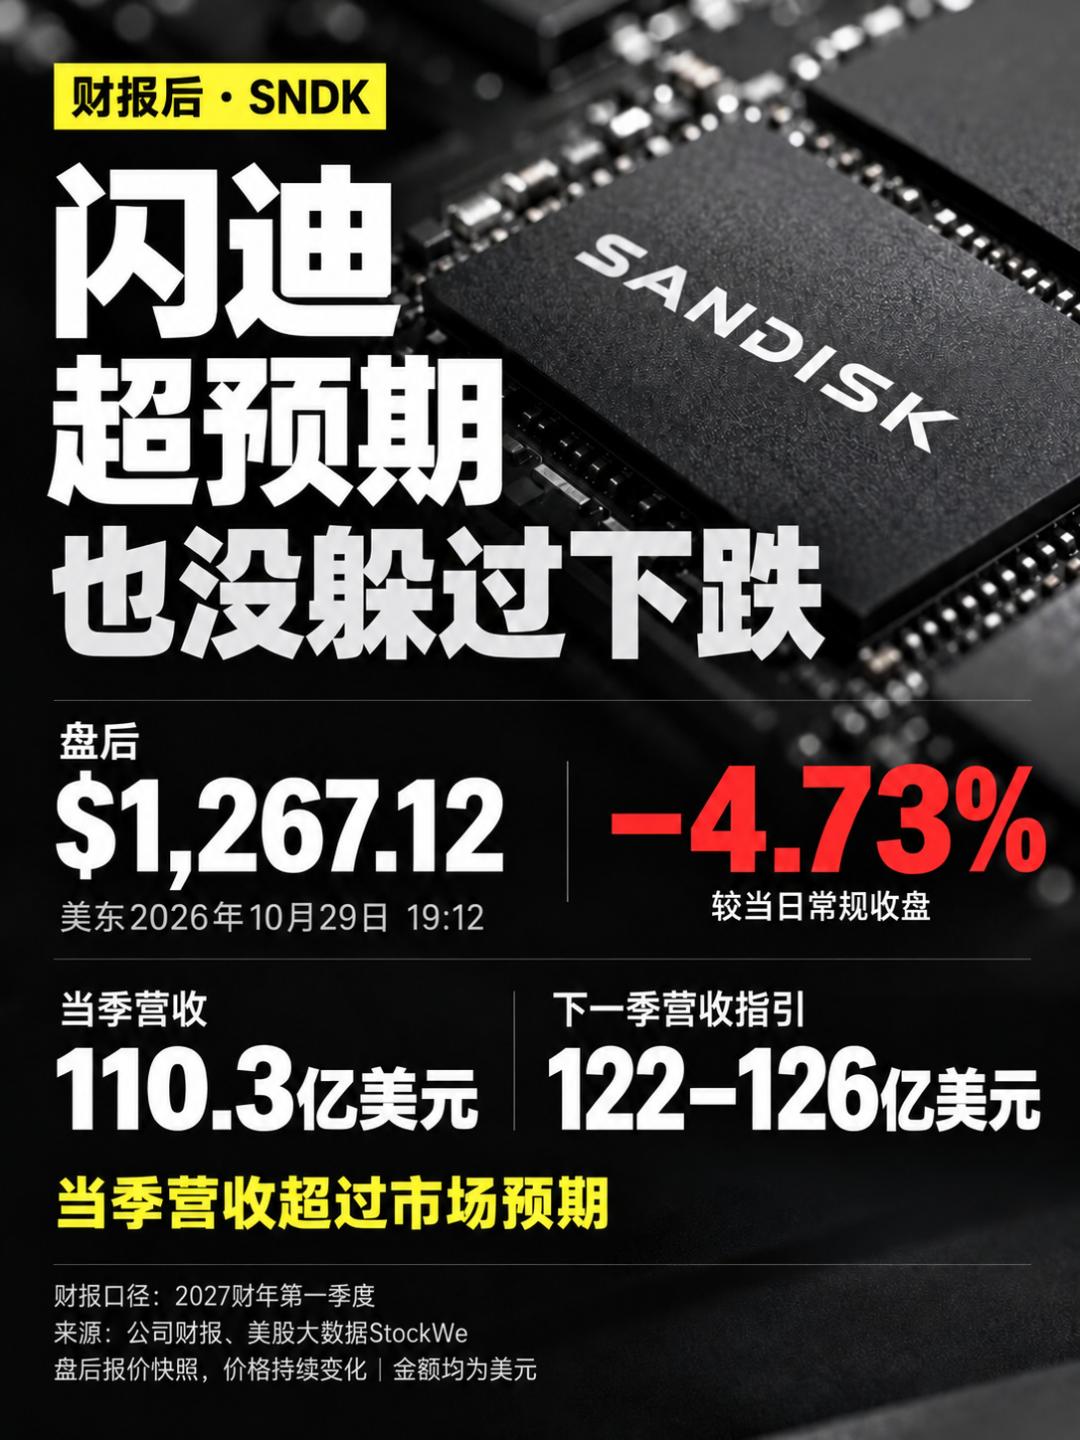
أكثر ما يزعج حاملي أسهم شركات التخزين في هذا التقرير المالي لشركة SanDisk هو: رغم الأداء القوي بهذا المستوى، تعرض السهم للبيع بعد التداول.
إيرادات الربع بلغت 11.03 مليار دولار، بنمو سنوي 378%؛ هامش الربح الإجمالي غير المعتمد على معايير GAAP بلغ 85.1%؛ إيرادات مراكز البيانات ارتفعت 61% على أساس ربعي. كما أعلنت الشركة عن تقسيم سهم 1 إلى 8. إذا نظرت فقط إلى هذه الأرقام، من الصعب الخروج باستنتاج أن "الطلب ضعف".
لكن سعر السهم ينظر للخطوة التالية.
ترى شبكة الاستثمار في الأسهم الأمريكية أن أسهم شركات التخزين تمر من مرحلة "نقص المعروض وارتفاع الأسعار وتوقعات الأرباح المتزايدة" إلى مرحلة "كم يمكن الحفاظ على الربحية العالية". الأعمال لا تزال قوية، لكن السوق بدأ يخفض من ثقته في استمرار هذا المستوى من الأرباح على المدى الطويل.
يكفي النظر إلى تفصيلين لفهم ذلك.
إيرادات SanDisk في هذا الربع ارتفعت 23% على أساس ربعي، بينما التوجيه المالي للربع القادم في منتصف المدى هو 12.4 مليار دولار، ما يعادل نموًا بنحو 12%. هامش الربح في هذا الربع 85.1%، والتوجيه للربع القادم بين 84.5% إلى 85.5%، أي أن المتوسط مستقر تقريبا.
الشركة مازالت تنمو، وتتوقع استمرار الربحية العالية. لكن الذي دفع السهم للأعلى سابقًا هو أن النتائج كانت تأتي دائمًا أقوى من المتوقع. الآن وتيرة نمو الإيرادات تباطأت، وحجم الهامش الربحي أصبح شبه مستقر، وحتى لو كانت الأرقام المطلقة جميلة، المفاجآت الإيجابية الجديدة قد لا تكون كافية.
هذا لا يعني أن دورة سوق التخزين قد انتهت، بل تغيرت متطلبات السوق بشأن "ما يفوق التوقعات"..
وهناك نقطة أخرى لا يجوز إغفالها: أوضح المديرون في الاتصال الهاتفي أن 60% من نمو الإيرادات الربعية مصدره زيادة المبيعات، أما 40% فمن ارتفاع الأسعار.
لذا، لا يمكن تفسير هذا التقرير المالي ببساطة على أنه "معتمد كلياً على ارتفاع الأسعار". لا تزال الشحنات الفعلية تزداد، وهذا هو دعم الطلب. ولكن مستقبلاً، إذا ضعف تأثير رفع الأسعار، ستحتاج الشركة إلى زيادة الشحنات، وتحديث المنتجات، وخفض التكاليف من أجل استمرار نمو الأرباح.
بالنسبة للمساهمين، هذا أكثر تطلباً من الماضي حين كان يكفي انتظار ارتفاع الأسعار.
ولهذا السبب، قد يجد المستثمرون أن الاستثمار في أسهم شركات التخزين أصعب عندما تكون الأرباح في أفضل حالاتها. بمجرد أن يبدأ السوق في القلق من تراجع الأرباح المستقبلية، سينخفض مضاعف التقييم المسموح به، وقد يضعف السهم أسرع من التقارير المالية.
سأركز في الفترة القادمة على ثلاثة أمور:هل يمكن لأسعار عقود NAND الاستمرار في الارتفاع، وهل بدأت مخزونات العملاء بالتراكم، وبعد ضخ العرض الجديد، هل بدأت توجيهات هامش الربح بالتراجع المتتالي.
أخطر ما يجب الحذر منه هو استمرار نمو الشحنات مع تراجع الأسعار وهامش الربح معاً. بهذا الوقت، تدخل منافسة العرض رأسا في قائمة الأرباح.
أما تقسيم السهم 1 إلى 8، فهو يخفض سعر التداول للسهم الواحد، لكنه لا يزيد من قيمة الشركة، ولا يغير المعادلة بين العرض والطلب.
لن أفترض أن الدورة انتهت لمجرد هبوط هذه الليلة، ولن أتعجل اقتناص القاع لمجرد أن سعر السهم فقد نصف قيمته.
في هذه المرحلة، أفضل انتظار استقرار تدريجي في الأسعار وتوقعات الأرباح قبل زيادة مراكزي، حتى لو فاتتني فترة من الارتداد، فهذا أفضل من اعتبار أرباح الذروة كأنها المستوى الطبيعي طويل الأجل.
إذا استمرت الأسعار في التماسك، وبقي العملاء يشترون، وبقي هامش الربح ثابتاً، بينما كان السهم مقوماً على أساس أن الأرباح ستتراجع حاداً، فهذا وقت أكون أكثر استعداداً للدخول.
وعلى العكس، إذا استمر تراجع الأسعار وهامش الربح، سأقلل من حيازتي، ولن أبرر تدهور الأرباح قصيرة الأمد بأن "الذكاء الاصطناعي واعد على المدى الطويل".
بالنسبة لأسهم قطاع التخزين، موقفي واضح الآن:سأحتفظ بالاهتمام والدراسة والمشاركة، لكن زيادة المراكز يجب أن تدعمها بيانات التشغيل. نسبة التراجع تحدد إذا كنت سأفتح التقرير المالي، أما مقدار العائدات المستقبلية هو ما يحدد الكمية التي سأقوم بشرائها.
انضم إلى شبكة الاستثمار في الأسهم الأمريكية VIP
احصل على أخبار وول ستريت أولاً، وامتلك أدوات بحث كمي حصرية للاستثمار
شبكة الاستثمار في الأسهم الأمريكية هي شركة تكنولوجيا مالية متخصصة في دراسة الأسهم الأمريكية، تأسست في وادي السيليكون في الولايات المتحدة عام 2008،أسسها محلل سابق في بورصة نيويورك يدعى Ken، وبالتعاون مع عدة محللين من Morgan Stanley ومهندسين من Google وMeta، تعتمد على الذكاء الاصطناعي والبيانات الضخمة إلى جانب سنوات من الخبرة العملية في السوق الأمريكي ونماذج كمية متخصصة، لتأسيس قاعدة بيانات للأسهم تعالج يومياً ملايين البيانات: رصد صفقات الخيارات الضخمة، تتبع تدفقات السيولة الرئيسية اللحظية، تغيرات مراكز المؤسسات، وأخبار طارئة عن ترامب