
تقرير البنك الدولي عن السلع الأساسية: أسعار الذهب والفضة ستتراجع تدريجياً، لكن من الصعب أن تعود إلى مستوياتها التاريخية المنخفضة

أخبار هوي تونغ 6 نوفمبر—— توقع تقرير السلع الصادر عن البنك الدولي في أكتوبر أن أسعار الذهب والفضة سترتفع بشكل كبير في عام 2026 ثم تتراجع تدريجياً في العامين التاليين، لكن الأسعار ستظل مرتفعة تاريخيًا. يعتمد الذهب بشكل أكبر على شراء البنوك المركزية والطلب الاستثماري، مما يمنحه مرونة أكبر؛ بينما الفضة تتعرض لضغوط هبوطية أكبر بسبب التأثير السلبي من استبدال المواد في قطاع الطاقة الشمسية وغيرها من العوامل الصناعية. وأشار التقرير إلى وجود مخاطر صعودية وهبوطية متوازنة، وتعد سياسات الاحتياطي الفيدرالي والأوضاع الجيوسياسية متغيرات رئيسية، كما يواجه سوق السلع ككل اضطرابات تضخمية ناجمة عن الجغرافيا والمناخ.
أصدر البنك الدولي مؤخرًا تقرير "توقعات سوق السلع" لشهر أكتوبر، متوقعًا تراجع أسعار الذهب والفضة تدريجياً بين عامي 2027 و2028، لكنها ستظل عند مستويات تاريخية مرتفعة، ومن الصعب تكرار موجة التقلبات الحادة والارتفاع الكبير الذي شهده عام 2026. هناك تباين واضح في الأساسيات بين الذهب والفضة، فالذهب يعتمد على دعم شراء البنوك المركزية، بينما تتأثر الفضة سلبًا بتغيرات الطلب الصناعي.
تخفيض التوقعات السعرية، نهاية موجة الارتفاع الكبير للذهب والفضة مؤقتاً
توقعات هذا التقرير مقارنةً بنسخة أبريل تميل قليلاً للسلبية. يتوقع التقرير أن يكون متوسط سعر الذهب في عام 2026 حوالي 4600 دولار للأونصة، مسجلاً زيادة بنسبة 33.6% عن عام 2025؛ أما في 2027 فيتراجع سعر الذهب بنسبة 7.6% إلى 4250 دولار، ويستمر في الهبوط بنسبة 5.9% إلى 4000 دولار في 2028.
أداء الفضة هذا العام كان أفضل من الذهب، حيث يُتوقع أن يبلغ متوسط السعر السنوي 70 دولاراً بارتفاع يقارب 76%، مع تراجع أكبر لاحقاً ليصل إلى 62 دولار في 2027 وينخفض إلى 58 دولار في 2028.
مؤشر المعادن الثمينة ككل حقق هذا العام ارتفاعاً يقارب 40%، ثم سيتراجع على التوالي في العامين التاليين، وحتى مع هذا التراجع ستظل الأسعار أعلى بكثير من متوسط الفترة 2015 إلى 2019. في الربع الثالث انخفض سعر الذهب بنسبة 5% بسبب ارتفاع عوائد السندات الأمريكية وتوقعات التشديد وقوة الدولار، مما ضغط على سوق المعادن الثمينة.
أساسيات الذهب متينة، طلب الفضة الصناعي تحت الضغط
يعتمد دعم الذهب بشكل أساسي على الطلب الاستثماري وشراء الذهب من البنوك المركزية. في النصف الأول من عام 2026، شكل هذان العاملان نصف الطلب العالمي على الذهب، ومع أن نمو الطلب سيتباطأ في العامين القادمين، إلا أنه سيظل يشكل قاعدة دعم قوية. بعد تراجع في بداية العام، عاد شراء البنوك المركزية للارتفاع مما منح الذهب دعماً إضافياً. لكن الأسعار المرتفعة قللت من استهلاك المشغولات الذهبية، حيث واصل الطلب عليها الضعف منذ 2023. على جانب العرض، نمو إنتاج المناجم محدود، لكن الأسعار العالية تساعد في زيادة إعادة تدوير الذهب.
الوضع أكثر تعقيداً بالنسبة للفضة، حيث أن الطلب الصناعي يُعد متغيرًا مهمًا. قطاع الطاقة الشمسية يحاول الاستعاضة عن الفضة بالنحاس وتحسين الكفاءة، مما يقلل من استهلاك الفضة؛ كما أن الطلب على مجوهرات الفضة والأواني الفضية يتأثر أيضاً بأسعار السوق المرتفعة. الطلب على الفضة في الإلكترونيات، مراكز الحوسبة، السيارات والبنية التحتية للطاقة ما زال ينمو، لكنه لا يوفر سوى دعم محدود. إنتاج مناجم الفضة زاد بشكل طفيف، وزاد أيضاً معدل إعادة التدوير، مما سيساعد تدريجياً في تخفيف ضغوط نقص المعروض.
توازن المخاطر بين الصعود والهبوط، وتأثير الاضطرابات الخارجية على توجه السوق
أكد البنك الدولي أن مخاطر صعود وهبوط أسعار الذهب والفضة متوازنة إلى حد كبير. تصاعد التوترات الجيوسياسية، زيادة التقلبات في الأسواق، أو تجاوز مشتريات البنوك المركزية للتوقعات كلها قد تدفع الأسعار أعلى من التوقعات الأساسية. أكبر مخاطر الهبوط تأتي من استمرار تشديد السياسات النقدية من قبل الاحتياطي الفيدرالي وغيره من البنوك المركزية الرئيسية، حيث ستؤدي أسعار الفائدة المرتفعة وقوة الدولار إلى تقليل جاذبية هذه الأصول غير المدرة للفائدة.
بالإضافة لذلك، فإن ضعف الاقتصاد العالمي سيؤثر سلباً على الطلب الصناعي على الفضة، كما أن جني الأرباح والتخلص من المديونية سيزيدان من ضغوط البيع.
توقعات سوق السلع بشكل عام، مخاطر الضغط التضخمي ما تزال قائمة
عند النظر إلى سوق السلع بالكامل، وبفعل اضطرابات إمدادات الطاقة وعدم اليقين الجيوسياسي، من المتوقع أن ترتفع أسعار السلع بنحو 23% هذا العام، مع تراجع 7% في 2027. النزاع في الشرق الأوسط وظاهرة النينيو المناخية وتأثيرها على الإنتاج الزراعي هما العاملان الرئيسيان المسببان للاضطرابات، إضافة إلى احتمالية تداخل هذا النوع من المخاطر مما قد يرفع أسعار الطاقة والغذاء ويزيد من التحديات على التضخم العالمي والسياسات النقدية.
الخلاصة
من المرجح أن تنتهي موجة الارتفاع الكبيرة للذهب والفضة في عام 2026، ليشهد العامان التاليان تصحيحاً معتدلاً. مرونة الذهب المدعوم بمشتريات البنوك المركزية تظل أقوى، بينما تواجه الفضة ضغوطاً هبوطية أكبر بسبب عوامل كبدائل الطاقة الشمسية وغيرها، وستظل التوترات الجيوسياسية وسياسات الاحتياطي الفيدرالي هي العوامل الأساسية التي تحدد ما إذا كان بإمكان المعادن الثمينة العودة للارتفاع مرة أخرى.
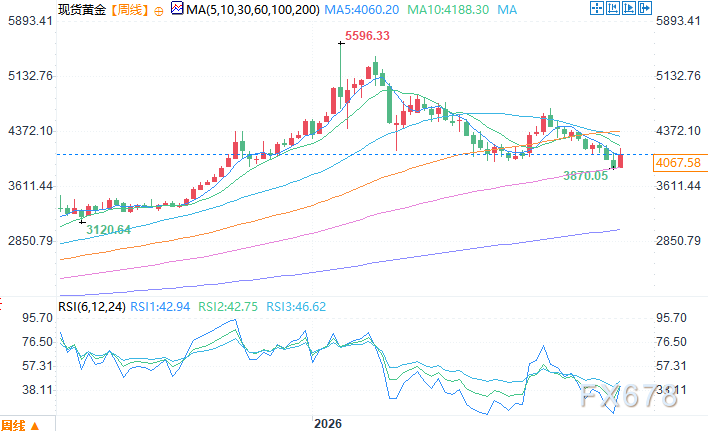
رسم بياني أسبوعي للذهب الفوري، المصدر: إي هوي تونغ
توقيت شرق آسيا 6 نوفمبر 10:43، الذهب الفوري بسعر 4064.58 دولار أمريكي للأونصة
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
برنشتاين يعلق على تقرير الأرباح للربع الثالث لشركة Datadog (DDOG.US): الأداء قوي لكن التوجيه "ليس مفاجئًا بما فيه الكفاية"، وتخفيض توقعات إيرادات أعمال الذكاء الاصطناعي
خفضت بيرنشتاين السعر المستهدف لشركة Datadog من 350 دولارًا إلى 273 دولارًا، لكنها أبقت على تقييم "تفوق السوق".
خسر مؤشر S&P 2.8 تريليون في يوم واحد، BTIG تحذر: هذا ليس القاع، البيع الحقيقي قد بدأ للتو
حذر كبير الاستراتيجيين الفنيين في BTIG، كرينسكي، من أن الانخفاض الكبير في سوق الأسهم الأمريكية أمس ليس القاع، بل مجرد البداية. لا يزال حوالي 70% من مكونات مؤشر S&P 500 فوق المتوسط المتحرك لمدة 200 يوم، ما يشير إلى ارتفاع مؤشرات الاتساع وأن البيع لم ينته بعد. إذا انخفضت قطاعات الملاذ الآمن مثل الصحة والاستهلاك الأساسي، فإن "سقوط القادة والجنود معاً" هو ما سيحدث بالفعل، وقد يتجه مؤشر S&P مباشرة إلى 7000 نقطة.
أودايلي نجمة اليومية: بيرنشتاين يعلق على أداء Coherent (COHR.US) في الربع الأول: لا توجد مشاكل بحد ذاتها، النقطة الرئيسية هي متى سيتم تحقيقها، ويستمر في تصنيف "تجاوز السوق".
أصدرت شركة بيرنشتاين تقريراً بحثياً جديداً يقيم نتائج Coherent الفصلية: التقرير الفصلي نفسه لا توجد به مشكلة، المشكلة تتعلق بـ "موعد تحقيق النتائج".
أسعار العملات المشفرة
المزيد


