
Bataqlıqda olan İndoneziya rupisi

İndoneziya, Cənub-Şərqi Asiyanın ən böyük iqtisadiyyatı olaraq, bu il ərzində Jakarta Kompozit İndeksi 29% enib, İndoneziya rupisi ABŞ dollarına qarşı 6%-dən çox dəyər itirib. "Səhmlər, obligasiyalar və valyuta" üçlü sarsıntını ard-arda yaşayan İndoneziya, son yarım ildə "yüksələn bazar" statusunun qorunmasında çətinliklərlə üzləşib. Bu ilin yanvar ayında MSCI İndoneziya indekslərinin bütün dəyişikliklərini dondurduğunu elan etdi və yeni İndoneziya səhmlərinin yüksələn bazar indeksinə daxil edilməyəcəyini bildirdi, eyni zamanda güclü xəbərdarlıq verdi: İndoneziya bazarında əsaslı investisiya qüsurları mövcuddur, əgər müddət ərzində lazımi düzəlişlər edilməzsə, İndoneziyanı yüksələn bazarlardan sərhəd bazarlara endirəcək.
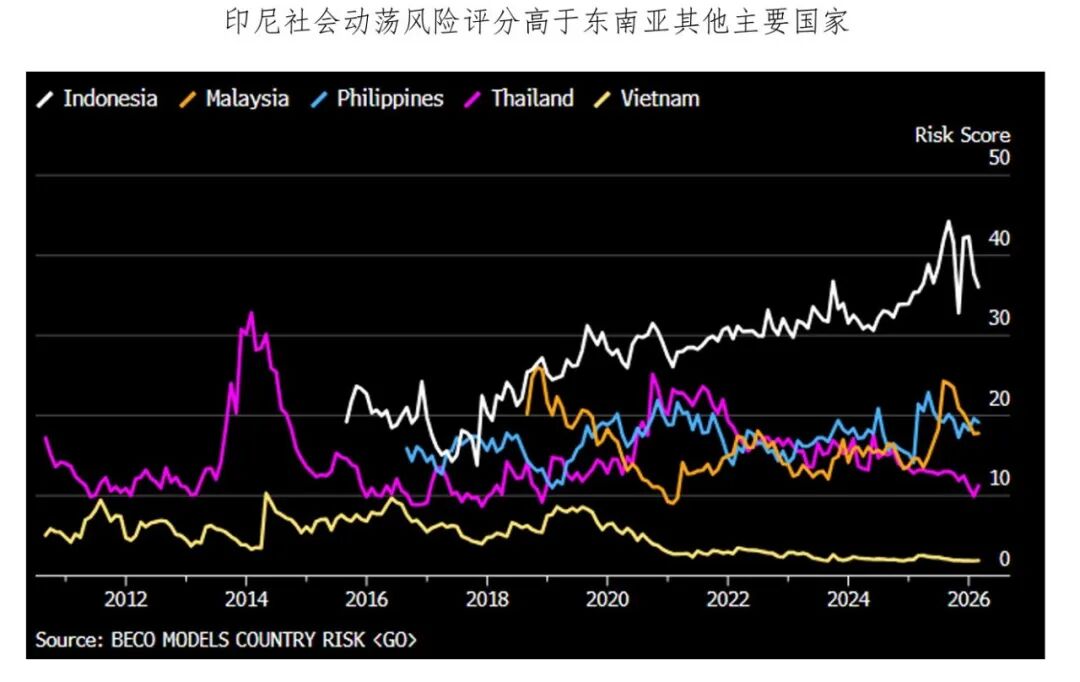
Keçən həftə MSCI yekun qərarı ilə reytinqi saxladı, lakin “informasiyanın axımı” alt-reytinqini mənfi olaraq aşağı saldı. Bir ay belə keçmədən İndoneziya Mərkəzi Bankının 100 bazis bəndi faiz artımı rupinin tarixi minimumdan yüksəlməsinə səbəb oldu, bəs böhran həqiqətən bitibmi?
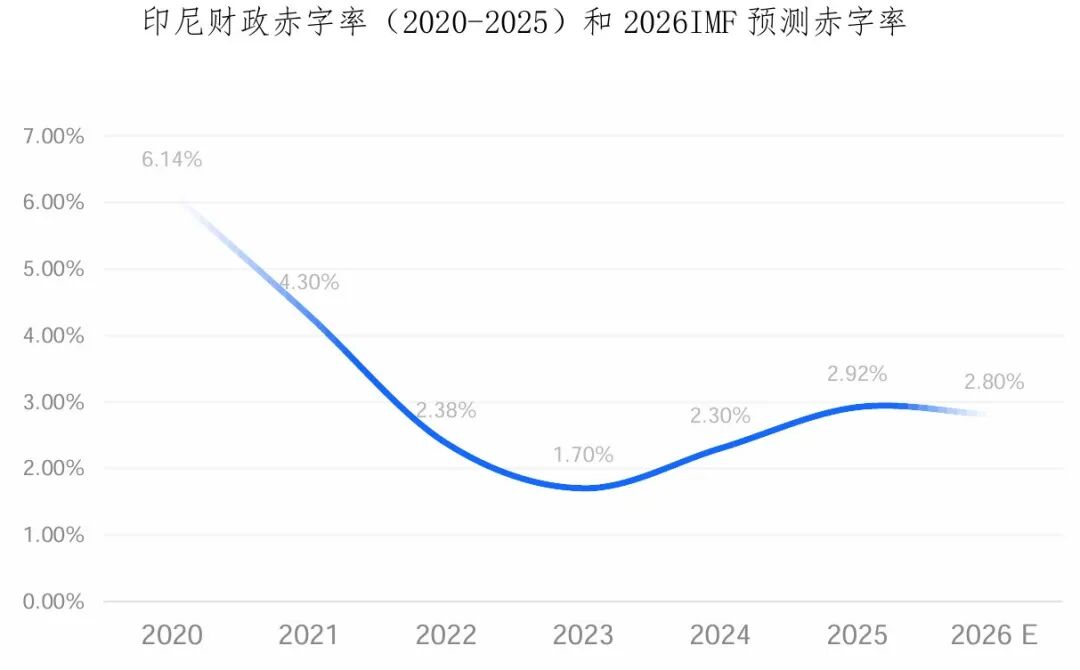
Fiskal defisit yüksəkdir, məzənnə təzyiq altındadır.İndoneziyanın "Milli Büdcə Qanunu" ilə fiskal defisit üçün maksimum 3%, dövlət borcu üçün isə maksimum 60% sərhəd müəyyən edilib. 2025-ci ildə İndoneziyanın fiskal defisiti pandemiyadan sonra ən yüksək səviyyəyə qalxıb (pandemiya dövründə bu limit müvəqqəti olaraq qaldırılıb), Amerika-İran gərginliyindən sonra beynəlxalq neft qiymətləri yüksəldiyi üçün yanacaq subsidiyaları artırılmalı olub, həmçinin ölkə miqyasında qida proqramları və infrastruktur layihələri davam etdirilib. Yüksək fiskal xərclərə baxmayaraq, fiskal gəlirin artımı zəifdir və bazarda İndoneziyanın fiskal balansına və dayanıqlığına dair şübhələr var.
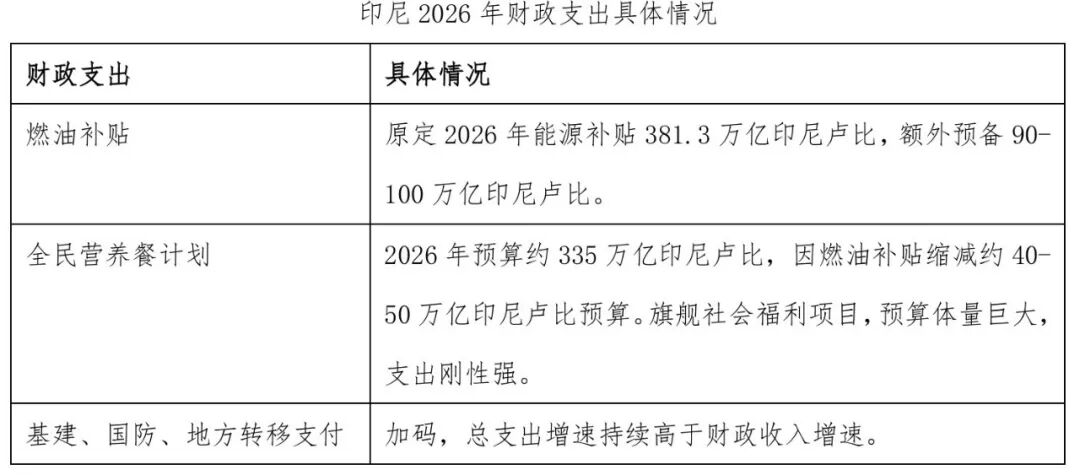
Neftin xalis idxalı ABŞ və İran arasında münaqişədən sonra məzənnəyə təsir edən əsas faktor oldu.Müqayisə üçün, Braziliya və İndoneziya hər ikisi əmtəə ixracatçısı olan yüksələn iqtisadiyyatlardır, amma valyuta kursları fərqli istiqamətdə irəliləyib. Ticarət strukturlarına baxdıqda, Braziliya dərin dəniz neft texnologiyası sayəsində neft idxalatçısından xalis ixracatçıya çevrilib, İndoneziyanın mallarının ticarəti (əsasən kömür, palma yağı və nikel xəlitələri) müsbət saldodadır, amma neft-qazda həmişə xalis idxalçı olub, enerji əsasən idxal edilir. ABŞ və İran arasında gərginlikdən sonra neft qiymətinin qalxması bu iki ölkənin valyuta məzənnələrinin daha da fərqlənməsinə səbəb oldu.
Asiya valyutalarının müdafiəsi uğrunda mübarizə məqaləsində bu il ərzində İndoneziya Mərkəzi Bankının valyuta ehtiyatları ilə birbaşa müdaxiləsi və makroprudensial, kapital nəzarət tədbirləri barədə danışılmışdı, buna əlavə olaraq, may ayından bəri davam edən faiz artımı sayəsində rupinin bir qədər sabitləşməsi mümkün olub, lakin əsas zəifləmə səbəbləri dəyişməyib:
(1) Fiskal defisit genişlənir və defisit səviyyəsi yüksək olaraq qalır, faiz artımı və məzənnə dəyərsizləşməsi fiskal təzyiqləri artırmaqda davam edəcək;
(2) Son dövrdə qəbul edilən strateji resursların ixracına dair dövlət şirkətləri üçün monopolist hüquq (kömür, palma yağı, titan xəlitələri və s. yalnız suveren sərvət fondunun şirkətləri vasitəsilə xarici alıcılarla əlaqə qurmaq hüququ), əslində fiskal gəliri artırmaq məqsədilə qəbul edilsə də, bazarda mübahisələr yaradıb və ixracatda azalma ilə nəticələnə bilər, üstəlik enerji sahəsində uzunmüddətli xalis idxalçılıq ticarət qeyri-müəyyənliyini artırır.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Hollywood "film production return" planlaşdırılır! ABŞ iqtisadiyyatı "yumşaq eniş" ilə 249.1 milyard dollar dəyərində film təşviqi planı hazırlanır
Bir araşdırmaya görə, federal hökumətin film və televiziya istehsalına verdiyi təşviqlər 2035-ci ilə qədər ABŞ iqtisadiyyatına 249,1 milyard dollar gəlir gətirəcək və 143,500 tam ştatlı iş yeri yaradacaq. ABŞ Film Assosiasiyası artıq Hollivud ittifaqları ilə əməkdaşlıq edərək, Britaniya və Avstraliya kimi bazarlarla daha yaxşı rəqabət apara bilmək üçün milli təşviqlər uğrunda bir kampaniya başladıb.

Bu axşam, "güvercin faiz artımı"?
ABŞ Federal Ehtiyat Sistemi bu gecə faiz dərəcələrini artırmağa demək olar ki, qərarlıdır, lakin əsas məsələ "artırandan sonra nə deyəcəklər"dir. Citi bu artımı "incə tənzimləmə" kimi qiymətləndirib, gələcəkdə mütləq faiz artımı olmayacağını işarə edib, lakin sədr Walsh-un aydın irəlidəki göstərişlər verməməsi bazarda kəskin dəyişkənliyə səbəb ola bilər deyə xəbərdarlıq edib. Goldman Sachs isə açıq şəkildə bildirib ki, bu dəfəki faiz artımı üçün kifayət qədər iqtisadi əsas yoxdur, inflyasiya isə yalnız bir dəfəlik amildir və buna görə də bu, "siqnalsız faiz artımı" olacaq.
JPMorgan: “Açıq mənbə effekti” və “AI təhlükəsizliyi” problem deyil, qarşıdakı iki ildə kapital xərclərində hələ də imkanlar var, yarımkeçirici avadanlıqları “yeni dar boğaz” olacaq
JPMorgan hesab edir ki, açıq mənbəli modellər təhdid deyil, tənzimləmə ilə bağlı təsirlər qısamüddətlidir və bulud xidmətləri şirkətlərinin leverage hələ də aşağıdır — hesablama gücünə investisiya əsasları dəyişməyib. Onun proqnozuna görə, yeddi böyük texnologiya şirkətinin kapital xərcləri 2025-ci ildə 443 milyard dollardan 2027-ci ildə 1.577 trilyon dollara yüksələcək, yarımkeçirici avadanlıqları isə təchizat zəncirinin ən əsas tıxacına çevriləcək, wafer istehsalı və qabaqcıl qablaşdırma yeni qiymət artımı dövrünə qədəm qoyacaq.
Micron rəhbəri: Saxlama AI limitini müəyyən edir, əhəmiyyətli əlavə istehsal gücü 2028-ci ildən sonra olacaq
Micron rəhbəri Sumit Sadana bildirib ki, yaddaş bant genişliyi və tutumu artıq AI sistemlərinin performans həddi üçün əsas faktorlardır. Təklif və tələbin struktur tarazsızlığı fonunda, Micron 2027 maliyyə ili üçün kapital xərclərini 45 milyard dollardan çox artıracağını gözləyir, lakin istehsal prosesinin mürəkkəbliyi səbəbindən real əlavə istehsal gücü yalnız 2028-ci ildə istifadəyə verilə bilər. Bundan əlavə, uzunmüddətli təchizat müqavilələri sektorda biznes modelini yenidən formalaşdırır və insanabənzər robotlar növbəti böyük tələbin artacağı dalğaya səbəb olacaq.


