
Qurum: Hökumət borcunun yüksək olduğu şəraitdə qızıl strateji zərurətə çevrilir

汇通网9月7日讯—— Invesco Asiya-Sakit regionunun rəhbəri Hamilton qeyd edir ki, dövlət borcunun yüksək olduğu şəraitdə qızıl taktiki aloqasiya vasitəsi olmaqdan çıxıb və strateji aktivə çevrilir. O, dövlət borc bazarının dalğalanmasının səbəblərini iqtisadi dayanıqlıq və inflyasiya gözləntiləri ilə izah edir və qızılın pul sisteminə inam səsvermə aləti olduğunu vurğulayır. Faiz dərəcələri və qiymət dəyişkənliyi təzyiqinə baxmayaraq, mərkəzi bankların davamlı qızıl alışı və onun riski azaldan xüsusiyyəti qızıl qiymətlərinə dəstək verir, qızılın aktiv portfelində əvəzolunmaz yerləşdirmə dəyərini önə çıxarır.
Beynəlxalq dövlət borcu səviyyəsi artdıqca kapital bazarlarında dərin məntiq dəyişikliyi baş verir. Bu dəyişiklikdə qızılın rolu əsaslı şəkildə transformasiya olunur.
Invesco Asiya-Sakit regionunun müştəri həlləri üzrə rəhbəri Christopher Hamilton son günlər qeyd edir ki, investorlar qızılı qısamüddətli taktiki oyun aləti kimi ənənəvi yanaşmadan uzaqlaşır və onu uzunmüddətli strateji aktiv olaraq portfellərinə əlavə edirlər.
Borc bazarının dalğalanma səbəbi: İqtisadi dayanıqlıq və inflyasiya gözləntilərinin ikiqat təzyiqi
Son dövrlər qlobal dövlət borc bazarında geniş satış dalğasından bəhs edərkən, Hamilton borc gəlirliliyinin artmasının əsas iki səbəbini təhlil edib. ABŞ iqtisadiyyatının performansına nəzər salaraq, o qeyd edir ki, iqtisadi artım böyük dayanıqlıq göstərir və bu, bazara əsas dəstək verir. Eyni zamanda, inflyasiya narahatlıqları yenidən gündəmə gəlib; xüsusilə müddət premiumunun yüksəlməsi investorların riski azaltmaq istəyini artırır.
Hamilton vurğulayır ki, müddət premiumunun bərpası ABŞ-ın maliyyə vəziyyəti ilə bağlı narahatlıqlarla bağlıdır. Real gəlirlilik hiss olunacaq dərəcədə artır və məhsuldarlığın artması bu tendensiyaya səbəb olan faktorlardan biridir. ABŞ Maliyyə Nazirliyi son dövrlər uzunmüddətli borc gəlirliliyi azaltmağa çalışsa da, inflyasiya, neft qiymətləri və müddət premiumu kimi müxtəlif faktorların təsiri ilə gəlirliliyin artması trendinin qarşısını almaq çətin olur. Bu mürəkkəb makro mühit indi bazar volatilliyinin əsas motividir və
Strateji mövqe dəyişikliyi: Alım-satım alətindən pul sistemi səsvermə alətinə
Qızıl qiymətinin artması investorların mərkəzi banklar və hökumətlərə inamını itirməsi ilə əlaqəlidirmi sualına Hamilton dərin analiz verir. O, qızılı "maliyyə və pul şoklarının amortizatoru" kimi təyin edir və onun investisiya portfelindəki strateji dəyərinin yenidən qiymətləndirildiyini bildirir.
Hamilton deyir ki, qızıl pul sistemi üçün sanki bir səsvermə mandatıdır.
Mərkəzi bank dəstəyi və bazar rəqabəti: Struktural dəstək altında bull və bear mübarizəsi
Faiz dərəcələrinin artması və dolların güclənməsi təzyiqinə baxmayaraq, qızıl bazarı yüksək dayanıqlıq nümayiş etdirir.
Invesco-nun iyulda dərc etdiyi kvartal qızıl perspektivində qeyd edilir ki, enerji qiymətləri yüksəlməsi inflyasiya və faiz artımı gözləntilərini artırsa da, mərkəzi bankların davamlı qızıl alışı qızıl qiymətlərinin 2026-cı ildə müsbət qiymətlə başa çatmasına kömək edəcək. Hesabatda struktural dəstək güclü olaraq qalır.
World Gold Council-a görə mərkəzi bankların rekord 45%-i gələcək 12 ayda qızıl ehtiyatlarını artırmağı gözləyir və 89%-i qlobal mərkəzi bankların qızıl rezervlərinin artacağını pozitiv qiymətləndirir. Hamilton bildirir ki, onun sonuncu suveren aktiv idarəetməsi üzrə tədqiqatında da bu təsdiqini tapıb: əksər mərkəzi banklar son üç ildə qızıl yerləşdirmələrini artırıblar və əsas motivasiya qlobal dalğalanma, inflyasiyadan qorunma və geosiyasi qeyri-müəyyənliyin qarşısını almaqdır.
Lakin bazarda müəyyən narahatlıqlar da mövcuddur. Hamilton qeyd edir ki, mərkəzi bankların qızıl alışı qiymətə həssas deyil, lakin investisiya tələbi isə qiymət dinamikasına həssasdır. Qızıl qiymətinin artması pulların cəlb olunmasına səbəb ola bilər, lakin qiymət azaldıqda sərmayədarlar satış edə bilər, xüsusilə də gəlir əldə etmək və likvidlik üçün yenidən portfel qurmaq istəyəndə. Pərakəndə investorlar üçün uzunmüddətli bull bazarında sikkə və kiçik qızıl külçələrin alışı vacib tələbdir və qiymət düzəlişinə reaksiyaları bazar dibini test etmək üçün əsas olacaq.
Nəticə
Ümumilikdə qızılın dəyər məntiqi tək riskdən qorunma xüsusiyyətlərini aşır. Pərakəndə və peşəkar investorlar üçün qızıl aloqasiyası qərarı yalnız geosiyasi riskdən də qorunmaq üçün deyil, həm də səhmlər və digər aktivlər ilə aşağı korrelyasiya, eləcə də emitentsiz və kredit riski olmayan nadir aktiv olması səbəbilədir. Pul krediti, institut sabitliyi və bazar mexanizminə şübhə yarananda qızıl uzun tarixli dəyər saxlama xüsusiyyəti ilə portfeldə əvəzsiz sığorta rolunu oynayır. Qlobal borcun yüksək olduğu bu dövrdə qızılı strateji aloqasiya olaraq portfelə əlavə etmək artıq seçim deyil, gələcək qeyri-müəyyənliklərə qarşı zəruri tədbirdir.
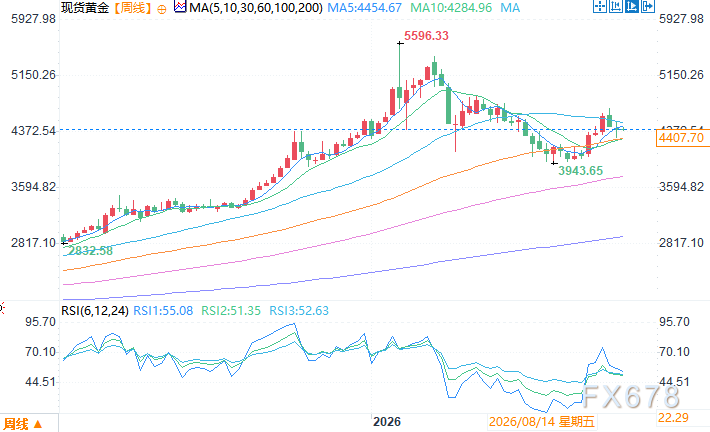
Spot qızıl həftəlik qrafik Mənbə: Yeasy Exchange
GMT+8, 7 Sentyabr, 11:23 Spot qızıl 4408.70 ABŞ dolları/uns olmaqla
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Hollywood "film production return" planlaşdırılır! ABŞ iqtisadiyyatı "yumşaq eniş" ilə 249.1 milyard dollar dəyərində film təşviqi planı hazırlanır
Bir araşdırmaya görə, federal hökumətin film və televiziya istehsalına verdiyi təşviqlər 2035-ci ilə qədər ABŞ iqtisadiyyatına 249,1 milyard dollar gəlir gətirəcək və 143,500 tam ştatlı iş yeri yaradacaq. ABŞ Film Assosiasiyası artıq Hollivud ittifaqları ilə əməkdaşlıq edərək, Britaniya və Avstraliya kimi bazarlarla daha yaxşı rəqabət apara bilmək üçün milli təşviqlər uğrunda bir kampaniya başladıb.

Bu axşam, "güvercin faiz artımı"?
ABŞ Federal Ehtiyat Sistemi bu gecə faiz dərəcələrini artırmağa demək olar ki, qərarlıdır, lakin əsas məsələ "artırandan sonra nə deyəcəklər"dir. Citi bu artımı "incə tənzimləmə" kimi qiymətləndirib, gələcəkdə mütləq faiz artımı olmayacağını işarə edib, lakin sədr Walsh-un aydın irəlidəki göstərişlər verməməsi bazarda kəskin dəyişkənliyə səbəb ola bilər deyə xəbərdarlıq edib. Goldman Sachs isə açıq şəkildə bildirib ki, bu dəfəki faiz artımı üçün kifayət qədər iqtisadi əsas yoxdur, inflyasiya isə yalnız bir dəfəlik amildir və buna görə də bu, "siqnalsız faiz artımı" olacaq.
JPMorgan: “Açıq mənbə effekti” və “AI təhlükəsizliyi” problem deyil, qarşıdakı iki ildə kapital xərclərində hələ də imkanlar var, yarımkeçirici avadanlıqları “yeni dar boğaz” olacaq
JPMorgan hesab edir ki, açıq mənbəli modellər təhdid deyil, tənzimləmə ilə bağlı təsirlər qısamüddətlidir və bulud xidmətləri şirkətlərinin leverage hələ də aşağıdır — hesablama gücünə investisiya əsasları dəyişməyib. Onun proqnozuna görə, yeddi böyük texnologiya şirkətinin kapital xərcləri 2025-ci ildə 443 milyard dollardan 2027-ci ildə 1.577 trilyon dollara yüksələcək, yarımkeçirici avadanlıqları isə təchizat zəncirinin ən əsas tıxacına çevriləcək, wafer istehsalı və qabaqcıl qablaşdırma yeni qiymət artımı dövrünə qədəm qoyacaq.
Micron rəhbəri: Saxlama AI limitini müəyyən edir, əhəmiyyətli əlavə istehsal gücü 2028-ci ildən sonra olacaq
Micron rəhbəri Sumit Sadana bildirib ki, yaddaş bant genişliyi və tutumu artıq AI sistemlərinin performans həddi üçün əsas faktorlardır. Təklif və tələbin struktur tarazsızlığı fonunda, Micron 2027 maliyyə ili üçün kapital xərclərini 45 milyard dollardan çox artıracağını gözləyir, lakin istehsal prosesinin mürəkkəbliyi səbəbindən real əlavə istehsal gücü yalnız 2028-ci ildə istifadəyə verilə bilər. Bundan əlavə, uzunmüddətli təchizat müqavilələri sektorda biznes modelini yenidən formalaşdırır və insanabənzər robotlar növbəti böyük tələbin artacağı dalğaya səbəb olacaq.


