
Qurum: Qızıl qiymətləri ABŞ Federal Rezerv və Ağ Ev arasındakı oyun riskini əks etdirir, uzunmüddətli yüksəlişin əsas məntiqi qalır

汇通网 16 Sentyabr xəbəri—— ABŞ uzunmüddətli dövlət istiqrazlarının gəlirliliyi son iyirmi ilin ən yüksək səviyyəsinə yüksəlib, bazar əksərən Federal Rezervin bu həftə faiz dərəcələrini artıracağına bahis edir, qızıl isə davamlı satış təzyiqi ilə üzləşir, lakin Commerzbank-ın əmtəə tədqiqatının rəhbəri Thu Lan Nguyen qeyd edir ki, qızıl qiyməti gözləniləndən daha möhkəm performans göstərir, bunun əsas səbəbi bazarın Federal Rezerv ilə Trump administrasiyası arasında yaxın zamanda baş verəcək siyasət toqquşmasına qarşı riski sığortalamasıdır. Bank bu il üçün qızıl qiyməti məqsədini aşağı salıb, lakin uzunmüddətli yüksəliş arqumentləri dəyişməz qalır, dolların riskdən qaçma üstünlüyünün azalması və qlobal suveren borc riskləri qızılın investisiya dəyərini davamlı dəstəkləyir.
Davam edən inflyasiya təzyiqi ilə əlaqədar olaraq, bazar Federal Rezervin faiz dərəcələrini artırmağa başlayacağını gözləyir, ABŞ dövlət istiqrazlarının gəlirliliyi ardıcıl yüksəlir və son iyirmi ilin ən yüksək səviyyəsinə çatır, qızıl bazarı isə ardıcıl satışla üzləşir. Lakin Commerzbank fərqli qiymətləndirmə verir; baxmayaraq ki, qızıl qiyməti satış baskısı altında olsa da, bazarda aşağı səviyyələrdə alıcı qüvvəsi möhkəmdir və qızılın möhkəmliyi diqqətəlayiqdir.
Commerzbank-ın əmtəə tədqiqatının rəhbəri Thu Lan Nguyen son tədqiqat hesabatında analiz edib ki, hazırda bazar bu həftə Federal Rezervin faiz dərəcələrini artırma ehtimalını təxminən 90% qiymətləndirir. Bundan əlavə, Yaxın Şərqdəki gərginlik neft qiymətlərini yüksəldir və bununla qlobal faiz dərəcəsi gözləntilərini artırır, yalnız ABŞ bazarı deyil, digər bazarlar da təsirlənir.
Qızıl qiymətinin müqaviməti Federal Rezerv ilə Ağ Ev arasındakı siyasət oyunu ilə bağlıdır
Thu Lan Nguyen bildirir ki,
Thu Lan Nguyen bildirir ki, yüksək inflyasiyaya qarşı Federal Rezervə faizləri artırmaq təzyiqi davam edir və Trump artıq xəbərdarlıq edib ki, Federal Rezerv faizləri endirməzsə, ekstremal addımlar atacaq. Tərəflər arasında birbaşa qarşıdurma qaçılmaz görünür və maliyyə bazarı bu riskləri qiymətə daxil etməyə başlayır. O əlavə edir,
O analiz edir ki, bu səbəbdən ABŞ dövlət istiqrazlarının gəlirliliyi son 20 ilin ən yüksək səviyyəsinə çatır, dollar isə təzyiq altındadır və dolların risk premiumu opsion bazarında yüksəlir.
Qısamüddətli qızıl qiyməti hədəfi aşağı salınır, uzunmüddətli yüksəliş arqumentləri sabit qalır
Qızıl özü faiz gəliri yaratmır, faiz dərəcələri yüksəldikcə qızılın saxlanma fürsət dəyəri artır və bu da onun qiymətinə təzyiq edir. Amma bu Alman bankı qiymətləndirir ki, ilin sonuna qədər qızılın enişi məhduddur. Commerzbank iyul ayında qızıl qiyməti proqnozunu aşağı salıb; ilin sonu üçün əvvəlki iyun proqnozunda hər unsiya üçün 4800 dollar əvəzinə 4500 dollar təxmin edir.
Thu Lan Nguyen qeyd edir ki, bankın uzunmüddətli qızıl optimizmi dəyişməyib, ilin ilk yarısında qızılın yüksəlməsini stimullaşdıran struktur səbəblərin hamısı hələ də mövcuddur.
Nəticə
Ümumi olaraq, hazırda qızıl bazarı “bull” və “bear” qüvvələrinin mübarizəsindədir. ABŞ istiqrazlarının gəlirliliyi və Federal Rezervin faiz artımı gözləntiləri qızılın qiymətini məhdudlaşdıran mənfi faktorlardır; lakin Federal Rezervin müstəqilliyinin siyasi təhdid altında olması, dolların riskdən qaçma inamının zəifləməsi və qlobal suveren borc riskləri qızılın əsas dəstək faktorlarıdır və qızılın satış təzyiqinə qarşı müqavimətini təmin edən əsas səbəblərdir. Qısamüddətli Commerzbank qızıl qiymətini aşağı salır və investorları yüksək qiymətlərə kör-köranə alıcı olmamağa çağırır, amma uzunmüddətli struktur pozitiv amillər hələ də qalır. Növbəti Federal Rezerv qərarı və Ağ Ev ilə Federal Rezerv arasındakı siyasət münaqişəsinin inkişafı qızıl və dollar bazarını yönəldəcək.
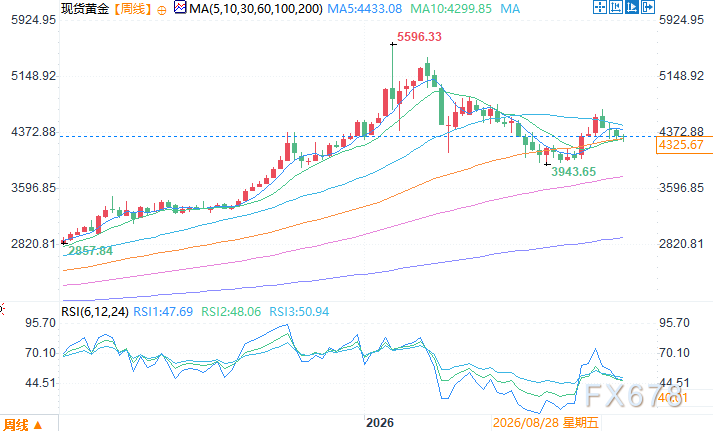
Spot qızılın həftəlik qrafiki Mənbə: Yİ XUİ TONG
UTC+8 vaxtı ilə 16 Sentyabr 12:01 Spot qızıl 4327.67 USD/unsiya qiymətindədir
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ABŞ dövlət istiqrazlarının 5% dövrü gəldi: qısamüddətli dövrdə mütləq “partlama” olmasa da, 12-18 ay sonra təzyiq müşahidə oluna bilər
Yüksək faiz dərəcələrinin əsl təsiri onun davametmə müddətindədir. 2020-2021-ci illərdə 2%-3% ilə buraxılmış böyük miqdarda borclar hazırda 6%-8% maliyyətlə yenilənmək təzyiqi altındadır və bu təsirin 12-18 ay sonra kəskin şəkildə baş verəcəyi gözlənilir. ABŞ mənzil bazarı ilk zərbəni alacaq, kommersiya daşınmaz əmlakı, yüksək leverajlı şirkətlər və özəl kapital tərəfindən dəstəklənən şirkətlər də eyni dərəcədə təhlükədədir. Əgər yüksək faizlər yarım ildən çox davam edərsə, bazarın səhv buraxmaq üçün heç bir imkanı qalmayacaq.
5% ABŞ dövlət istiqrazları gəlirliyi fırtınası baş verir! Yenidən maliyyələşdirmə bombası geri sayım başlayır, kim ilk qurban olacaq?
10 illik ABŞ dövlət istiqrazlarının gəlirliliyi 5%-i keçərək 2007-ci ildən bəri ən yüksək səviyyəyə çatdı. Yüksək faiz dərəcələri nə qədər uzun müddət davam edərsə, daşınmaz əmlak şirkətləri, kommersiya daşınmaz əmlakları və yüksək borclu şirkətlərin yenidən maliyyələşmə təzyiqi bir o qədər artır, sistematik risklərin 12-18 ay ərzində sürətlə ortaya çıxma ehtimalı var.

Mənfəət dövrünə qarşı çıxmayın! ABŞ fond bazarı bu il 8000 nöqtəni keçəcək?
Jefferies-in proqnozuna görə, süni intellektə (AI) sərmayə yatırımlarının artımı və müəssisələrinin gözləniləndən yüksək gəlirləri S&P 500 indeksini 2026-cı ilin sonuna kimi 8000-ə qaldıracaq, və 2027-ci ildə isə daha da yüksələrək 9000-ə çatacaq. AI-nin mənfəət artımı artıq “yeddi nəhəng” şirkətdən bütün bazara yayılıb. Bu il S&P 500-ün səhmlərinə görə gəlirin (EPS) 35% artacağı gözlənilir və bu, konsensusdan xeyli çoxdur — 1995-ci ildən bəri ən güclü mənfəət super-tsiklidir! Yeganə real təhdid: ABŞ dövlət istiqrazlarının gəlirlərinin davamlı yüksəlməsi dəyərləndirilmənin azalması riskini artıra bilər.
"Dayanıqlı öyrənən" AI yaddaşın "tələb artıqlığı"nı 2031-ci ilə qədər uzadacaq?
Citigroup-in fikrincə, süni intellektin təkcə təlim və çıxarış mərhələsindən “davamlı öyrənmə” dövrünə keçməsi ilə, HBM, server DDR5 və müəssisə səviyyəli SSD-nin (eSSD) tələbi 2027-ci ildən etibarən eyni anda partlayış şəkildə artacaq. Tələbin sürətlə yüksəlməsi ilə yanaşı, təklif tərəfi HBM istehsal gücünün məhdudiyyətləri və texnologiya dəyişikliyinin yavaşlaması ilə çətinlik çəkir; istehsal genişlənməsi tələbdən xeyli geridə qalır və təklif-tələb disbalansı 2031-ci ilə qədər davam edəcək.


