
ABŞ dövlət borcunun təhlükələri nəyə görə dolları çökdürmədi? Avropa borcu fırtınası qızılın qiymətinə ən böyük maneə oldu

Huipia.az 6 oktyabr xəbər verir—— Son zamanlar yüksələn real faiz dərəcəsi və Avropa borc böhranı nəticəsində ABŞ dollarının indeksinin güclü artması qızılın qiymətinin bərpasını əsasən əngəlləyən faktorlardır.
Çərşənbə axşamı (6 oktyabr) Asiya və Avropa sessiyasında, beynəlxalq qızıl qiyməti son dövrlərdə davamlı şəkildə sıxılır, hazırda 4139 ətrafında ticarət olunur. Son zamanlar yüksələn real faiz dərəcəsi və Avropa borc böhranı nəticəsində dollar indeksinin güclü artması, qızılın qiymətinin bərpasını əngəlləyir. Məqalə, qızılın qiymətinə təsir edən əsas məntiqi faktorları ümumiləşdirir.
Son zamanlar dünya neft qiymətləri mərhələli olaraq düzəliş edib, bu da ümumi inflyasiya gözləntilərinə soyuma gətirib
Eyni zamanda ABŞ qeyri-kənd təsərrüfatı əmək haqqı artım tempi aşağı düşüb, işçi bazarındakı həddindən artıq istilik azalıb, bu da inflyasiyanın davamlı yüksəlməsi üçün əsasları daha da zəiflədir. İnflyasiya təzyiqləri azalır və bazarın FED pul siyasətinə qiymətləndirməsi dəyişir.
CME FED Watch məlumatlarına görə, FED-in oktyabrda faizləri dəyişməməsi ehtimalı 77.3%-dir, cəmi 25 baza faiz artımı ehtimalı isə 22.7%-dir; dekabr ayına baxışda, faizlərin dəyişməməsi ehtimalı 13.4%, 25 baza faiz artımı ehtimalı 67.8%, 50 baza faiz artımı ehtimalı 18.8%-dir.
Ümumiyyətlə, inflyasiya və məşğulluq məlumatlarının soyuması FED-in sıxılaşdırma təzyiqini mərhələli olaraq üstünə qoyur və pul siyasəti səviyyəsindən qızıl üçün potensial müsbət dəstək yaradır.
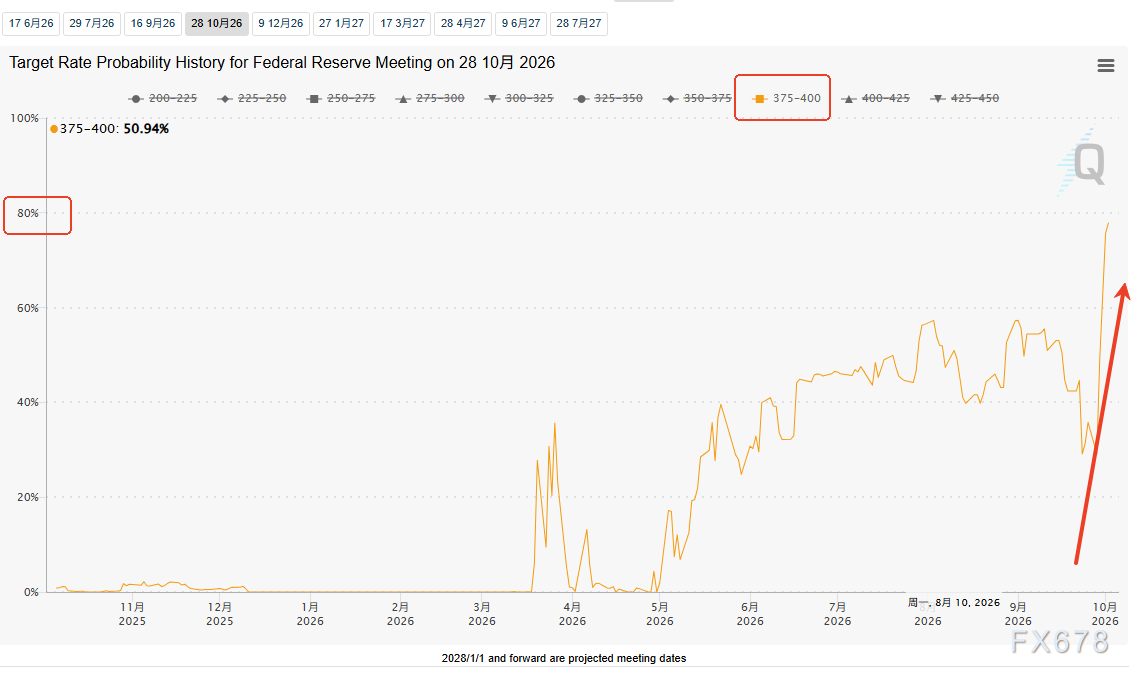
(FedWatch faiz aləti, mənbə: CME Chicago Mercantile Exchange)
Müsbət faktor tam əngəllənir: ABŞ dövlət istiqrazlarının gəlirliliyi və real faiz dərəcəsi davamlı şəkildə yüksəlir
Faiz artırma ehtimalının azaldılması qızıl üçün müsbət faktordur, lakin bu müsbət faktor ABŞ dövlət istiqrazlarının gəlirliliyinin və real faiz dərəcəsinin davamlı yüksəlməsi ilə tam əngəllənir və qızılın qiymətini sıxan əsas mənfi faktora çevrilir.
Bu dövrə ABŞ istiqrazlarının gəlirliliyinin yüksəlməsi bazarın inflyasiya panikası səbəbindən deyil, əsas güc ABŞ iqtisadiyyatının yüksək dayanıqlılığından irəli gəlir.
Castle Securities-in Avropa, Orta Şərq və Afrika sabit gəlir satış müdiri Nohshad Shah müştəri hesabatında bildirir ki, sentyabr ayında 10 illik ABŞ istiqrazlarının gəlirinin artması demək olar tamamilə real gəlirlərin yüksəlməsi ilə əlaqədardır, inflyasiya gözləntisi isə nisbətən stabil qalır.
Real gəlir dərəcəsinin yüksəlməsinin arxasında ABŞ-ın sərbəst maliyyəsi, geniş maliyyə mühiti və AI sahəsinə qoyulan nəhəng investisiyalarla kapital rəqabətinin güclənməsi vardır, məqsəd inflyasiyadan qorunmadan daha yüksək real gəlir tələb etməkdir.
BMO Asset Management xəbərdarlıq edir ki, ABŞ 30 illik dövlət istiqrazı gəliri 6%-i keçməkdən demək olar ki, qacışılmazdır, oktyabrda bu baş verə bilər və borc bazarı dalğalanmaları gəlirlilikdə özünü gücləndirən bir dövr yaradır.
Qızıl isə faizsiz aktivdir, real faiz dərəcəsinin yüksəlməsi qızılı saxlamağın imkan xərclərini artırır və qızılın qiymətinin bərpası üçün məkan sıxılır.
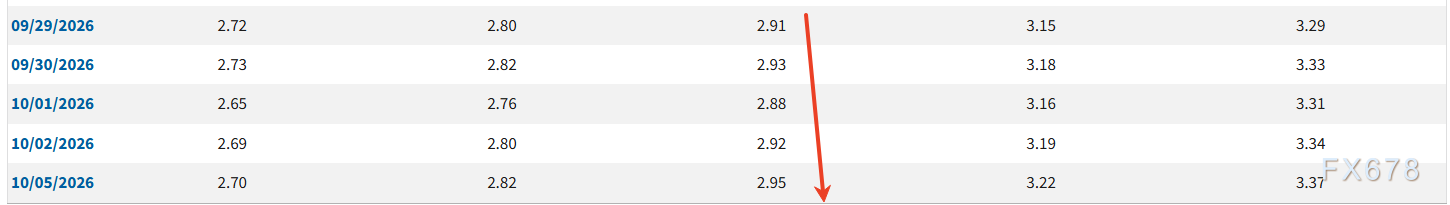
(10 illik TIPS gəliri, mənbə: FED)
Əsas qiymət məntiqinin dəyişikliyi: Dollar indeksinin gücü qızıl qiymətinə əsas təsir edir və ABŞ borcunun mənfi təsirini kompensasiya edir
Qızıl ABŞ dolları ilə qiymətləndirilən əsas valyutadır, bazar uzun müddətdir "dollar güclənir, qızıl zəifləyir" əsas qiymətləndirmə məntiqinə əməl edir və bu, son dövr qızılın bərpasını ən kritik faktor kimi sıxır.
Hazırda ABŞ dövlət istiqrazlarının gəlirliliyinin yüksəlməsi, ABŞ-da yüksək faiz mühitində hökumət borcunun davamlı olaraq pisləşməsi ilə bağlı gizli təhlükəni ortaya çıxarır, bazar məntiqinə görə, ABŞ borc riski artdıqca dolların krediti zəifləməli və bu, qızıl üçün güclü təhlükəsizlik dəstəyi yaratmalı idi.
Lakin bu müsbət faktor Avropa bazarı riski ilə tam əngəllənir.
ABŞ borc riskinə nisbətən Avropada bu böhran daha tez başlayıb və risk daha tez ortaya çıxıb, beləliklə qlobal kapitalın təhlükəsizlik mərkəzinə çevrilib.
Böyük həcmdə Fransa istiqrazlarına sahib olan Yapon investorlar əsas satış gücünə çevrilib, Yaponiyanın xarici portfelində üstün olan Fransa istiqrazları kütləvi şəkildə satılmaq riski daşıyır və davamlı Avropa borc satış dalğası avronun məzənnəsinə birbaşa təsir edir və avro-dollar məzənnəsi son 17 ayda ən aşağı səviyyəyə çatıb, dollar qarşısında kəskin dəyərsizləşib.
Əsas iqtisadi təhlildə Avropadakı böhran zərbəsi ABŞ borc riskindən çoxdur, bu da qlobal təhlükəsizlik kapitalını ABŞ dollarına yönəldir və dollar indeksini güclü şəkildə yüksəldir.
Nəticə etibarilə ABŞ borcunun mənfi təsiri tamamilə gizlənir, dolların gücü qızılın qiymətini sıxır və qızılın təhlükəsizlik dəstəyini tamamilə götürür və son dövrlərdə qızılın qiymətinin sıxılmasının əsas səbəbi olur.
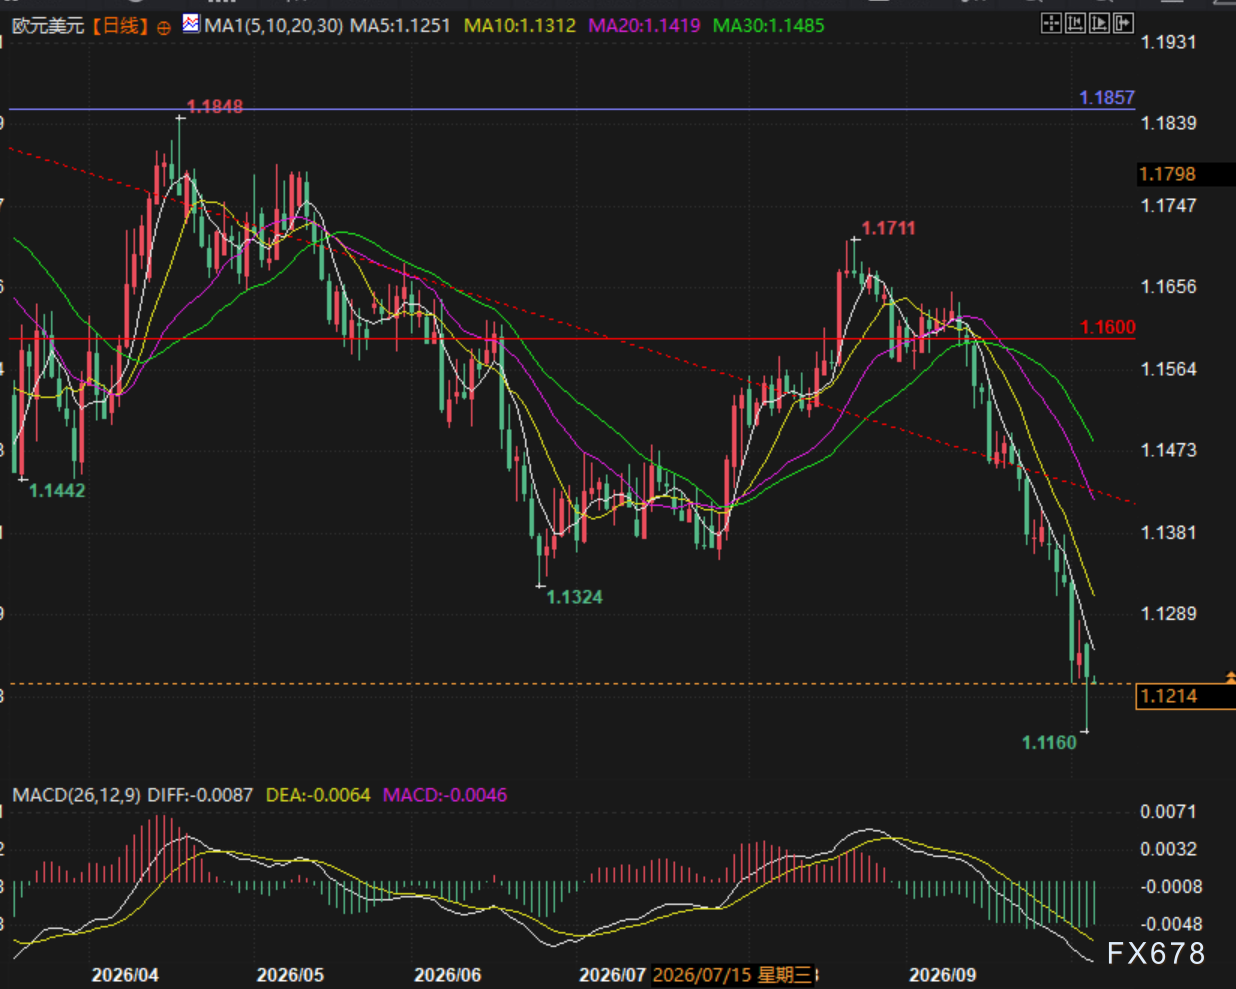
(Avro-dollar gündəlik qrafik, mənbə: Huipia.az)
Mərkəzi bankların qızıl alışı fərqlənir: Enerji böhranı fonunda alıcı və satıcı mübarizəsi güclənir
Makro səviyyədə alıcı və satıcı güclərin mübarizəsi fonunda, qlobal mərkəzi bankların qızıl alışı aydın fərqlənir, qızılın qiymətinə bazada dəstək verir, lakin bir istiqamətli trendi yaratmağa kifayət etmir. Bir tərəfdən, qlobal enerji vəziyyəti gərgin və neft qiyməti yüksək səviyyədədir, bəzi zəif valyuta rezervlərinə malik ölkələr neft almaq üçün dollar əldə etmək məqsədilə qızılı vaxtilə satıb və qızılın qiymətinə qısa müddətli satıcı təzyiqi gətirir.
Digər tərəfdən, əksər suveren ölkələr hələ də uzunmüddətli strateji portfellərini qoruyur və qızılı davamlı olaraq artırırlar.
Rusiya Maliyyə Nazirliyi xarici valyuta və qızıl alımını böyük ölçüdə artırdığını açıqlayıb, oktyabrın 7-dən noyabrın 6-dək qızıl alımının həcmi sentyabrdan beş dəfə çox olacaq, əlavə neft və qaz gəlirlərini dövlət rifah fondunda toplamaq üçün istifadə edirlər, rəsmi qızıl alışları qızılın qiyməti üçün orta və uzunmüddətli bazada dəstək təmin edir.
Pərakəndə investisiya ehtiyatlıdır: ETF bazara yavaş daxil olur, texniki baxımdan təzyiq güclüdür
Pərakəndə və qısa müddətli spekulyativ kapitalı təmsil edən qızıl ETF, hazırda ticarət hissiyatı son dərəcə ehtiyatlıdır.
Hazırda qızılın ümumi texniki görünüşü ayı (bear) trendindədir, bazarda qiymət artımına maraq zəifdir, ETF-ə kapitalın daxil olma tempi çox yavaşdır və qızılın qiymətinin artımı üçün qısa müddətli əlavə kapital çatışmır.
Pərakəndə investisiya kapitalı olmadan və yalnız mərkəzi bankın bazada dəstəyi olduğu mühitdə, qızılın qiymətində trend dəyişməsi mümkün deyil və əsasən dalğalanma və təzyiq altında qalacaq.
Gələcək bazar və əsas müşahidə xətti üzrə yekun
Hazırda qızıl bazarı bir neçə makro dəyişkənin təsiri altındadır, müsbət faktorlar (inflyasiyanın soyuması, faiz artırma ehtimalının azalması, mərkəzi bankın qızıl alışı) və mənfi faktorlar (real faiz dərəcəsinin sürətlə yüksəlməsi, dolların güclənməsi, pərakəndə investisiya kapitalının zəifliyi) bir-birini kompensasiya edir, trenddə aydın istiqamət çatışmır.
Gələcək trend üç əsas dəyişkəndən asılı olacaq: birincisi ABŞ inflyasiyası, işçi bazarı göstəriciləri və texnoloji şirkətlərin üçüncü rüb nəticələri, ABŞ iqtisadiyyatının gücü və real faiz dərəcəsinin dönüş nöqtəsini müəyyən edəcək;
ikincisi isə Körfəz enerji vəziyyəti və ABŞ-İran geopolitik gərginliyi, neft qiyməti və qlobal inflyasiya gözləntilərinə birbaşa təsir edəcək və FED-in siyasətinə dolayı təsir göstərəcək;
üçüncüsü isə Avropa borc bazarında hissiyatın dönüş nöqtəsi, Fransa istiqraz satış dalğasının sabitləşmə vaxtı avronun enişi və dollar indeksinin ritmini müəyyən edəcək.
Mövcud mərhələdə, Avropa borc riski dominant olduğu üçün, dollar indeksinin qızılın qiymətinə təsiri nəzərəçarpacaq dərəcədə artıb; dolların güclü dövründə qızılın bərpası məkanı məhdud olacaq və trend hələ də real faiz və dolların ikili təzyiqinə tabe olacaq.
Texniki baxımdan: spot qızıl hələ də ön şamların və son şamların təsiri ilə soyuducu və qızdırıcı trend arasında balansda, eyni zamanda orta xəttlər düşüş trendindədir. Burada dalğalanmalar orta göstəricilər bərpa olunana qədər davam edəcək.
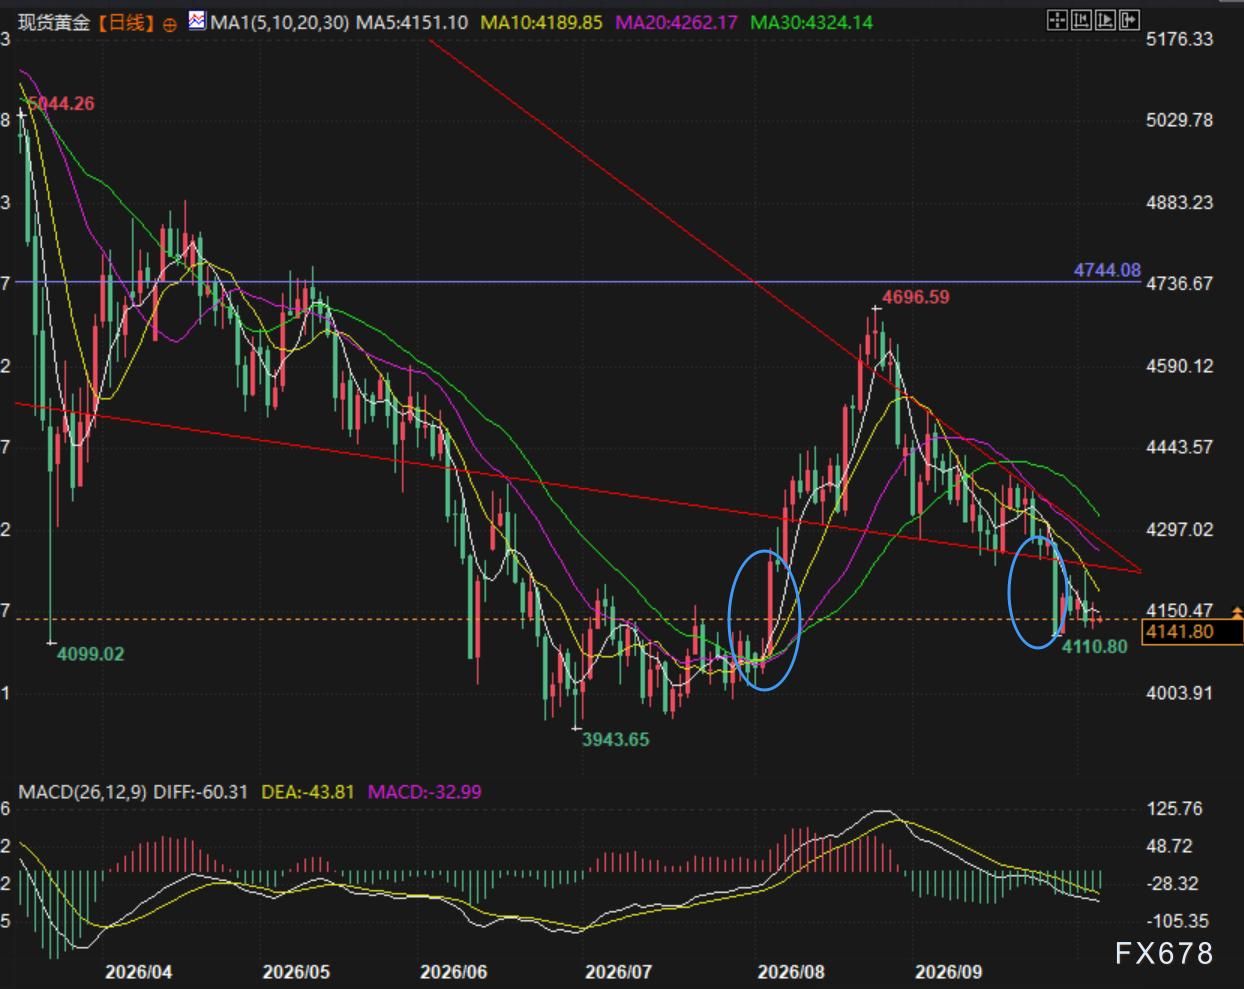
(Spot qızıl gündəlik qrafik, mənbə: Huipia.az)
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ABŞ dövlət istiqrazlarının gəlirliliyi son 20 ilin rekord səviyyəsinə yaxınlaşır! Amerika borc böhranı “təhlükə zonasına” daxil olur, Vaşinqtonun başqa hansı üsulları var?
ABŞ hökumətinin borclanma xərcləri artır, lakin borclanma xərclərini aşağı salacaq asan üsullar demək olar ki, tükənib.
TSMC Intel bazarını ələ keçirir, Elon Musk-un Terafab ilə əməkdaşlığı müzakirə edilir, şirkətin səhmləri tarix boyu ən yüksək səviyyəyə çatır
TSMC ABŞ səhmləri 2.8% artdı, bu ilin aprel ayında Terafab layihəsinə qoşulan Intel-in səhmləri isə 2.6% azaldı. Musk sosial mediada TSMC ilə Terafab layihəsi barədə ilkin müzakirələrin aparıldığını təsdiqləyib. Məlumatlara görə, sənaye nümayəndələri TSMC-nin Terafab ilə əməkdaşlıq ehtimalını 80%-dən çox qiymətləndirir.
Rekord səviyyəli AI çipinin maliyyələşdirilməsi üçün distribusiya başladı: 42 milyard yüksək səviyyəli borc Broadcom-un kredit zəmanətinə əsaslanır, 18 milyard aşağı səviyyəli borc isə Anthropic IPO-nu gözləyir
Məlumata görə, Broadcom tərəfindən zəmanət verilmiş təxminən 42 milyard dollar həcmində senior zəmanətli kredit sindikat paylanmasına başlanılıb. Bank of America, Citi və Morgan Stanley bu borcun bir hissəsini digər banklara ötürməyə başlayıblar. Broadcom-un A- səviyyəli kredit reytinqinə görə, gələcəkdə bu borc özəl yerləşdirmə və ya investisiya səviyyəli istiqraz bazarına daxil ola bilər. Bundan əlavə, zəmanətsiz 18 milyard dollar həcmində subordinar borc daha sonra təqdim olunacaq və Blackstone bu borcun təxminən 9 milyard dollarını almağa öhdəlik götürüb.


