
10 illik ABŞ dövlət istiqrazlarının gəlirliliyi son 24 ilin ən yüksək səviyyəsinə çataraq qızıl qiymətini sıxışdırır, strategiyaçılar isə deyirlər ki, qızılın uzunmüddətli dəyər qoruma məntiqi dəyişməyib

汇通网10月6日讯—— ABŞ-ın 10 illik dövlət istiqrazlarının gəlirliyi 5.32%-ə yüksəldi və son 24 ilin ən yüksək səviyyəsinə çatdı, sabit gəlirli məhsulların gəliri artdı və qısa müddətdə qızılın spot qiymətini sıxdı. YieldMax baş strateqi Michael Khouw hesab edir ki, yüksək faiz dərəcələri aktivlərin əvəzləyici təsirini yaradır, lakin qızılın dəyərini qorumaq əsas motivi dəyişməyib. İnfilyasiya davam edici xarakter daşıyır, kökü ABŞ-ın maliyyə problemlərindədir. Qızılın qiyməti geriləyir, dəyişkənlik azalır və uzunmüddətli kapitalı cəlb edə bilər, qızıl hələ də yüksək keyfiyyətli portfelin diversifikasiya obyekti olaraq qalır.
1 oktyabrda, ABŞ-ın 10 illik istiqrazlarının gəlirliyi 5.358%-ə yüksəldi və son 24 ilin ən yüksək səviyyəsinə çatdı. Nağd və sabit gəlirli məhsullar gözə çarpan gəlir gətirir, istiqrazların gəlirliyi yüksəldikcə qızıl üçün birbaşa rəqabət yaradır. Lakin bazar strateqləri hesab edir ki, davamlı infilyasiya fiat pulunun alıcılıq qabiliyyətini zəiflətməyə davam edir və qızılın əsas motivi hələ də qüvvədədir.
Yüksək gəlirli aktivlər kapitalı bölür, qısamüddətli qızıl qiyməti təzyiq altında
YieldMax baş strateqi Michael Khouw bildirib ki, yüksək faiz dərəcələri qısa müddətdə qızılı sıxacaq, investorlar əsas kapitaldan stabil gəlir əldə edə bilirlər və qızılın cəlbediciliyi azalır. O deyir: “Qızılın qiymətinin təzyiq altında olması təəccüblü deyil. Faiz dərəcələri kifayət qədər yüksəldikdə, investorlar real gəlirliyi dəqiq hesablamayacaq, lakin bu, fiziki aktivlərə mənfi təsir göstərəcək.”
Khouw bildirir ki, investorlar infilyasiyadan çıxarılan gəliri dəqiq hesablamadan yüksək gəlirli aktivlərin cəlbediciliyini hiss edə bilirlər. Pul bazarı hesabları və digər likvid məhsullar təxminən 5%-ə yaxın gəlir verir və bu gəlir nağd axına ehtiyacı olan investorlar üçün çox cəlbedicidir. O deyir: “Faiz dərəcəsi real dəyər daşımağa başlayanda əvəzləyici təsir yaranır, investorlar gəliri dəqiq ölçməsələr belə.”
İnfilyasiya uzunmüddətli var, qızılın dəyər qorumağı əsasını dəyişmir
Onun fikrincə, sabit gəlirli məhsulların yaratdığı rəqabət, investorların qızılı portfelə daxil etmə səbəbini aradan qaldırmır. Investorlar qiymətli metallar alır, çünki fiat pulunun alıcılıq qabiliyyəti uzunmüddətli azalır, infilyasiya yığılmış qənaətə gizli vergi kimi təsir edir və bazar dəyəri qoruyan fiziki aktivlərə tələbat yaradır. O deyir: “İnvestorlar qızıl alır, çünki dollar və digər fiat pullar dəyər saxlayan alətlər deyil və onların alıcılıq qabiliyyəti davamlı olaraq zəifləyir. Onlar səssizcə real alıcılıq qabiliyyətlərinin itirildiyini hiss edir və fiziki aktivlə öz portfellərini qorumağa çalışır.”
Khouw əlavə edir ki, cari faiz artımları əslində əvvəlki gecikmiş siyasət reaksiyalarının bazardakı balanssızlığını düzəldir. Bir neçə il əvvəl infilyasiya davamlı xarakter almışdı, amma siyasətçilər qiymət artımını müvəqqəti hesab edirdilər. Hazırkı qiymət mühiti struktur dəyişikliklərə məruz qalıb və infilyasiya səviyyəsi bazarın əvvəllər gözlədiyindən yuxarılarda qalacaq. O deyir: “Beş il əvvəl infilyasiyanın real olduğunu sübut edən kifayət qədər dəlil var idi, dörd il əvvəl hakimiyyət hələ də infilyasiyanı müvəqqəti fenomen hesab edirdi. Yeni infilyasiya mühiti çox çətin ki, 2%-in altına düşsün, böyük ehtimalla 3%-dən yuxarı qalacaq. Bazar bu reallığı qiymətləndirməyə başlayır, qızılın qiyməti buna görə geri çəkilir, amma əsas problem dəyişməyib.”
Maliyyə problemi əsas səbəbdir, qızıl hələ də yüksək keyfiyyətli diversifikasiya aktividir
ABŞ istiqrazlarının yüksək gəlirliyi bazarın infilyasiya narahatlığını əks etdirir, amma Khouw hesab edir ki, yüksək dövlət istiqrazı faizləri daha dərin maliyyə probleminə işarə edir. Pul siyasəti daha çox infilyasiya təzyiqinə passiv reaksiya verir, problemin kökü hökumət xərcləri və maliyyə siyasətindədir. Ancaq ABŞ maliyyə vəziyyəti ciddi şəkildə yaxşılaşsa, infilyasiya və faiz dərəcəsi perspektivi dəyişəcək; əks halda, infilyasiya təzyiqi azalmayacaq.
O eyni zamanda qeyd edir ki, yaxın zamanda qızılın qiyməti geri çəkilib və dəyişkənlik normala dönərkən uzunmüddətli investorlar qızıl bazarına yenidən diqqət göstərə bilər. Qızıl hər zaman yüksək dəyişkənlikli spekulyativ məhsul olmayıb və stabil bazar dinamikas, uzunmüddətli sabit kapitalın qiymətli metal sektoruna geri dönməsinə kömək edir.
YieldMax portfelinə qiymətli metallar və mədən şirkəti səhmləri daxil edilir və onlar diversifikasiyanın mühüm aləti kimi qiymətləndirilir. O deyir:“
Nəticə
Xülasə, qısamüddətli ABŞ istiqrazlarının yüksək gəlirliyi yaratdığı əvəzləyici effekt qızılın qiymətini sıxır və kapital yüksək gəlirli sabit gəlirli məhsullara yönəlir. Lakin struktur infilyasiya və ABŞ-ın maliyyə problemləri fiat pulunun alıcılıq qabiliyyətini zəiflətməyə davam edir, qızılın qiymət azalma riskini diversifikasiya edib uzunmüddətli dəyərini qoruma motivi dəyişmir və qısamüddətli qiymət düzəlişi uzunmüddətli kapitalı cəlb edə bilər.
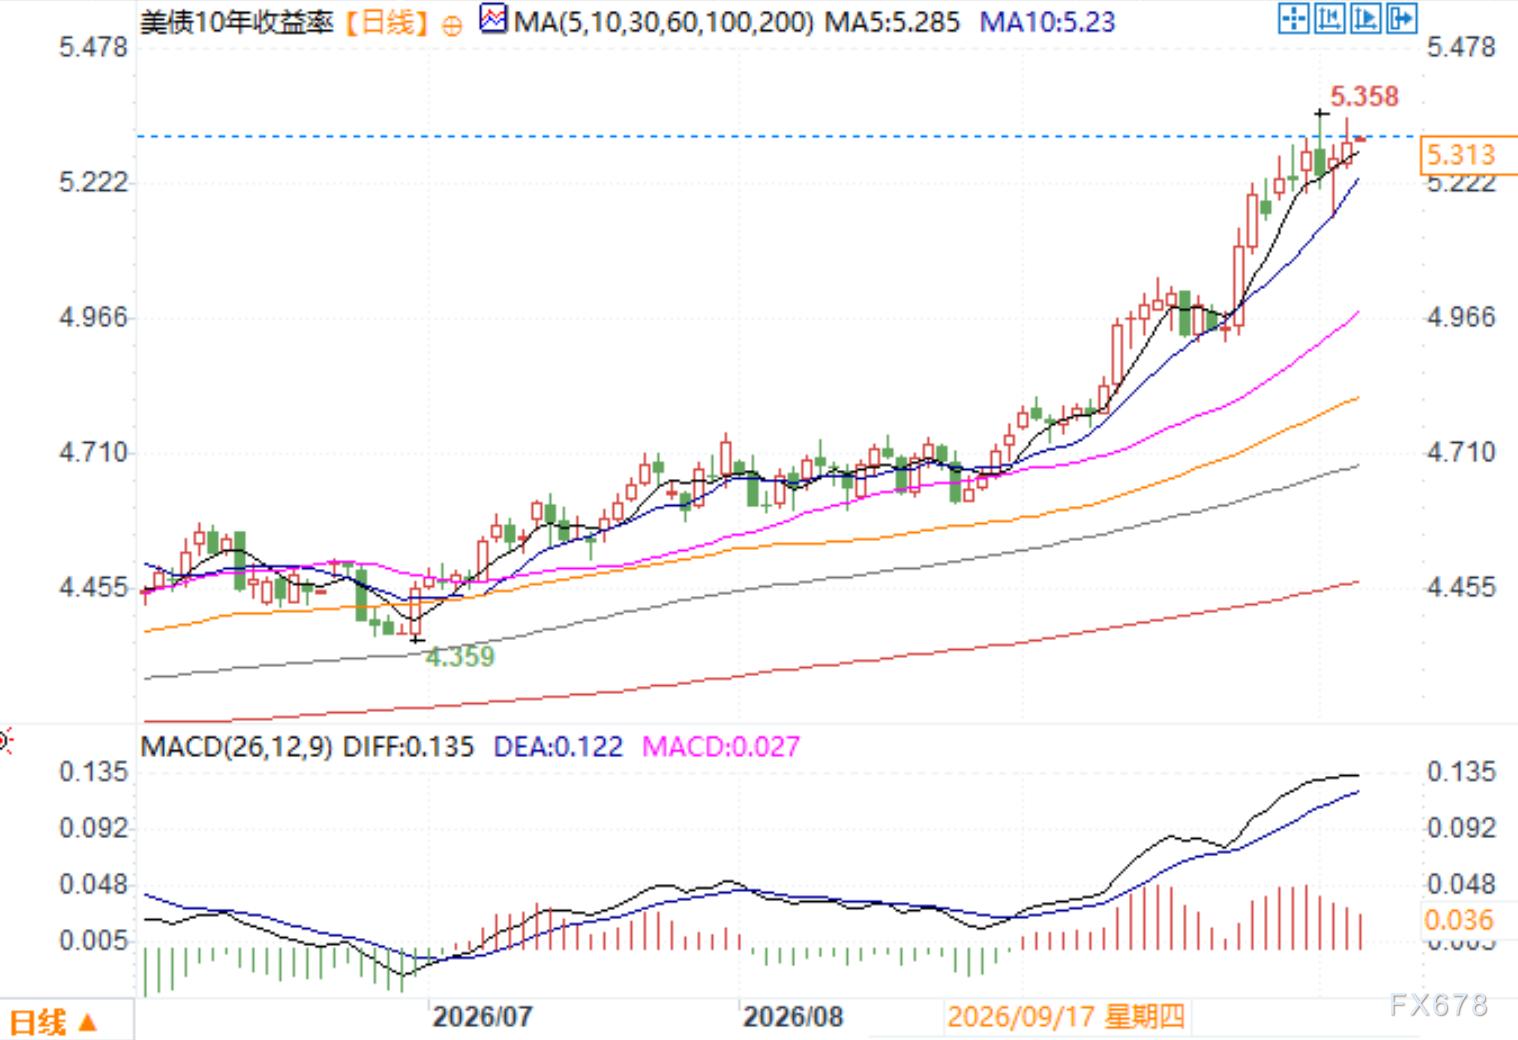
ABŞ 10 illik istiqrazları gəlirliyi günlük qrafiki Mənbə: Yeasy Exchange
Şərqi 8-ci zona 10 oktyabr 6, saat 9:34 ABŞ 10 illik istiqrazlarının gəlirliyi 5.313%
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Toshiba HDD istehsalını artıracağı barədə xəbər yayıldıqdan sonra, Morgan Stanley daha optimist yanaşır, daha az pessimist deyil
Morgan Stanley tərəfindən aparılan araşdırmaya görə, Toshiba-nın istehsalının genişlənmə miqyası bazar tərəfindən ciddi şəkildə yüksək qiymətləndirilib — Filippin zavodunun iki ildə istehsal gücünün iki dəfə artması illik təxminən 30% artım deməkdir, bu da sənayenin ümumi təchizat artımı ilə uyğun gəlir və tələbat artımından xeyli aşağıdır. Ən vacib məqam isə odur ki, kanalların yoxlanması göstərir ki, Seagate və Western Digital istehsalı artırmaq niyyətində deyil, və sənaye qiymətləri də heç bir yumşalma əlaməti göstərmir.
SOX iki ayda 11% çöktükdən sonra, Goldman Sachs əksinə al çağırdı: yarımkeçirici sektorunda “qızıl çuxur” gəlir?
Goldman Sachs qeyd edib ki, Philadelphia Semiconductor Index son iki ayda 11% azaldıqdan sonra üçüncü rüb üçün mövqelərini daha pozitiv qurur, avadanlıq, yaddaş və analoq sahələrini bəyənir, AMD daxil olmaqla 12 şirkətə alış reytinqi verir, Arm və Texas Instruments-ə isə neqativ baxır.

TSMC (TSM.US) maliyyə hesabatı öncəsi Goldman Sachs tərəfindən yüksək qiymətləndirildi: AI-nin güclü tələbi artım dinamikasının 2027-ci ilə qədər davam etməsini dəstəkləyir, səhmlərin təxminən 40% artım potensialı qalır
Goldman Sachs tərəfindən yayımlanan son araşdırmada qeyd edilib ki, TSMC-nin güclü gəlir artımı 2027-ci ilə qədər davam edəcək və uzunmüddətli tələbatı dəstəkləmək üçün kapital xərcləri mərhələli şəkildə artırılacaq.



