
JPMorgan Q3 maliyyə hesabatı proqnozu: Yüksək baza şəraitində investisiya bankçılığı ticarətinin dayanıqlığının təsdiqi
 2026/10/12 06:57
🔥 ABŞ səhm bazarı üçün radar artıq istifadədədir! 3 əsas ABŞ bazarı xətti + 6 seçilmiş fərdi saham + 7 böyük hadisə təqvimi, bu həftə ABŞ səhm bazarında imkanlar haradadır? Linkə klikləyərək 22 ticarət istiqamətini bir baxışda görün →
1. İnvestisiya məqamlarının sürətli baxışı
JPMorgan Chase 2026-cı il oktyabrın 13-də ABŞ səhm bazarı açılmadan əvvəl 2026-ci maliyyə ilinin üçüncü rübü üzrə nəticələrini açıqlayacaq. Wall Street-də icazə edilmiş konsensus gəliri təxminən 5.119 milyard dollar (+10.3% illik), düzəliş edilmiş hər səhm gəliri isə təxminən 5.90 dollar (+16.4% illik) təşkil edir. Keçən ilin eyni dövründə gəlir 4.643 milyard dollar, EPS isə 5.07 dollar idi. Şirkət daha əvvəl açıq şəkildə təlimat vermişdi ki, investisiya bankçılığı xərcləri və Markets gəliri orta-yüksək iki rəqəmli illik artım göstərəcək. Bu hesabat, bank sektorunda yüksək volatillik şəraitini nəzərə alan bazar əsas bizneslərin yüksək bazadan sonra gözləntiləri üstələyib-üstələməyəcəyinə, xalis faiz gəlirinin sabitliyinə və kredit və xərclərin idarəedilməsi performansına diqqət edir.
2. Dörd əsas diqqət nöqtəsi
Diqqət 1: Ümumi gəlir və EPS ənənəvi gözləntiləri üstələməyə davam edəcəkmi?
JPMorgan Chase uzun müddət ərzində gəlirləri gözləntiləri üstələmək qabiliyyətinə sahibdir. Q2-də böyük üstünlük təmin edib (gəlir 5.735 milyard dollar, EPS 7.70 dollar), bu dəfə bazar gözləntiləri daha mülayimdir. Əgər real göstəricilər konsensusun orta dəyərini aşarsa və pozitiv proqnozla birləşərsə, şirkətin faiz və bazar şəraitində gəlir elastikliyini daha da təsdiqləyəcək və dəyərin bərpasına dəstək olacaq.
Diqqət 2: Investisiya bankçılığı və Markets bölməsində orta-yüksək iki rəqəmli artım təmin olunacaqmı?
Menecment daha əvvəl təlimat vermişdi ki, Q3-də investisiya bankçılığı xərcləri və Markets gəliri illik orta-yüksək iki rəqəmli artım göstərəcək. Q2-də Markets gəliri 1.21 milyard dollarə çatıb (+35% illik). Qlobal M&A fəaliyyətində müəyyən eniş olsa da, şirkət boru xəttinin hələ də güclü olduğunu, məhsul və regionlarda geniş artım olduğunu vurğuladı. Bu bölmənin performansı birbaşa qeyri-faiz gəlirin keyfiyyətini və Wall Street biznesinin davamlılığına bazarın inamını müəyyən edəcək.
Diqqət 3: Xalis faiz gəliri (NII) sabitliyi və illik proqnoz
Q2-də NII 2.56 milyard dollar (+10% illik), Markets xaricində 2.37 milyard dollar (+4% illik) təşkil edib. Bazar depozitlərin dəyəri, kredit artımı və faiz mühitinin xalis faiz marjasına təsirini müşahidə edəcək. Əgər NII sabit qalarsa və illik proqnoz artırılsa, bu şirkətin əsas bank mühərriki kimi gəlir bazasını gücləndirəcək; əgər ciddi təzyiq olarsa, böyümənin yavaşıması ilə bağlı narahatlıqlar yarana bilər.
Diqqət 4: Kredit keyfiyyəti və xərclərin idarə edilməsi
Kredit ehtiyatlarının və problemli kreditlərin tendensiyası bank səhmələri üçün əsas müşahidə nöqtələridir. Q2 kredit xərcləri ümumilikdə idarə oluna bilirdi, lakin bazar istehlakçı və kommersiya kreditlərinin keyfiyyətinin kənar pisləşməsinə diqqət edir. Eyni zamanda, yüksək gəlirli şəraitdə xərclər (xüsusilə ticarətlə bağlı əməkhaqqı) idarə olunabilirmi, bu mənfəət marjası və kapital qaytarma gözləntisini təsir edəcək.
3. Risk və imkanlar bir arada
Yuxarı katalizatorlar:
- Ümumi gəlir və EPS konsensusu aydın şəkildə üstələyir və illik NII və ya əsas biznes təlimatı artırılır.
- Investisiya bankçılığı xərcləri və Markets gəliri orta-yüksək iki rəqəmli artıma çatır və ya onu aşır, ticarət və satınalma fəaliyyətinin elastikliyini təsdiqləyir.
- Kredit xərcləri gözləniləndən aşağıdır, NII sabit qalır, xərclərin idarə olunması yaxşıdır.
Aşağı risklər:
- Yalnız konsensusa uyğun və ya bir qədər aşağı olur, yüksək bazada artım motivasiyası azalır.
- Markets və ya investisiya bankçılığı gəliri təlimat aralığından aşağı olur və ya boru xəttinin daralması əlamətləri görünür.
- Kredit ehtiyatları artır və ya NII təzyiq altındadır, üstəlik xərclər gözləniləndən çox artır.
4. Ticarət strategiyası tövsiyələri
Bull (uzun) məntiq: Əsas göstəricilər gözləntiləri üstələyər və menecment NII, investisiya bankçılığı və ticarət biznesi üçün pozitiv proqnoz verərsə, JPMorgan Chase-in gəlir keyfiyyəti və kapital qaytarma qabiliyyətinə bazarın inamı güclənəcək və səhm qiyməti bərpa olunacaq.
Bear (qısa) risk: Əgər göstəricilər sönük, təlimat ehtiyatlı və ya kredit xərcləri artarsa, qısamüddətli mənfəətin realizasiyası baş verə bilər, xüsusilə bank sektorunda yüksək volatil şərtlərdə.
Açar göstəricilər:
- Ümumi gəlir və illik artım tempi
- Investisiya bankçılığı xərcləri və Markets gəliri performansı
- Xalis faiz gəliri (Markets daxil/daxil olmadan) və illik proqnoz
- Kredit ehtiyatları və problemli kreditlərin tendensiyası
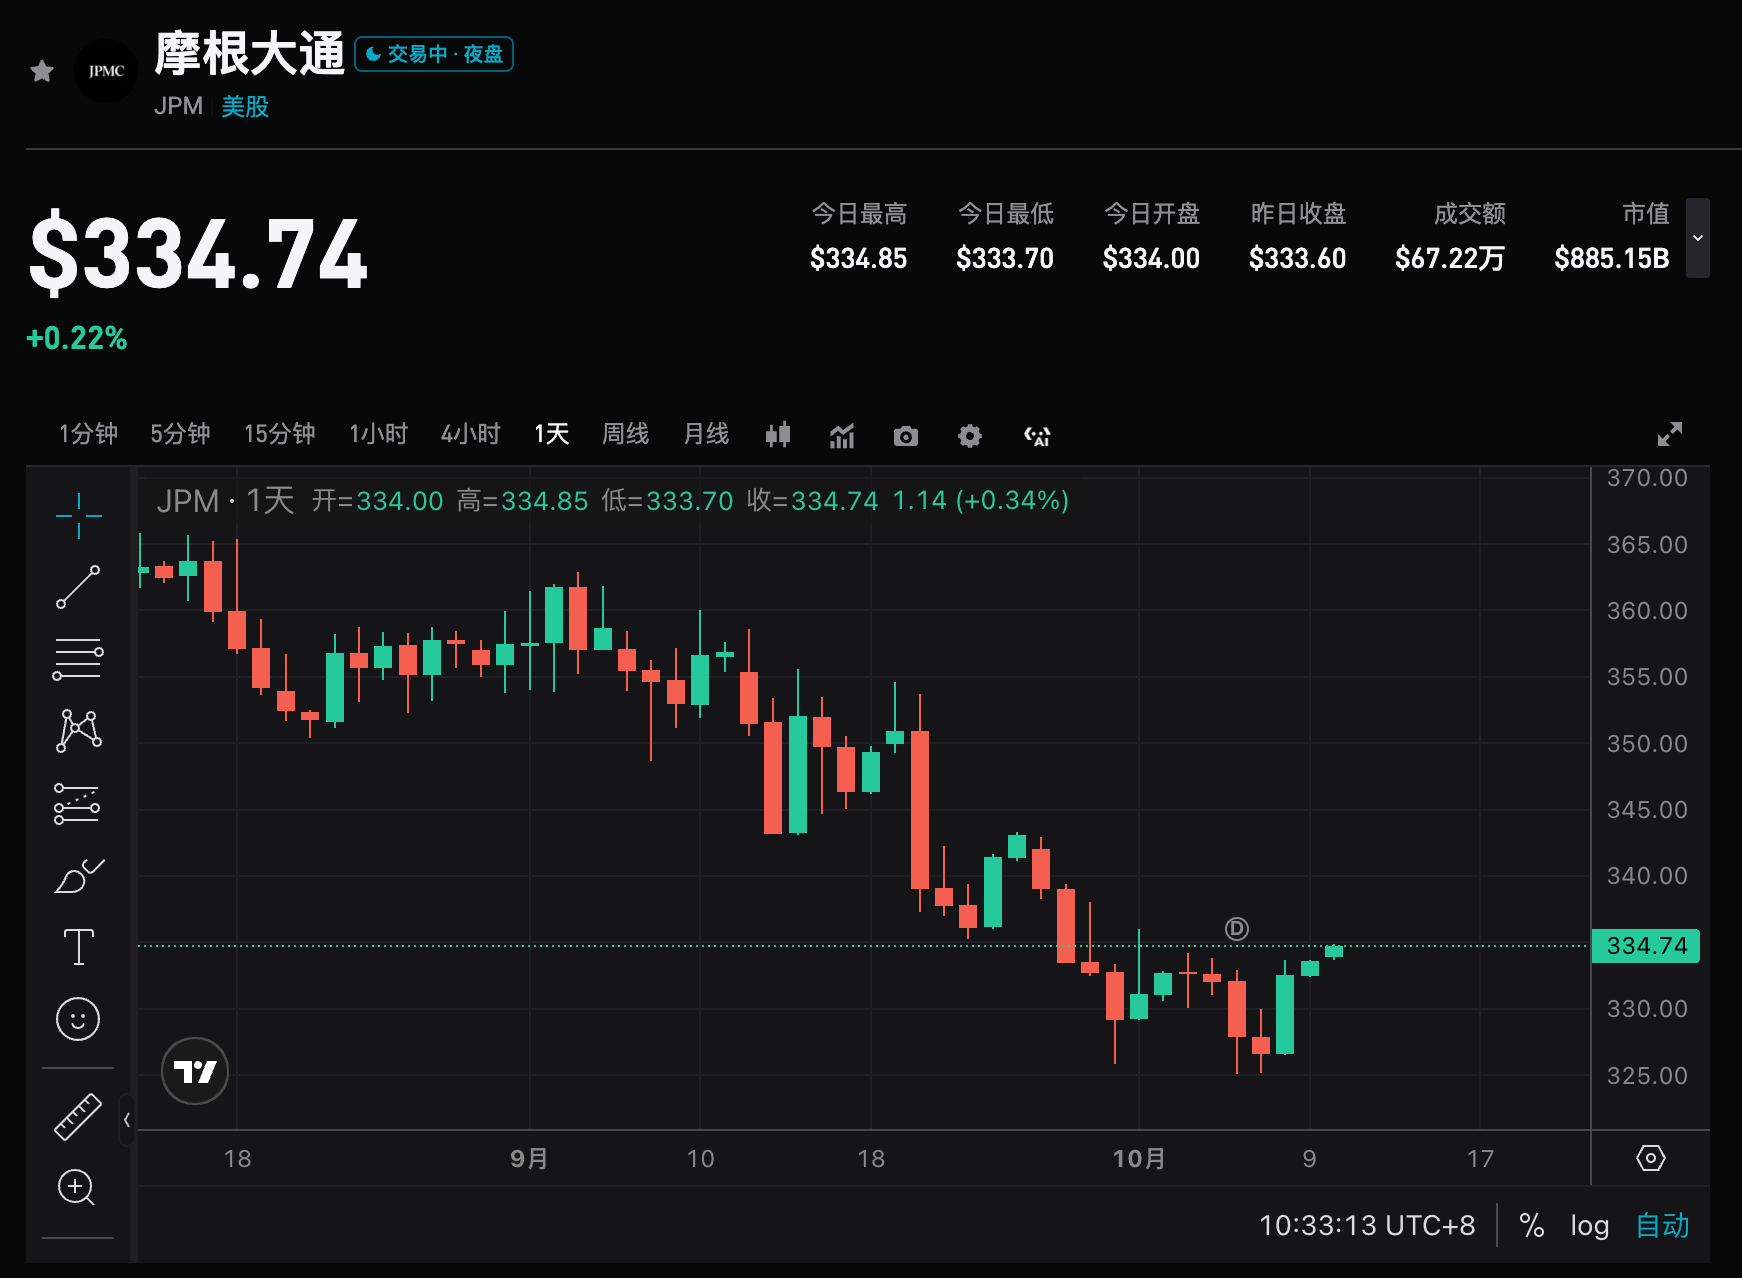
Taktiki qeydlər (9 oktyabr bağlanışı $332.99):
- Hesabatdan əvvəl: Səhm qiyməti sentyabr ayının sonundan təxminən 355–360 aralığındakı yüksək nöqtədən geri çəkilib, son günlərdə 325–334 aralığında dalğalanır, 9 oktyabrda 332.99 bağlanıb. 50 günlük orta xətt 350 civarında, yuxarıda bariz müqavimət təşkil edir; 200 günlük orta xətt isə 322 civarında aşağıda dəstək verir. Hadisədən əvvəl risk-mükafat nisbəti orta səviyyədədir, opsiyonun impliciti volatilliyi təxminən ±3.1%–±3.6% arasındadır (təxminən 321–345 aralığı). Hadisə mövqeyini idarə et, az mövqeylə yanaş, 325 aşağıda leverage long açmaqdan qaç.
- Bull (uzun) strukturu:: Bağlanışda 340–345 yuxarıda stabil dayanır, geri çəkilmə zamanı 330–332 dəstəyi saxlayır. Yuxarıda 350 / 360 referans. Stop-loss 325-də, riskə uyğun olaraq 320-yə (200 günlük orta xətt) endirmək olar.
- Bear (qısa) / Hedging strukturu:: Gap açıldıqdan sonra 330–332 geri alınmasa və ya 340 hücumu uğursuz olsa. Aşağıda 325 / 320 / 310 referans.
Əməliyyat tövsiyəsi: Göstəricilər aşkar şəkildə gözləntiləri üstələyər və təlimat pozitiv olarsa, geri çəkilmədən sonra yerləşmə imkanına diqqət yetirmək olar; əgər göstəricilər yalnız gözlənilənə uyğundur və təlimat zəifdirsə, qısamüddətli volatil riskə diqqət et, yüksəkdən almaqdan çəkin. Pozisiya və stop-loss riskə uyğun olaraq tənzimləməlidir.
Yenilənmiş məsuliyyət: Yuxarıda qeyd olunanlar yalnız istinad üçündür, investisiya məsləhəti kimi nəzərdə tutulmur.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Maliyyə Hesabatı Əvvəli | ASML (ASML.US) üçün AI əlavə dəyəri Q3 maliyyə hesabatı imtahanı ilə qarşılaşır, EUV sifarişləri və gəlir proqnozu aksiyanın qiymətinin uğurunu müəyyən edə bilər
Litografiya maşını nəhəngi ASML 14 oktyabr (çərşənbə günü) ABŞ birjası açılmadan əvvəl üçüncü rüb üzrə maliyyə nəticələrini açıqlayacaq. Hazırda bazarın gözləntisi odur ki, şirkətin üçüncü rüb gəliri təxminən 11.66 milyard avro, təqribən 13.2 milyard dollar olacaq; hər səhm üçün gəlir isə təxminən 12.47 dollar olacağı proqnozlaşdırılır.
Yeni iPhone-un sifarişləri 15% azaldılıb, Apple (AAPL.US) şirkətinin bazar dəyəri bir müddətə 100 milyard dollar itirib! JPMorgan bazarı sakitləşdirir: Bu mövsümi yenidənqurma, tələbin çökməsi deyil
JPMorgan Apple üçün "al" reytinqini və 340 dollar hədəf qiymətini saxlayır.
Amazon-un böyük AI kapital xərclərinin geri dönüşü bazar tərəfindən az qiymətləndirilirmi?
Amazon-un gözlənilən qiymət/gəlir nisbəti 29-dur ki, bu da Walmart-ın 37-ni təşkil edən nisbətindən aşağıdır, baxmayaraq ki, Amazon-un gəlir artım tempi sonuncudan üç dəfə çoxdur. Bu vəziyyət bazarın AI kapital xərclərinin reallaşıb-reallaşmayacağına dair dərin narahatlığını əks etdirir. AWS baş direktoru Matt Garman bildirir ki, AWS-in illik gəliri artıq 160-170 milyard dollar arasında olmaqla, artım tempi 37%-dir və müəssisələrin bulud texnologiyasına keçidi, AI əsaslı startaplar və intellektual agent iş axını paralel şəkildə üçqat artım məsrəfini birgə aparır.
TSMC 2 milyard dollarlıq silikon aralıq qat sifarişi Globalfoundries-ə verildi, CoWoS əsas komponentləri ilk dəfə ABŞ-da istehsal olunur
Bu addım, süni intellekt üçün qablaşdırma təchizat zəncirinin vacib həlqəsinin rəsmi olaraq ABŞ-a qədər uzadıldığını göstərir. Analizlərə görə, beşillik uzunmüddətli müqavilə, TSMC-nin silikon orta qatına olan uzunmüddətli güclü tələbatına dair fikrini əks etdirir. Eyni zamanda, Tayvan şirkətləri UMC və PSMC fəal şəkildə istehsal gücünü artıraraq sifarişlər uğrunda yarışır, amma bu böyük sifarişin GlobalFoundries-ə verilməsi onu göstərir ki, qarşıdakı beş ildə silikon orta qatında rəqabətə ABŞ istehsal gücü dəyişəni daxil olacaq.



