
Texnoloji səhmlərin ucuzlaşmasının qarşısını kim ala bilər? Nomura: Seçkilərin təsiri olmayacaq, yalnız Federal Ehtiyat Sistemi!

Qlobal texnologiya səhmləri korrektə bataqlığında dərindən ilişib qalıb, bazarda amerika orta müddətli seçkilərindən sonra siyasətin aydınlaşmasının canlanma üçün imkan yaradacağı gözlənilir, lakin Nomura Securities strategisti Naka Matsuzawa bu ümidləri puç edib. O, orta müddətli seçkilərin nəticələrinin bazara təsiri gözləntilərdən xeyli aşağı olduğunu, texnologiya səhmlərinin enişini həqiqətən dayandıra biləcək yeganə katalizatorun isə Federal Reserve-in faiz artırma prosesini dayandırması olduğunu açıq şəkildə vurğulayıb.
Matsuzawa oktyabrın 30-da makro strategiya həftəlik hesabatında proqnoz edib ki, noyabrın 2-də seçki həftəsində Amerika səhmləri zəif olacaq, obligasiya bazarı güclü, dollar zəif, yen isə güclü olacaq. O düşünür ki, texnologiya səhmlərinin zəifliyinin kökündə, qeyri-müəyyən seçki deyil, AI investisiya perspektivlərinin təzyiq altında olması və kredit narahatlıqlarının davam etməsi kimi daha dərin səbəblər dayanır. Bu kontekstdə, yarımkeçirici səhmlərinin qısa müddətli artımı davamlılıq və genişlik baxımından zəifdir, qlobal texnologiya sektorunu canlandırmaq üçün kifayət deyil.
Orta müddətli seçkilərin bazar təsiri həddindən artıq qiymətləndirilir
Bazarın əsas gözləntisi odur ki, demokratlar həm Nümayəndələr Palatası, həm də Senatda qalib gələrsə, Amerika səhmləri enəcək, obligasiyalar artacaq, dollar zəifləyəcək. Bunun səbəbi bazarın fiskal siyasətdə çıxmaz və AI ilə bağlı tənzimləmənin sərtləşməsi (məlumat mərkəzlərinin inşasına məhdudiyyətlər daxil olmaqla) barədə narahatlıqlarıdır.
Ancaq Matsuzawa bu fikrə şübhə ilə yanaşır. O, iki mühüm sübut göstərir: birincisi, orta müddətli seçkilərlə bağlı hadisə premiumları futures və digər bazarlarda açıq şəkildə azalıb; ikincisi, sərt tənzimləmədən təsirlənəcək şirkətlərin səhmləri bazarla müqayisədə açıq şəkildə geridə qalmayıb. Yəni, texnologiya səhmlərinin indiki enişi tənzimləmələrin sərtləşməsi qorxusu ilə birbaşa əlaqəli olmaya bilər, seçkilərin özləri maliyyə bazarlarının əsil hərəkətverici qüvvəsi olmaya bilər.
O, belə nəticə çıxarır: seçkilərin sonu texnologiya səhmlərinin üzərindəki qeyri-müəyyənliyi aradan qaldırmayacaq, seçkidən sonra bazarın canlanacağına ümid edən investorların gözləntiləri çox güman ki, boşa çıxacaq.
Texnologiya sektorunda daxili rotasiya, problem səthdən daha dərin
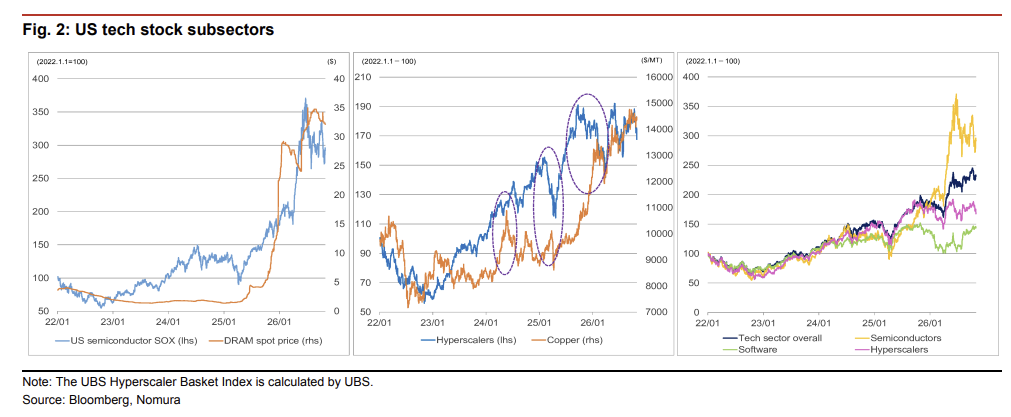
Son bir həftədə texnologiya sektorunda açıq bölünmə meydana gəldi. İyul ayından bəri əsas enişə səbəb olan yarımkeçirici səhmləri artdı, halbuki müqavimət göstərən hyperscaler bulud və proqram təminatı səhmləri isə azaldı.
Matsuzawa bunu sektor daxilində sadə kapital rotasiyası kimi qiymətləndirmir, arxasında daha dərin məntiq olduğunu qeyd edir.
Hazırda investorlar iki açıq meyl göstərir: birincisi, əsas biznes gəliri və mənfəət gözləniləndən yüksək olsa belə, bazar xüsusi reaksiya vermir, amma gözləniləndən aşağı olduğunda sərt reaksiya verir; ikincisi, aqressiv kapital xərcləri proqramları ilə müqayisədə, bazar daha çox sərt investisiya, pul axını yaxşılaşması və səhmdarların gəliri artımı strategiyalarına üstünlük verir. Bu, bazarda AI investisiyalarının kəskin şəkildə azalması riskinə dair dərin narahatlıqları əks etdirir.
Yarımkeçirici səhmlərinə gəldikdə, ABŞ yarımkeçirici indeksi SOX bu həftə 6.9% artdı, Yaponiya və Cənubi Koreya yarımkeçirici səhmləri isə hələ də korrektədən tam çıxmayıb. Kapital malları və maşın səhmləri — adətən AI investisiyasında canlanmanın əvvəlcədən siqnalları — hələ də yaxşılaşma göstərmir, bu da bazarın AI investisiya perspektivlərinə olan inamın həqiqətən bərpa olunmadığını göstərir.
Kredit narahatlıqları və Federal Reserve-in faiz artımı: Ssenarinin əsas istiqamətləri
Obligasiya bazarında bu həftə maraqlı bir fenomen baş verdi: kredit narahatlıqları bir qədər azaldı, lakin ABŞ-ın uzun müddətli faizləri aşağı düşdü, Yaponiya və Almaniyanın isə yüksəldi. Matsuzawa bu divergensiyanı əsas mərkəzi bankların iclas nəticələrinin bazar gözləntilərinə görə fərqli (hawkish/dovish) olmasına bağlayır.
Federal Reserve-in bu dəfəki çıxışı bazar gözləntisindən daha dovish oldu, maliyyə şərtlərinin artıq sərtləşdiyini qəbul etdilər; Avropa Mərkəzi Bankı da maliyyə şərtlərinin sərtləşdiyini etiraf etdi, lakin dekabrda faiz artımı siqnalını açıq şəkildə verdi; Yapon Bankı isə maliyyə şərtlərinin sərtləşməsindən danışmadı, bazal inflyasiyanın artıq 2%-ə çatdığını qeyd etdi və inflyasiya proqnozunu artırdı.
Bu həftə şirkətlərin kredit narahatlıqlarının azalmasının səbəbi ilə bağlı Matsuzawa iki izah verir: birincisi, əsasən ABŞ-da faiz artımı gözləncisinin azalması ilə bağlıdır; ikincisi, texnologiya şirkətlərinin maliyyə hesabatları və IPO perspektivləri bazarın onların maliyyələşmə qabiliyyətinə olan inamını artırdı. Hyperscaler bulud səhmlərinin bu həftə zəif performansını nəzərə alaraq, o daha çox birinci izaha üstünlük verir. Gələn həftə ABŞ iş bazarı hesabatı gözləniləndən yaxşı çıxarsa, bu, Federal Reserve-in faiz artımı gözləntilərini artıracaq və kredit narahatlıqlarını yenidən kəskinləşdirə bilər, vəziyyət daha da mürəkkəbləşəcək.
Dollar və yen: Kredit hissləri dominant, faiz artımı gözləntiləri ikinci planda
Valyuta bazarında bu həftə dollar gücləndi, yen zəiflədi, dollar/yen kursu 157.5-dən 158.0 aralığına düşdü. Bu hərəkət qismən gözlənilməz olub — ABŞ-da faiz artımı gözləntilərinin azalması adətən dolları zəiflətməli idi, lakin kredit narahatlıqları azaldığı üçün yarımkeçirici və bank səhmləri canlandı, bu isə Amerika bazarının nisbi performansını dəstəklədi və ötən dövrdə çıxan kapital dollar aktivlərinə geri döndü.
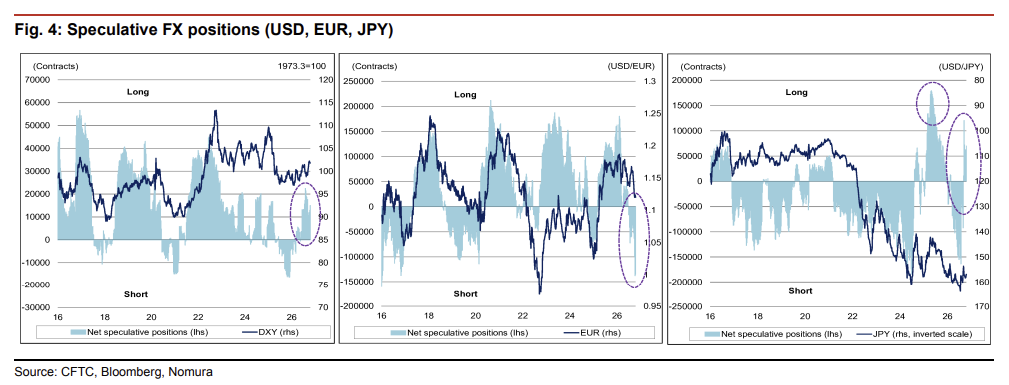
Matsuzawa xəbərdarlıq edir ki, əgər yarımkeçirici və bank səhmlərinin artımı davamlı olmazsa, faiz artımı gözləntilərinin azalması yenidən dominant məntiqlə bazarı yönəldəcək və dollar üzərində böyük aşağı təzyiq yaranacaq.
Yenə gəldikdə, oktyabrın 20-də spekulyativ valyuta mövqeləri yen longlarının artdığını göstərsə də, hazırkı portfel həcmi hələ də 2025 apreldə ABŞ-ın tarif şokunda olan pik səviyyənin yalnız 39%-nə bərabərdir; bu isə yen longlarının hələ böyük artım potensialı olduğunu göstərir.
Yalnız Federal Reserve faiz artımını dayandırsa, çıxmazı qırmaq olar
Matsuzawa açıq şəkildə qeyd edir ki, hazırda qlobal texnologiya səhmlərini durğunluqdan çıxaracaq katalizator tapmaq çətindir. Seçki nəticələri, sektor rotasiyası, fərdi maliyyə hesabatları — bu faktorların əsas texnologiya səhmlərinin cari məntiqini dəyişdirmək üçün kökü yoxdur.
O, hesabatında yazır: Hazırda müəyyən edilə bilən ən vacib potensial katalizator Federal Reserve-in faiz artım dövrünün sonudur. Bu əsas reallaşmadan öncə, texnologiya səhmləri maliyyə şərtlərinin sərtliyi səbəbilə qiymətləndirmə təzyiqini daşımağa davam edəcək və AI investisiyasında davamlılıqla bağlı şübhələr aradan qalxmayacaq.
Gələcək bazar yönümü ilə bağlı Matsuzawa əvvəlki əsas proqnozunu dəyişmir: Federal Reserve siyasəti həqiqətən dönüş etmədən, qlobal texnologiya səhmləri sistemli və əhəmiyyətli canlanmaya nail ola bilməyəcək.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Bir ömür sağalmayan yara: Goldman Sachs aşkar etdi ki, AI tərəfindən əvəz olunan işçilər adətən yenidən iş tapmaqda çətinlik çəkirlər və tez-tez AI-nin növbəti hədəfinə çevrilirlər
AI işdən çıxarılmaları bütün sənayeni əhatə edir! Goldman Sachs xəbərdarlıq edir ki, işdən çıxarılanlar "işə başlarkən artıq çuxura düşmək" kimi bir ölüm döngüsünə düşürlər: Yenidən iş tapmaq çətin olduğu kimi, onların 75%-i yenidən AI tərəfindən əvəz olunma riski altındadır. Daha təhlükəlisi isə odur ki, əgər iqtisadiyyat enişə keçərsə, milyonlarla AI işdən çıxarılmaları bir anda baş verə bilər və əsl işsizlik fırtınası yeni başlayır.

Gələn həftənin bazar tendensiyasını təyin edəcək! ABŞ ara seçkilərinin “ən böyük müəmması”: Respublikaçılar gözlənilmədən Senatı qoruyacaq, yoxsa Demokratlar 53-dən çox yer qazanacaq
Citigroup hesab edir ki, Demokratların hər iki palatanı tam qazanması artıq ABŞ səhm bazarının qiymətləndirməsinə daxil edilib və Senatın nəzarəti əsas dəyişən olaraq qalır. Əgər Respublikaçılar gözlənilmədən Senat üzərində nəzarəti saxlasalar, ilin sonuna ABŞ səhm bazarı stimul ala bilər; əgər Demokratlar 53-dən çox yer qazansalar, korporativ vergilərin artırılması gözləntisi, maliyyə danışıqları və AI məlumat mərkəzlərinin tənzimlənməsi riski bazara təzyiq göstərəcək.
AI üçün "mükəmməl fırtına" ssenarisi: istiqraz bazarı "siqnal verir", maliyyə hesabatları "əziyyəti artırır", seçki isə "son zərbəni vuracaq"?
AI dalğası borc bazarı, maliyyə hesabatları və siyasi risklərin üçqat təzyiqi ilə üzləşir: maliyyələşmə tələbləri artır, AI bulud şirkətlərinin istiqraz bazarı demək olar ki, bağlanıb; texnologiya nəhəngləri kapital xərclərini artırır, azad pul axını zəifləyir və buna görə də səhmlərin qiyməti təzyiq altındadır; orta müddətli seçkilər yaxınlaşır, məlumat mərkəzlərinə qarşı narazılıq tənzimləmənin sərtləşməsinə gətirib çıxara bilər. Bazar indi hesablama gücünü izləməkdən investisiya gəlirlərinə fokuslanmağa başlayır.

Hazırda AI üçün ən təcili maneə: ucuz maliyyə vəsaiti tükənir!



