
Apple (AAPL) FY2026 Q4 maliyyə hesabatı proqnozu: iPhone Duo/18 seriyasının miqdarı azalsa da, qiymət artımı yeni maliyyə ilini dəstəkləyir
 2026/11/01 12:44
🔥 ABŞ Səhmləri İsti Mövzu Radar artıq aktivdir! 3 əsas Amerika səhmləri istiqaməti + 6 seçilmiş fərdi səhm + 7 əsas hadisələr təqvimi, bu həftə ABŞ səhmlərində imkanlar harada? Linkə klikləyərək bütün 22 ticarət istiqamətini bir baxışda görün→
1. İnvestisiya əsas məqamlarına tez baxış
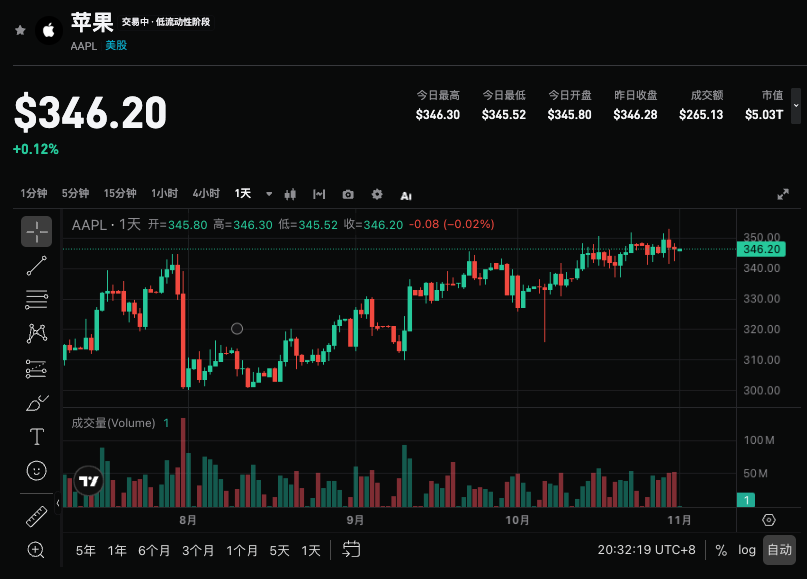
Apple (AAPL.US) ABŞ Şərq vaxtı ilə 2026-cı il noyabrın 2-si ticarət sonrası 2026 maliyyə ilinin dördüncü kvartalı nəticələrini açıqlayacaq. Bazar ortaq proqnozu ümumi gəlirin təxminən 113,3 milyard dollar (+10.6% illik), hər səhmə düşən gəlirin 1,979 dollar (+7.0% illik) olmasını gözləyir. Goldman Sachs gəlirin 113,6 milyard dollar (+11% illik) olacağını proqnozlaşdırır, ortaq proqnozdan bir qədər yüksək və şirkətin 9%—11% təlimatının yuxarı tərəfində, EPS 2,01 dollar, “al” reytinqini saxlayır və 12 aylıq hədəf qiymətini 360 dollardan 390 dollara yüksəldir. Bu hesabatın əsas nöqtəsi iPhone 18 seriyasının “həcm azaldı, qiymət artdı” strategiyasının doğruluğu, Duo qatlanan ekranların ilkin tələb gücü, təchizat məhdudiyyətləri fonunda xidmət biznesinin dayanıqlılığı və növbəti kvartal üçün istiqamətin aydınlaşdırılmasıdır.
2. Dörd əsas diqqət nöqtəsi
Fokus 1: iPhone 18 seriyası üçün həcm azalma, qiymət artımı və struktur optimallaşdırması
iPhone hələ də əsas sürətləndirici rolunu oynayır. Goldman Sachs Q4 iPhone gəlirini 56,56 milyard dollar (+15% illik) proqnozlaşdırır, ortaq proqnoz və idarə heyətinin “orta-yüksək” təlimatı ilə uyğundur. Çatdırılan telefon sayı illik təxminən 4% azalacaq (təxminən 57,3 milyon ədəd), amma ortaq qiymət təxminən 20% artacaq, bu da “həcm azaldı, qiymət artdı” tendensiyası yaradır. Çatdırma azalmalarının əsas səbəbi təqdimat dövrünün bölüşdürülməsi (əsas modellər çıxmır), sektor daxilində yaddaş və komponent təchizatı məhdudiyyətləri, ümumi qiymət artımı tələbi sıxır; bir hissəsi iPhone 17-nin qalıq təsiri və 18 Pro seriyasında (xüsusilə Çin və Hindistan) debütün əvəzlənməsi. Sektorda smartfon çatdırılması kəskin azaldığı halda (təxminən -20%—-22%), Apple-ın bazar payı 18.2%-dən 22.4%-ə yüksəlir, nisbi dayanıqlılıq göstərir. Real çatdırma strukturunun daha çox Pro/Pro Max modelinə yönəldiyi və qiymət artımın yalnız qismən gəlirliliyə təsir etdiyi hallara diqqət edilməlidir.
Fokus 2: Təchizat məhdudiyyəti, çatdırma müddəti və Duo-nun ilkin tələb siqnalları
Təchizat məhdudiyyəti bu kvartalın əsas dəyişənidir. Apple-ın öz SoC-nin qabaqcıl istehsal gücü sıxlığı, DRAM təchizatında gecikmə A20 Pro modelinin yığılmasına maneə, Duo-nun kütləvi istehsalında keyfiyyət aşağıdır və idarə heyəti məhdudiyyətlərin kvartal üzrə ciddi artacağını qeyd edib. Goldman Sachs çatdırma izləməsinə əsasən, iPhone 18 Pro seriyası ilk 42 gündə qlobal orta çatdırma müddəti 24 gün olub, əvvəlki modeldən bir qədər aşağı və tez azalıb; Pro Max isə daha dayanıqlı çıxıb. Duo-nun ilkin həftəsində qlobal ortalama gözləmə təxminən 100 gündür, regionlar arasında fərq azdır, ilkin tələbat zəif deyil: Çində ilk həftədə 18 Pro seriyası satışları illik +12%, mövsümdə Çin smartfon satışlarının təxminən 33%-ini təşkil edir; Hindistanda ilk gün təxminən +15%—+28%. Təchizatçı rəyləri göstərir ki, Pro Max sifarişləri 10%—15%, Duo 30% artıb, 18 Pro aşağı düşüb, ümumi kəmiyyət dəyişməz qalıb, struktur yüksək qiymət modellərinə meyllidir. Çatdırma müddəti kanal stokları və təchizat gücü ilə bağlı olduğuna görə, idarə heyətinin konfransda qeyd etdiyi mövqeyə əsaslanaraq real tələbi qiymətləndirmək lazımdır.
Fokus 3: Xidmət biznesinin dayanıqlılığı və Mac/iPad qiymətləri ilə risklərin qarşılanması
Xidmət gəlirinin illik təxminən 10% artım gözlənilir, ortaq proqnoz və şirkətin təlimatı ilə uyğundur (şirkətin əvvəlki təlimatı təxminən 9,5% idi, əsas valuta təsiri də nəzərə alınıb). Goldman Sachs xidmət gəlirini təxminən 31,52 milyard dollar proqnozlaşdırır, App Store artım sürəti təxminən +2%, TAC (Google bölüşdürmə) təxminən +11%, abunə xidməti təxminən +22%. Mac fərqli fikirlərin olduğu sahədir: Goldman Sachs gəliri təxminən 8,68 milyard dollar, illik dəyişməz proqnozlaşdırır, ortaq proqnozun +12%-dən aşağı; çatdırma illik təxminən 12% azaldı, iyunda orta qiymət artımı təxminən 18% ilə qarşılandı. iPad isə əksinə, gəliri təxminən 7,4 milyard dollar (+6% illik) proqnozlaşdırılır, ortaq proqnozun +1%-dən yüksək və iyunda 20%-dən çox qiymət artımı təsirindədir. Xidmətin yüksək gəlirliliyi və quraşdırılmış baza dəstəyi uzunmüddətli arqumentdir, bu kvartalda App Store və abunə artımının daha da yavaşlamasını izləmək lazımdır.
Fokus 4: Əməliyyat gəliri marjası, növbəti kvartal təlimatı və qiymət dəyərləndirmə potensialı
Goldman Sachs əməliyyat gəliri marjasını 47.8% proqnozlaşdırır, ortaq proqnozun 47.5%-dən yüksəkdir və şirkətin 47%—48% təlimatının ortasında (vergidən qaytarma çıxarıldıqda təxminən 46%—47%). Əməliyyat xərcləri 19,1—19,4 milyard dollar intervalında gözlənilir. Daha vacib olan növbəti kvartaldır: Goldman Sachs F1Q27 üçün daha ehtiyatlıdır (EPS 2.88 dollar, gəlir 151,2 milyard dollar, gəlir marjası 46.8%), hamısı ortaq proqnozdan aşağıdır, şirkətin verdiyi gəlir təlimatı illik orta-yüksək tək rəqəmlər ola bilər. Goldman Sachs hədəf qiyməti Duo təqdimatından sonra iPhone yenilənmə dövrü inamının artması ilə artırıb, dəyərləndirmə əmsalı 37-dən 40-a (NTM+1Y) yüksəldi, bu artım gəlir proqnozlarının yüksəlməsi deyil. Telefon konfransında dekabr kvartalı təlimatı və təchizat məhdudiyyətlərinin aradan qaldırılması tempinin ifadəsi, qısa müddətli ruh halı və dəyərləndirməni birbaşa təsirləyəcək.
3. Risk və imkanlar birlikdədir
Yüksəliş katalizatorları:
- iPhone gəliri artımının 15%-dən çox olması və Pro/Pro Max, Duo strukturunun gözləntilərdən yüksək optimallaşdırılması “həcm azaldı, qiymət artdı” məntiqini təsdiqləyir.
- Xidmət biznesi ikirəqəmli artımı saxlayır, əməliyyat gəliri marjası yüksəkdir və şirkət növbəti kvartal üçün pozitiv proqnoz verir.
- Duo-nun ilkin tələbi güclü siqnallar (gözləmə müddəti, regional satışlar) bazarın yeni forma yeniləmə dövrü gözləməsini artırır.
Aşağı yönlü risklər:
- Çatdırma miqdarının gözləniləndən çox azalması və ya qiymət artımının tələbi sıxması iPhone gəlirinin orta-yüksək proqnozdan aşağı olmasına gətirib çıxara bilər.
- Təchizat məhdudiyyətlərinin davamlı artımı və ya yalnız ehtiyatlı, aşağı tək rəqəmli artım təlimatı verilməsi bayram mövsümünə dair narahatlığa səbəb ola bilər.
- App Store artımının daha da yavaşlaması, valuta və xərclər təzyiqinin proqnozdan çox olması ümumi əməliyyat gəliri və rentabellik keyfiyyətinə mənfi təsir göstərə bilər.
4. Ticarət strategiyası tövsiyələri
Long məntiqi: Əgər iPhone və ümumi gəlir ortaq proqnozdan aydın şəkildə yüksəkdir, əməliyyat gəliri marjası sabitdir və idarə heyəti Duo tələbi və dekabr kvartalına dair pozitiv yöndə fikirlər bildirirsə, bu “hardware dövrü + xidmət dayanıqlılığı” nəqlini gücləndirə və qiymət dəyərləndirmənin bərpası və hədəf qiymətinin artırılması məntiqini dəstəkləyə bilər.
Short risk: Əgər əsas göstəricilər yalnız gözlənti ilə uyğun və ya bir qədər aşağıdır, təchizat məhdudiyyəti barədə ifadələr pessimistdir və ya növbəti kvartal təlimatı zəifdir, bu vəziyyət satışların reallaşmasına səbəb ola bilər – xüsusilə səhmlər artıq yüksək səviyyədə olduğunda.
Əsas göstəricilər:
- Ümumi gəlir və illik artım nisbəti, iPhone gəliri və çatdırma/orta qiymət strukturu
- Xidmət biznesi gəlir artımı və App Store/abunə bölmələrinin performansı
- Əməliyyat gəliri marjası və əməliyyat xərclərinin icra vəziyyəti
- Növbəti kvartal (F1Q27) üçün gəlir təlimatı və təchizat məhdudiyyəti proqnozu
Əməliyyat tövsiyələri: Əgər nəticələr gözləntiləri aşır və proqnozlar pozitivdirsə, düzəlişdən sonra yerləşmə imkanlarına diqqət yetirin; əgər göstəricilər adi və ya təlimat ehtiyatlıdırsa, qısa müddətli dəyişkənlik riskinə diqqət edin və yüksək səviyyədən almanı ehtiyatla qarşılayın. Portfel və stop-loss fərdi riskə uyğun çevik idarə olunmalıdır.
Məxfi xəbərdarlıq: Yuxarıdakı məzmun yalnız məlumat məqsədilədir, investisiya tövsiyəsi deyil.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
90 gün ərzində təxminən 1 trilyon artım! AI xarici balansdan kənar öhdəliklər səssizcə 4,1 trilyon ABŞ dollarını keçdi
AI infrastrukturunun artan populyarlığı şirkətlərin balansdan kənar böyük öhdəliklərini ortaya çıxarır; yeddi texnologiya şirkətinin buna dair öhdəlikləri artıq 4.11 trilyon dollar çatıb və son 90 gün ərzində təxminən 1 trilyon dollar artıb, balansda olan borclardan xeyli üstün olub. Data mərkəzlərinin icarəsi, satınalma öhdəlikləri və zəmanətlər sürətlə genişlənir, reyting agentliklərinin yanaşmaları isə hələ də fərqlidir. Bazarda narahatlıq yaranır: əgər AI gəlirləri bu öhdəliklərin yerinə yetirilməsinə uyğun artmasa, böyük xərclər şirkətlərin pul axını və qiymətləndirməsinə mənfi təsir göstərə bilər.


Həftəlik ABŞ səhmləri makro proqnozunun əsas məqamları (2-6 noyabr)
Bir ömür sağalmayan yara: Goldman Sachs aşkar etdi ki, AI tərəfindən əvəz olunan işçilər adətən yenidən iş tapmaqda çətinlik çəkirlər və tez-tez AI-nin növbəti hədəfinə çevrilirlər
AI işdən çıxarılmaları bütün sənayeni əhatə edir! Goldman Sachs xəbərdarlıq edir ki, işdən çıxarılanlar "işə başlarkən artıq çuxura düşmək" kimi bir ölüm döngüsünə düşürlər: Yenidən iş tapmaq çətin olduğu kimi, onların 75%-i yenidən AI tərəfindən əvəz olunma riski altındadır. Daha təhlükəlisi isə odur ki, əgər iqtisadiyyat enişə keçərsə, milyonlarla AI işdən çıxarılmaları bir anda baş verə bilər və əsl işsizlik fırtınası yeni başlayır.



