
Üç böyük maneə tədricən aradan qalxır! Xiaomi-nin "dönüm nöqtəsi" çatdı mı?

Son 12 ayda Xiaomi-nin səhmlərinin qiymətini üç problem sıxışdırdı: yaddaş qiymətlərinin kəskin artması telefonun mənfəətini azaltması, IoT biznesinin ardıcıl bir neçə kvartalda zəif performans göstərməsi, elektrikli avtomobillərin tədarük həcminin yavaş artması.
İndi bu üç problem eyni zamanda dönüş nöqtəsinə çatır.
Çevik Ticarət Platformasının məlumatına görə, Barclays Capital 2 noyabr tarixində Xiaomi-nin üçüncü kvartal üçün gələcək performansına dair proqnoz hesabatını yayımlayıb, “Almaq” reytinqini və 30 dollar hədəf qiymətini saxlayıb. Hesabatda xüsusi qeyd edilir: "Qiyməti sıxışdıran üç faktor ya artıq dibi görüb, ya da dönüş prosesinə başlayıb."
Telefon: Satış həcmi azaldı, amma qazanc gücü azalmadı
Üçüncü kvartalda, Xiaomi telefonlarının satış həcmi təxminən 30,7 milyon ədəd olub, illik müqayisədə 29% azalıb.
Rəqəmlər çətin görünsə də, arxasında optimist məntiq var. Barclays-in kanal araşdırmalarına görə, bu azalma idarəetmənin şüurlu qərarıdır—yaddaş qiymətləri illik müqayisədə təxminən 5 dəfə artdığından, Xiaomi aşağı səviyyəli modellərin tədarükünü azaldıb və əvəzində orta və yüksək səviyyəli məhsullara yönəlib, həmçinin qiymət artımı ilə xərcləri balanslaşdırıb.
Nəticədə: Xiaomi-nin üçüncü kvartal smartfonlarının orta satış qiyməti (ASP) tarixdə rekord səviyyəyə çatmış ola bilər.
Satış həcmi ciddi şəkildə azalsa da, Barclays ehtimal edir ki, Xiaomi üçüncü kvartalda telefonun gəliri illik müqayisədə yalnız orta bir neçə faiz azalıb, ikinci kvartala nisbətən daralmışdır. Mənfəət marjası baxımından, üçüncü kvartalda telefonun mənfəət marjasında kvartal üzrə yaxşılaşma gözlənilir, "öncəki proqnozdan daha yaxşıdır".
IoT: Ən çətin dövr bəlkə də geridə qalır
IoT biznesinin ardıcıl üç kvartalda illik müqayisədə azalma faizi 20% və ya daha çox olmuşdur.
Əsas səbəb, Çin 2024 ilin sonu və 2025-ci ilin əvvəlində genişmiqyaslı istehlak stimullaşdırıcı siyasət tətbiq edib—bu siyasət güclü IoT satış artımını yaratdı, lakin 2026-cı ildə müqayisə üçün çox yüksək baza formalaşdırdı.
Bu “yüksək baza effekti” azalır.
Barclays-in proqnozuna görə, üçüncü kvartalda IoT gəliri illik müqayisədə artıq aşağı bir neçə faiz azalır. Stimullaşdırıcı siyasətlərin baza effekti də həll olduğu üçün, "IoT biznesinin artımı ən tez bu ilin dördüncü kvartalında bərpa ola bilər".
Eyni zamanda, Xiaomi-nin xarici IoT bazar payı daxili bazardan aşağıdır və bu, əksinə, artım üçün imkan yaradır. Hesabatda qeyd olunur ki, üçüncü kvartalda Xiaomi-nin beynəlxalq IoT biznesinin artımı daxili bazardan daha sürətlidir—bu tendensiya son kvartallarda davam edir.
Elektrikli avtomobil: 50 min maşın—vacib bir siqnal
Elektrikli avtomobil biznesinin göstəricisi bu hesabatda birbaşa diqqət çəkən məqamdır.
Bu il sentyabrda, Xiaomi-nin bir ayda tədarükü 40 min maşını keçdi; oktyabrda isə 50 min maşını aşdı—bu, 2025-ci ilin sonundan bəri ilk dəfədir ki, bir ayda 50 min maşından çox tədarük olunur.
Barclays bu artımdan 9 sentyabrda satışa çıxan yeni modelə, Skynomad EREV SUV (gücləndirilmiş SUV) ilə əlaqələndirir. Hesabata görə, bu modelin mənfəət marjası əvvəlki sedan modellər ilə bərabərdir, "Skynomad seriyasının mənfəət marjası sedan modellərdən aşağı deyil" və üçüncü kvartalda elektrikli avtomobillərin ümumi mənfəət marjası dəyişməz qalıb.
Gələcəyə baxdıqda, Xiaomi 2027-ci ilin ikinci yarısından etibarən Avropaya elektrikli avtomobil ixrac etməyi planlaşdırır, Barclays-in fikrincə bu, artımı sürətləndirəcək və elektrikli avtomobil biznesinin mənfəət imkanlarını genişləndirəcək.
Lakin satışların artması ilə tədqiqat və satış xərclərinin artması Barclays-in proqnozuna görə üçüncü kvartalda elektrikli avtomobil və AI biznesinin bölmə itkisi kvartal üzrə artır və 3 milyard yuanı aşır.
Dəyərləndirmə: Hədəf qiymət 30 dollar, hazırkı qiymət 16.86 dollar
Mənfəət proqnozunda, Barclays bu dəfə üçüncü kvartal və illik proqnozu bir qədər azaldıb.
Üçüncü kvartal tənzimlənmiş hər bir səhmdə gəliri (EPS) əvvəlki proqnoz olan 1.13 yuan yerinə 0.89 yuan olaraq azaldır, təxminən 21% azalma; illik 2026 EPS proqnozu 4.57 yuan yerinə 4.22 yuan olaraq azaldır, təxminən 8% azalma.
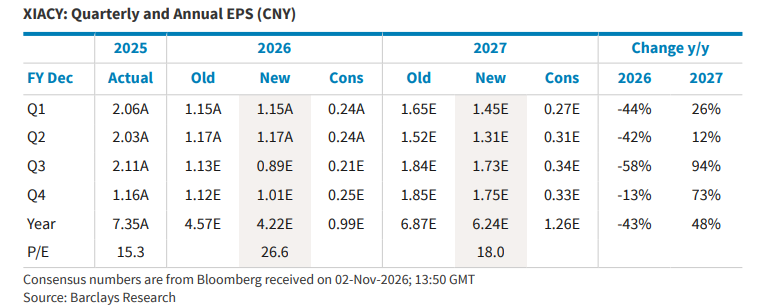
2027 proqnozu əsasən dəyişmir, illik EPS gözləntisi 6.24 yuan, illik artım təxminən 48%-dir.
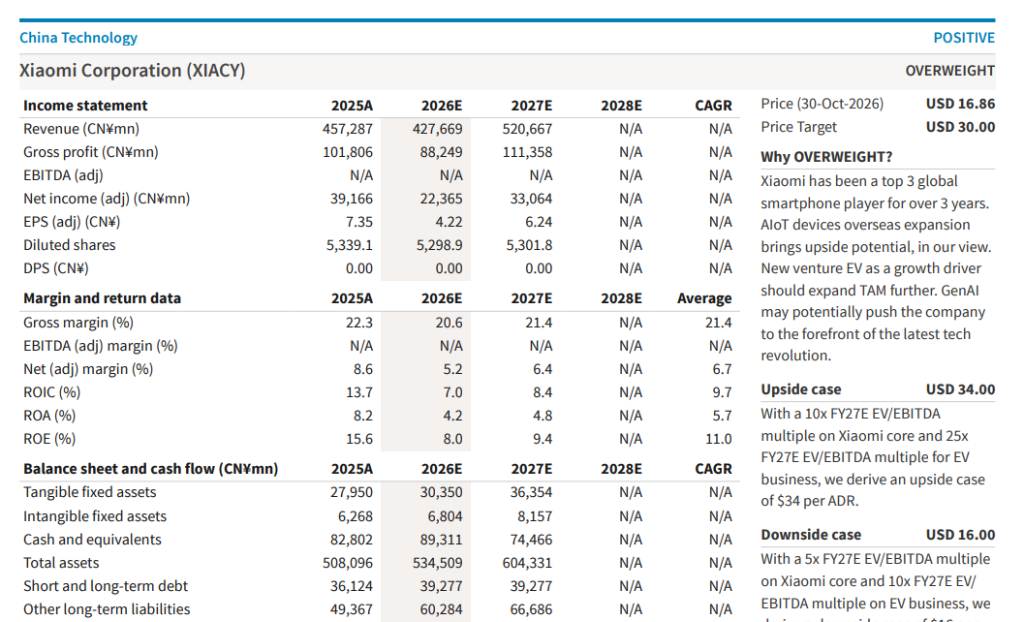
Dəyərləndirmə metoduna görə, Barclays Xiaomi-nin əsas biznesini (elektrikli avtomobil xaric) 2027-ci ilin EV/EBITDA 10 dəfə, elektrikli avtomobil və AI biznesini 20 dəfə alaraq bir ADR səhmi üçün hədəf qiymətini 30 dollar olaraq təyin edir.
30 oktyabrda bağlanış qiyməti 16.86 dollar əsasında, hədəf qiymət təxminən 78% potensial artım göstərir.
Barclays eyni zamanda ssenari analizi təqdim edir: Optimist ssenaridə əsas biznes və elektrikli avtomobil biznesinə müvafiq olaraq 10 və 25 dəfə dəyərləndirmə tətbiq edilir, hədəf qiymət 34 dollar olur; pessimist ssenaridə müvafiq olaraq 5 və 10 dəfə dəyərləndirmə tətbiq edilir, hədəf qiymət 16 dollar olur.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
JPMorgan: Əsas fundamental göstəricilər sabitdir, SK Hynix (SKHY.US), Samsung və Kioxia-ya pozitiv baxırıq
JP Morgan əsasların möhkəm olduğunu, 2027-ci ildə qiymətlərin yüksək səviyyədə qala biləcəyini, lakin qısa müddətdə katalizatorların olmadığını düşünür.

Arista Networks(ANET.US) Q3 telefon konfransı: CEO bildirib ki, Ethereum AI müştərilərinin sayı 100-ü keçib və şirkət AI super dövrünə daxil olub, ilk dəfə olaraq 2027-ci il üçün gəliri 18,5 milyard dollar göstəricisini verib
Arista Networks, 2026-cı ilin üçüncü rübü üzrə 30 sentyabra qədər maliyyə nəticələrini açıqladı və həmin gün bazar bağlandıqdan sonra telefon konfransı keçirdi.

Demokratlar seçkilərdə güclü liderliyi ələ alır, ABŞ fond bazarının fjučersləri kəskin azalır, dollar zəifləyir, ABŞ dövlət istiqrazları yüksəlir, Asiya fond bazarı təzyiq altındadır
ABŞ-da 2026-cı il ara seçkilərinin ilkin səsvermə nəticələri Demokrat Partiyasının güclü irəliləyiş göstərdiyini ortaya qoyur və bazarda "mavi dalğa"nın Konqresin hər iki palatasında üstünlük qazanacağına dair mərcələr kəskin şəkildə artıb.



