
Nvidia GPU, Marktanteil 94%

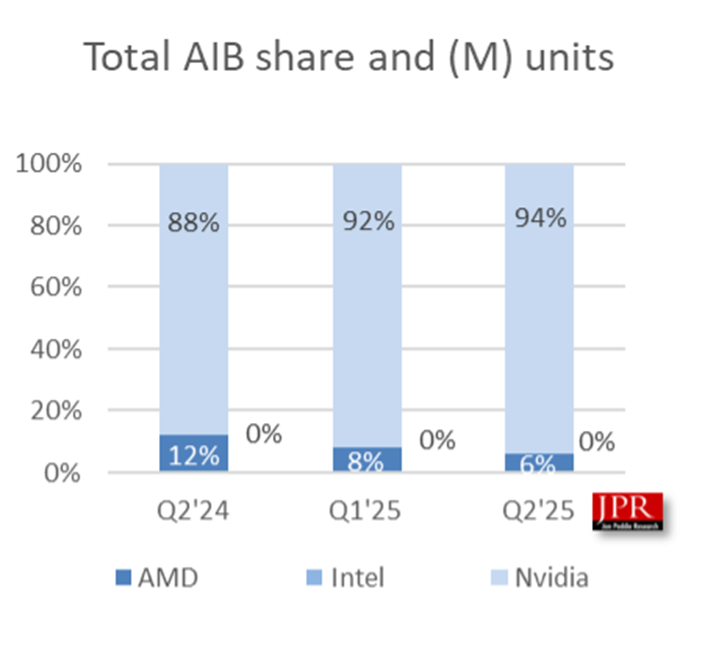
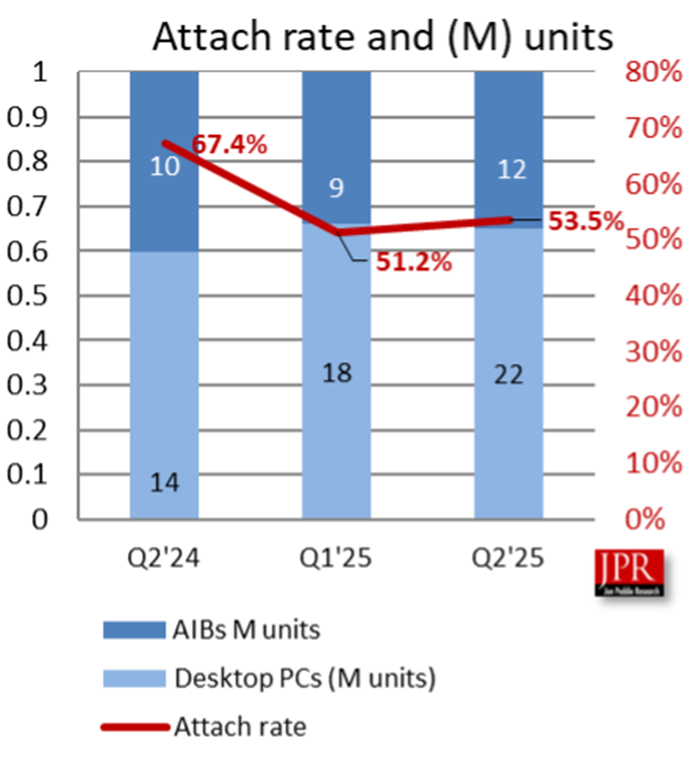
Laut dem neuesten Bericht zeigte sich der GPU-Markt im zweiten Quartal 2025 stark, mit einer weltweiten Auslieferung von 11,6 Millionen PC-Grafik-AIBs, was einem sequenziellen Wachstum von 30% entspricht. Nvidias Marktanteil stieg weiter auf 94%, während AMDs Anteil auf 6% sank und Intel weiterhin bei 0% liegt. Die AIB-Installationsrate für Desktop-PCs stieg auf 154%, was auf eine starke Nachfrage nach Upgrades bei den Nutzern hinweist.
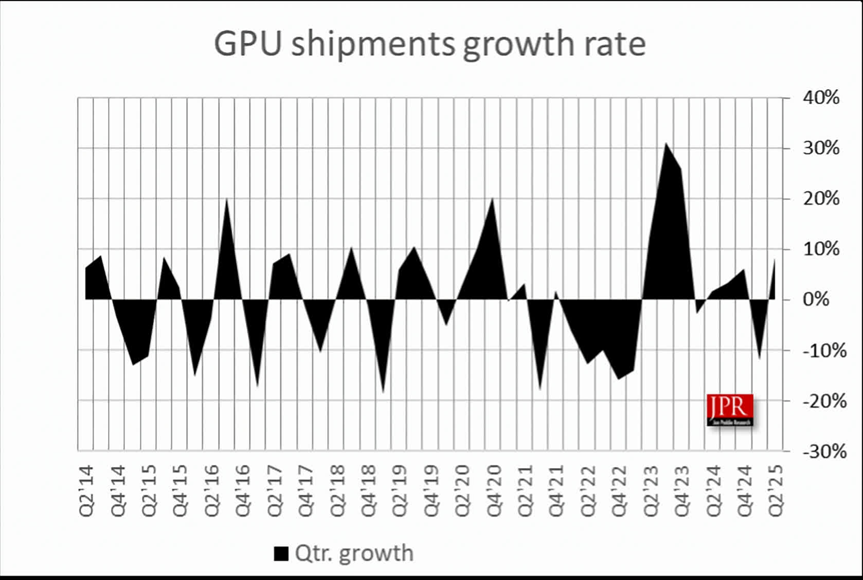
Jon Peddie Research hat seinen neuesten Bericht zum Stand des GPU-Marktes veröffentlicht, was für die gesamte Branche, insbesondere aber für Nvidia, eine gute Nachricht ist. Im letzten Quartal stieg die Auslieferung von Add-in-Boards um 27%, und Team Green konnte seinen Gesamtanteil auf 94% erhöhen.
JPR schrieb, dass der weltweite PC-basierte Grafik-AIB-Markt im zweiten Quartal 2025 ein Volumen von 11,6 Millionen Einheiten erreichte, was einem sequenziellen Wachstum von fast 30% entspricht. Gleichzeitig stieg auch die Auslieferung von Data Center GPUs um 4,7% gegenüber dem Vorquartal.
Wie erwartet, verstärkte Nvidia seine dominante Stellung in diesem Bereich weiter, während AMD im Nachteil war. Im zweiten Quartal sank der Anteil des roten Teams um 2% auf nur noch 6%, während Nvidias Anteil um den gleichen Wert auf 94% stieg. Intels Marktanteil blieb bei 0,0%.
Die neueste Steam-Umfrage zeigt deutlich Nvidias dominante Stellung auf dem Grafikkartenmarkt, mit einem Marktanteil von fast 75%. Trotz der Kritik an Grafikkarten stammten 7 der 13 im August am besten abschneidenden GPUs aus der Blackwell RTX 5000 Serie.
JPR gab außerdem bekannt, dass die GPU-Auslieferungen 5,2% über dem 10-Jahres-Durchschnitt liegen.
JPR-Präsident Dr. Jon Peddie erklärte, dass die Preise für Mittelklasse- und Einsteigerkarten gesunken seien, während die Preise für High-End-AIBs gestiegen seien und die meisten Einzelhändler ausverkauft seien. Er betonte, dass dies im zweiten Quartal sehr ungewöhnlich sei.
Er erklärte: „Wir gehen davon aus, dass die Preise aufgrund von Zöllen und dem Versuch der Käufer, sich einen Vorteil zu verschaffen, weiter steigen werden.“
Der Bericht stellt außerdem fest, dass die gesamte AIB-Installationsrate für Desktop-PCs (das Verhältnis der verkauften Karten zur Anzahl der ausgelieferten Desktop-PCs) in diesem Quartal um 2,3% auf 154% gestiegen ist.
Im Bereich der Desktop-CPUs wuchs der Markt sequenziell um 21,6%, sank jedoch im Jahresvergleich um 4,4%. AMD steigerte seine Auslieferungen um 27%, Intel um 2%.
„Die Preise für Mittelklasse- und Einsteiger-AIBs sind gesunken, während die Preise für High-End-AIBs gestiegen sind und die meisten Einzelhändler ausverkauft sind. Das ist im zweiten Quartal sehr ungewöhnlich“, sagte Dr. Jon Peddie, Präsident von Jon Peddie Research. „Wir gehen davon aus, dass die Preise aufgrund von Zöllen und dem Versuch der Käufer, sich einen Vorteil zu verschaffen, weiter steigen werden.“
Peddie betonte weiterhin die Auswirkungen der Zölle auf den Markt. „Die durch Zölle verursachte Unsicherheit und Turbulenz ist nicht verschwunden, was die Planung für PC-Anbieter schwierig oder sogar unmöglich macht. Die Lieferkette wird wöchentlich neu konfiguriert, um die Auswirkungen von Zollandrohungen und einigen realen Fällen abzufedern“, sagte er. „Auch die Verbraucher sind verwirrt und besorgt, was zu einer Marktkorrektur führen könnte, die die Volatilität weiter verstärkt. In solch unsicheren Zeiten sehen wir keine andere Möglichkeit für den Markt als einen Rückgang.“
Mit Blick auf die Zukunft gibt JPR an, dass die durchschnittliche jährliche Wachstumsrate (CAGR) für AIBs von 2024 bis 2028 bei -5,4% liegen wird, wobei der installierte Bestand am Ende des Prognosezeitraums 163 Millionen Einheiten erreichen wird.
Die RTX 5000 Serie wird Anfang 2025 auf den Markt kommen, aber Gerüchte über die bevorstehende Veröffentlichung der Super-Version machen bereits die Runde. Es wird behauptet, dass die Super-Version sogar noch Ende dieses Jahres erscheinen könnte, was einen deutlich kürzeren Abstand als die 15 Monate zwischen der ersten RTX 4000 Grafikkarte (RTX 4090, veröffentlicht im Oktober 2022) und der RTX 4000 Super Serie (veröffentlicht im Januar 2024) bedeuten würde. Unterdessen wird erwartet, dass AMDs UDNA-Grafikkarten Ende 2026 oder Anfang 2027 erscheinen.
Intel brachte als erstes seine neueste GPU-Generation auf den Markt, die im Dezember 2024 erhältlich sein wird. Nvidia und AMD hingegen veröffentlichten ihre neuesten GPU-Generationen im ersten Quartal dieses Jahres, während Nvidia im zweiten und dritten Quartal 2025 nach und nach seine preisgünstigen Modelle herausbrachte. Allerdings waren alle diese GPU-Veröffentlichungen von Lieferengpässen betroffen, sodass Käufer keine passenden GPUs zum empfohlenen Verkaufspreis erwerben konnten. Diese Situation hielt sogar bis zum Beginn des dritten Quartals dieses Jahres an, und die Preise für Mittelklasse-Grafikkarten normalisierten sich erst im letzten Monat.
Trotzdem zeigen die Daten, dass Gamer offenbar bereit sind, Geld für die Aufrüstung ihrer Systeme auszugeben. Der Bericht stellt sogar fest, dass die gesamte Installationsrate für Desktop-PCs auf 154% gestiegen ist, was bedeutet, dass auf jede gekaufte CPU 1,54 GPUs verkauft wurden. Es scheint also, dass neben dem Zusammenbau neuer Computer (oder dem Kauf von vorinstallierten PCs) auch ein erheblicher Teil der Nutzer neue Grafikkarten zur Aufrüstung ihrer Systeme kauft.
Jon Peddie Research ist der Ansicht, dass dieses Wachstum durch die Sorge um Zölle angetrieben wurde, insbesondere nachdem die US-Regierung die Einführung hoher Einfuhrzölle auf viele Halbleiterprodukte, einschließlich GPUs, angekündigt und verschoben hatte. Dennoch erwartet das Forschungsunternehmen, dass der GPU-Markt zwischen 2024 und 2028 um 5,4% zurückgehen wird.
Wenn die Erwartung eines schrumpfenden Marktes anhält, ist dieses Wachstum wahrscheinlich nur ein vorübergehendes Phänomen, das durch Zölle und künstliche GPU-Knappheit verursacht wurde. Die Gründe für diesen Rückgang könnten vielfältig sein, darunter das Ausscheiden von Spielern (oder dass sie sich gar nicht mehr für PC-Gaming interessieren) oder das Aufkommen von Prozessoren wie AMDs Strix Halo-Chip, die über leistungsstarke integrierte Grafikeinheiten verfügen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Carlyle bevorzugt im dritten Quartal weiterhin den Gesundheitssektor: Die Beteiligungen an Medline (MDLN.US) und StandardAero (SARO.US) machen über 98% des Portfolios aus.
Carlyle (CG.US) hat den Bericht über die Bestände des dritten Quartals (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


