
BTC-Daten zeigen, dass der September der schwierigste Handelsmonat ist

- Der September weist die niedrigsten Renditen auf, nur 39 Prozent der Abschlüsse enden positiv.
- Daten von Coinglass zeigen, dass das vierte Quartal nach schwächeren Sommermonaten oft stärkere Gewinne liefert.
- Analysten bestätigen, dass der September weiterhin der schwierigste Monat für Bitcoin bleibt.
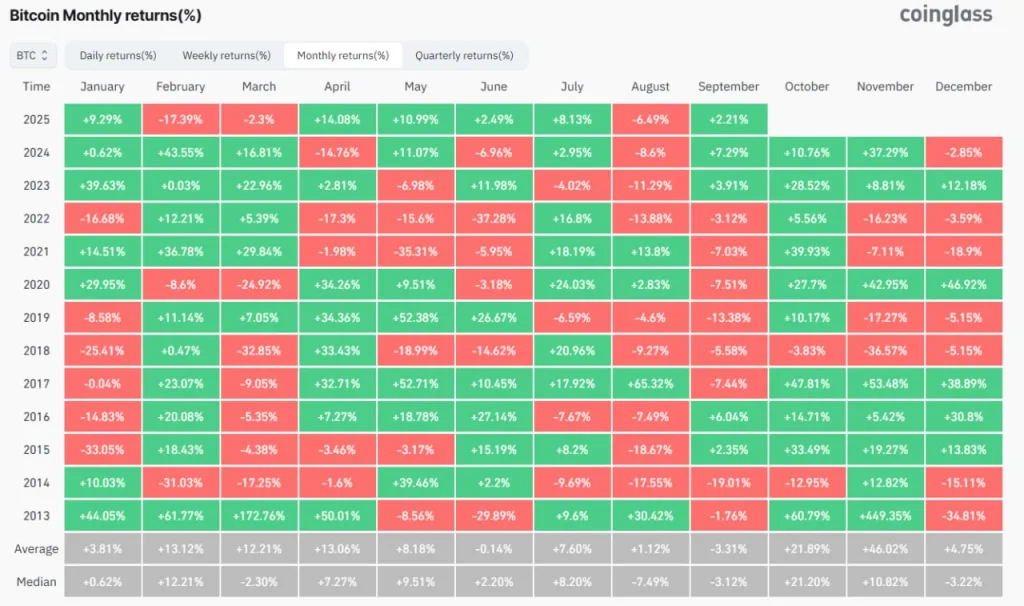
Die September-Performance von Bitcoin laut Coinglass zeigt eine starke Volatilität, wobei die Ergebnisse in verschiedenen Jahren zwischen starken Gewinnen und hohen Verlusten schwanken. Der Monat hat wiederholt ungleichmäßige Ergebnisse hervorgebracht, die weiterhin die Aufmerksamkeit der Investoren auf sich ziehen.
Im Jahr 2024 verzeichnete Bitcoin im September einen Anstieg von 7,29 %, nachdem er sich von einem Rückgang von 8,6 % im August erholt hatte. Im Vorjahr gab es einen geringeren Anstieg von 3,91 %, während 2022 ein Rückgang von 3,12 % zu beobachten war, nachdem zuvor größere Verluste aufgetreten waren.
Dieses Muster reicht bis ins Jahr 2021 zurück, als der September mit einem Verlust von 7,03 Prozent schloss, obwohl es in den Vormonaten erhebliche Gewinne gab. Im Jahr 2020 schloss der September mit -7,51 %, aber im Oktober und November kam es zu Erholungen.
Quelle: Coinglass
Historische Performance-Muster
Die Daten zeigen auch dramatische Extreme. Im Jahr 2017 stieg der September um 65,32 %, was die höchste monatliche Rendite in diesem Zeitraum darstellt. Im Gegensatz dazu endete 2019 mit einem Rückgang von –13,38 %, während 2014 ein noch stärkerer Rückgang von –19,01 % verzeichnet wurde. Die Aufzeichnungen von Coinglass zeigen eine durchschnittliche September-Rendite von –3,31 % und einen Median von –3,12 %, was die Volatilität des Monats unterstreicht.
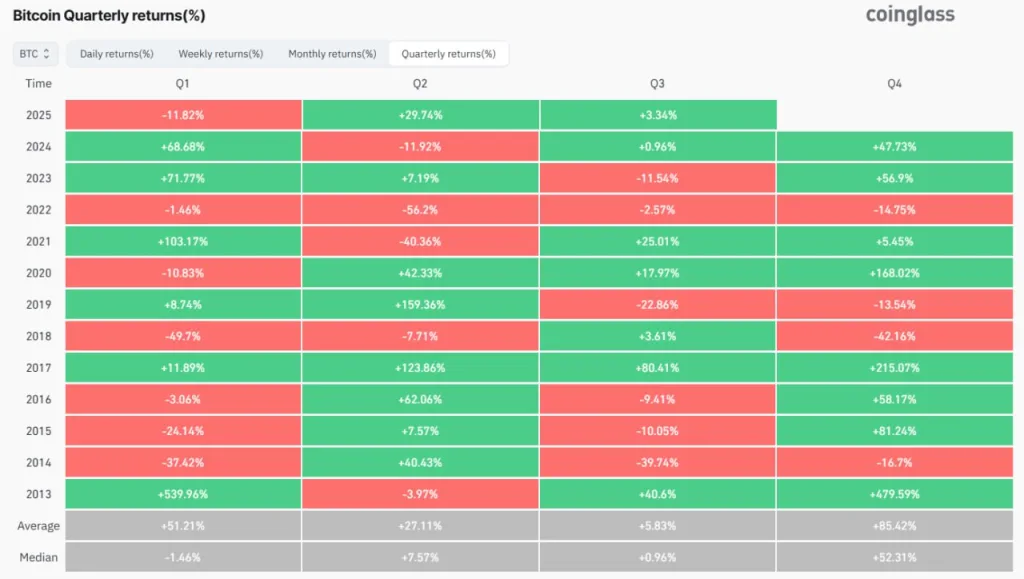
Die Quartalsrenditen bieten weitere Einblicke. Im Jahr 2025 fiel Bitcoin im ersten Quartal um 11,82 %, bevor er im zweiten Quartal um 29,74 % und im dritten Quartal um 3,34 % zulegte. 2024 begann positiver mit einem Gewinn von 68,68 % im ersten Quartal, wurde aber im zweiten Quartal mit einem Verlust von 11,92 % bärisch, bevor es im dritten Quartal mit 0,96 % nahezu unverändert blieb und dann im vierten Quartal mit 47,73 % stark anstieg.
Quartalsperformance in Schlüsseljahren
Im Jahr 2023 gab es einen starken Anstieg, gefolgt von Korrekturen. Das erste Quartal brachte +71,77 %, das zweite Quartal +7,19 %, das dritte Quartal -11,54 % und das vierte Quartal +56,9 %. Insgesamt war die Performance im Jahr 2022 in allen Quartalen negativ, mit Werten von -1,46 %, -56,2 %, -2,57 % und -14,75 % zwischen dem ersten und vierten Quartal.
Quelle: Coinglass
Frühere Aufzeichnungen zeigen die Extreme. 2013 stieg BTC im ersten Quartal um +539,96 % und im vierten Quartal um +479,59 %. 2018 zeigte hingegen die andere Seite der Medaille, mit einem Verlust von -49,79 % im ersten Quartal und einem Abschluss von -42,16 % im vierten Quartal. Weitere Höchststände wurden im vierten Quartal 2017 mit +215,07 % und im vierten Quartal 2020 mit +168,02 % erreicht.
Die langfristigen Durchschnittswerte bestätigen die Saisonalität. Über die Jahre hinweg hat das erste Quartal einen Durchschnitt von +51,21 %, das zweite Quartal +27,11 %, das dritte Quartal +5,83 %, während das vierte Quartal mit +85,42 % führt. Die Medianwerte unterstreichen die Stärke des vierten Quartals mit +52,31 %, was darauf hindeutet, dass die Zeit zum Jahresende in der Regel besser abschneidet.
Verwandt: Corporate Bitcoin Treasuries überschreiten 1 Million BTC, angeführt von Strategy
Analystenperspektive zur Saisonalität
Eine unabhängige Analyse von Crypto Patel auf der X-Plattform liefert zusätzliche Einblicke. Patel bezeichnete den September als den „schwächsten Monat“ für Bitcoin, mit durchschnittlichen Renditen von –2,8 % in den letzten zehn Jahren und stellte fest, dass nur 39 % der September-Abschlüsse positiv endeten.
Die kombinierten Daten von Coinglass und Crypto Patel zeigen, dass der September für Bitcoin statistisch gesehen die herausforderndste Periode bleibt. Die drängende Frage für Investoren ist, ob die wiederkehrende Schwäche erneut einer Rallye zum Jahresende vorausgehen könnte.
Der Beitrag BTC Data Reveals September as the Toughest Trading Month erschien zuerst auf Cryptotale.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Carlyle bevorzugt im dritten Quartal weiterhin den Gesundheitssektor: Die Beteiligungen an Medline (MDLN.US) und StandardAero (SARO.US) machen über 98% des Portfolios aus.
Carlyle (CG.US) hat den Bericht über die Bestände des dritten Quartals (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


