
Öffentliche Mining-Unternehmen nehmen Milliarden an Schulden auf, um den Wechsel zu KI zu finanzieren

Bitcoin-Miner nehmen Rekordschulden auf, um Infrastruktur und Wachstum im Bereich KI zu finanzieren. Dieser Wechsel von Hardware-besicherten Krediten zu Wandelanleihen könnte die finanzielle Zukunft der Branche neu definieren – vorausgesetzt, die Rentabilität hält Schritt.
Große börsennotierte Mining-Unternehmen beschaffen derzeit aggressiv Milliarden von Dollar durch Wandelanleihen – der größte Kapitalvorstoß seit 2021.
Dies könnte einen Wendepunkt in Richtung KI-Expansion markieren, birgt jedoch auch das Risiko einer Verwässerung des Eigenkapitals und eines steigenden Schuldendrucks, falls die Gewinne nicht beschleunigt werden können.
Eine neue Welle groß angelegter Schuldenemissionen
Das Jahr 2025 markiert einen deutlichen Wandel in der Art und Weise, wie Bitcoin-Miner Kapital beschaffen. Bitfarms kündigte kürzlich ein Angebot von wandelbaren vorrangigen Schuldverschreibungen im Wert von 500 Millionen US-Dollar mit Fälligkeit 2031 an. TeraWulf schlug eine Emission von vorrangig besicherten Schuldverschreibungen im Wert von 3.2 Milliarden US-Dollar vor, um seine Rechenzentrumsaktivitäten auszubauen.
Laut TheMinerMag erreichte der Gesamtwert der Emissionen von Wandel- und Schuldverschreibungen von 15 börsennotierten Mining-Unternehmen im vierten Quartal 2024 einen Rekordwert von 4.6 Milliarden US-Dollar. Dieser Wert fiel Anfang 2025 auf unter 200 Millionen US-Dollar, bevor er im zweiten Quartal wieder auf 1.5 Milliarden US-Dollar anstieg.
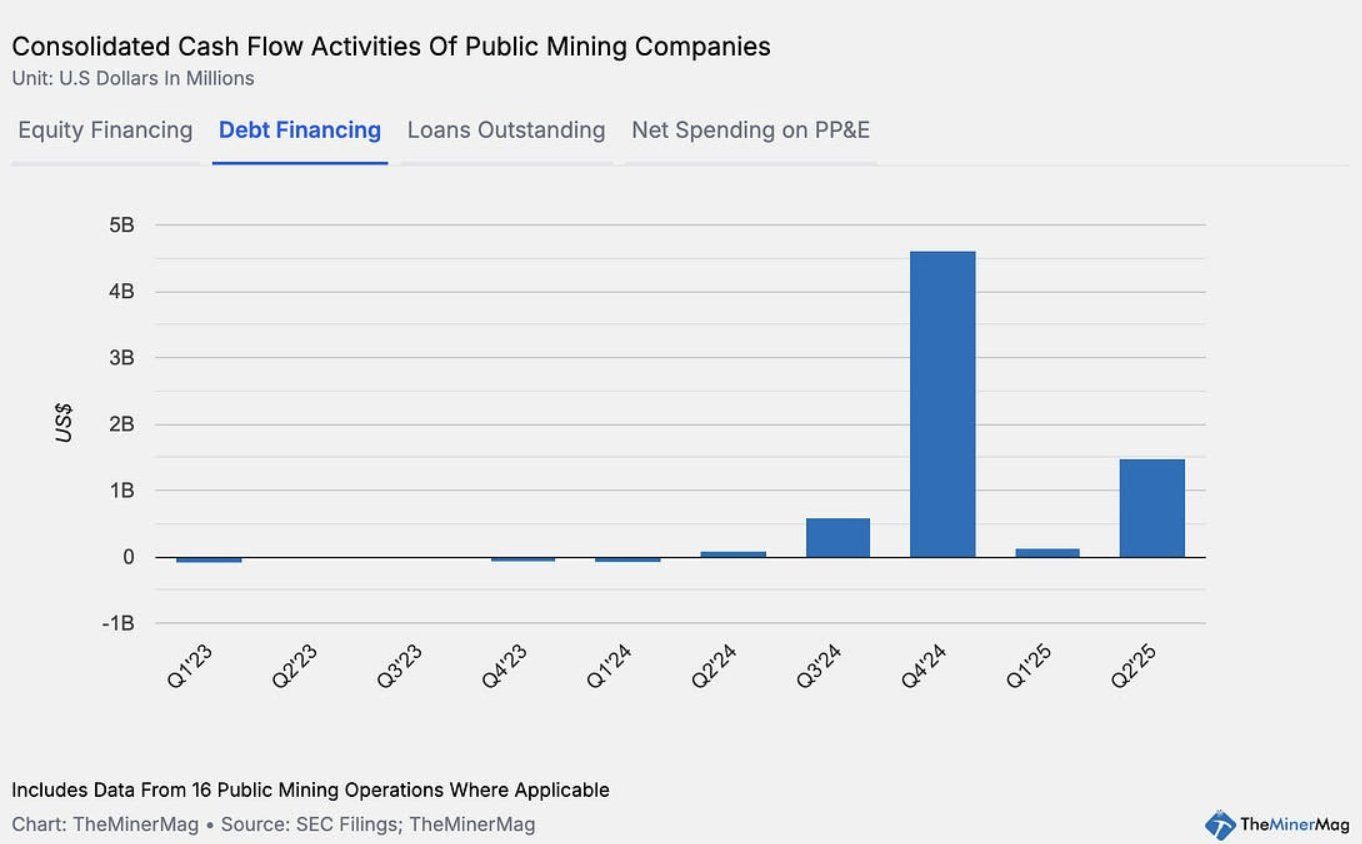 Konsolidierte Cashflow-Aktivitäten börsennotierter Mining-Unternehmen. Quelle: TheMinerMag
Diese Kapitalstrategie spiegelt wider, was MicroStrategy in den letzten Jahren erfolgreich umgesetzt hat. Das heutige Schuldenmodell unterscheidet sich jedoch grundlegend vom Zyklus 2021 in der Mining-Branche. Damals wurden ASIC-Mining-Geräte häufig als Sicherheiten für Kredite verwendet.
Börsennotierte Mining-Unternehmen greifen zunehmend auf Wandelanleihen als flexiblere Finanzierungsform zurück. Diese Strategie verlagert das finanzielle Risiko von der Beschlagnahmung von Ausrüstung hin zu einer möglichen Verwässerung des Eigenkapitals.
Während dies den Unternehmen mehr Spielraum für Betrieb und Expansion verschafft, erfordert es auch eine stärkere Leistung und Umsatzwachstum, um eine Schwächung des Aktionärswerts zu vermeiden.
Chancen und Risiken
Wenn Miner auf neue Geschäftsmodelle umschwenken, wie den Aufbau von HPC/KI-Infrastruktur, das Angebot von Cloud-Computing-Diensten oder das Verleasen von Hash-Power, könnten diese Kapitalzuflüsse zu einem starken Wachstumstreiber werden.
Die Diversifizierung in Datendienste verspricht eine längerfristige Stabilität als das reine Bitcoin-Mining.
So hat Bitfarms beispielsweise einen Kredit in Höhe von 300 Millionen US-Dollar von Macquarie gesichert, um die HPC-Infrastruktur im Panther Creek-Projekt zu finanzieren. Sollten sich die Einnahmen aus KI/HPC als nachhaltig erweisen, könnte dieses Finanzierungsmodell deutlich widerstandsfähiger sein als die auf ASIC-Besicherung basierende Struktur von 2021.
Der Markt hat positiv auf Mining-Aktien reagiert, wenn Unternehmen Schuldenemissionen ankündigen, wobei die Aktienkurse steigen, da die Erzählung von Expansion und Wachstum betont wird. Es bestehen jedoch Risiken, falls die Erwartungen nicht erfüllt werden.
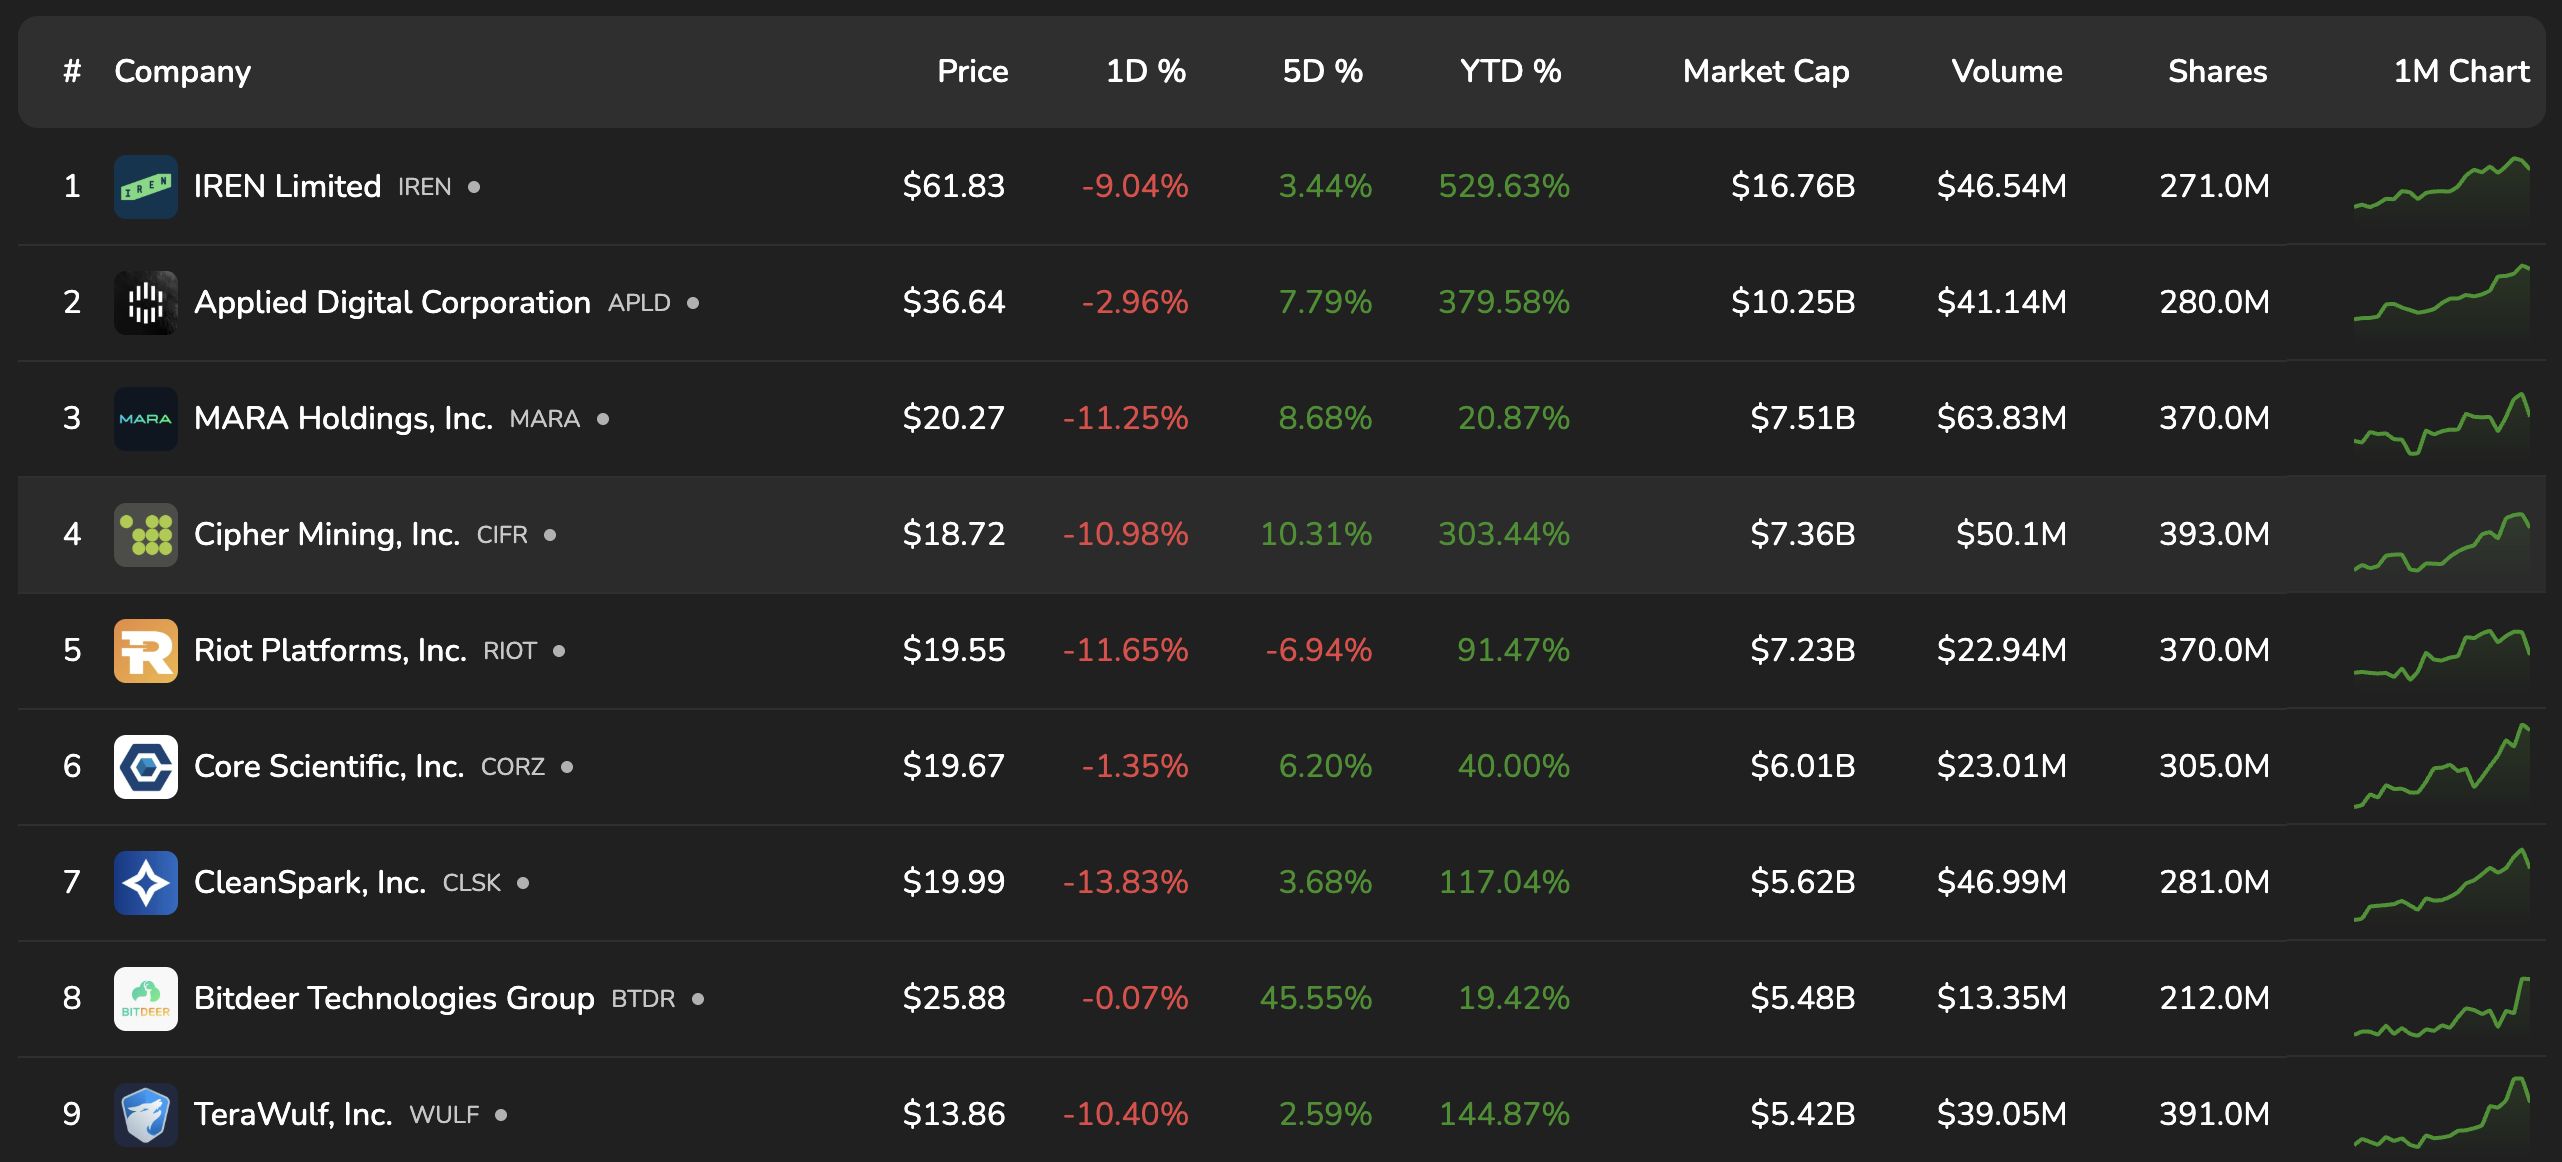 Aktien von Mining-Unternehmen. Quelle: bitcoinminingstock
Angenommen, der Sektor generiert kein zusätzliches Einkommen, um die Finanzierungs- und Expansionskosten auszugleichen. In diesem Fall werden die Eigenkapitalinvestoren die Hauptlast durch starke Verwässerung tragen – anstelle der Beschlagnahmung von Ausrüstung wie in früheren Zyklen.
Dies geschieht zu einem Zeitpunkt, an dem die Mining-Schwierigkeit von Bitcoin ein Allzeithoch erreicht hat, was die Margen der Miner schmälert, während die Mining-Leistung großer Unternehmen in den letzten Monaten rückläufig war.
Kurz gesagt, die Mining-Branche testet erneut die Grenzen der Finanztechnik – im Balanceakt zwischen Innovation und Risiko – während sie versucht, sich von energieintensivem Mining hin zu datengetriebener Rechenleistung zu transformieren.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Carlyle bevorzugt im dritten Quartal weiterhin den Gesundheitssektor: Die Beteiligungen an Medline (MDLN.US) und StandardAero (SARO.US) machen über 98% des Portfolios aus.
Carlyle (CG.US) hat den Bericht über die Bestände des dritten Quartals (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


