
Krypto-„Niemandsland“: Zyklussignale sind bereits erkennbar, doch die meisten bemerken sie nicht

Wenn uns der Kryptomarkt im Jahr 2019 etwas gelehrt hat, dann dass Langeweile oft der Vorbote eines Durchbruchs ist.
Originaltitel: The Forgotten Phase: Why the Crypto Market Might Be Stuck Between Cycles
Originalautor: Christina Comben, The Coin Republic
Originalübersetzung: BitpushNews
Schlüsselpunkte:
· Der Kryptomarkt befindet sich möglicherweise weder in einem Bullen- noch in einem Bärenmarkt, sondern in einer „vergessenen Zwischenphase“, ähnlich der ruhigen Zeit nach dem Ende der quantitativen Straffung im Jahr 2019, die oft den Beginn einer neuen Aufwärtsbewegung ankündigt.
· Die Beendigung der quantitativen Straffung durch die Federal Reserve sowie ähnliche Risikobewertungen deuten darauf hin, dass sich der Kryptomarkt in einer Konsolidierungsphase befindet und nicht vor einem Zusammenbruch steht.
· Trotz kurzfristiger Schwankungen sorgen kryptofreundliche Regulierungen, die Einführung von ETFs und die breite institutionelle Akzeptanz dafür, dass das Marktumfeld 2025 wesentlich solider ist als 2019.
Marktsituation: Ein schwer definierbarer Zustand
„Ist das jetzt ein Bullenmarkt oder ein Bärenmarkt?“ – Diese Frage, die im Kryptomarkt am meisten diskutiert wird, könnte Ende 2025 bereits nicht mehr zutreffen. Während Trader und Analysten versuchen, das aktuelle Marktumfeld zu klassifizieren, stellen sie fest, dass sich der Markt einer einfachen Definition entzieht.
Die Kryptopreise konnten den parabolischen Anstieg von 2021 nicht wiederholen, sind aber auch weit entfernt von der Verzweiflung eines echten Bärenmarktes. Was ist also passiert?
Krypto-Trader Dan Gambardello interpretiert dies so: Wir befinden uns möglicherweise im „vergessenen Kapitel“ des Zyklus.
Diese ruhige Phase ähnelt der Zeit von Juli bis September 2019: Damals bewegte sich der Markt seitwärts, die Federal Reserve beendete die quantitative Straffung, und der Kryptomarkt schien in eine seltsame Stagnation zu verfallen, bevor die nächste große Bewegung vorbereitet wurde.
Das Gespenst von 2019
Ein Rückblick auf die Kryptonachrichten vom Juli 2019: Die Federal Reserve kündigte offiziell das Ende der quantitativen Straffung an – eine Richtungsänderung, die eine subtile, aber wichtige Veränderung der globalen Liquidität markierte.
Im September, einige Monate später, wurde die Straffungspolitik offiziell beendet. Dies ebnete den Weg für einen moderaten Anstieg und führte schließlich zum Ausbruch des Marktes 2020-2021.
Heute scheint sich die Geschichte zu wiederholen. Die Federal Reserve hat erneut angekündigt, die quantitative Straffung im Dezember 2025 zu beenden. In beiden Zeiträumen begann die makroökonomische Liquidität zu drehen, aber das Vertrauen in die Kryptopreise hinkte hinterher.
„Die Nachricht vom Ende der quantitativen Straffung wurde gerade veröffentlicht“, sagt Gambardello im Video. „Das ist weder der Höhepunkt des Bullenmarktes noch der Tiefpunkt des Bärenmarktes, sondern eine Grauzone dazwischen.“
Dieser „Zwischenzustand“ wird in Kryptonachrichten oft übersehen, ist aber tatsächlich eine Schlüsselphase für den Zyklus-Neustart. 2019 lag der Risiko-Score von Bitcoin bei etwa 42, fast identisch mit dem aktuellen Wert von 43. Trotz unterschiedlicher Preise herrscht eine ähnliche Unsicherheit im Markt.
Krypto-Markt-Risikoindikatoren und der Wert der Geduld
„Wenn du glaubst, dass das Ende der QT einen Liquiditätsschub bringen wird, solltest du in Betracht ziehen, vor Dezember 2025 bei jedem Rücksetzer schrittweise Positionen aufzubauen“, empfiehlt Gambardello.
Sein KI-gestütztes System namens „Zero“ empfiehlt einen rationalen Kapitaleinsatz und die Identifikation von Risikozonen, anstatt dem Marktmomentum hinterherzulaufen.
Er weist darauf hin, dass das Risikomodell von Ethereum 2019 einen Wert von 11 hatte, heute liegt er bei 44. Cardano liegt bei 29. Diese auf Volatilitäts- und Stimmungsdaten basierenden Zahlen helfen Makroinvestoren, Einstiegsbereiche zu planen, anstatt emotional auf Schwankungen zu reagieren.
Wenn die Bewertung auf 30 oder 20 zurückfällt, könnte dies eine Akkumulationschance bieten, von der Langzeitinvestoren träumen.
Daten von Glassnode bestätigen dieses Muster. Während mittelfristiger Konsolidierungsphasen steigt der Anteil der langfristigen Inhaber, da spekulative Trader den Markt verlassen.
2019 machten langfristige Bitcoin-Inhaber mehr als 644% des zirkulierenden Angebots aus; 2025 nähert sich dieser Wert erneut einem ähnlichen Niveau. Geduld scheint die Geheimwaffe der ruhigen Investoren zu sein.
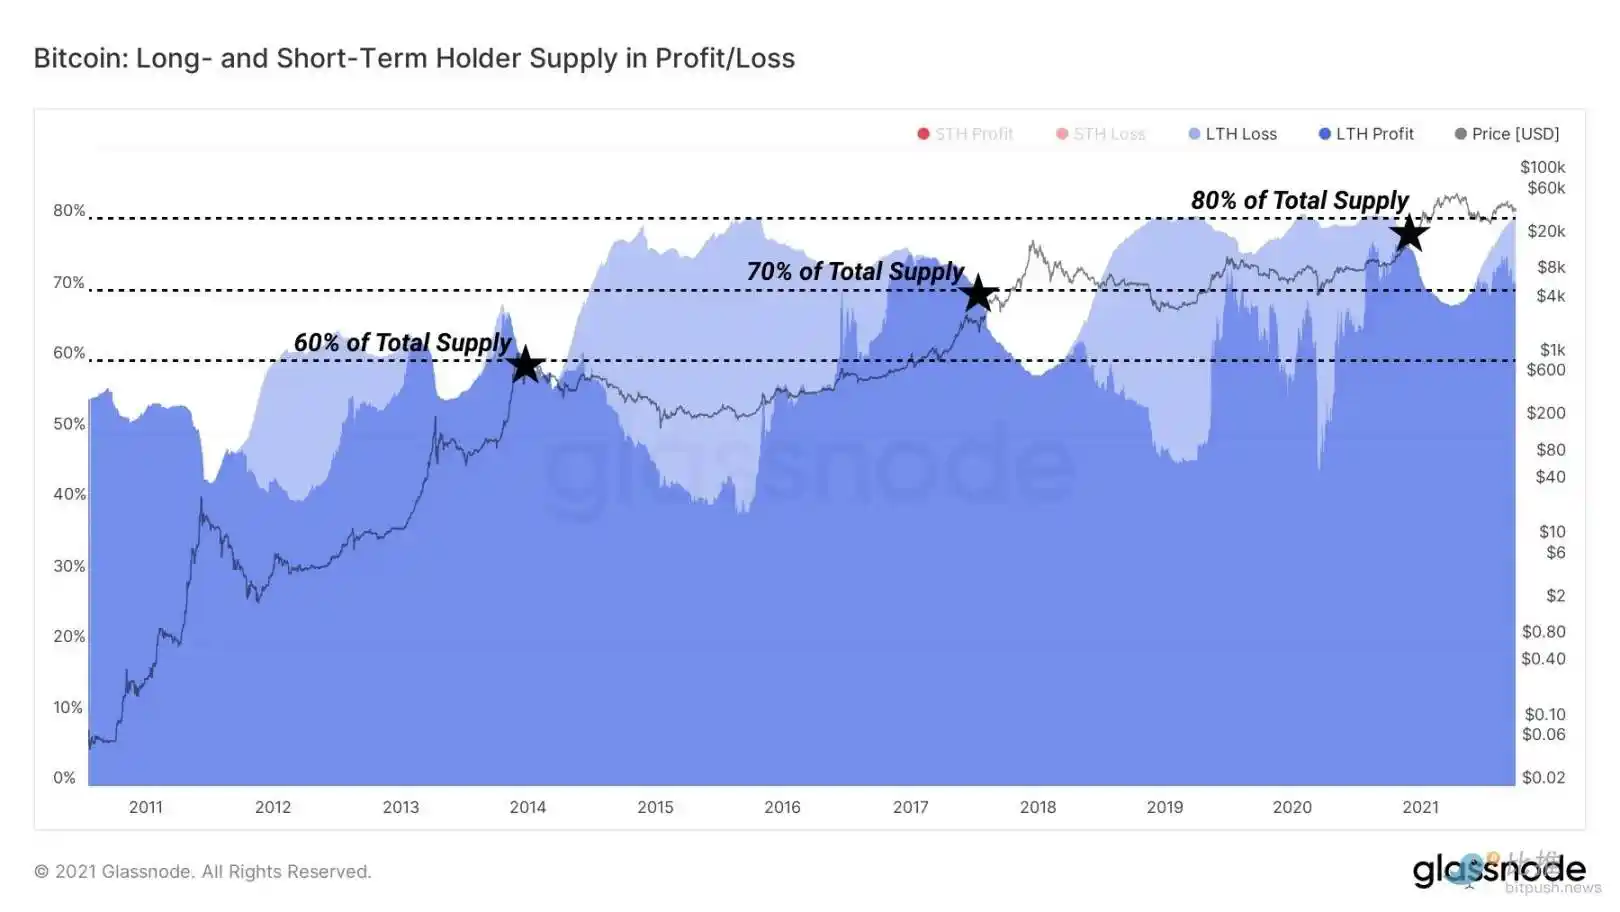
Diagrammquelle: studio.glassnode.com
Was die Charts verraten
Im Wochenchart von Ethereum zeigt sich eine erstaunliche Ähnlichkeit: Im Juli 2019, kurz nach dem Ende der QT, testete Ethereum seinen 20-Wochen-Durchschnitt, prallte ab und fiel erneut, bevor es sich Monate später wirklich erholte.
Diesen Sommer wiederholte sich das Kreuzen der 20- und 50-Wochen-Durchschnitte; ein weiterer Beweis dafür, dass Zyklen immer zwischen Hoffnung und Erschöpfung pendeln.
Gambardello erklärt, dass das Warnsignal darin besteht, ob Ethereum die 20-Wochen-Linie durchbrechen kann. Dies ist ein kurzfristiges Bestätigungssignal dafür, ob der Markt die Entwicklung von 2019 wiederholt.
Andernfalls könnte die Gesamtmarktkapitalisierung vorübergehend auf 3 Billionen US-Dollar fallen (verglichen mit den derzeit von CoinMarketCap angezeigten 3.6 Billionen US-Dollar), was das damalige Szenario wiederholen würde: Ein Rückgang, der Kleinanleger abschreckt, aber nicht ausreicht, um den Aufwärtstrend zu beenden.
Anderes Jahrzehnt, gleiche Marktpsychologie
Natürlich ist 2025 keine einfache Kopie von 2019. Die Schlagzeilen der Kryptonachrichten sind anders, und auch das makroökonomische Umfeld hat sich stark verändert.
Eine kryptofreundliche US-Regierung ist an der Macht. Der „Clarity Act“ und der „GENIUS Act“ haben die regulatorische Unsicherheit, die Investoren schlaflose Nächte bereitete, im Wesentlichen beendet. Der Ethereum ETF ist bereits handelbar.
Stablecoin-Emittenten werden reguliert. BlackRock verwaltet nun 25 Milliarden US-Dollar an Krypto-ETF-Vermögen.
Diese institutionelle Kraft wird nicht über Nacht verschwinden. Im Gegenteil, sie verändert das Tempo des Marktes und verwandelt einen einst adrenalingetriebenen Markt in einen, der von Tabellenkalkulationen und Stresstests gesteuert wird.
Was wir erleben, ist möglicherweise weder ein weiterer Bullen- noch ein Bärenmarkt, sondern eine subtilere Veränderung: eine Übergangsphase innerhalb eines größeren monetären Klimasystems.
Die Liquiditätswende der Federal Reserve, der Amtsantritt eines neuen Vorsitzenden vor Mai und die Normalisierung der Regulierung könnten gemeinsam das Jahr 2025 zu einer ruhigen Vorbereitungsphase für den nächsten Aufschwung machen.
Gambardello glaubt nicht, dass wir in einen Bärenmarkt eintreten, sondern dass wir uns in einer „nervigen Konsolidierungsphase“ befinden.
Ja, das ist nervig. Aber vielleicht notwendig. Wenn uns der Kryptomarkt 2019 etwas gelehrt hat, dann, dass Langeweile oft das Vorspiel zum Durchbruch ist.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Carlyle bevorzugt im dritten Quartal weiterhin den Gesundheitssektor: Die Beteiligungen an Medline (MDLN.US) und StandardAero (SARO.US) machen über 98% des Portfolios aus.
Carlyle (CG.US) hat den Bericht über die Bestände des dritten Quartals (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


