
Das „Scheitern“ des Metcalfe'schen Gesetzes: Warum sind Kryptowährungen überbewertet?

Die aktuelle Bewertung von Krypto-Assets basiert größtenteils auf noch nicht eingetretenen Netzwerkeffekten; die Bewertungen liegen deutlich vor der tatsächlichen Nutzung, Nutzerbindung und der Fähigkeit, Gebühren zu generieren.
Originalautor: Santiago Roel Santos, Gründer von Inversion
Übersetzung: AididiaoJP, Foresight News
Das Dilemma der Netzwerkeffekte von Kryptowährungen
Meine frühere Ansicht, dass „Kryptowährungen weit über ihren Fundamentaldaten gehandelt werden“, hat eine hitzige Debatte ausgelöst. Die stärksten Gegenstimmen richteten sich nicht gegen Nutzung oder Gebühren, sondern entsprangen einem ideologischen Dissens:
·„Kryptowährungen sind kein Geschäft“
·„Blockchains folgen dem Metcalfeschen Gesetz“
·„Der Kernwert liegt in den Netzwerkeffekten“
Als jemand, der den Aufstieg von Facebook, Twitter und Instagram miterlebt hat, weiß ich, dass auch frühe Internetprodukte mit Bewertungsproblemen konfrontiert waren. Doch das Muster wurde klar: Mit dem Beitritt sozialer Kreise der Nutzer explodierte der Produktwert. Die Nutzerbindung stieg, das Engagement vertiefte sich, der Flywheel-Effekt wurde in der Erfahrung deutlich sichtbar.
Das ist der wahre Ausdruck von Netzwerkeffekten.
Wenn man behauptet, „Kryptowährungen sollten aus Netzwerk- und nicht aus Unternehmenssicht bewertet werden“, sollten wir dies genauer analysieren.
Bei genauerer Betrachtung tritt ein nicht zu übersehendes Problem zutage: Das Metcalfesche Gesetz kann nicht nur die aktuellen Bewertungen nicht stützen, sondern offenbart sogar deren Fragilität.
Missverstandene „Netzwerkeffekte“
Die sogenannten „Netzwerkeffekte“ im Kryptobereich sind meist tatsächlich negative Effekte:
· Wachstum der Nutzerzahl verschlechtert die Erfahrung
· Transaktionsgebühren steigen sprunghaft an
· Netzwerküberlastung nimmt zu
Das tieferliegende Problem ist:
· Open-Source-Eigenschaften führen zu Entwicklerabwanderung
· Liquidität ist renditeorientiert
· Nutzer wechseln durch Anreize zwischen Chains
· Institutionen wechseln Plattformen nach kurzfristigen Interessen
Erfolgreiche Netzwerke funktionieren nie so – als Facebook Millionen neuer Nutzer gewann, verschlechterte sich die Erfahrung nie.
Aber neue Blockchains haben das Durchsatzproblem gelöst
Das hat die Überlastung tatsächlich gelindert, aber das eigentliche Problem der Netzwerkeffekte nicht gelöst. Die Erhöhung des Durchsatzes beseitigt nur Reibungen, schafft aber keinen Multiplikatoreffekt.
Das grundlegende Dilemma bleibt bestehen:
· Liquidität kann abwandern
· Entwickler können wechseln
· Nutzer können gehen
· Code kann geforkt werden
· Wertabschöpfung ist schwach
Skalierung erhöht die Nutzbarkeit, aber nicht die Unvermeidlichkeit.
Die Wahrheit, die Gebühren offenbaren
Wenn L1-Blockchains wirklich Netzwerkeffekte hätten, sollten sie wie iOS, Android, Facebook oder Visa den Großteil des Wertes abschöpfen. Die Realität ist jedoch:
· L1 macht 90% der Gesamtmarktkapitalisierung aus
· Gebührenanteil ist von 60% auf 12% abgestürzt
· DeFi trägt 73% der Gebühren bei
· macht aber weniger als 10% der Bewertung aus
Der Markt bewertet immer noch nach der „Fat Protocol Theory“, aber die Daten zeigen das Gegenteil: L1 ist überbewertet, Anwendungen sind unterbewertet, und der endgültige Wert wird sich auf die Nutzerschicht konzentrieren.
Vergleich der Nutzerbewertung
Mit einem allgemeinen Maßstab, Marktkapitalisierung pro Nutzer:
Meta (Facebook)
· 3,1 Milliarden monatlich aktive Nutzer
· 1,5 Billionen US-Dollar Marktkapitalisierung
· Wert pro Nutzer: 400-500 US-Dollar
Kryptowährungen (ohne Bitcoin)
· 1 Billion US-Dollar Marktkapitalisierung
· 400 Millionen allgemeine Nutzer → 2.500 US-Dollar/Nutzer
· 100 Millionen aktive Nutzer → 9.000 US-Dollar/Nutzer
· 40 Millionen On-Chain-Nutzer → 23.000 US-Dollar/Nutzer
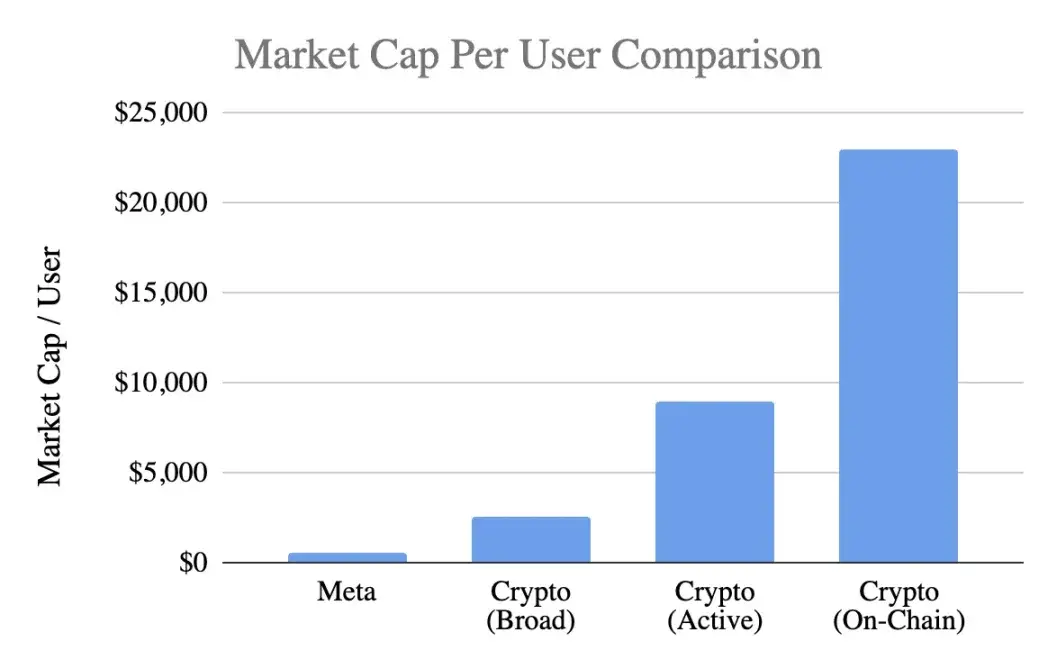
Das Bewertungsniveau erreicht:
· Im optimistischsten Fall eine 5-fache Prämie
· Nach strengen Maßstäben eine 20-fache Prämie
· Nach tatsächlicher On-Chain-Aktivität eine 50-fache Prämie
Und Meta gilt als die effizienteste Monetarisierungsmaschine im Bereich Consumer Tech.
Analyse des Entwicklungsstadiums
Das Argument „Facebook war anfangs auch so“ ist fragwürdig. Zwar fehlten Facebook anfangs ebenfalls Einnahmen, aber das Produkt hatte bereits:
· Tägliche Nutzung als Gewohnheit
· Soziale Verbindungen
· Identitätsstiftung
· Gemeinschaftszugehörigkeit
· Wertsteigerung durch Nutzerwachstum
Im Gegensatz dazu ist das Kernprodukt von Kryptowährungen immer noch Spekulation, was dazu führt:
· Schneller Nutzerzustrom
· Noch schnellere Abwanderung
· Fehlende Bindung
· Keine Gewohnheitsbildung
· Keine Verbesserung mit wachsender Skalierung
Es sei denn, Kryptowährungen werden zur „unsichtbaren Infrastruktur“, einem unbemerkten Basisdienst für Nutzer, werden sich Netzwerkeffekte kaum selbst verstärken.
Dies ist kein Reifeproblem, sondern ein Produktproblem.
Missbrauch des Metcalfeschen Gesetzes
Das Gesetz beschreibt Wert ≈ n², was schön klingt, aber die Annahmen sind fehlerhaft:
· Tiefe Interaktion zwischen Nutzern erforderlich (selten der Fall)
· Das Netzwerk muss Bindung haben (tatsächlich fehlt sie)
· Wert sollte nach oben aggregieren (tatsächlich verteilt)
· Es sollten Wechselkosten bestehen (tatsächlich sehr gering)
· Skalierung sollte einen Burggraben schaffen (noch nicht sichtbar)
Die meisten Kryptowährungen erfüllen diese Voraussetzungen nicht.
Die Erkenntnis des Schlüsselparameters k
Im Modell V=k·n² steht der k-Wert für:
· Monetarisierungseffizienz
· Vertrauensniveau
· Tiefe der Beteiligung
· Bindungsfähigkeit
· Wechselkosten
· Reifegrad des Ökosystems
Facebook und Tencent haben einen k-Wert zwischen 10⁻⁹ und 10⁻⁷, da ihre Netzwerke riesig sind und k daher klein ist.
Die Schätzung des k-Werts für Kryptowährungen (bei 1 Billion US-Dollar Marktkapitalisierung):
· 400 Millionen Nutzer → k≈10⁻⁶
· 100 Millionen Nutzer → k≈10⁻⁵
· 40 Millionen Nutzer → k≈10⁻⁴
Das bedeutet, der Markt setzt voraus, dass jeder Kryptonutzer viel wertvoller ist als ein Facebook-Nutzer, obwohl Bindung, Monetarisierung und Engagement schwächer sind. Das ist nicht mehr frühe Optimismus, sondern eine Überstrapazierung der Zukunft.
Der wahre Stand der Netzwerkeffekte
Kryptowährungen haben tatsächlich:
Zweiseitige Netzwerkeffekte (Nutzer↔Entwickler↔Liquidität)
Plattform-Effekte (Standards, Tools, Kombinierbarkeit)
Diese Effekte existieren, sind aber fragil: Sie können leicht geforkt werden, wachsen langsam und erreichen bei weitem nicht den n²-Flywheel-Effekt von Facebook, WeChat oder Visa.
Rationale Betrachtung der Zukunftsaussichten
Die Vision „Das Internet wird auf Kryptonetzwerken aufgebaut“ ist verlockend, aber es muss klargestellt werden:
1. Diese Zukunft ist möglicherweise noch nicht eingetreten,
2. Das aktuelle Wirtschaftsmodell spiegelt dies nicht wider
Die aktuelle Wertverteilung zeigt:
· Gebühren fließen in die Anwendungsschicht, nicht zu L1
· Nutzer werden von Börsen und Wallets kontrolliert
· MEV schöpft Wertüberschüsse ab
· Forks schwächen die Wettbewerbsvorteile
· L1 kann den geschaffenen Wert schwer festigen
Die Wertabschöpfung verlagert sich von der Basisschicht → Anwendungsschicht → Nutzerschicht, was für Nutzer vorteilhaft ist, aber keine übermäßige Prämie rechtfertigt.
Merkmale ausgereifter Netzwerkeffekte
Ein gesundes Netzwerk sollte aufweisen:
· Stabile Liquidität
· Konzentration des Entwickler-Ökosystems
· Verbesserte Gebührenabschöpfung auf Basisschicht
· Dauerhafte Bindung institutioneller Nutzer
· Wachstum der Nutzerbindung über Zyklen hinweg
· Kombinierbarkeit als Schutz gegen Forks
Derzeit zeigt Ethereum erste Anzeichen, Solana steht in den Startlöchern, die meisten Public Chains sind aber noch weit entfernt.
Fazit: Bewertungsurteil auf Basis von Netzwerkeffekten
Wenn Kryptonutzer:
· Weniger Bindung haben
· Schwerer zu monetarisieren sind
· Höhere Abwanderungsrate haben
Sollte ihr Wert pro Nutzer unter dem von Facebook liegen, nicht 5- bis 50-mal höher. Die aktuellen Bewertungen haben die noch nicht entstandenen Netzwerkeffekte bereits vorweggenommen; der Markt preist ein, als ob starke Effekte bereits existieren, was aber zumindest derzeit nicht der Fall ist.
Original-Link
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Novo Nordisk (NVO.US) wirft eine Pipeline-Blue-Print im Wert von 23 Milliarden Dollar vor, doch der Markt kauft nicht! Investoren fragen: "Wie kann man gegen den Wind wenden?"
Nachdem Novo Nordisk im Markt für Adipositas von Eli Lilly überholt wurde, konnte das Unternehmen CEO Mike Doustdal keinen konkreten Plan zur Rückkehr in die Gewinnzone präsentieren, was Investoren enttäuschte. Das Unternehmen versprach, in den kommenden Jahren mehr als fünf Blockbuster-Medikamente auf den Markt zu bringen und einen zusätzlichen Umsatz von über 23 Milliarden US-Dollar zu erzielen, jedoch fehlten bei der Pressekonferenz Details darüber, wie das Wachstum gefördert werden soll.

Vier Raketenstarts in 25 Tagen in Sicht! Rocket Lab (RKLB.US) beschleunigt Raketenstarts, um die ehrgeizigen Pläne für „Weltraum-AI-Infrastruktur“ voranzutreiben.
Nach einem weiteren erfolgreichen Einsatz steht die 97. Electron-Rakete von Rocket Lab nun auf der Startrampe. Dieser Flug wird Rocket Labs vierter Start innerhalb von 25 Tagen sein und gleichzeitig die 18. Mission im Jahr 2026.
Das "Schuldenloch" hinter dem rasanten Wachstum der KI: In den nächsten fünf Jahren könnten 1,2 Billionen US-Dollar externe Finanzierung benötigt werden.
Das rasante Wachstum von KI schafft ein beispielloses „Schuldenloch“: laut Berechnungen von Bank of America werden die gesamten Investitionsausgaben für den Bau von KI-Rechenzentren zwischen 2025 und 2030 bis zu 5 Billionen US-Dollar erreichen. Allein der externe Finanzierungsbedarf der führenden Cloud-Konzerne liegt bei 1,2 bis 1,5 Billionen US-Dollar. Bei Amazon und Meta ist der freie Cashflow bereits knapp; Nvidia und Broadcom übernehmen stillschweigend die Rolle "impliziter Bürgen". Ein kapitalintensives Glücksspiel, das die globalen Kreditmärkte neu gestaltet, hat bereits begonnen.
Krypto-Preise
Mehr


