
2025 TGE Jahresbericht: 118 Projekte, über 80 % unter Ausgabepreis, je höher der FDV, desto größer der Kursverlust

Die Geschichte wiederholt sich auf erstaunliche Weise: Im Jahr 2025 konzentrieren sich die meisten TGE-Projekte auf die Bereiche Infrastruktur und KI, und genau diese Bereiche sind die „Hauptleidtragenden“ bei Verlusten.
Verfasst von: Memento Research
Übersetzung: Saoirse, Foresight News
Datenstand: 20. Dezember 2025. Kennzahlen: Prozentuale Veränderung seit TGE-Start, Berechnungsgrundlage ist die vollständig verwässerte Bewertung (FDV) + Marktkapitalisierung (MC)
Zusammenfassung
Wir haben 118 Token-Launches im Jahr 2025 verfolgt, und die Ergebnisse sind erschütternd:
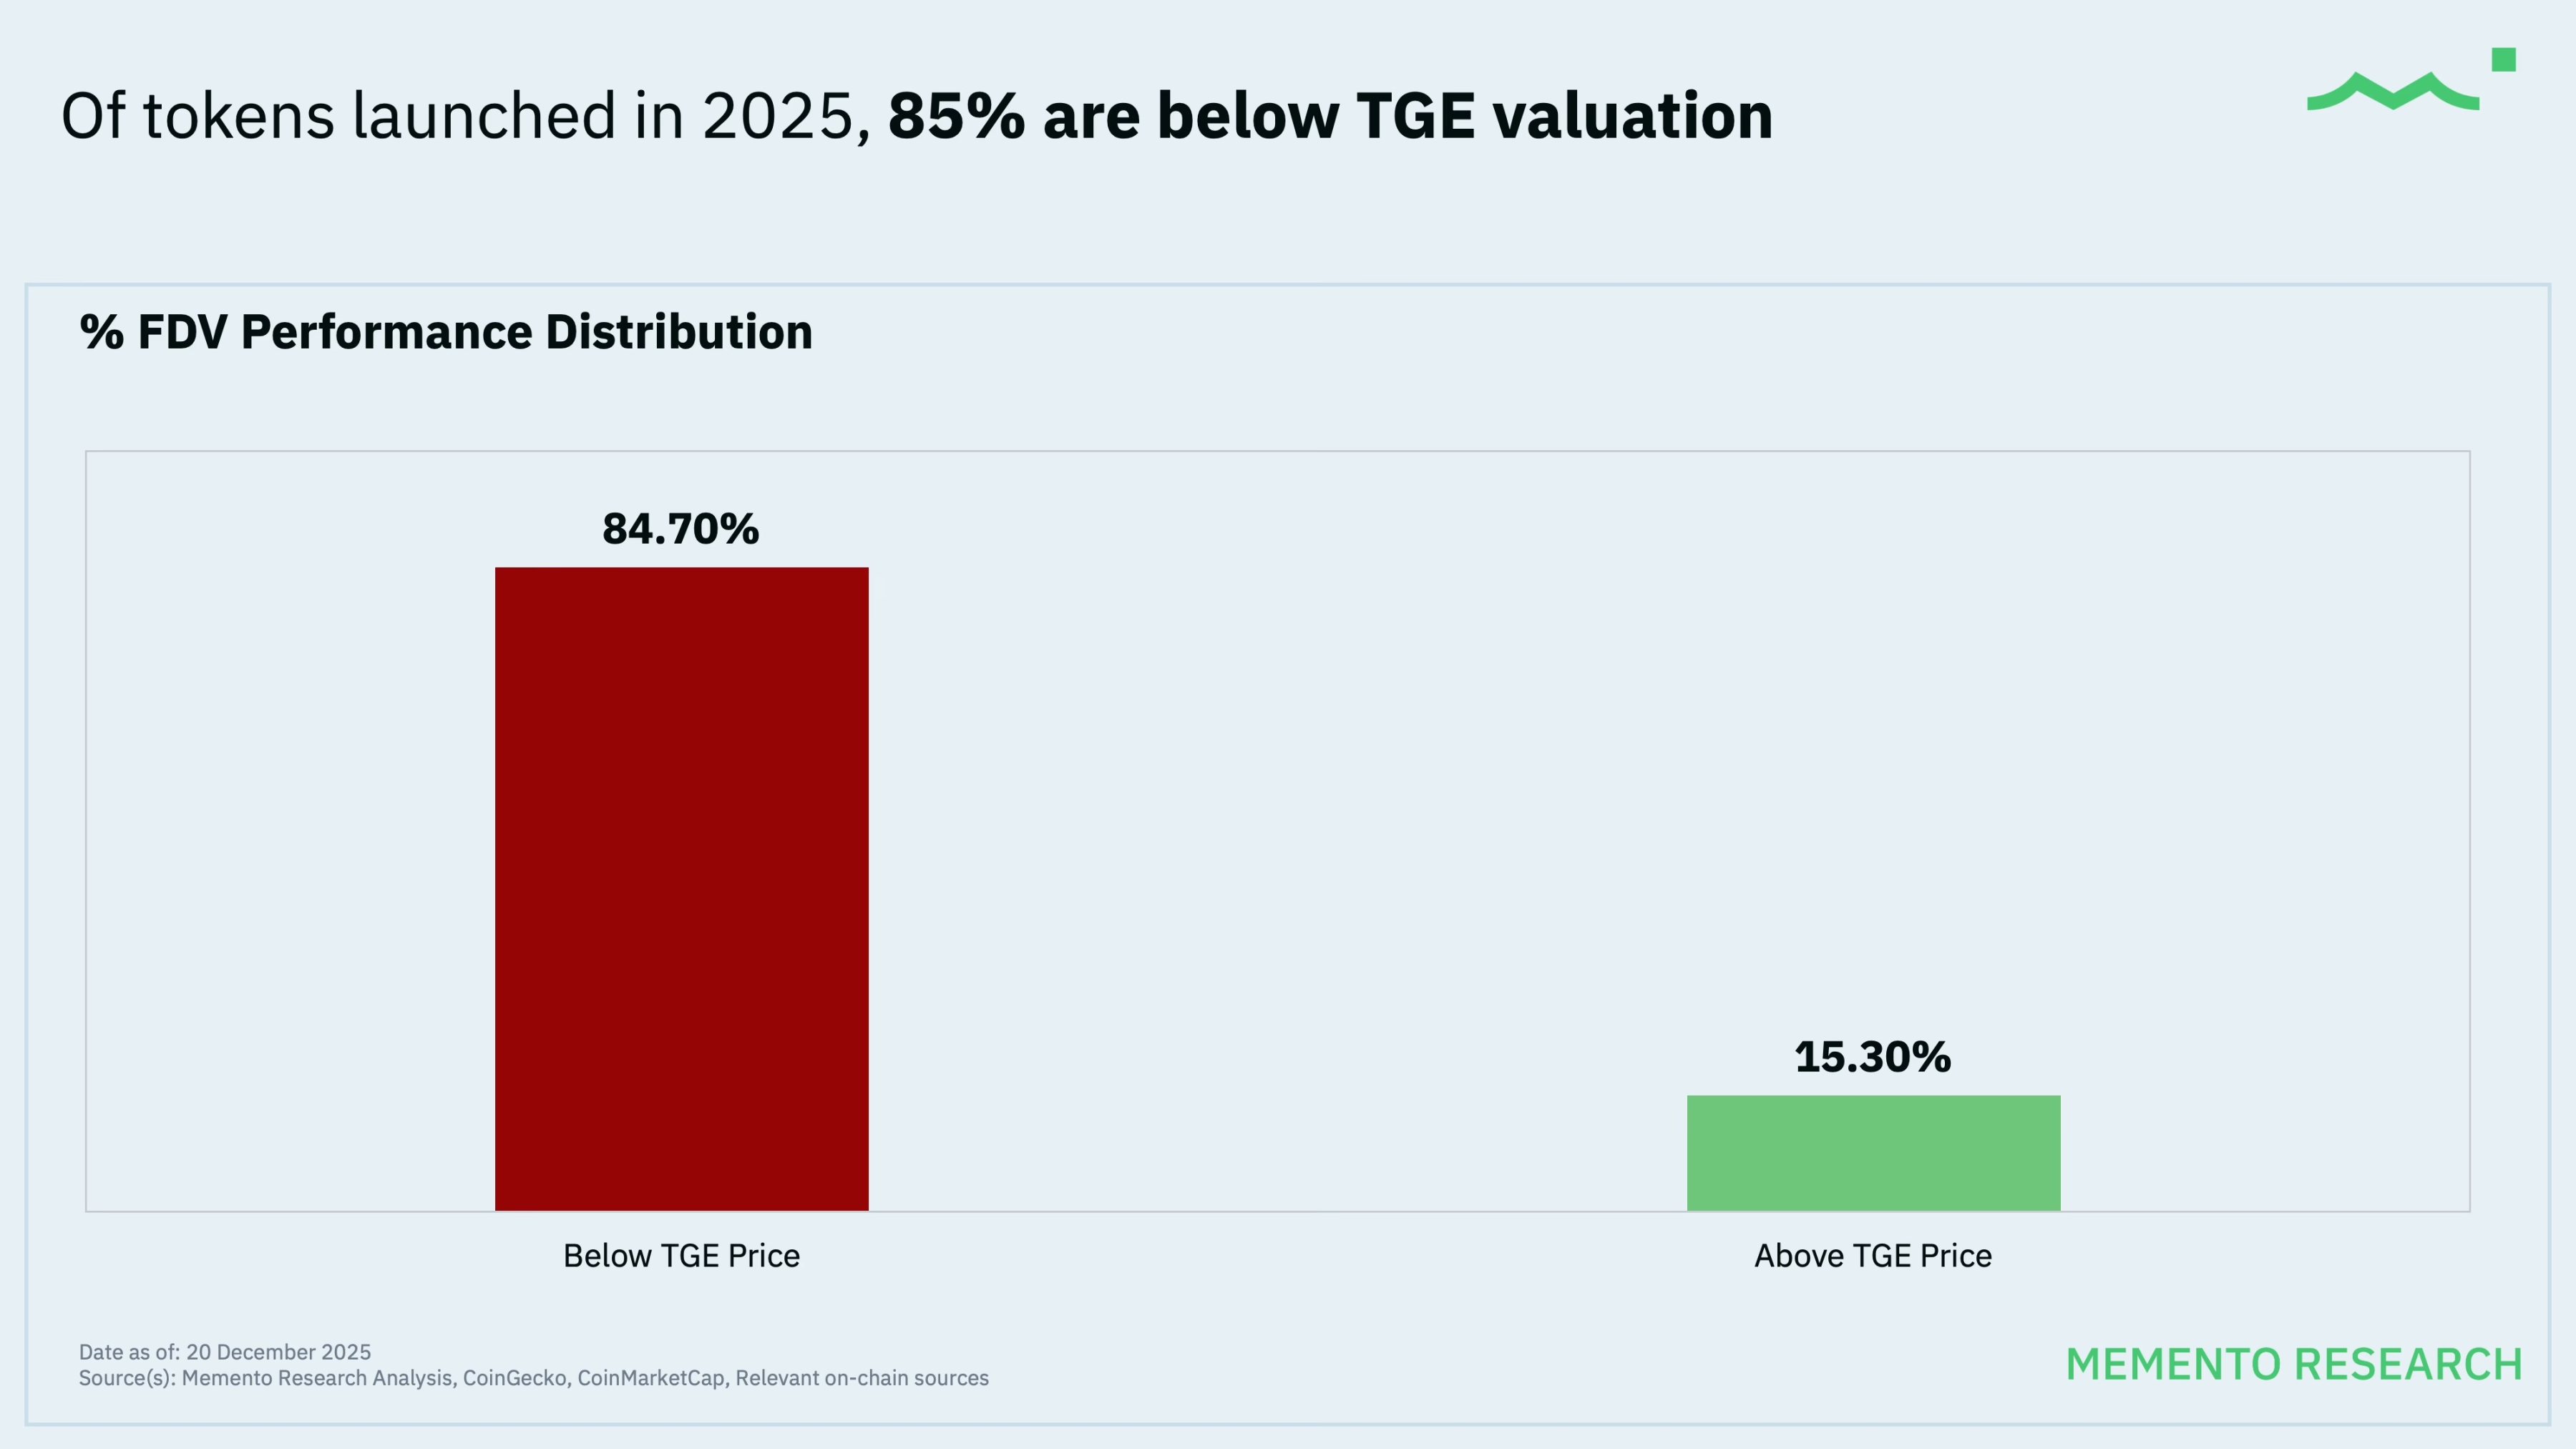
- 84,7% (100 von 118 Projekten) der Tokenpreise liegen unter dem Ausgabewert beim Token Generation Event (TGE), das heißt etwa vier Fünftel aller Projekte befinden sich im Verlustbereich;
- Median-Performance: Seit der Ausgabe ist die vollständig verwässerte Bewertung (FDV) um 71,1% gefallen, die Marktkapitalisierung (MC) um 66,8%;
- Der „Durchschnittswert“ verschleiert die brutale Realität: Während das gleichgewichtete Portfolio (berechnet nach FDV) um etwa 33,3% gefallen ist, beträgt der Rückgang beim FDV-gewichteten Portfolio satte 61,5% – das bedeutet, dass größere und gehypte Projekte noch schlechter abgeschnitten haben;
- Nur 18 von 118 Projekten (15,3%) verzeichneten einen Preisanstieg („grün“): Der Median der gestiegenen Token lag bei +109,7% (etwa das 2,1-fache), die übrigen 100 Projekte fielen („rot“) mit einem Medianverlust von 76,8%.
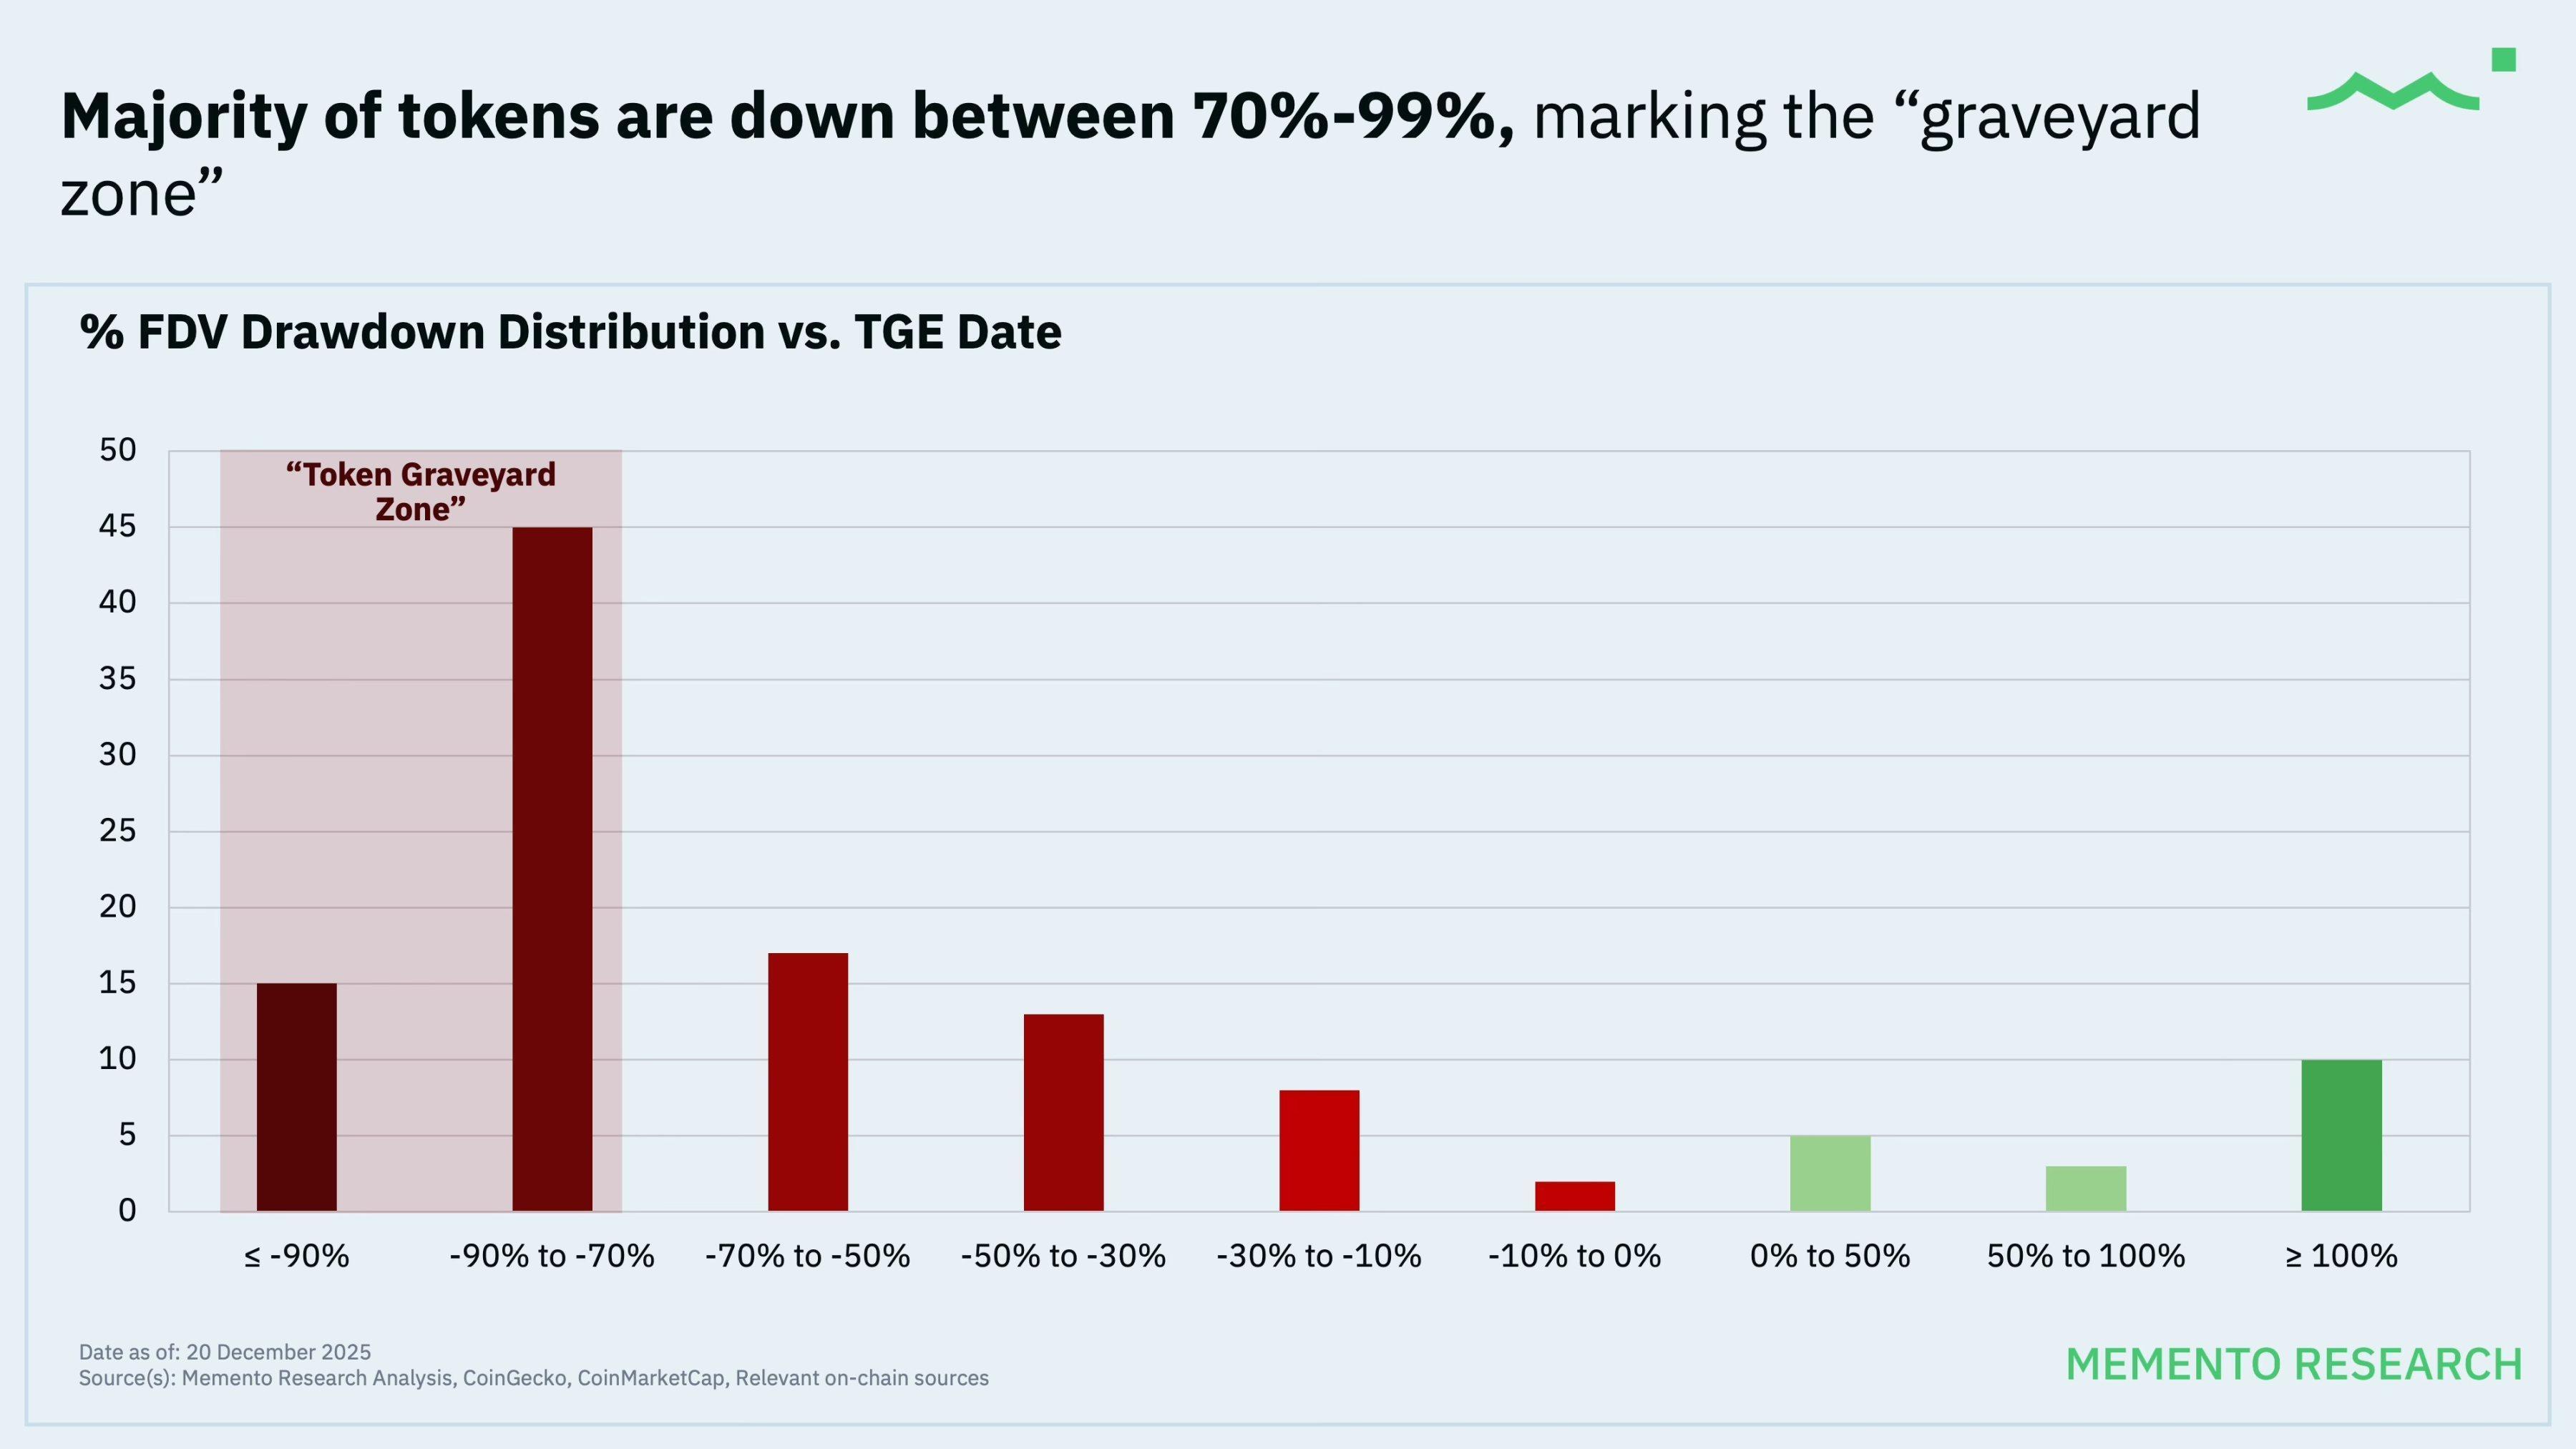
Verteilung der Rückgänge bei der vollständig verwässerten Bewertung (FDV)
Zusammenfassung der aktuellen Situation:
- Nur 15% der Tokenpreise liegen noch über dem Ausgabewert beim TGE;
- Bei 65% der Token-Launches ist der Preis um mehr als 50% gegenüber dem TGE gefallen, bei 51% der Projekte beträgt der Rückgang sogar über 70%.
Projekte und relative Performance nach Kategorie im Jahr 2025
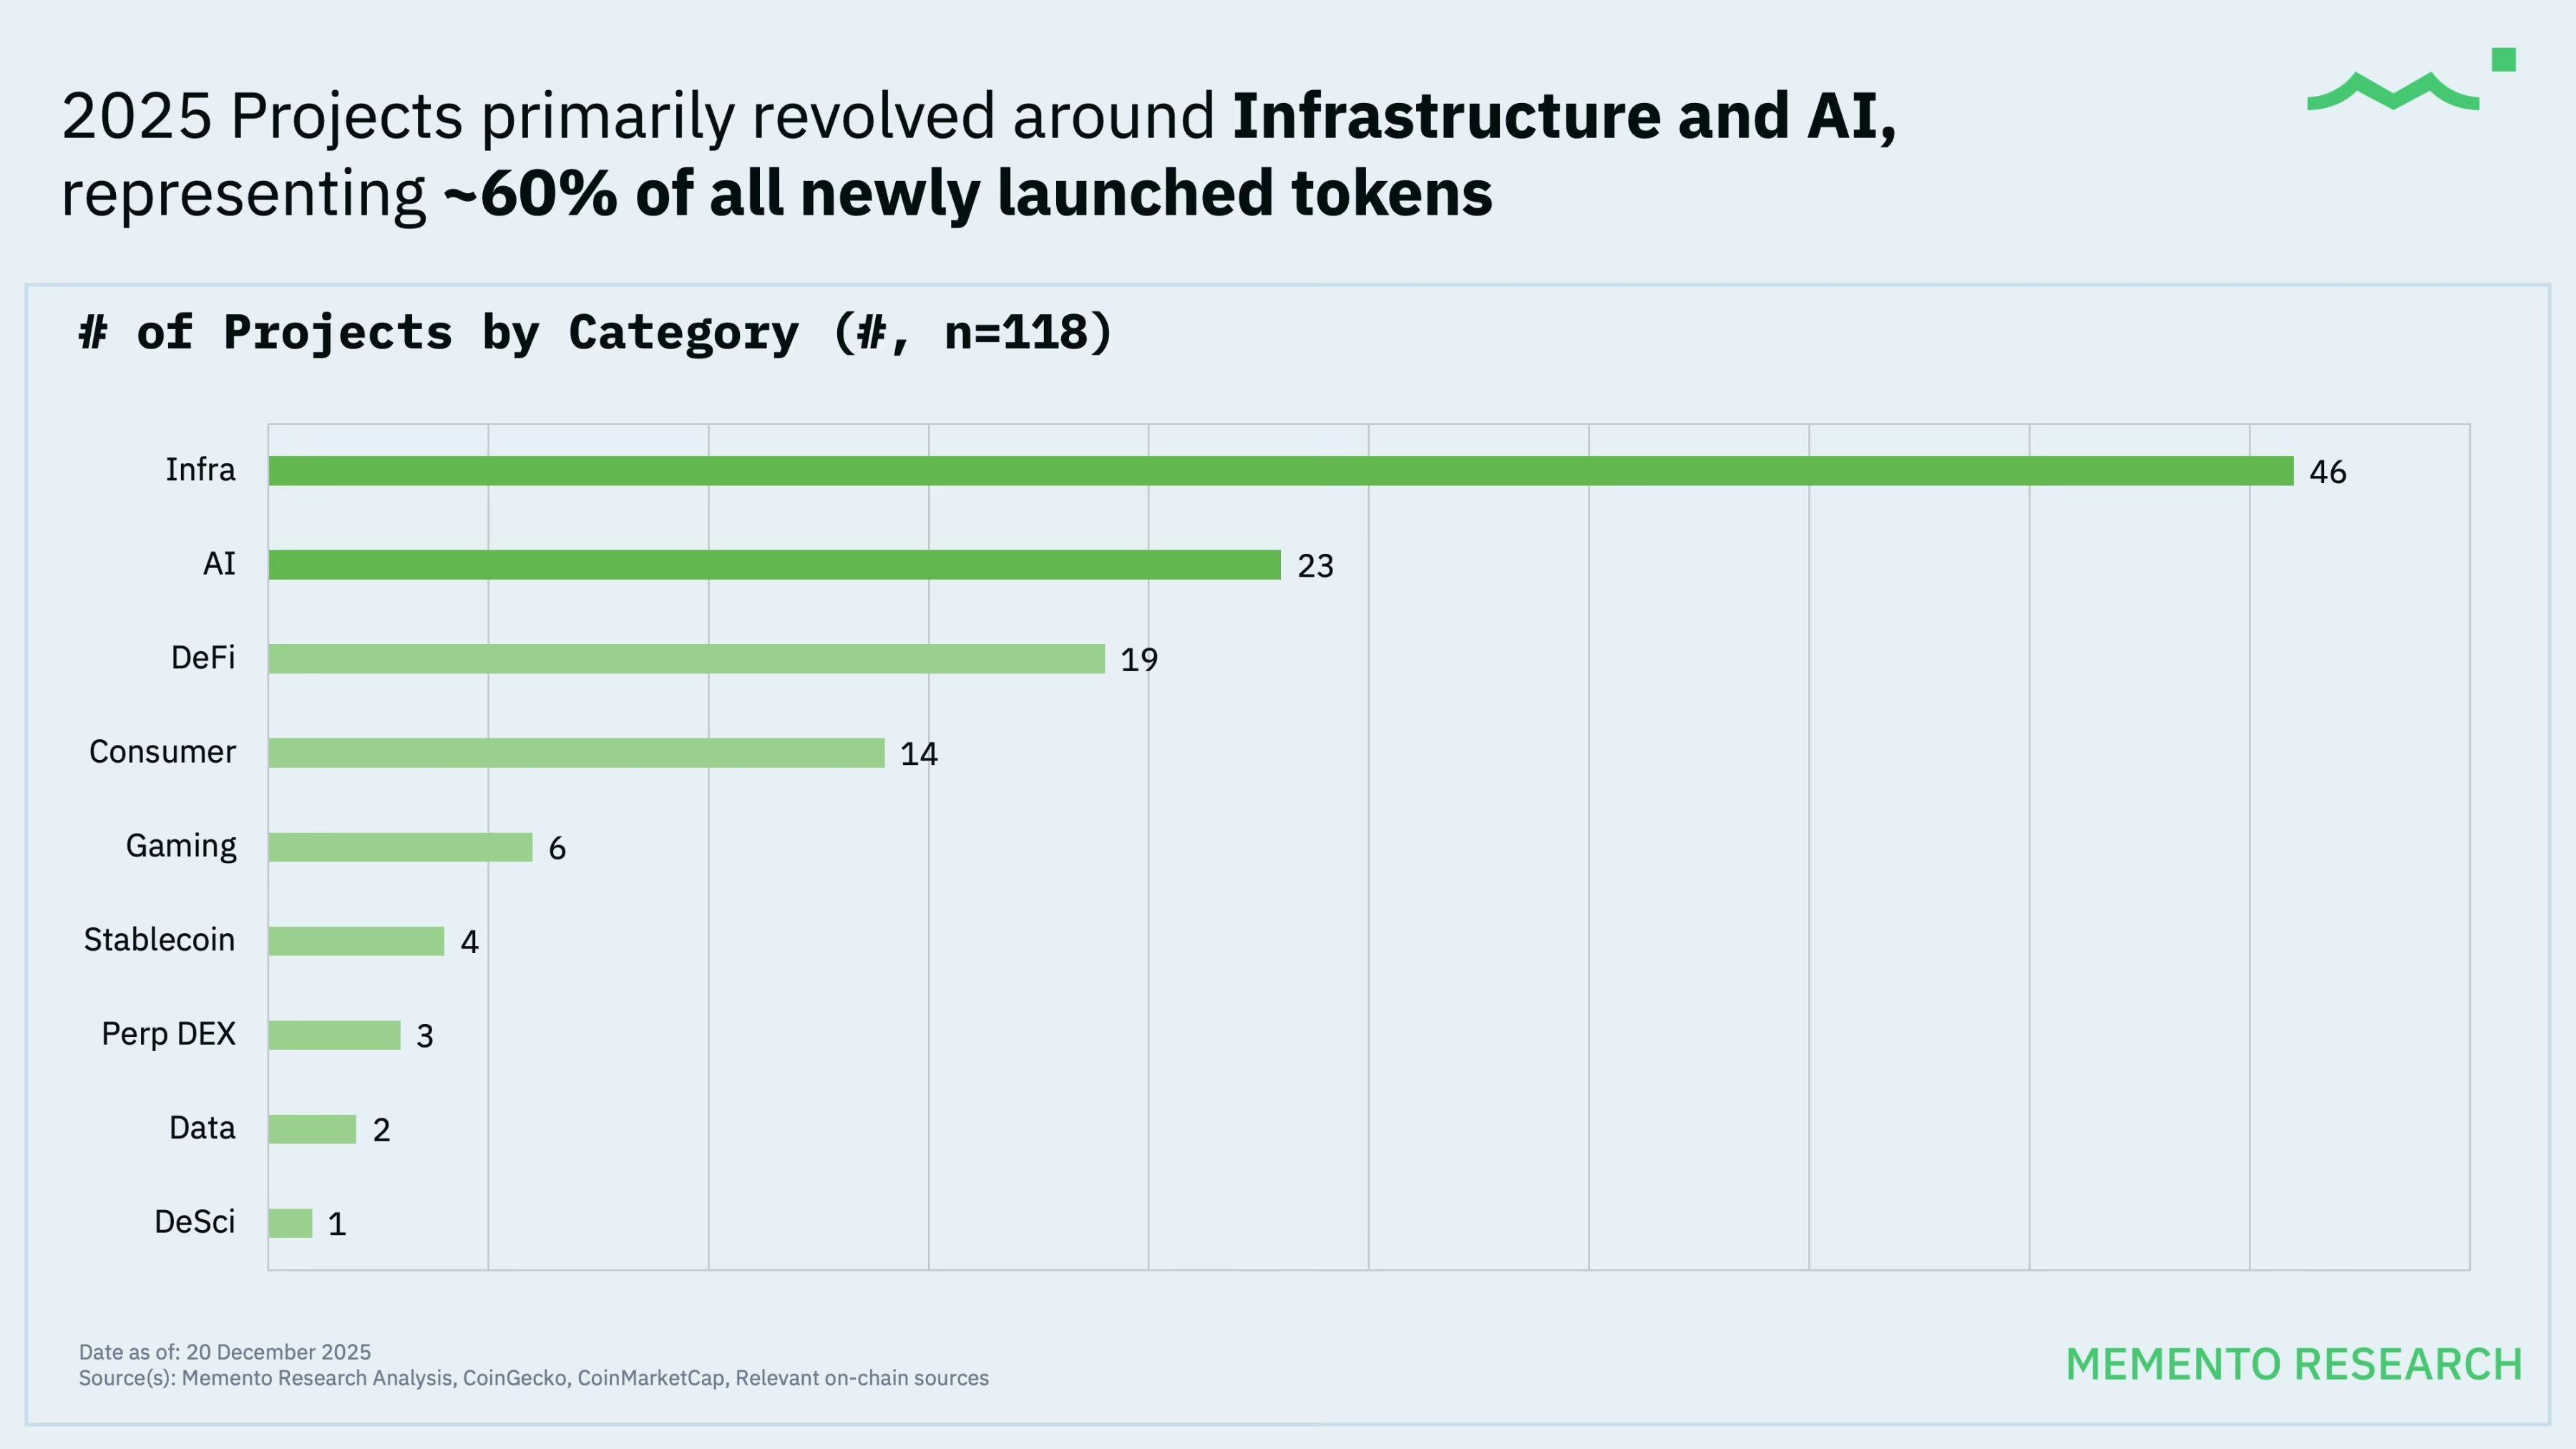
Die Token-Launches im Jahr 2025 konzentrierten sich hauptsächlich auf zwei Bereiche – Infrastruktur (Infra) und Künstliche Intelligenz (KI), diese beiden Kategorien machten 60% aller neuen Token aus. Allerdings unterscheiden sich der durchschnittliche und der Median-Ertrag der einzelnen Kategorien deutlich, was beachtenswert ist.
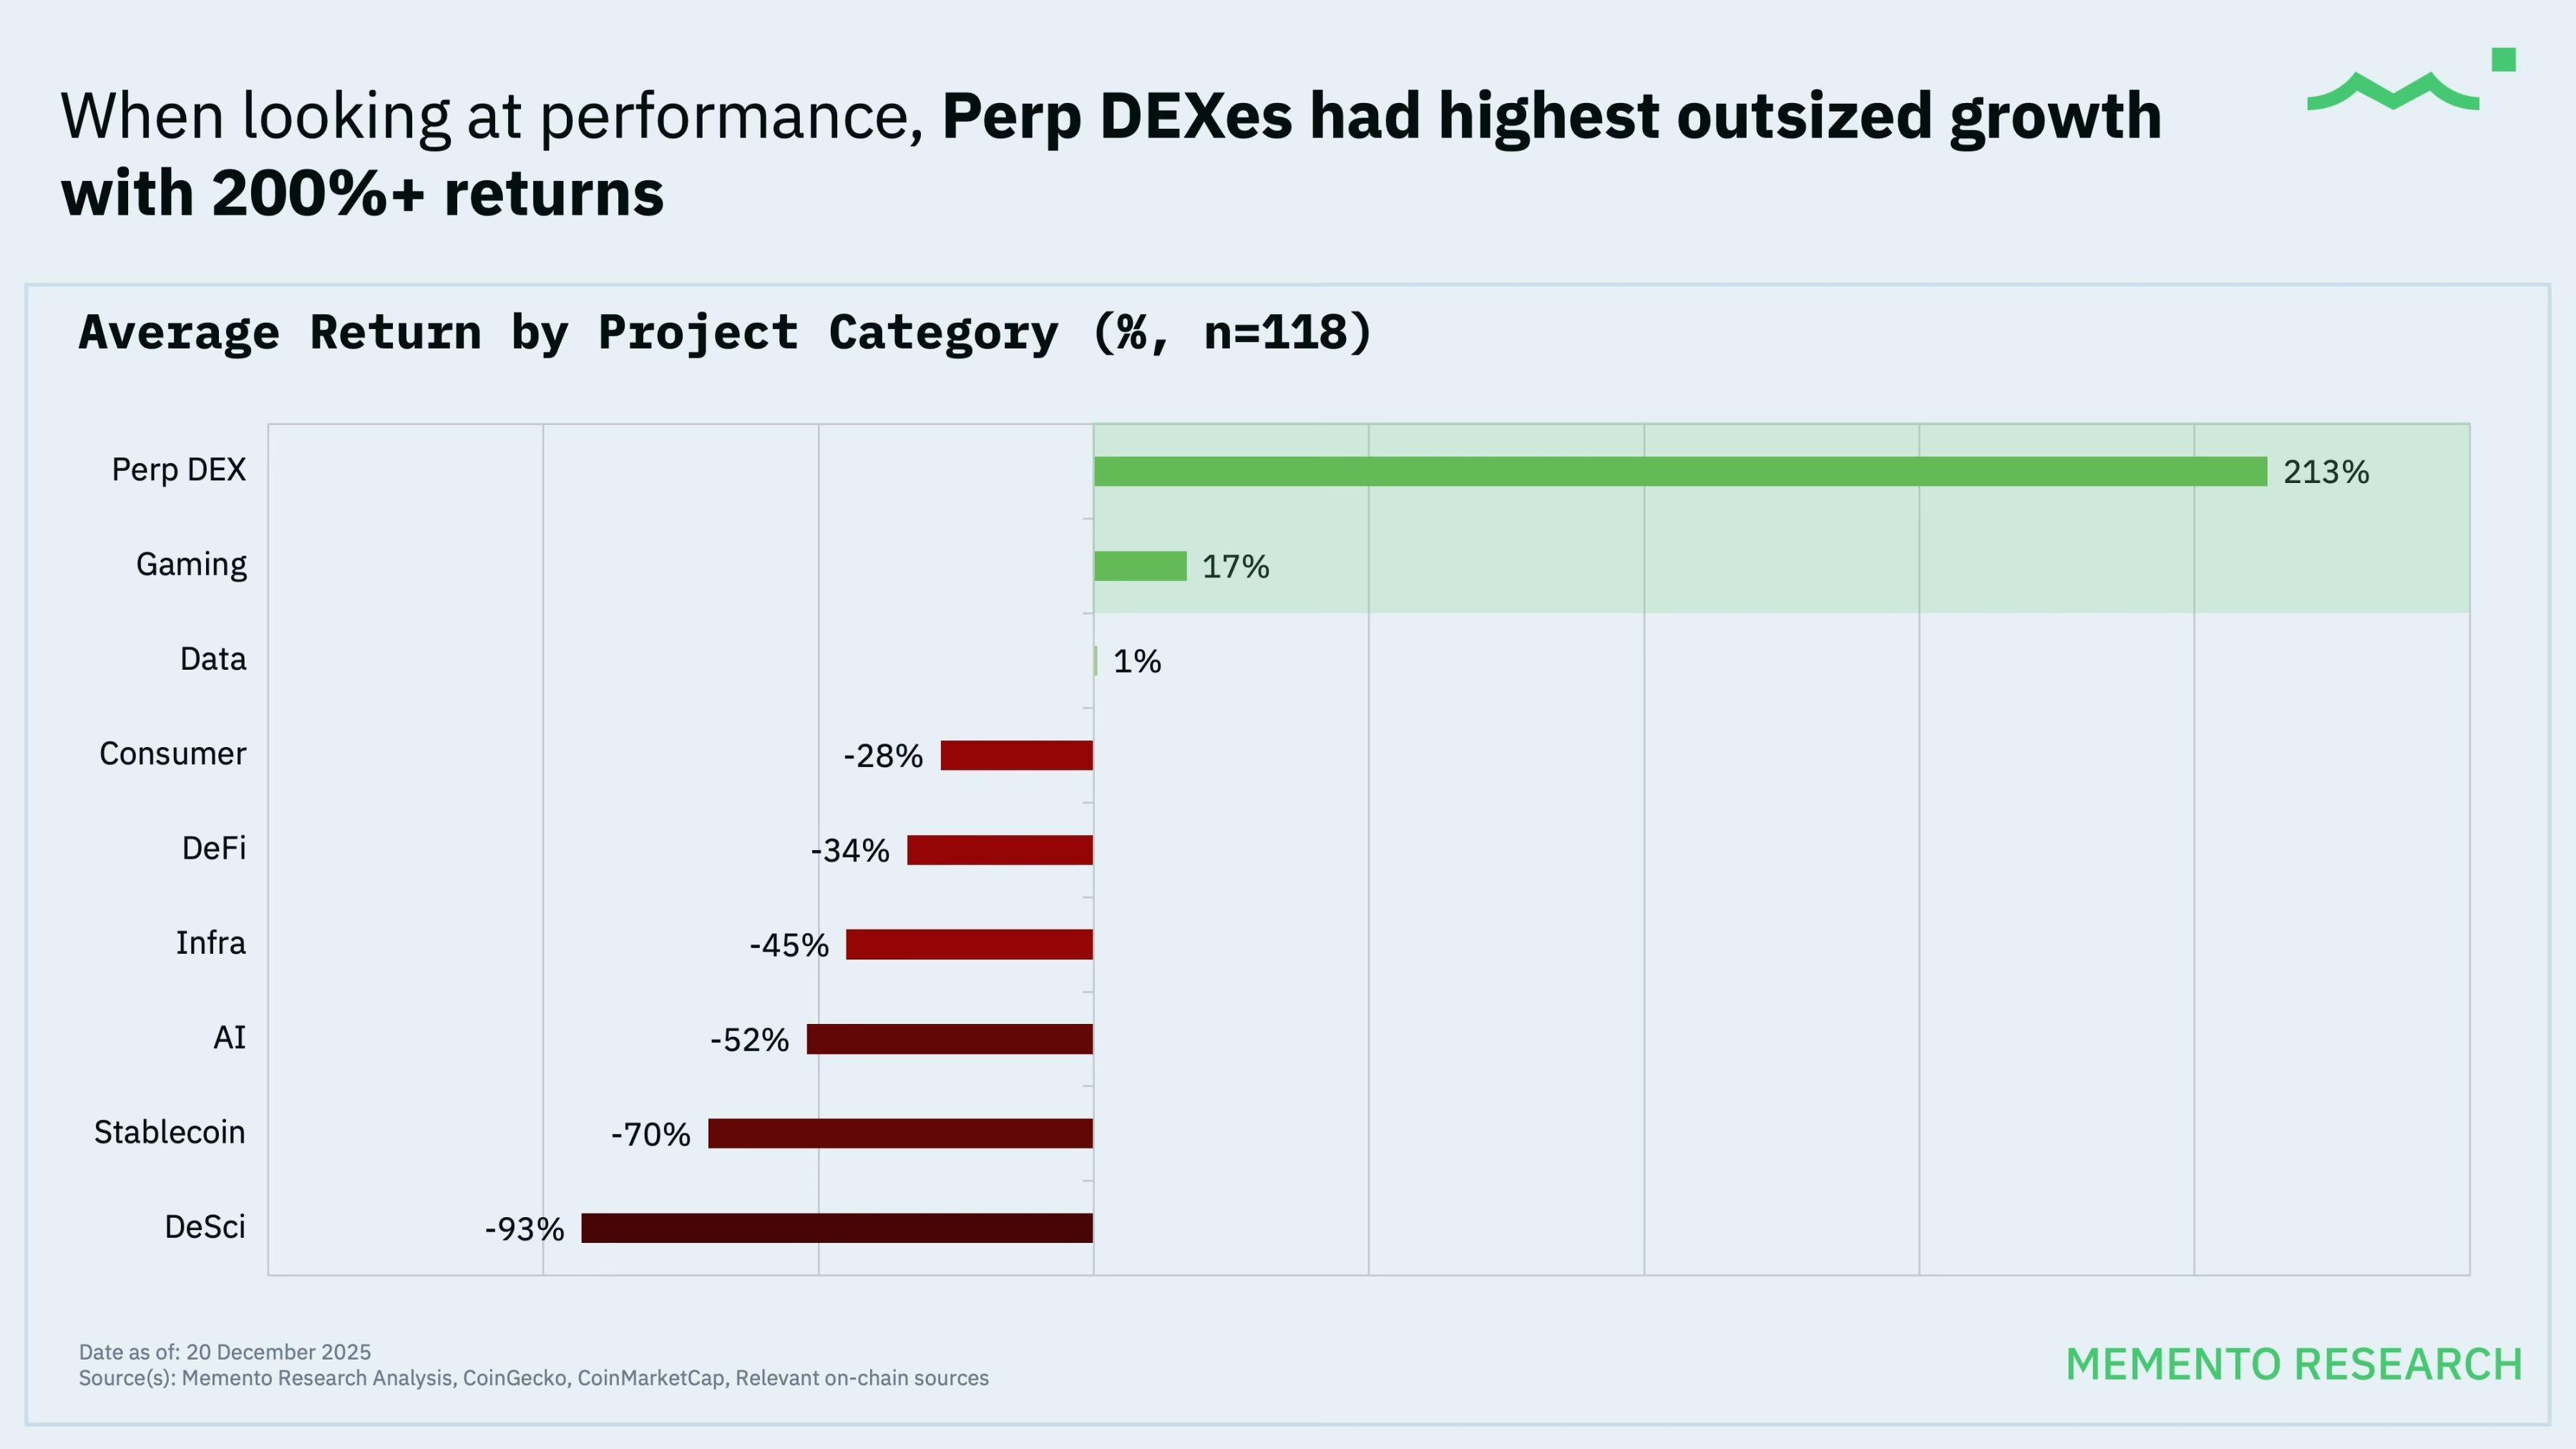
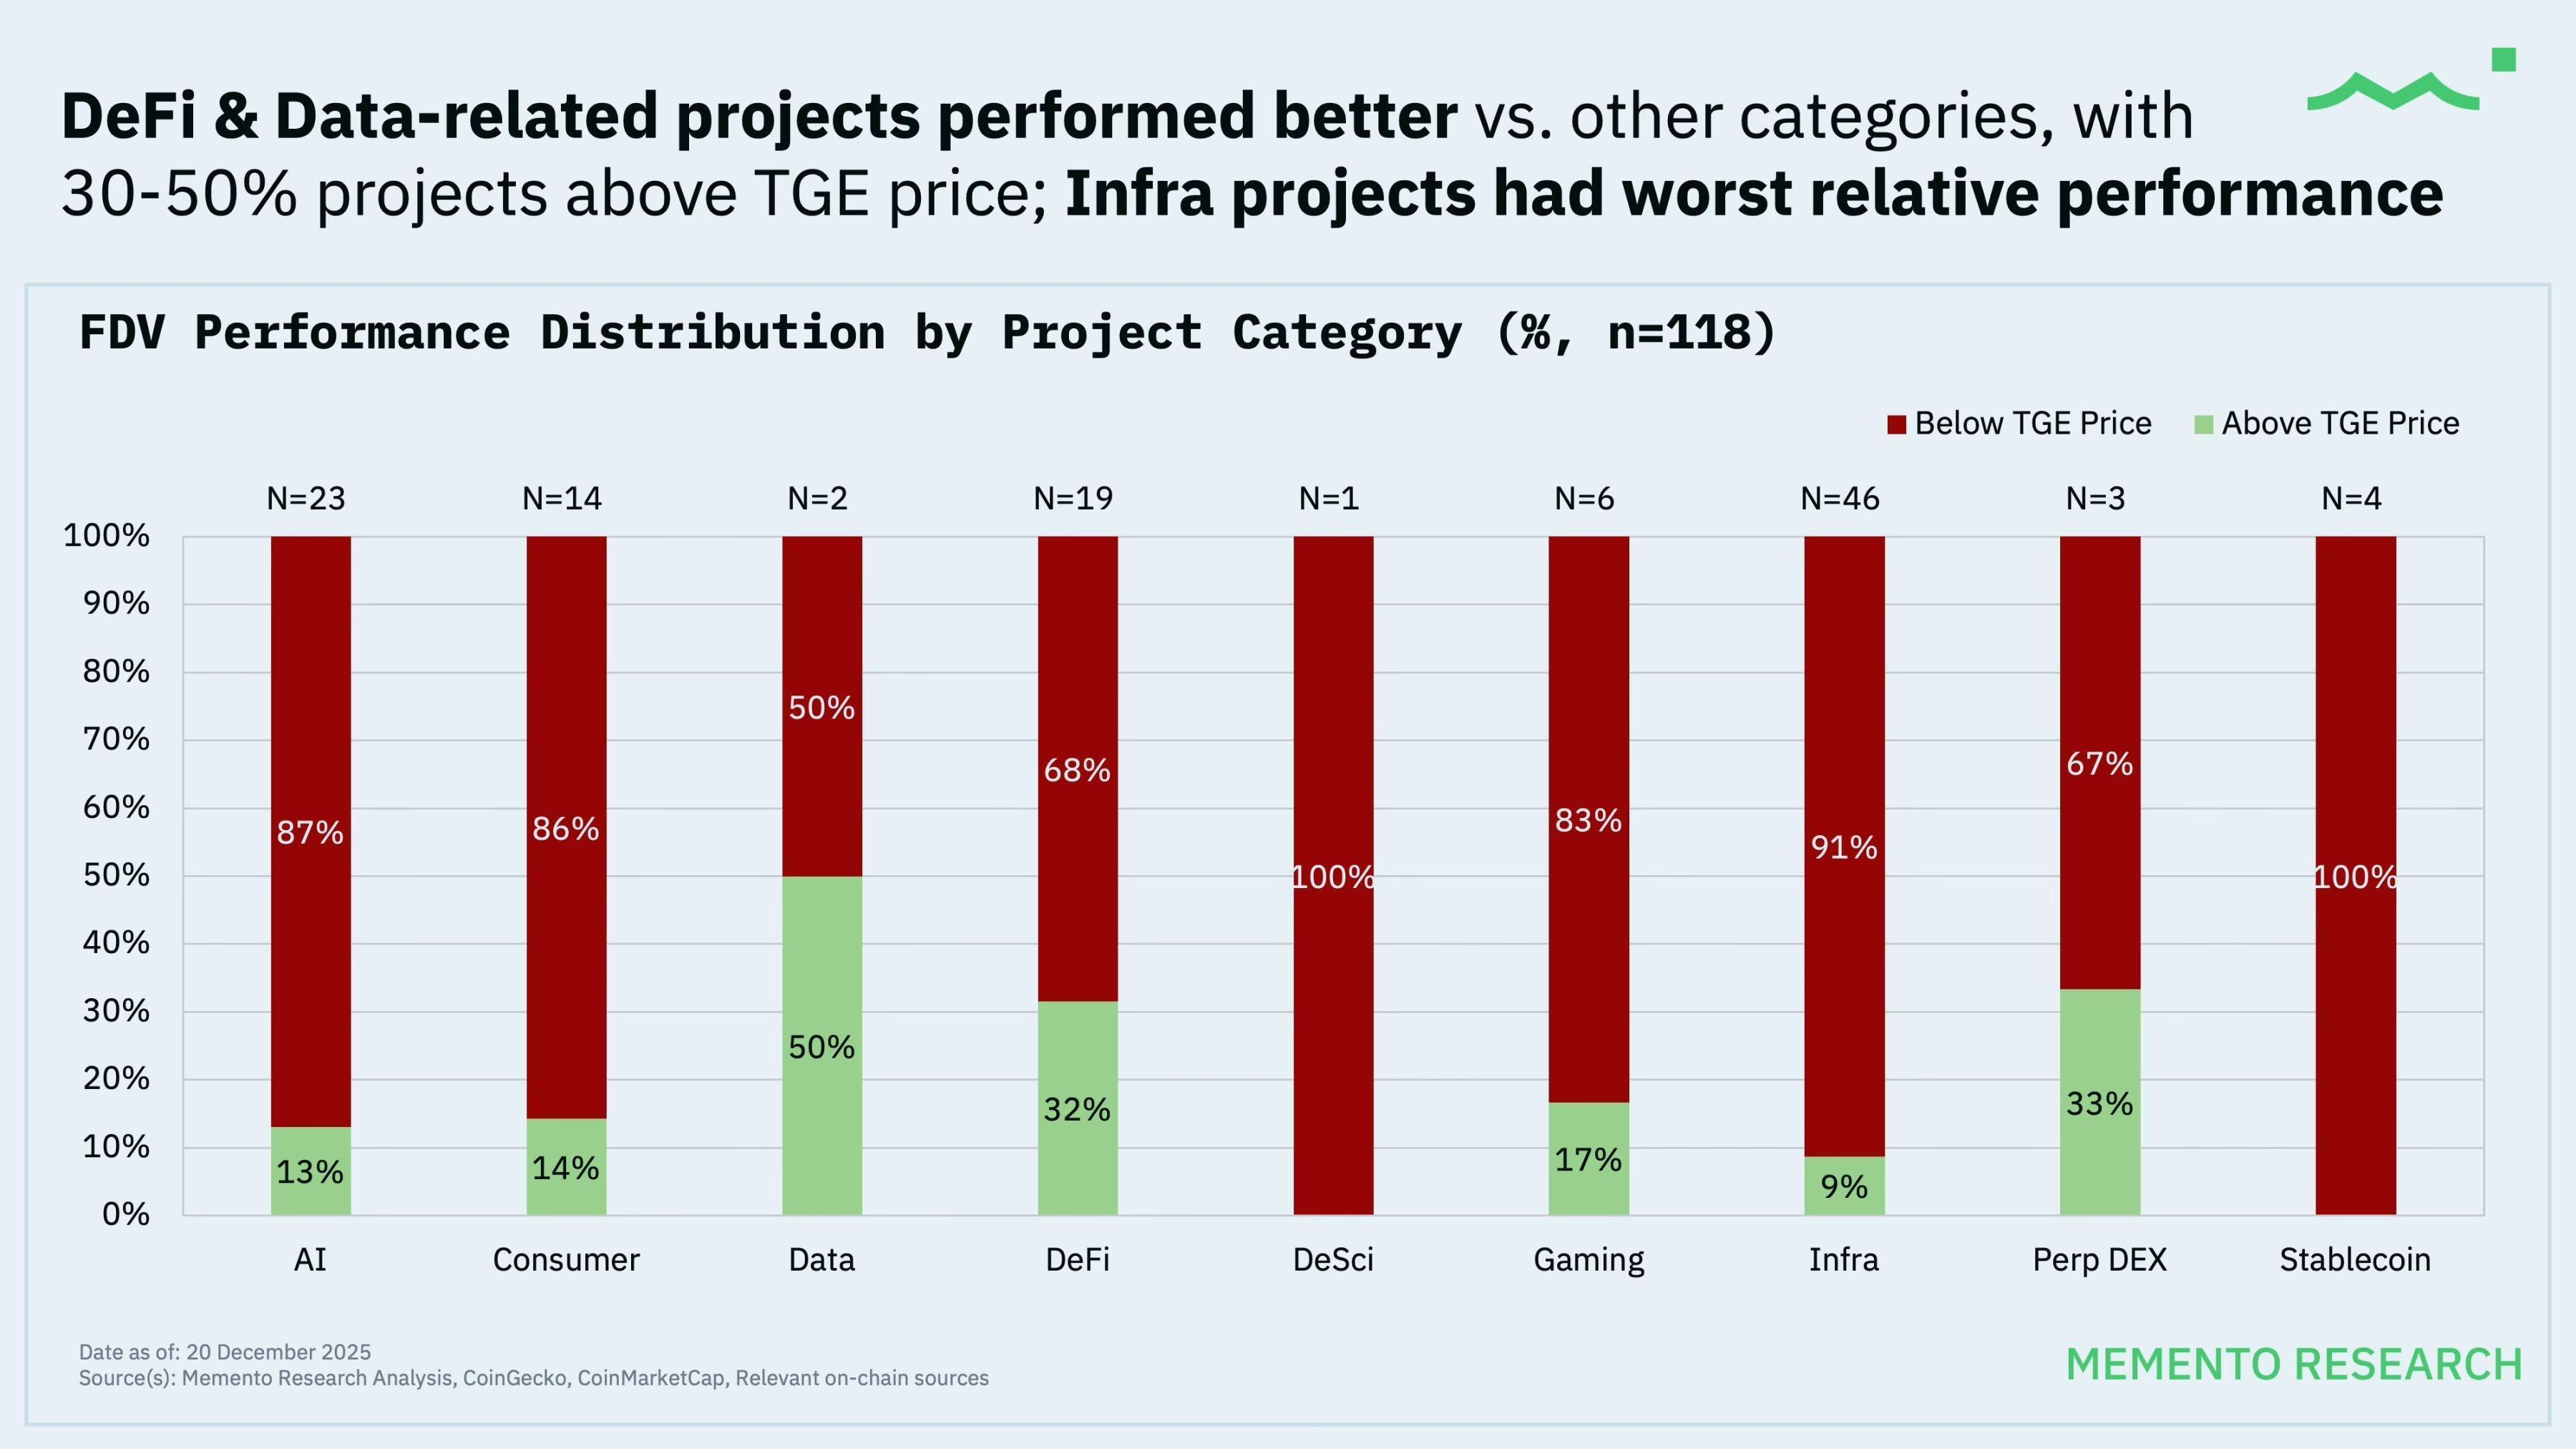
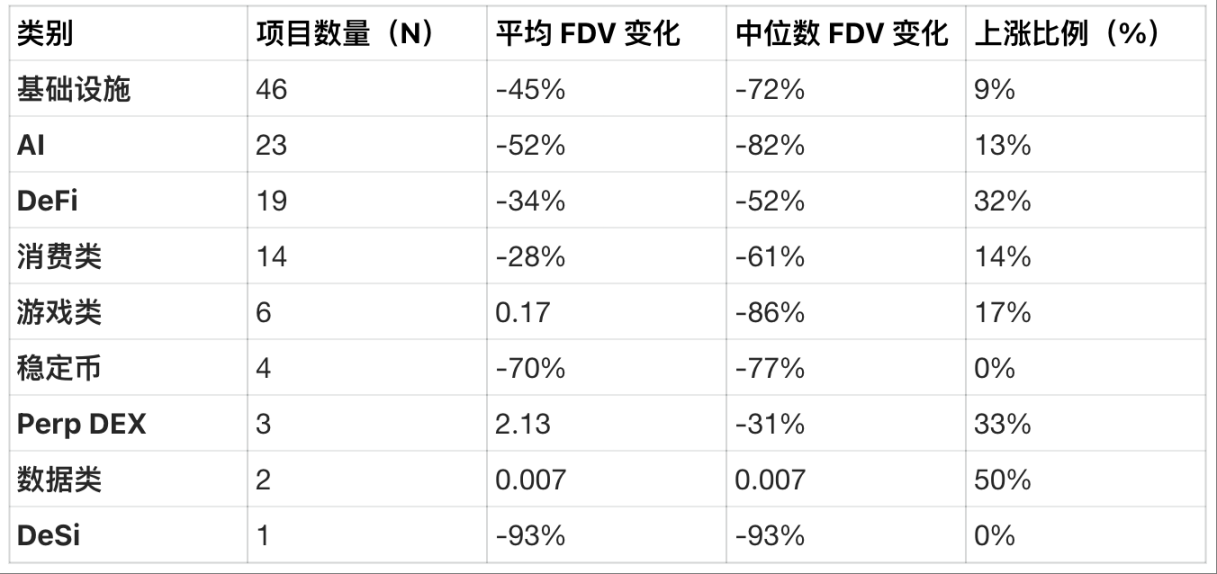
Dateninterpretation:
- Das Hauptthema 2025 war der Aufstieg der dezentralen Perpetual-Börsen (Perp DEX), angeführt von Hyperliquid, im vierten Quartal ging auch Aster erfolgreich an den Start. Obwohl die Stichprobengröße klein ist und der Median noch negativ, sind Perpetual DEXs (durchschnittlicher Anstieg 213%) der „einzige klare Gewinner“;
- Bei Gaming-Projekten ist die Stichprobe zu klein für aussagekräftige Schlüsse und stark von Ausreißern beeinflusst – das führt zu einem positiven Durchschnitt, aber einem Medianverlust von 86%;
- Dezentrale Finanzen (DeFi) sind der Bereich mit der höchsten „Trefferquote“ (32% der Projekte stiegen), hier handelt es sich eher um „Überlebende“, als dass es „Blockbuster-Projekte“ gab;
- Infrastruktur (Infra) und Künstliche Intelligenz (KI) sind überlaufen und wettbewerbsintensiv, die Performance ist schwach, der Medianverlust beträgt in beiden Bereichen 72% bzw. 82%.
Korrelation zwischen anfänglicher vollständig verwässerter Bewertung (FDV) und Projektperformance
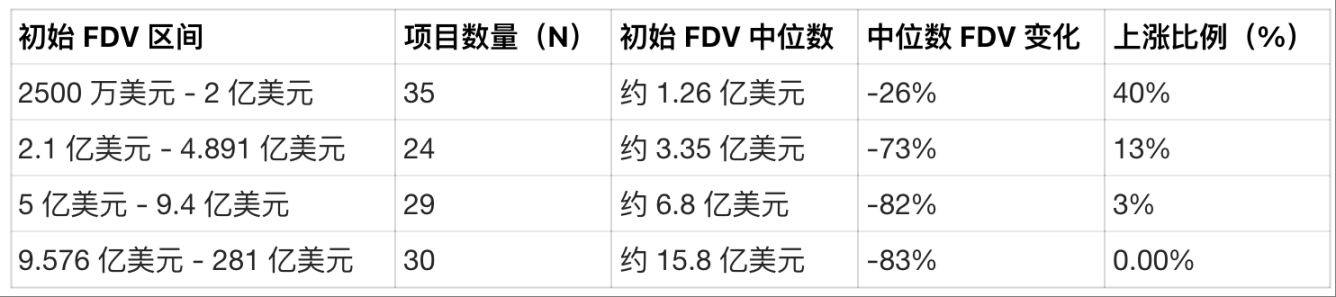
Die klarste Schlussfolgerung aus den Daten:
- Bei 28 Token-Launches lag die anfängliche vollständig verwässerte Bewertung (FDV) bei ≥1.1billions US-Dollar;
- Alle diese Projekte sind derzeit im Preis gefallen (Anstiegsquote 0%), der Medianverlust beträgt etwa 81%;
- Das erklärt auch, warum der FDV-gewichtete Index (Rückgang 61,5%) deutlich schlechter abschneidet als der gleichgewichtete Index (Rückgang 33,3%) – die schwache Performance großer Erstprojekte hat den Gesamtmarkt belastet.
Kernpunkte:
Die anfängliche Bewertung der Projekte wurde zu hoch angesetzt, weit über dem fairen Wert, was zu einer langfristig schlechten Performance und größeren Verlusten führte.
Rückblick und Ausblick auf das Jahr 2025
Aus den obigen Daten lassen sich folgende Schlussfolgerungen ziehen:
- Für die meisten Token ist das Token Generation Event (TGE) meist ein „schlechterer Einstiegszeitpunkt“, der Median der Preisentwicklung liegt bei etwa „minus 70%“;
- Das TGE ist nicht mehr das „Fenster für frühe Einsteiger“, für überhypte, aber fundamental schwache Projekte markiert das TGE sogar das „Preis-Top“;
- Projekte mit hoher anfänglicher FDV sind nicht „in ihre Bewertung hineingewachsen“, im Gegenteil, ihre Preise wurden stark nach unten korrigiert;
- Die Geschichte wiederholt sich: Die meisten TGE-Projekte konzentrieren sich auf den Infrastrukturbereich (aufgrund der aktuellen KI-Blase gibt es auch viele KI-Projekte), aber gerade diese Bereiche sind die „Hauptleidtragenden“ bei Verlusten;
- Wer in TGE-Projekte investieren möchte, „wettet im Grunde darauf, seltene Ausreißer zu finden“, denn die Grundwahrscheinlichkeit für eine gute Performance ist bei den meisten Projekten sehr gering.
Teilt man den Markt 2025 nach Quartilen der anfänglichen FDV ein, wird das Muster sehr deutlich: Token-Launches mit der niedrigsten, günstigsten FDV sind die einzige Kategorie mit einer nennenswerten Überlebensrate (40% der Projekte steigen), der Medianverlust ist hier mit etwa -26% relativ moderat; alle Projekte mit einer anfänglichen FDV über dem Mittelwert wurden hingegen fast ausnahmslos auf ein Tief umbewertet, der Medianverlust liegt zwischen -70% und -83%, und es gibt kaum Projekte mit Kursanstieg.
Daraus lässt sich aus diesem Datensatz eine zentrale Lehre ziehen: Das Token Generation Event (TGE) im Jahr 2025 war eine „Phase der Bewertungsanpassung“ – die meisten Tokenpreise fielen weiter, nur sehr wenige Ausreißer konnten steigen; je höher die FDV beim Erst-Listing, desto größer der spätere Kursverlust.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Die Bank von Japan schwenkt auf „Anti-Inflations“-Modus um! Kazuo Ueda deutet weiteren Spielraum für Zinserhöhungen an, Aufmerksamkeit richtet sich auf Maßnahmen im Dezember
Die Bank von Japan hat am Freitag den Leitzins unverändert bei 1,25 % belassen. Doch die Aussagen von Gouverneur Kazuo Ueda auf der anschließenden Pressekonferenz sendeten bedeutendere wirtschaftspolitische Signale als die eigentliche Zinsentscheidung.

Das riskante Setzen auf KI verbrennt die Cash-Cows – diesmal belohnt der Markt das „Geldverbrennen“ nicht mehr!
Der kostspielige Wettlauf um KI steht vor einer Profitabilitätsprüfung: Das Wachstum der Google-Suchmaschinenwerbung ist auf das niedrigste Niveau der letzten fünf Quartale gefallen, während Amazons Free Cashflow im Quartal auf -33,5 Milliarden US-Dollar eingebrochen ist – dennoch halten beide Unternehmen an Investitionsplänen von jeweils über 400 Milliarden US-Dollar fest. Da die zentralen Cash-Cow-Geschäfte ins Stocken geraten und Schulden sowie Finanzierungsbedarf rasant steigen, wendet sich der Markt von der Belohnung von KI-Investitionen zur kritischen Nachfrage nach Rendite – die Bewertungslogik der Technologieriesen steht vor einer Neubewertung.

Die Wall Street erkennt die Ambitionen von AWS, kann aber die Zukunft des Amazon-Werbegeschäfts nicht klar einschätzen.
Amazons Q3-Geschäftsbericht zeigt zwei Seiten: Der Auftragsbestand von AWS ist um 189 % auf 5,78 Billionen US-Dollar gestiegen, und der CEO hat selten versprochen, dass das Wachstum zwischen 2027 und 2028 über 40 % liegen und der Umsatz in fünf bis zehn Jahren die Billionenmarke erreichen wird. Allerdings fiel das Wachstum des Werbegeschäfts von 26 % drastisch auf 12 % zurück, und die Investitionsausgaben von 77,3 Milliarden US-Dollar übertrafen die Erwartungen deutlich, was zu einem 7 % Einbruch des Aktienkurses nachbörslich führte. Die großen Wall-Street-Banken behalten zwar ihre Kaufempfehlungen bei, geben aber zu, dass der strukturelle Risikofaktor der Auswirkungen von AI-Agenten auf das Werbeökosystem nach wie vor ein ungelöstes Problem ist.
Krypto-Preise
Mehr


