
Am seidenen Faden: Der Yen erleidet zu Jahresbeginn erneut einen schweren Schlag
Morning FX
Das Jahr 2026 ist noch nicht einmal zur Hälfte des ersten Monats vorbei, und der Yen steht erneut kurz davor, seine Grenze zu testen. Der USDJPY stieg gestern um fast 100 Punkte und hat seit Jahresbeginn bereits 250 Punkte zugelegt, nähert sich der Marke von 160. Zum im Juli 2024 erreichten 40-Jahres-Hoch von 161,70 fehlt nur noch ein Schritt – und das geschieht trotz einer Serie von Zinssenkungen durch die US-Notenbank.
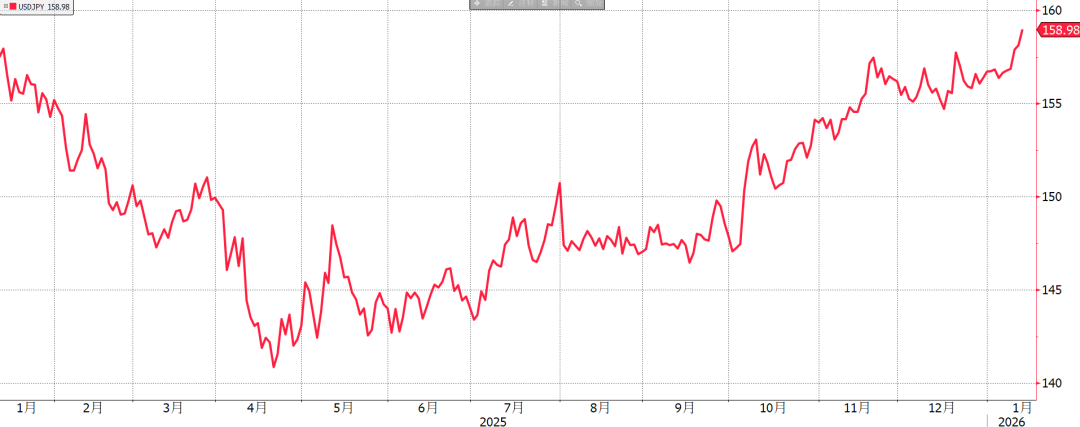
Abbildung: Der Yen fällt auf die Marke von 159
Der Auslöser für diesen Einbruch des Yen ist Takashi, der angesichts seiner überwältigenden Popularität beabsichtigt, vorgezogene Unterhauswahlen abzuhalten, um die Mehrheit zu sichern und seine politischen Leitlinien durchzusetzen. Nach den Wahlen im Oktober letzten Jahres kam es erneut zum „Takashi-Trade“: Die japanischen Aktien stiegen kräftig, während Yen und japanische Staatsanleihen einbrachen.
1. Der Teufelskreis an den japanischen Finanzmärkten kehrt zurück
Seit seinem Amtsantritt hält Takashi eine sehr hohe Zustimmungsrate (Umfragewerte auf historischem Höchststand von 75%). Doch die Regierungskoalition aus Liberaldemokratischer Partei und Ishin-Kai hält im Unterhaus nur knapp die Mehrheit, im Oberhaus befindet sie sich sogar in der Minderheit. Um die eigenen politischen Maßnahmen umzusetzen, ist eine absolute Kontrolle im Parlament notwendig – daher die vorgezogene Wahl während des „Popularitäts-Honeymoons“.
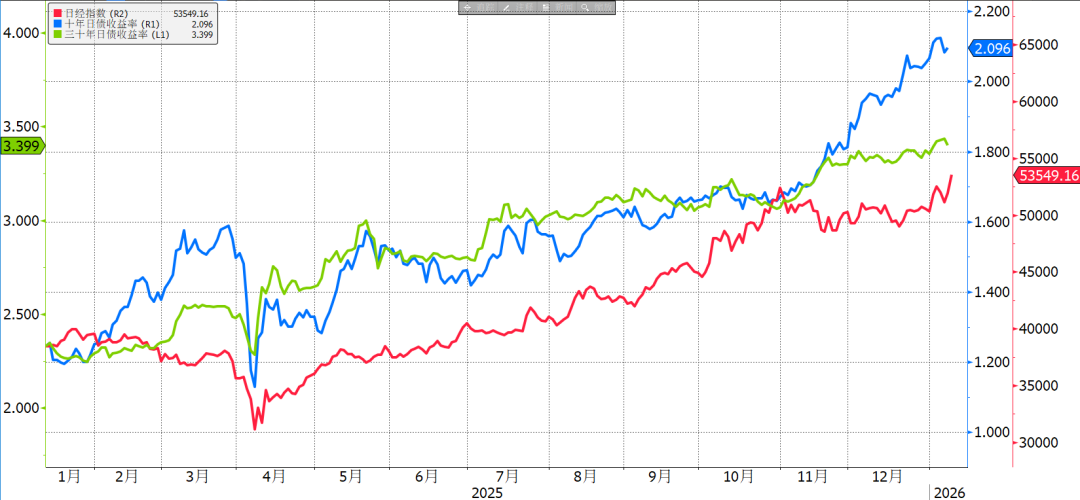
Abbildung: Japanische Börse steigt, Anleihen und Währung verlieren deutlich
Doch der Markt glaubt das nicht. Ein Wahlsieg der Liberaldemokraten bedeutet eine Ausweitung der Staatsverschuldung, um Zinsen zu bedienen, muss die japanische Zentralbank die Zinsen niedrig halten. Zwar profitiert der Aktienmarkt von der expansiven Fiskalpolitik, aber das gestiegene Angebot an Staatsanleihen und die aufgeschobenen Zinserhöhungen lassen langfristige Anleihen und den Yen kollabieren. Die Renditen der zehn- und dreißigjährigen japanischen Staatsanleihen überschreiten 2,1% bzw. 3,4% und liegen damit nahe am historischen Höchststand.
2. Wohin wird der Yen letztlich abwerten?
Meiner Ansicht nach kann angesichts der politischen Unsicherheiten, Kapitalabflüsse und der Stärke des US-Dollars nur eine Intervention der japanischen Zentralbank den Trend verlangsamen, wahrscheinlich im Bereich von 161–162.
(1) Die US-Wirtschaftsdaten setzen die Stabilität der letzten beiden Jahre zu Jahresbeginn fort, vor den Zwischenwahlen ist ein unerwarteter Einbruch unwahrscheinlich. Die Zinssenkungserwartungen vor dem Zinsentscheid im Juni sind nahezu verschwunden.
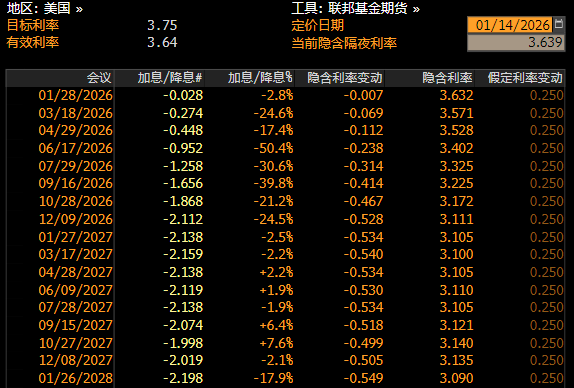
Abbildung: Implied Rate-Cut-Erwartung am Terminmarkt für Zinsen
(2) Das NISA-Konto startet das Jahr mit neuen Limits, die Realzinsen bleiben niedrig, USDJPY-Käufe werden anhalten; dazu kommt, dass Takashi seinen Kurs kompromisslos fortsetzt, und es gibt kaum Kaufinteresse für den Yen.
Der Interventionsbereich der Bank of Japan dürfte bei 161–162 liegen – das war auch die Höchstgrenze der letzten Yen-Abwertung. Bereits bei 158 hatte die Bank of Japan ihre Warnstufe auf 4 von 5 erhöht. Eine Abwertung von 2% zu Jahresbeginn könnte die Zentralbank aufschrecken, daher ist im Bereich über 160 mit konkreten Interventionen zu rechnen.
3. Fazit
(1) Der Yen erleidet zu Jahresbeginn einen schweren Schlag, vorgezogene Wahlen lassen den „Takashi-Trade“ wiederaufleben. Der Yen nähert sich der 160er Interventionsschwelle, die Renditen japanischer Anleihen erreichen neue Höchststände. „Extrem steile Zinskurve“ und „Auseinanderlaufen von Yen, Aktienmarkt und Zinsdifferenz“ sind ein einzigartiges Phänomen.
(2) Die US-Daten sind stark, die Hoffnung auf Zinssenkungen vor Juni ist praktisch verschwunden. Sollte die japanische Zentralbank nicht entschlossen genug agieren, wird der Yen weiterhin schwach bleiben, bis es zu einer kraftvollen Intervention kommt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Hohe Zinssätze sind nicht der „Terminator“ für US-Aktien? Gewinne sind es?
JPMorgan ist der Ansicht, dass das Wachstum der Gewinne der entscheidende Faktor für die Widerstandsfähigkeit der Bewertungen am US-Aktienmarkt ist. Daten seit 1950 zeigen, dass zwischen der Rendite von zehnjährigen US-Staatsanleihen und den Bewertungen des S&P 500 eine „umgekehrte U-förmige“ Beziehung besteht. Bei dem aktuellen Gewinnniveau würde eine Rendite von etwa 5 % bis 6 % die Bewertungen deutlich drücken. Solange das Gewinnwachstum über 15 % bleibt, besteht weiterhin Spielraum für Neubewertungen. Wenn die Zinsstrukturkurve im Bärenmarkt steiler wird, profitieren zyklische Sektoren wie Energie und Finanzen stärker; wenn sie sich abflacht, sind Technologiewerte relativ bevorzugt.
Die Investmentkunst der „Ausreißer“ im neuen Zeitalter von Börki

Chevron (CVX.US) sucht alternative Wege, um Lieferunterbrechungen im Nahen Osten abzusichern: Fokus auf Argentinien und das Mittelmeer zur Förderung des weltweiten LNG-Wachstums, strebt Vereinbarungen mit Indien an
Chevron richtet den Blick auf Argentinien und die Mittelmeerregion, strebt globales Wachstum im Bereich Flüssigerdgas an und plant eine Vereinbarung mit Indien.

Zunehmender Druck durch Energie- und Lebensmittelpreise könnte die Inflation wieder aufflammen lassen! Die Bank of England dürfte Schwierigkeiten haben, gelassen zu bleiben – Zinserhöhungserwartungen steigen rapide am Markt.
Der Aufwärtsdruck auf die Energiepreise, der durch den schwelenden Krieg im Nahen Osten verursacht wird, nimmt deutlich zu. Neue Risiken rücken ebenfalls näher und könnten dazu führen, dass die Inflation im größten Teil des kommenden Jahres weiterhin über dem 2%-Ziel der Bank of England bleibt.

Krypto-Preise
Mehr


