
Indiens US-Staatsanleihen-Bestände erreichen Fünfjahrestief, globale Zentralbanken verstärken Allianz zum Goldkauf
Die von Indien gehaltenen US-Staatsanleihen sind auf den niedrigsten Stand seit fünf Jahren gesunken, da das Land bestrebt ist, den Wechselkurs der eigenen Währung zu stützen und die Devisenreserven zu diversifizieren. Damit reiht sich Indien in einen breiteren Trend ein, bei dem einige der größten Volkswirtschaften ihre Bestände am größten Anleihemarkt der Welt – den US-Staatsanleihen – reduzieren.
Laut in der vergangenen Woche veröffentlichten US-Regierungsdaten sanken die von Indien gehaltenen langfristigen US-Staatsanleihen auf 174 Milliarden US-Dollar, was einem Rückgang von 26 % gegenüber dem Höchststand im Jahr 2023 entspricht. Den Angaben der indischen Zentralbank zufolge machen US-Staatsanleihen derzeit ein Drittel der indischen Devisenreserven aus, während es vor einem Jahr noch 40 % waren.
Da Gold und andere alternative Vermögenswerte einen immer größeren Anteil an den indischen Reserven einnehmen, spiegelt dieser Wandel die Maßnahmen größerer Halter wider und löst erneut Zweifel am US-Exzeptionalismus und der Rolle von US-Staatsanleihen als Reservevermögen aus. Trumps erneute Handelsdrohungen im Zusammenhang mit Grönland haben diese Unsicherheiten nur verstärkt und die Aussicht erhöht, dass auch europäische Regierungen damit beginnen könnten, ihre Bestände an US-Staatsanleihen abzubauen.
Win Thin, Chefökonom der Nassau 1982 Bank mit fast vierzig Jahren Markterfahrung, erklärte, dass dieser Wandel weitgehend darauf zurückzuführen sei, dass Länder ihre Exponierung gegenüber US-Dollar-Vermögenswerten verringern wollen, um Sanktionsrisiken zu reduzieren. „Indien hat noch Spielraum, seine Position in US-Staatsanleihen weiter abzubauen.“
Die indische Zentralbank hat auf die Bitte um eine Stellungnahme zu ihrem Abbau von US-Staatsanleihen nicht reagiert. Finanzministerin Nirmala Sitharaman erklärte im vergangenen September, die Zentralbank treffe „sehr umsichtig Entscheidungen“, um die Diversifizierung der Reserven zu erreichen.
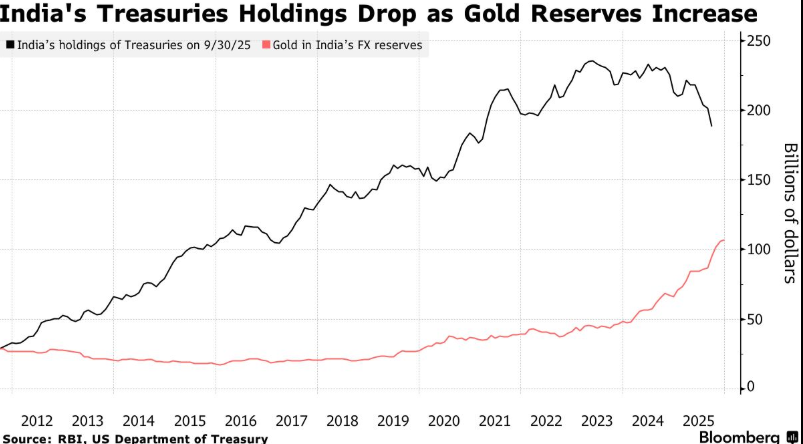 Während Indien US-Staatsanleihen reduziert, werden Goldbestände erhöht
Die Lehre für Mumbai (Finanzmärkte) und andere Bereiche stammt aus der Tatsache, dass die USA nach dem Ausbruch des Russland-Ukraine-Konflikts im Februar 2022 die russischen Devisenreserven eingefroren haben. Seitdem ist Indiens kontinuierlicher Kauf von russischem Öl ein Streitpunkt mit US-Präsident Trump geworden und führte zu hohen US-Zöllen auf das asiatische Land.
„Das Tempo, mit dem sich die Beziehungen zwischen den USA und Indien im vergangenen Jahr verschlechterten, hat viele überrascht und die politischen Entscheidungsträger dazu veranlasst, ihre Verwundbarkeit zu verringern“, sagt Shilan Shah von Capital Economics. Laut Bloomberg-Ranking war er im letzten Quartal der genaueste Prognostiker für den Rupien-Wechselkurs.
Ein Teil dieses Vorgehens ist darauf zurückzuführen, dass die indische Zentralbank bemüht ist, den angeschlagenen Wechselkurs der Rupie zu verteidigen. Da die USA auf indische Exporte Zölle von bis zu 50 % (die höchsten in Asien) erheben und dadurch ein Handelsabkommen verzögert wird, ist die Rupie auf ein Rekordtief gefallen. Durch den Verkauf von US-Staatsanleihen kann die indische Zentralbank die Erlöse zum Kauf von Rupien verwenden, um deren Wert zu stützen.
In der Investmentbranche haben Trumps globale Zollpolitik und die Nutzung des US-Dollars als Sanktionsinstrument Zweifel daran aufkommen lassen, ob US-Staatsanleihen weiterhin die beste Wahl sind. Die jüngste Razzia der USA gegen Venezuela hat diese Bedenken weiter verstärkt.
Nach Daten bis November letzten Jahres ist die indische Zentralbank kein Hauptinhaber von US-Staatsanleihen; ihre Bestände betragen nur ein Viertel der fast 683 Milliarden US-Dollar Chinas und liegen weit unter den 1,2 Billionen US-Dollar Japans. Außerdem liegt die Gesamtmenge der von Ausländern gehaltenen US-Staatsanleihen immer noch nahe dem historischen Höchststand. Dennoch verschärft Indiens Verkaufsverhalten die Debatte über die Rolle von US-Staatsanleihen in globalen Portfolios.
Goldkäufe
Die Zentralbanken weltweit müssen sich nun in einer immer komplexeren politischen Landschaft zurechtfinden, was den Druck auf die Reserveallokation erhöht. Obwohl der US-Dollar (und damit zusammenhängend US-Staatsanleihen) weiterhin das wichtigste globale Reservevermögen sind, rückt die Suche nach alternativen Anlagen unbestreitbar stärker in den Fokus.
Indiens Zentralbank verkauft US-Staatsanleihen zu einer Zeit, in der sie ihre Goldkäufe weiter ausbaut. Brasilien reduzierte im Oktober letzten Jahres seine langfristigen US-Staatsanleihen auf den niedrigsten Stand seit mindestens 2011. Und in dieser Woche genehmigte die polnische Zentralbank, der weltweit größte bekannte Goldkäufer, den weiteren Erwerb von 150 Tonnen Gold.
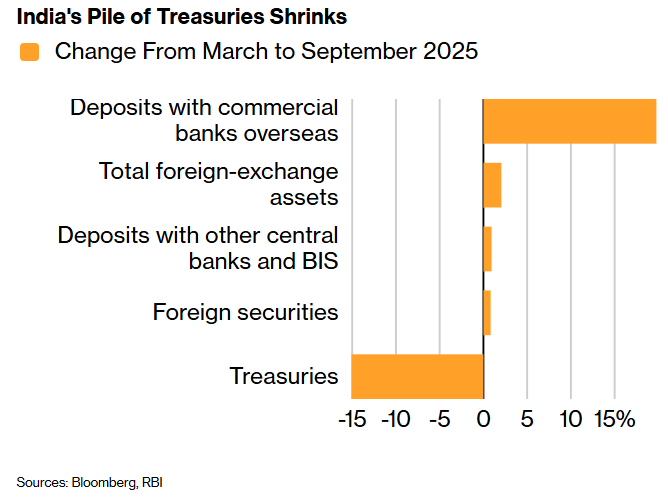 Indiens US-Staatsanleihe-Reserven schrumpfen
Es gibt auch Gründe anzunehmen, dass sich das Tempo des indischen Abbaus von US-Staatsanleihen verlangsamen könnte, etwa wenn sich die Rupie stabilisiert und dadurch weniger Interventionen nötig sind, oder wenn das ins Stocken geratene Handelsabkommen schließlich abgeschlossen wird und die Spannungen nachlassen.
Krishna Bhimavarapu, Volkswirt für den asiatisch-pazifischen Raum bei State Street Global Advisors, sagt: „Sollte ein Handelsabkommen erreicht werden, könnte die Notwendigkeit, die Währung aggressiv zu verteidigen, nachlassen.“
Immer mehr Marktbeobachter sind jedoch der Meinung, dass die Umschichtung in andere Vermögenswerte bereits im Gange ist. Eine im November letzten Jahres vom Thinktank Official Monetary and Financial Institutions Forum (OMFIF) durchgeführte Umfrage ergab, dass die überwiegende Mehrheit der Zentralbanken noch US-Dollar hält, aber fast 60 % der Zentralbanken planen, in den nächsten ein bis zwei Jahren nach Alternativen zu suchen.
„Dieser Trend ist inzwischen sehr deutlich“, sagt Michael Brown, Senior Research Strategist bei Pepperstone in London, im Hinblick auf Indiens Verkauf von US-Staatsanleihen. Ein Handelsabkommen „würde lediglich dazu führen, dass Indiens Bestände an US-Staatsanleihen stabil bleiben, aber nicht zu einem massiven Kaufrausch führen.“
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
33,5 Milliarden Dollar! Diese Zahl von Amazon hat den Markt „erschreckt“.
Amazons Free Cashflow ist im dritten Quartal auf -33,5 Milliarden US-Dollar eingebrochen, mehr als das Vierfache über den Markterwartungen von -7,7 Milliarden US-Dollar, was auf einen doppelten Schlag durch Kapitalausgaben in Höhe von 77,3 Milliarden US-Dollar und neue Schulden in Höhe von 48,1 Milliarden US-Dollar in nur einem Quartal zurückzuführen ist. Obwohl das Wachstum von AWS mit 39,3 % den höchsten Stand seit fünf Jahren erreichte, blieb es dennoch unter den Erwartungen der Investoren und die Gewinnmarge ging sogar zurück. Die operative Gewinnprognose für das vierte Quartal liegt bei 31 Milliarden US-Dollar und damit deutlich unter den Erwartungen von Wall Street und Investoren. Das Kernproblem besteht darin, dass AWS für jeden verdienten Dollar nahezu 4 Dollar an neuen Ausgaben bindet.
Die japanische Zentralbank setzt ihre "hawkische Pause" um! Die Erreichung der Basisinflationsziele ebnet den Weg für eine Zinserhöhung im Dezember, während der Yen angesichts des KI-Verkaufsdrucks erneut als sicherer Hafen glänzt.
Die Bank of Japan hat den Leitzins unverändert gelassen und erstmals erklärt, dass der zugrunde liegende Inflationstrend das angestrebte Ziel erreicht hat. Die Bank of Japan hält den Leitzins weiterhin stabil und bestätigt erstmals, dass die zugrunde liegende Inflationsrate das 2%-Ziel erreicht hat. Dieser Meilenstein ebnet den Weg für eine mögliche Zinserhöhung bereits im Dezember.
Der Hedgefonds-Ansatz verstärkt derzeit das Risiko von Technologiewerten!
Hedgefonds vollziehen derzeit unbemerkt eine gefährliche Strategieänderung – sie wechseln von Short-Positionen auf einzelne Aktien zu Short-Positionen auf Indizes. Dieser Wandel treibt die Aktienkorrelationen rapide in die Höhe, während der einstige "Anti-Leverage"-Puffer, der die Volatilität gedämpft hat, verschwindet. Laut Daten von Goldman Sachs haben die Short-Engagements von Fonds auf Indizes und ETFs den höchsten Stand seit zehn Jahren erreicht. Der VIX steht vor dem Risiko eines ungeordneten Anstiegs, und die Anfälligkeit für tiefe Kursrückgänge sammelt sich langsam an.

Der Hype um KI-Handel kühlt deutlich ab, während Absicherungs-Käufe in US-Staatsanleihen strömen! Der „globale Anker für die Bewertung von Vermögenswerten“ steht vor dem ersten monatlichen Rückgang seit acht Monaten.
Am Freitag beschleunigte sich während der asiatischen Handelszeiten der Preisanstieg von US-Staatsanleihen, da US-Technologieaktien verkauft wurden und Investoren verstärkt in die als sicher geltenden US-Staatsanleihen flüchteten.
Krypto-Preise
Mehr


