
Bel Fuse (NASDAQ:BELFA) erzielt im 4. Quartal des Geschäftsjahres 2025 besser als erwartete Umsätze

Der Anbieter von elektronischen Systemen und Geräten Bel Fuse (NASDAQ:BELFA) meldete
Ist jetzt ein guter Zeitpunkt, um Bel Fuse zu kaufen?
Bel Fuse (BELFA) Q4 CY2025 Highlights:
- Umsatz: 175,9 Millionen US-Dollar vs. Analystenschätzungen von 173,4 Millionen US-Dollar (17,4 % Wachstum gegenüber dem Vorjahr, 1,5 % übertroffen)
- Bereinigtes EPS: 1,98 US-Dollar vs. Analystenschätzungen von 1,10 US-Dollar (80,8 % übertroffen)
- Bereinigtes EBITDA: 37,59 Millionen US-Dollar vs. Analystenschätzungen von 34,13 Millionen US-Dollar (21,4 % Marge, 10,1 % übertroffen)
- Umsatzprognose für Q1 CY2026 liegt bei 172,5 Millionen US-Dollar im Mittelwert, über den Analystenschätzungen von 162,3 Millionen US-Dollar
- Operative Marge: 14,7 %, Rückgang von 18,1 % im gleichen Quartal des Vorjahres
- Free Cashflow-Marge: 14,9 %, Anstieg von 1,4 % im gleichen Quartal des Vorjahres
- Marktkapitalisierung: 2,91 Milliarden US-Dollar
"Bel lieferte ein starkes viertes Quartal ab, mit Umsätzen und Bruttomarge am oberen Ende unserer Prognose", sagte Farouq Tuweiq, Präsident und CEO.
Unternehmensüberblick
Bel Fuse (NASDAQ:BELF.A), gegründet vom damals 26-jährigen Elliot Bernstein während des Elektronik-Booms nach dem Zweiten Weltkrieg, liefert elektronische Systeme und Geräte für die Telekommunikations-, Netzwerk-, Transport- und Industriebranche.
Umsatzwachstum
Die langfristige Umsatzentwicklung eines Unternehmens kann auf dessen Gesamtqualität hinweisen. Jedes Unternehmen kann kurzfristigen Erfolg haben, aber Spitzenunternehmen verzeichnen über Jahre hinweg anhaltendes Wachstum. In den letzten fünf Jahren steigerte Bel Fuse seinen Umsatz mit einer soliden durchschnittlichen jährlichen Wachstumsrate von 7,7 %. Dieses Wachstum lag leicht über dem Durchschnitt im Industriesektor und zeigt, dass das Angebot bei den Kunden Anklang findet.
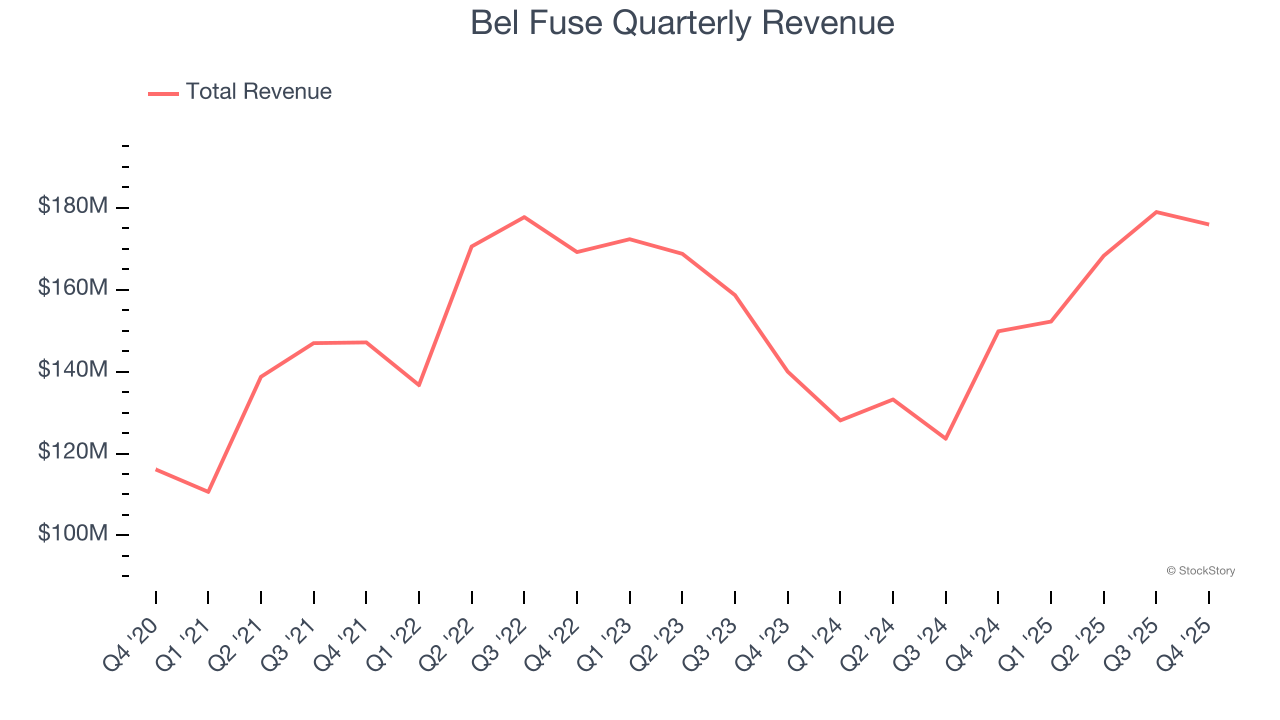
Bei StockStory legen wir den größten Wert auf langfristiges Wachstum, aber im Industriesektor kann eine Betrachtung über fünf Jahre Zyklen, Branchentrends oder die Nutzung von Katalysatoren wie neue Vertragsabschlüsse oder erfolgreiche Produktlinien übersehen. Die jüngste Entwicklung von Bel Fuse zeigt, dass die Nachfrage nachgelassen hat, da das annualisierte Umsatzwachstum von 2,7 % in den letzten zwei Jahren unter dem Fünfjahrestrend lag. Wir sind vorsichtig, wenn Unternehmen aus diesem Sektor eine Verlangsamung des Umsatzwachstums verzeichnen, da dies auf sich ändernde Kundenpräferenzen bei niedrigen Wechselkosten hindeuten könnte.
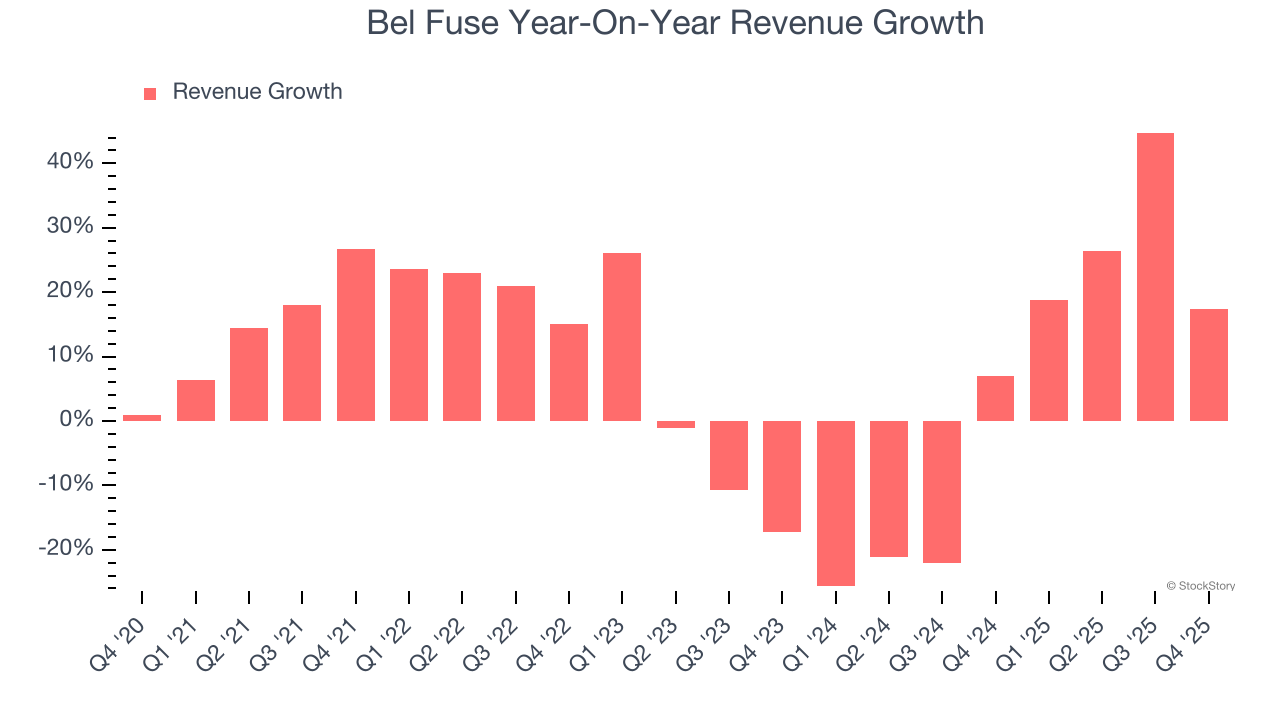
In diesem Quartal meldete Bel Fuse ein Umsatzwachstum von 17,4 % gegenüber dem Vorjahr, und die 175,9 Millionen US-Dollar Umsatz lagen 1,5 % über den Schätzungen der Wall Street. Das Management prognostiziert derzeit für das nächste Quartal ein Umsatzwachstum von 13,3 % gegenüber dem Vorjahr.
Blickt man weiter voraus, erwarten Analysten auf der Verkaufsseite in den nächsten 12 Monaten ein Umsatzwachstum von 5,9 %. Diese Prognose deutet darauf hin, dass neuere Produkte und Dienstleistungen für bessere Umsatzzahlen sorgen werden, bleibt aber dennoch unter dem Branchendurchschnitt.
Microsoft, Alphabet, Coca-Cola, Monster Beverage – sie alle begannen als wenig beachtete Wachstumsstories, die einen großen Trend nutzten. Wir haben den nächsten Kandidaten identifiziert: ein profitables KI-Halbleiterunternehmen, das von der Wall Street noch übersehen wird.
Operative Marge
Bel Fuse war in den letzten fünf Jahren ein effizientes Unternehmen. Es gehörte zu den profitableren Unternehmen im Industriesektor und konnte eine durchschnittliche operative Marge von 12,2 % vorweisen.
Betrachtet man die Entwicklung der Profitabilität, so stieg die operative Marge von Bel Fuse in den letzten fünf Jahren um 10,8 Prozentpunkte, da das Umsatzwachstum zu einem enormen operativen Hebel führte.
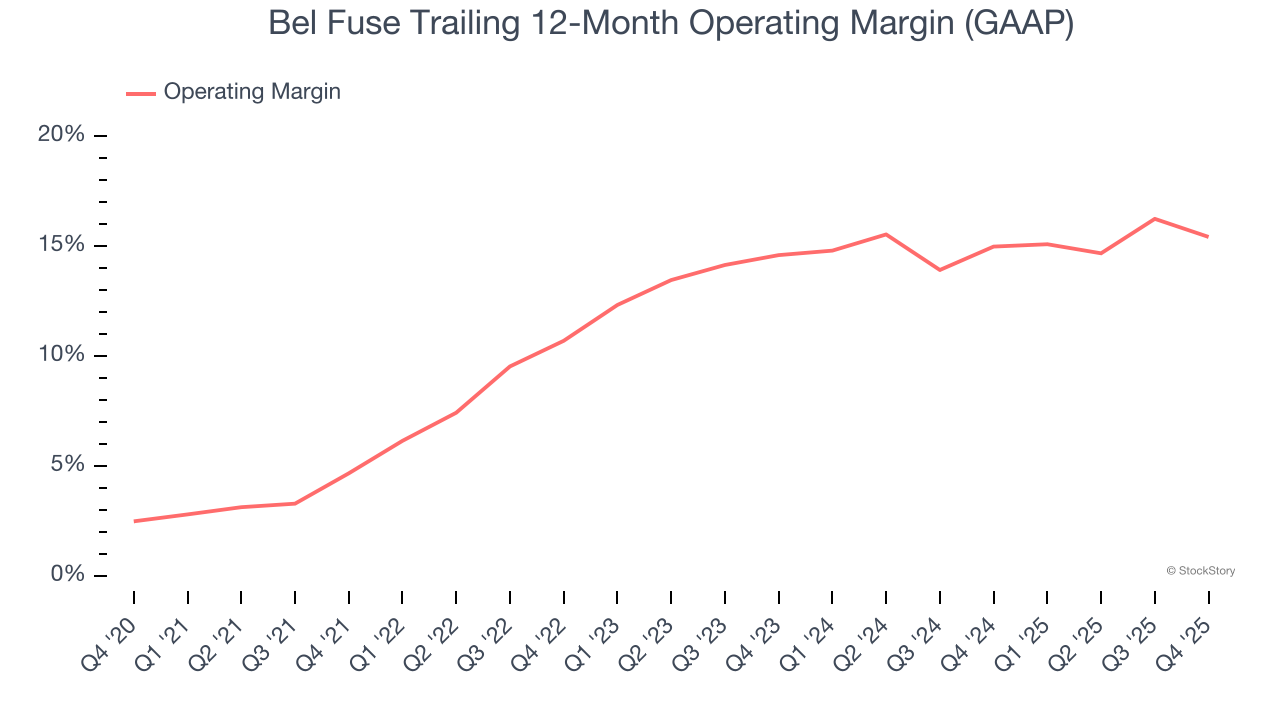
In diesem Quartal erzielte Bel Fuse eine operative Gewinnmarge von 14,7 %, ein Rückgang um 3,4 Prozentpunkte gegenüber dem Vorjahr. Im Gegensatz dazu stiegen Umsatz und Bruttomarge tatsächlich an, sodass anzunehmen ist, dass das Unternehmen weniger effizient war, weil die operativen Aufwendungen wie Marketing, F&E und Verwaltungskosten schneller stiegen als der Umsatz.
Gewinn je Aktie
Umsatztrends erklären das historische Wachstum eines Unternehmens, aber die langfristige Entwicklung des Gewinns je Aktie (EPS) weist auf die Profitabilität dieses Wachstums hin – ein Unternehmen könnte beispielsweise seinen Umsatz durch übermäßige Ausgaben für Werbung und Promotion künstlich erhöhen.
Der Gewinn je Aktie von Bel Fuse wuchs in den letzten fünf Jahren mit einer beeindruckenden durchschnittlichen jährlichen Wachstumsrate von 48,1 %, höher als das annualisierte Umsatzwachstum von 7,7 %. Dies zeigt, dass das Unternehmen mit seiner Expansion profitabler pro Aktie wurde.
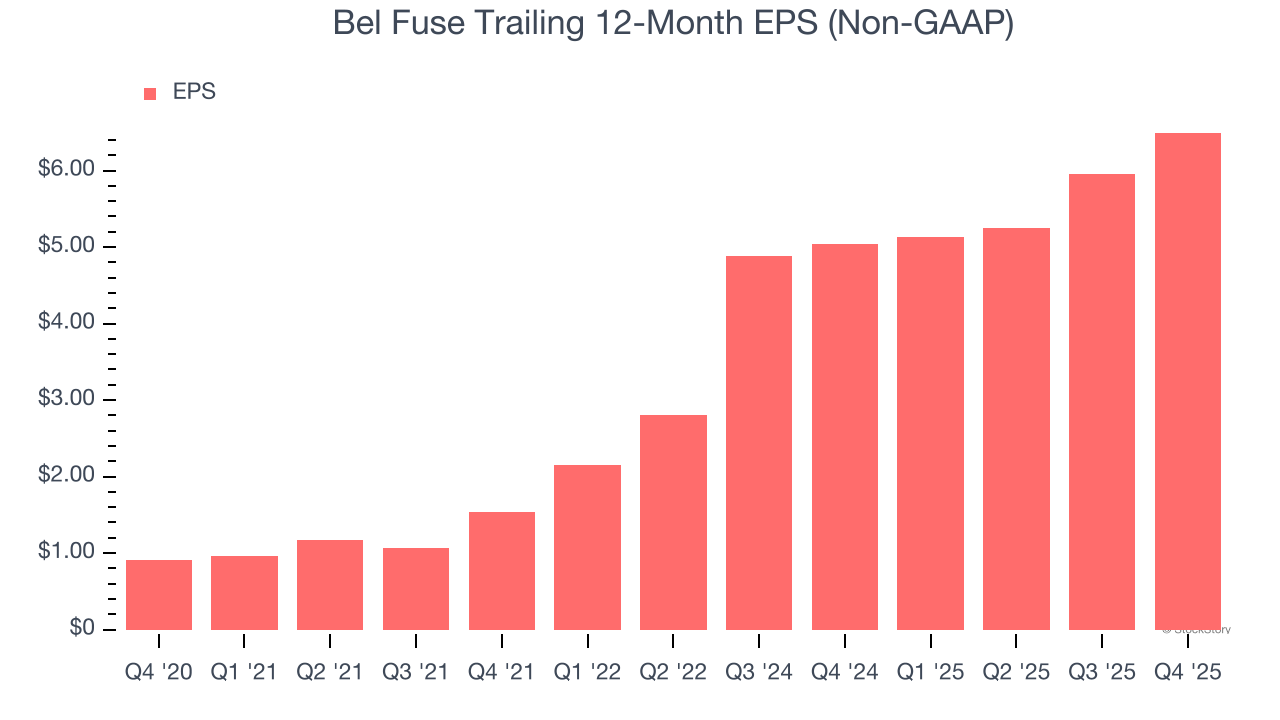
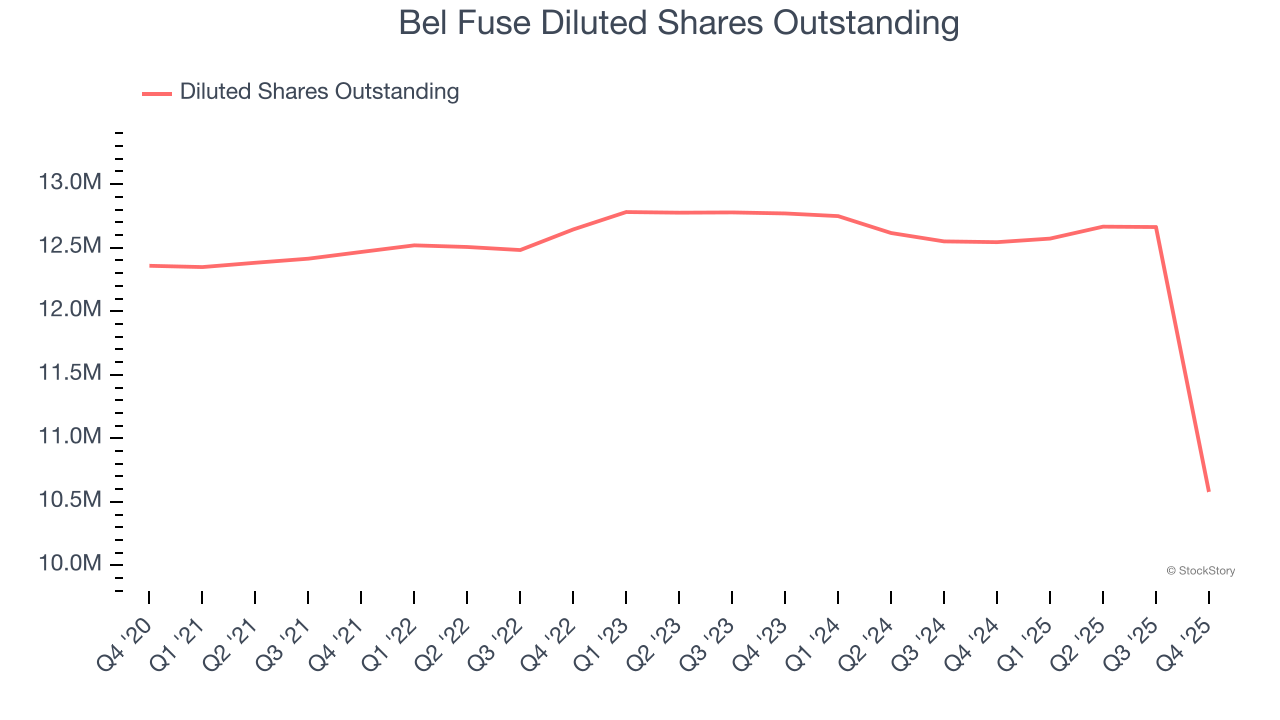
Wir können die Ergebnisse von Bel Fuse genauer analysieren, um die Treiber der Entwicklung besser zu verstehen. Wie bereits erwähnt, ist die operative Marge von Bel Fuse in diesem Quartal gesunken, hat sich in den letzten fünf Jahren jedoch um 10,8 Prozentpunkte erhöht. Die Aktienanzahl ist zudem um 14,4 % gesunken, und diese Faktoren zusammen sind für Aktionäre positiv, da steigende Profitabilität und Aktienrückkäufe das EPS-Wachstum im Vergleich zum Umsatzwachstum beschleunigen.
Wie beim Umsatz analysieren wir das EPS auch über einen kürzeren Zeitraum, um zu sehen, ob uns eine Veränderung im Unternehmen entgeht.
Bei Bel Fuse lag das einjährige annualisierte EPS-Wachstum mit 7,9 % unter dem Fünfjahrestrend. Wir hoffen, dass das Wachstum in Zukunft wieder anzieht.
Im vierten Quartal meldete Bel Fuse ein bereinigtes EPS von 1,98 US-Dollar, nach 1,45 US-Dollar im gleichen Quartal des Vorjahres. Dieses Ergebnis übertraf die Schätzungen der Analysten deutlich, und die Aktionäre sollten mit den Ergebnissen zufrieden sein. Für die nächsten 12 Monate erwartet die Wall Street, dass sich das Gesamtjahres-EPS von Bel Fuse auf 6,49 US-Dollar erhöht, was einem Wachstum von 3,9 % entspricht.
Wichtige Erkenntnisse aus den Q4-Ergebnissen von Bel Fuse
Es war erfreulich zu sehen, dass Bel Fuse in diesem Quartal die EPS-Erwartungen der Analysten übertreffen konnte. Wir waren auch begeistert, dass das EBITDA die Schätzungen der Wall Street deutlich übertraf. Insgesamt war dies aus unserer Sicht ein solides Ergebnis. Die Aktie blieb nach der Veröffentlichung mit 214,21 US-Dollar zunächst unverändert.
Ist Bel Fuse aktuell eine attraktive Investmentmöglichkeit? Das letzte Quartal ist wichtig, aber bei der Entscheidung, ob eine Aktie ein Kauf ist, zählen die langfristigen Fundamentaldaten und die Bewertung deutlich mehr.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Die Bank von Japan schwenkt auf „Anti-Inflations“-Modus um! Kazuo Ueda deutet weiteren Spielraum für Zinserhöhungen an, Aufmerksamkeit richtet sich auf Maßnahmen im Dezember
Die Bank von Japan hat am Freitag den Leitzins unverändert bei 1,25 % belassen. Doch die Aussagen von Gouverneur Kazuo Ueda auf der anschließenden Pressekonferenz sendeten bedeutendere wirtschaftspolitische Signale als die eigentliche Zinsentscheidung.

Das riskante Setzen auf KI verbrennt die Cash-Cows – diesmal belohnt der Markt das „Geldverbrennen“ nicht mehr!
Der kostspielige Wettlauf um KI steht vor einer Profitabilitätsprüfung: Das Wachstum der Google-Suchmaschinenwerbung ist auf das niedrigste Niveau der letzten fünf Quartale gefallen, während Amazons Free Cashflow im Quartal auf -33,5 Milliarden US-Dollar eingebrochen ist – dennoch halten beide Unternehmen an Investitionsplänen von jeweils über 400 Milliarden US-Dollar fest. Da die zentralen Cash-Cow-Geschäfte ins Stocken geraten und Schulden sowie Finanzierungsbedarf rasant steigen, wendet sich der Markt von der Belohnung von KI-Investitionen zur kritischen Nachfrage nach Rendite – die Bewertungslogik der Technologieriesen steht vor einer Neubewertung.

Die Wall Street erkennt die Ambitionen von AWS, kann aber die Zukunft des Amazon-Werbegeschäfts nicht klar einschätzen.
Amazons Q3-Geschäftsbericht zeigt zwei Seiten: Der Auftragsbestand von AWS ist um 189 % auf 5,78 Billionen US-Dollar gestiegen, und der CEO hat selten versprochen, dass das Wachstum zwischen 2027 und 2028 über 40 % liegen und der Umsatz in fünf bis zehn Jahren die Billionenmarke erreichen wird. Allerdings fiel das Wachstum des Werbegeschäfts von 26 % drastisch auf 12 % zurück, und die Investitionsausgaben von 77,3 Milliarden US-Dollar übertrafen die Erwartungen deutlich, was zu einem 7 % Einbruch des Aktienkurses nachbörslich führte. Die großen Wall-Street-Banken behalten zwar ihre Kaufempfehlungen bei, geben aber zu, dass der strukturelle Risikofaktor der Auswirkungen von AI-Agenten auf das Werbeökosystem nach wie vor ein ungelöstes Problem ist.
Krypto-Preise
Mehr


