
Neuester Jefferies-Bericht: Die Implementierung des HALO-Frameworks im Transportsektor: Im Zeitalter der KI ist der wahre „Burggraben“ nicht der Code, sondern die Eisenbahn
Hallo zusammen, ich bin You Dou.
Am 2. März 2026 veröffentlichte Jefferies einen Bericht über die Transport- und Logistikbranche:
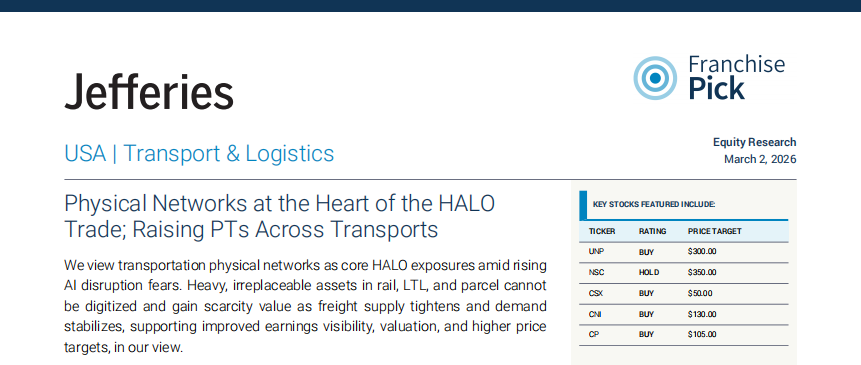
„Physical Networks at the Heart of the HALO Trade; Raising PTs Across Transports“
Die zentralen Aussagen des Berichts sind klar:
In einem Umfeld, in dem das Risiko des Ersetzens durch KI zunehmend in den Vordergrund rückt, entwickeln sich Transportgüter mit nicht reproduzierbaren physischen Netzwerken als typische Vertreter des HALO-Rahmens (Heavy Assets, Low Obsolescence).
Jefferies betont, dass KI Effizienz optimieren, aber physische Infrastruktur nicht digitalisieren kann. Langfristig kapitalintensive Güter wie Eisenbahnnetzwerke, Hafensysteme und Flugzeugflotten werden neu bewertet aufgrund ihrer Seltenheit.
Vor dem Hintergrund der intensiven Diskussion über die disruptive Wirkung von KI ist diese Perspektive von struktureller Bedeutung.
1. Unterscheidung zwischen „automatisierbaren Aufgaben“ und „nicht reproduzierbaren Gütern“
Die erste Leitlinie des Berichts besteht darin, Aufgaben von Gütern zu unterscheiden.
KI kann verbessern:
Routing-Effizienz
Preisbildungsmodelle
Asset-Nutzungsrate
Aber kann nicht reproduzieren:
Eisenbahnrechte
Netzwerkdichte an Terminals
Flugrouten und Flotten-Systeme
Skalierte, betriebliche Daten, die an physische Netzwerke gebunden sind
Jefferies weist darauf hin, dass der Kernwert von Eisenbahnunternehmen wie UNP, NSC, CSX, CNI, CPKC im Netzwerk selbst liegt.
Diese Güter besitzen drei Eigenschaften:
Sehr lange Bauzeiten
Sehr hohe regulatorische Hürden
Nahezu unmöglich, sie nochmals zu bauen
KI steigert die Effizienz, schwächt aber die Netzwerkbarrieren nicht ab.
In einem Umfeld, in dem „Ersetzungsangst“ zunimmt, wird die Preisprämie solcher Güter eher verstärkt.
2. Verbesserte Fundamentaldaten: Angebot schrumpft und Nachfrage erholt sich gleichzeitig
Die zweite Logik kommt von den fundamentalen Branchendaten.
Jefferies merkt an:
Kapazitätsabgang beschleunigt sich
Load-to-truck-Verhältnis steigt wieder
Spotpreise sind stärker als saisonale Entwicklungen
ISM Manufacturing PMI lag im Februar 2026 den zweiten Monat in Folge über 50
Nach dem Abbau der Lagerbestände ist die Aktivität im verarbeitenden Gewerbe stabil auf dem Rand.
Historische Erfahrung zeigt:
Neue Aufträge steigen → zeitversetzt Weiterleitung auf Frachtvolumen → Verbesserung der Preissetzungsmacht
In einem Umfeld restriktiven Angebots bedeutet eine wieder ansteigende Nachfrage eine höhere Gewinnvisibilität.
Die Logik im Transportsegment verschiebt sich aktuell von „Zyklus unter Druck“ zu „Gewinnwachstum“.
3. Höhere Kursziele: Bewertungsanker verschiebt sich nach oben
Basierend auf den obigen Einschätzungen hebt Jefferies die Kursziele mehrerer Unternehmen an:
UNP: 300 US-Dollar (vorher 285)
NSC: 350 US-Dollar (vorher 300)
CSX: 50 US-Dollar (vorher 42)
CNI: 130 US-Dollar (vorher 115)
CP: 105 US-Dollar (vorher 85)
Auch Kursziele für XPO, UPS, FedEx werden angehoben.
Das logische Rahmenwerk ist klar:
Engpässe bei Kapazitäten verbessern die Preisstruktur
Die Stabilität des Cashflows steigt
KI verstärkt die Wahrnehmung der Seltenheit physischer Netzwerkgüter
Der Fokus des Bewertungssystems verschiebt sich zunehmend hin zur „Cashflow-Sicherheit“.
Mein Verständnis:
Der Wert dieses Berichts liegt nicht in den konkreten Kurszielen.
Wirklich Aufmerksamkeit verdient die Umsetzung des HALO-Rahmens in realen Sektoren.
In den vergangenen zwei Jahren diskutierte der Markt: Wird KI die Gewinnmargen traditioneller Branchen einschränken?
Jefferies gibt aber folgende Antwort:
Wenn die Ersetzbarkeit steigt, steigt auch die Preisprämie für nicht ersetzbare Güter.
Wenn man das in eine größere Asset-Allocation-Logik setzt:
Die Prämie für Software resultiert aus Wachstumsphantasie.
Die Prämie für schwere Güter kommt aus deren Nichtreproduzierbarkeit.
Wenn der Markt von „Wachstumsstory“ zu „Cashflow-Sicherheit“ umschwenkt,
verändert sich die Bewertungsstruktur automatisch.
Das Transportsegment ist nur ein Beispiel.
Wirklich neu bewertet wird dabei die Sicherheit von „Assets mit geringem Obsoleszenzrisiko“.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Zukünftige Ausgabeverpflichtungen von 883 Milliarden US-Dollar setzen Amazon unter großen Druck – neues Finanzierungsvolumen von bis zu 80 Milliarden US-Dollar soll AI-Expansion unterstützen.
Amazon hat sich eine Kreditlinie von bis zu 80 Milliarden US-Dollar für den Erwerb von Vermögenswerten im Bereich technischer Infrastruktur gesichert, die im Zeitraum vom ersten Quartal des nächsten Jahres bis zum dritten Quartal des übernächsten Jahres in Anspruch genommen werden kann. Bis Ende September dieses Jahres beliefen sich die Gesamtverpflichtungen von Amazon auf 883 Milliarden US-Dollar, ein Anstieg von 36 % gegenüber vor drei Monaten und mehr als das Doppelte im Vergleich zum Vorjahr.
Intel: Erst bricht der PC-Markt ein, das Auftragsfertigungsgeschäft bleibt „vorerst in der Warteschleife“
Serverbestellungen stehen weiterhin in der Warteschlange, die Nachfrage nach KI ist nicht eingebrochen, aber die Preisgestaltung hat sich verändert: Die Speicherpreise drücken die Marge bei PCs, die Margenprognose wurde nach unten korrigiert, externe Auftragsfertigung kann immer noch nicht in das Modell aufgenommen werden, und der freie Cashflow wird wahrscheinlich auch im nächsten Jahr wieder negativ sein. Der Markt ist nicht mehr bereit, für noch nicht realisierte Zeitpläne der Auftragsfertigung oder die Erholungsdynamik des PC-Geschäfts zu bezahlen.
Krypto-Preise
Mehr


