
Thai Baht: Die „Südostasien-Version“ der sicheren Währung, die an Gold gekoppelt ist

Morning FX
Wir setzen unsere kleine Währungsserie fort und sprechen heute über eine an Gold gekoppelte Währung, die als „südostasiatische Absicherungswährung“ bezeichnet wird und mit der chinesische Unternehmen beim Auslandsgeschäft häufig konfrontiert sind – der Thailändische Baht.
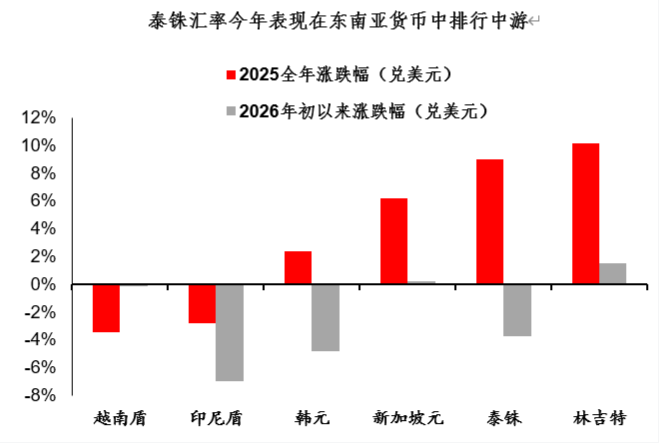
Was ist das für eine Währung, der Baht? In diesem Jahr ist der Baht gegenüber dem US-Dollar um 3,7 % gefallen und liegt damit im Mittelfeld der wichtigsten südostasiatischen Währungen; im letzten Jahr hingegen stieg der Baht gegenüber dem US-Dollar um 9 % und belegte damit den zweiten Platz (nur hinter dem malaysischen Ringgit).
Wie lässt sich die Entwicklung des Baht in den letzten zwei Jahren verstehen? Ein wichtiger Hinweis ist – er ist tatsächlich sehr eng an Gold gekoppelt.
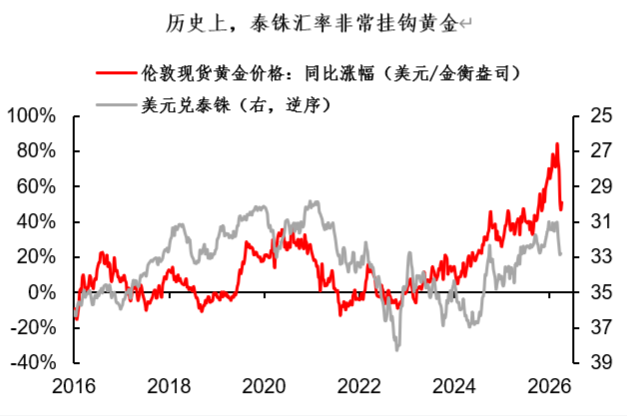
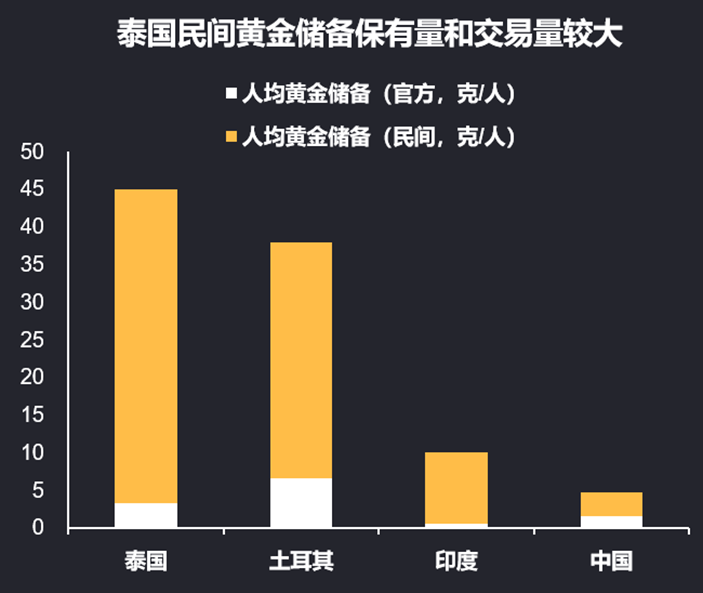
Warum ist der Wechselkurs des Baht so eng mit Gold verknüpft? Thailand ist kein bedeutendes Goldförderland, aber das Handelsvolumen sowie die Bestände von Gold in der thailändischen Bevölkerung sind tatsächlich sehr hoch. Statistiken zeigen, dass die thailändischen Pro-Kopf-Goldreserven etwa 45 Gramm pro Person betragen, wobei der Großteil von Privatpersonen gehalten wird. Unter den Schwellenländern übersteigen die Pro-Kopf-Goldreserven in Thailand die von der Türkei, Indien und China.
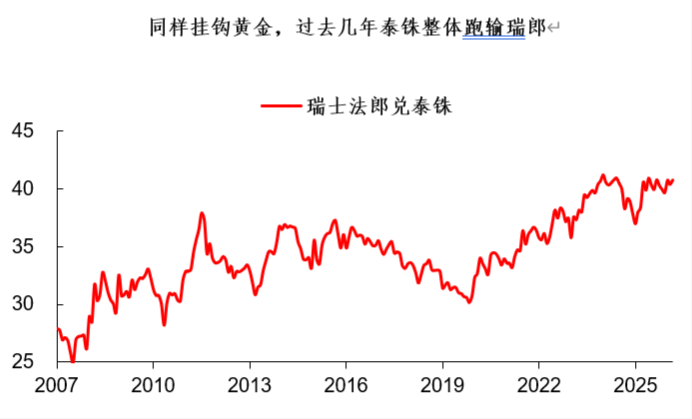
Man muss jedoch auch sehen, dass der Baht in seiner Eigenschaft als Absicherungswährung nicht ganz rein ist. Im Vergleich zu anderen goldgedeckten Absicherungswährungen (wie dem Schweizer Franken) ist die Absicherungsfunktion des Baht tatsächlich nicht völlig eindeutig. Während des Gold-Bullenmarktes der letzten Jahre konnte der Baht mit dem Schweizer Franken nicht mithalten. Kurz gesagt: Obwohl der Baht auf finanzieller Ebene stark an Gold gekoppelt ist, gibt es auf fundamentaler Ebene einige Schwächen und kritische Punkte.
Was sind die fundamentalen Schwächen des Baht? Im Wesentlichen gibt es zwei Punkte:
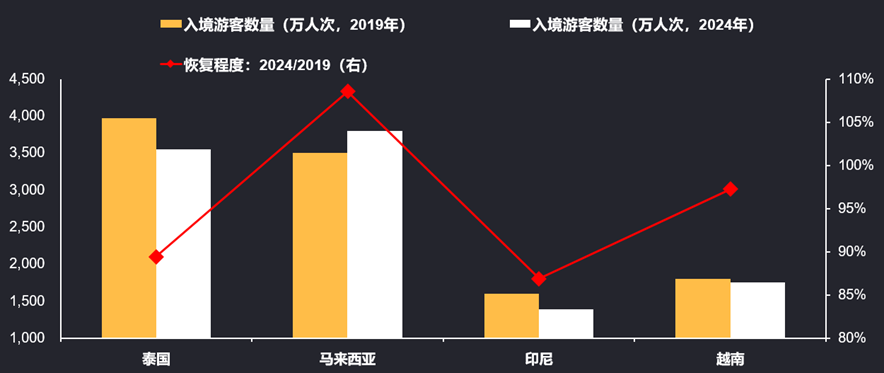
Erstens erholt sich der Tourismussektor nicht wie erhofft. Der Tourismus ist die wichtigste tragende Industrie Thailands. Nimmt man mit dem Hotel- und Gaststättengewerbe verbundene Branchen hinzu, macht die gesamte Tourismus-Wertschöpfungskette mehr als 20 % des BIP Thailands aus. Doch die Zahl der ausländischen Touristen in Thailand hat das Vorkrisenniveau von 40 Millionen pro Jahr bis heute nicht wieder erreicht. Dies ist vor allem auf die Konkurrenz benachbarter Länder (wie Singapur, Malaysia) zurückzuführen, hinzu kommen auch weitere, mit dem Tourismus verbundene Imageprobleme (wie z.B. Betrugsfälle in Resorts u.a.)...
Zweitens ist Thailand im Energiebereich hochgradig importabhängig. Einige südostasiatische Länder sind Nettoexporteure von Energie, andere sind Nettoimporteure – Thailand gehört zu letzteren. Die Importabhängigkeit Thailands bei Rohöl liegt bei 94 %, und die heimischen Ölreserven reichen nicht aus. Steigende Ölpreise schwächen also auch die wirtschaftliche Stabilität Thailands…
Wie sieht der Ausblick für den Wechselkurs des Baht aus?
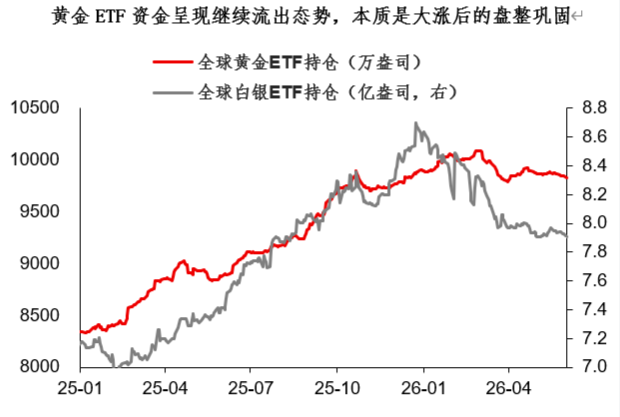
Einerseits sorgt die Goldkopplung in der Regel dafür, dass der Baht nicht zu schwach tendiert. In diesem Jahr (vor allem nach dem Frühlingsfest) befindet sich Gold nach einem starken Anstieg aktuell in einer Konsolidierungs- und Stabilisierungsphase. Meiner Meinung nach sind bei einem Goldpreis von 4.400–4.500 bereits viele Risikofaktoren eingepreist, doch die Kapitalabflüsse aus dem Kundensegment setzen sich fort, und die Marktpositionierung ist daher „dünn“. Aber aus vielen Perspektiven betrachtet ist Gold auf dem aktuellen Niveau bereits attraktiv für eine Allokation…
Andererseits bleibt das Fundament des Baht schwach, etwa wegen der Probleme im Tourismus und Schocks durch die Ölpreise. Zudem liegt der thailändische Leitzins (1 %) im Südostasienvergleich am niedrigsten, was in der Regel ungünstig für die Entwicklung des Wechselkurses ist. Ich denke, fundamental steht der Baht besser da als der vietnamesische Dong oder die indonesische Rupiah, aber schwächer als der Ringgit – also auf mittlerem Niveau.
Zusammenfassung der heutigen Ausführungen:
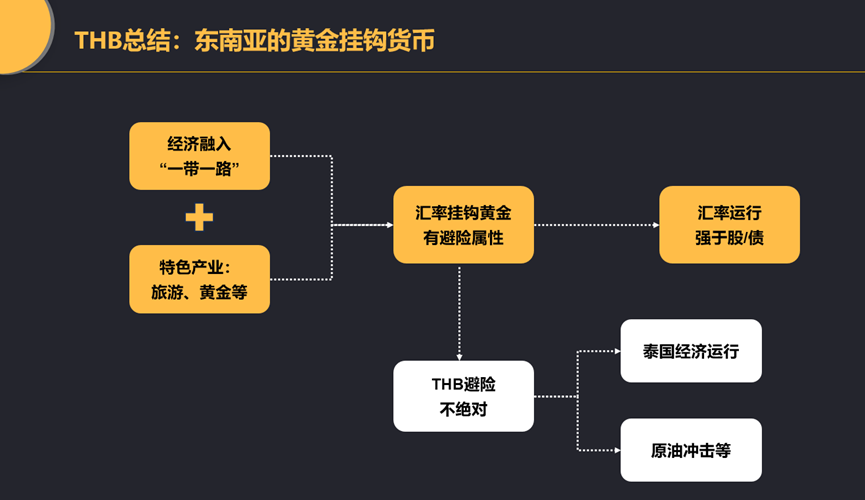
1. Unter den südostasiatischen Währungen ist das Besondere am Baht seine Goldkopplung – daher wird er als die „südostasiatische Absicherungswährung“ bezeichnet. Allerdings ist sein Absicherungspotenzial nicht eindeutig, bei einem direkten Vergleich ist es schwächer als beim Schweizer Franken;
2. Aus fundamentaler Sicht hat der Baht vor allem zwei Schwächen: 1) Die touristische Erholung nach der Pandemie ist nicht stark und andere Länder ziehen viele Touristen ab, was auch die ökonomischen Aussichten weiter belastet; 2) Die Energieversorgung ist fragil, da Rohöl fast ausschließlich importiert wird, was die Widerstandsfähigkeit gegenüber externen Schocks schwächt.
3. Ausblickend denke ich, dass die Goldkopplung in der Regel dafür sorgt, dass der Baht nicht zu sehr abwertet. Die fundamentalen Probleme bleiben jedoch bestehen, sodass der Baht wahrscheinlich weiterhin eine eher unspektakuläre Entwicklung nehmen wird. Er wirkt wie eine Absicherungswährung, ist es aber nicht wirklich – das ist der Normalzustand des Baht.
Serienlinks:
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Die Bank von Japan schwenkt auf „Anti-Inflations“-Modus um! Kazuo Ueda deutet weiteren Spielraum für Zinserhöhungen an, Aufmerksamkeit richtet sich auf Maßnahmen im Dezember
Die Bank von Japan hat am Freitag den Leitzins unverändert bei 1,25 % belassen. Doch die Aussagen von Gouverneur Kazuo Ueda auf der anschließenden Pressekonferenz sendeten bedeutendere wirtschaftspolitische Signale als die eigentliche Zinsentscheidung.

Das riskante Setzen auf KI verbrennt die Cash-Cows – diesmal belohnt der Markt das „Geldverbrennen“ nicht mehr!
Der kostspielige Wettlauf um KI steht vor einer Profitabilitätsprüfung: Das Wachstum der Google-Suchmaschinenwerbung ist auf das niedrigste Niveau der letzten fünf Quartale gefallen, während Amazons Free Cashflow im Quartal auf -33,5 Milliarden US-Dollar eingebrochen ist – dennoch halten beide Unternehmen an Investitionsplänen von jeweils über 400 Milliarden US-Dollar fest. Da die zentralen Cash-Cow-Geschäfte ins Stocken geraten und Schulden sowie Finanzierungsbedarf rasant steigen, wendet sich der Markt von der Belohnung von KI-Investitionen zur kritischen Nachfrage nach Rendite – die Bewertungslogik der Technologieriesen steht vor einer Neubewertung.

Die Wall Street erkennt die Ambitionen von AWS, kann aber die Zukunft des Amazon-Werbegeschäfts nicht klar einschätzen.
Amazons Q3-Geschäftsbericht zeigt zwei Seiten: Der Auftragsbestand von AWS ist um 189 % auf 5,78 Billionen US-Dollar gestiegen, und der CEO hat selten versprochen, dass das Wachstum zwischen 2027 und 2028 über 40 % liegen und der Umsatz in fünf bis zehn Jahren die Billionenmarke erreichen wird. Allerdings fiel das Wachstum des Werbegeschäfts von 26 % drastisch auf 12 % zurück, und die Investitionsausgaben von 77,3 Milliarden US-Dollar übertrafen die Erwartungen deutlich, was zu einem 7 % Einbruch des Aktienkurses nachbörslich führte. Die großen Wall-Street-Banken behalten zwar ihre Kaufempfehlungen bei, geben aber zu, dass der strukturelle Risikofaktor der Auswirkungen von AI-Agenten auf das Werbeökosystem nach wie vor ein ungelöstes Problem ist.
Krypto-Preise
Mehr


