
Eine weitere Diskussion über den „Schweinezyklus“: Die Branchenliquidität trocknet aus, das Angebot könnte auf nichtlineare Weise bereinigt werden

1. Was ist passiert? – Mehrfache historische Extremwerte überlagern sich, die Branche gerät in einen „Blutverlust“-Abgrund
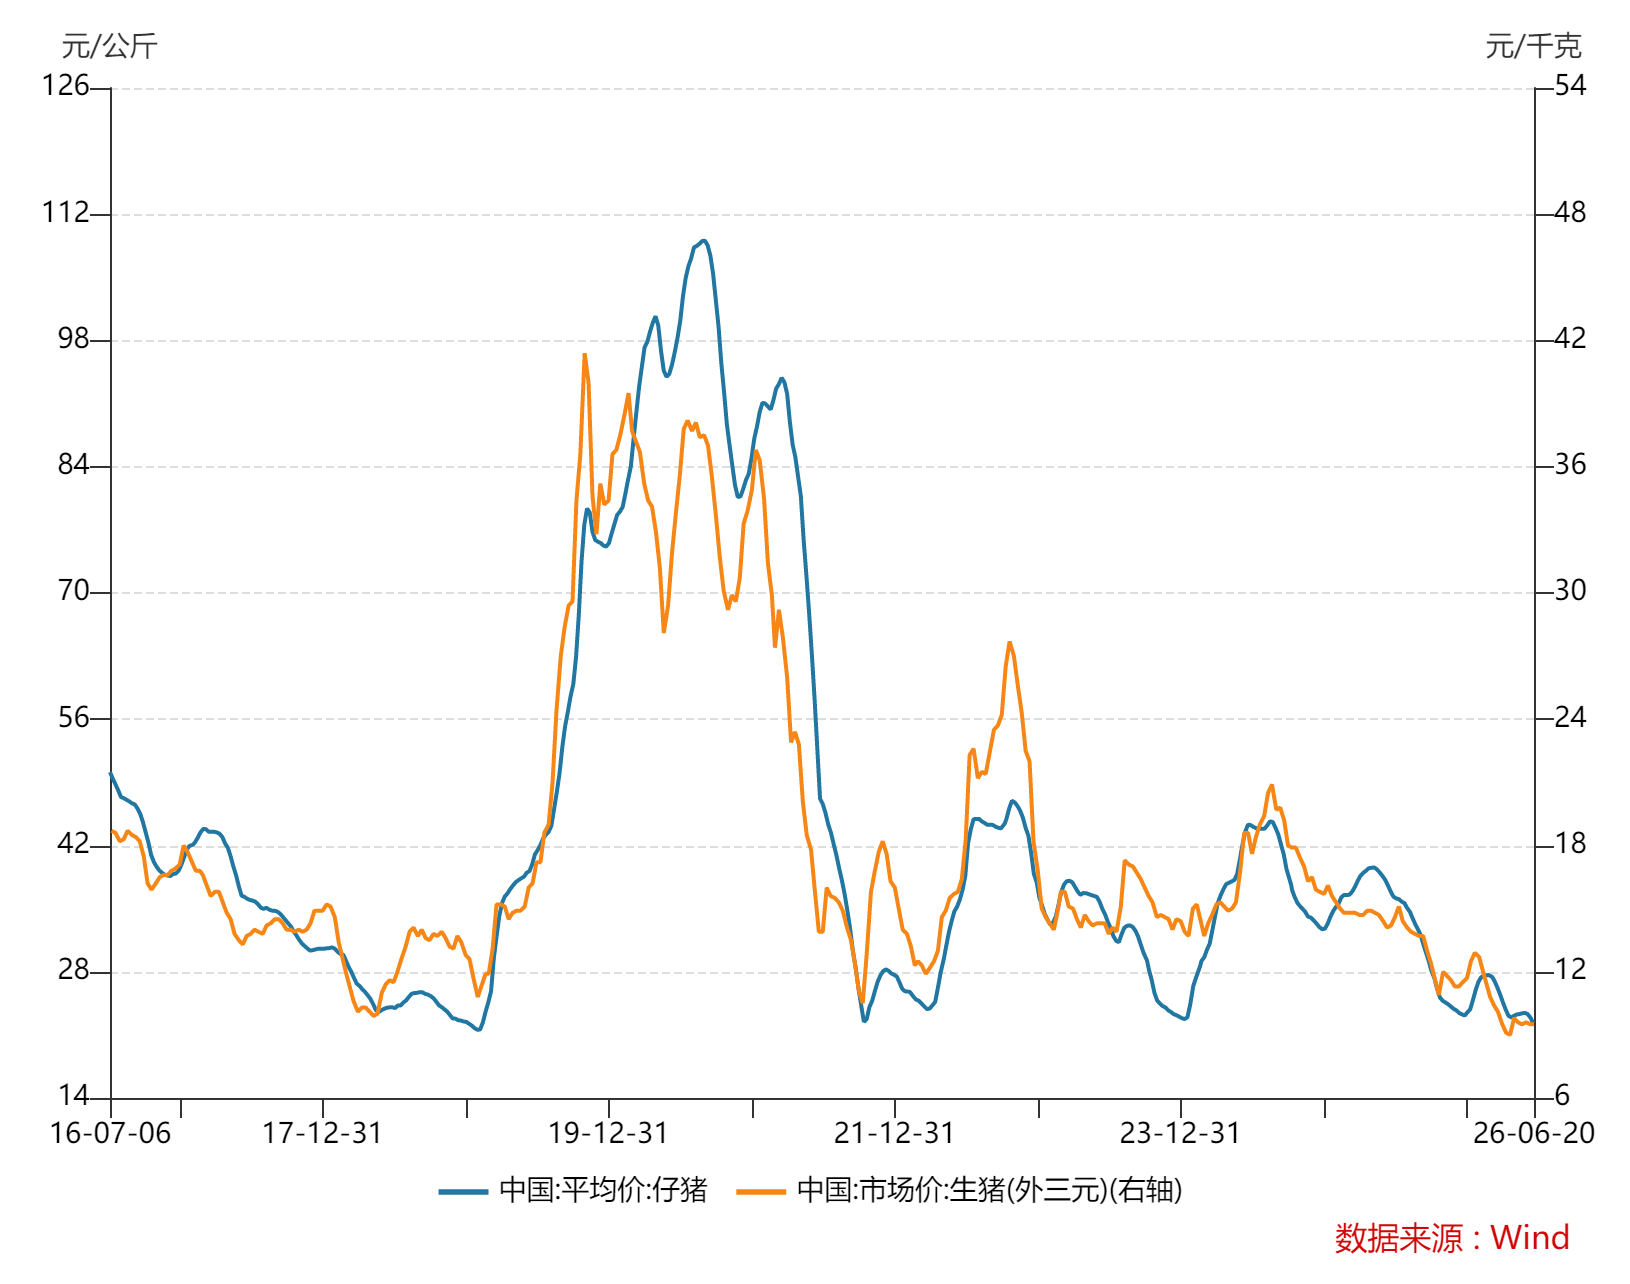
Die Preise befinden sich auf breiter Front im kritischen Bereich. Bis zum 26. Juni 2026 lag der landesweite durchschnittliche Ausstallungspreis für Schweine bei 9,4 Yuan/kg. Nachdem im April mit 8,67 Yuan/kg das niedrigste Niveau der letzten zwanzig Jahre erreicht wurde, schwankt der Preis seitdem in einer extrem engen Spanne von 9–10 Yuan/kg und zeigt eine typische „Bodenbildungs“-Phase. Der Ferkelmarkt ist zeitgleich eingebrochen; am 23. Juni sank der Preis für ein 7 kg schweres abgesetztes Ferkel auf 157 Yuan/Stück, ein Rückgang um 64 % im Vergleich zum Vorjahr und 13 % zum Vormonat. Damit liegt der Preis deutlich unterhalb der branchenüblichen Kostengrenze von 280 Yuan/Stück und ist tief invers.
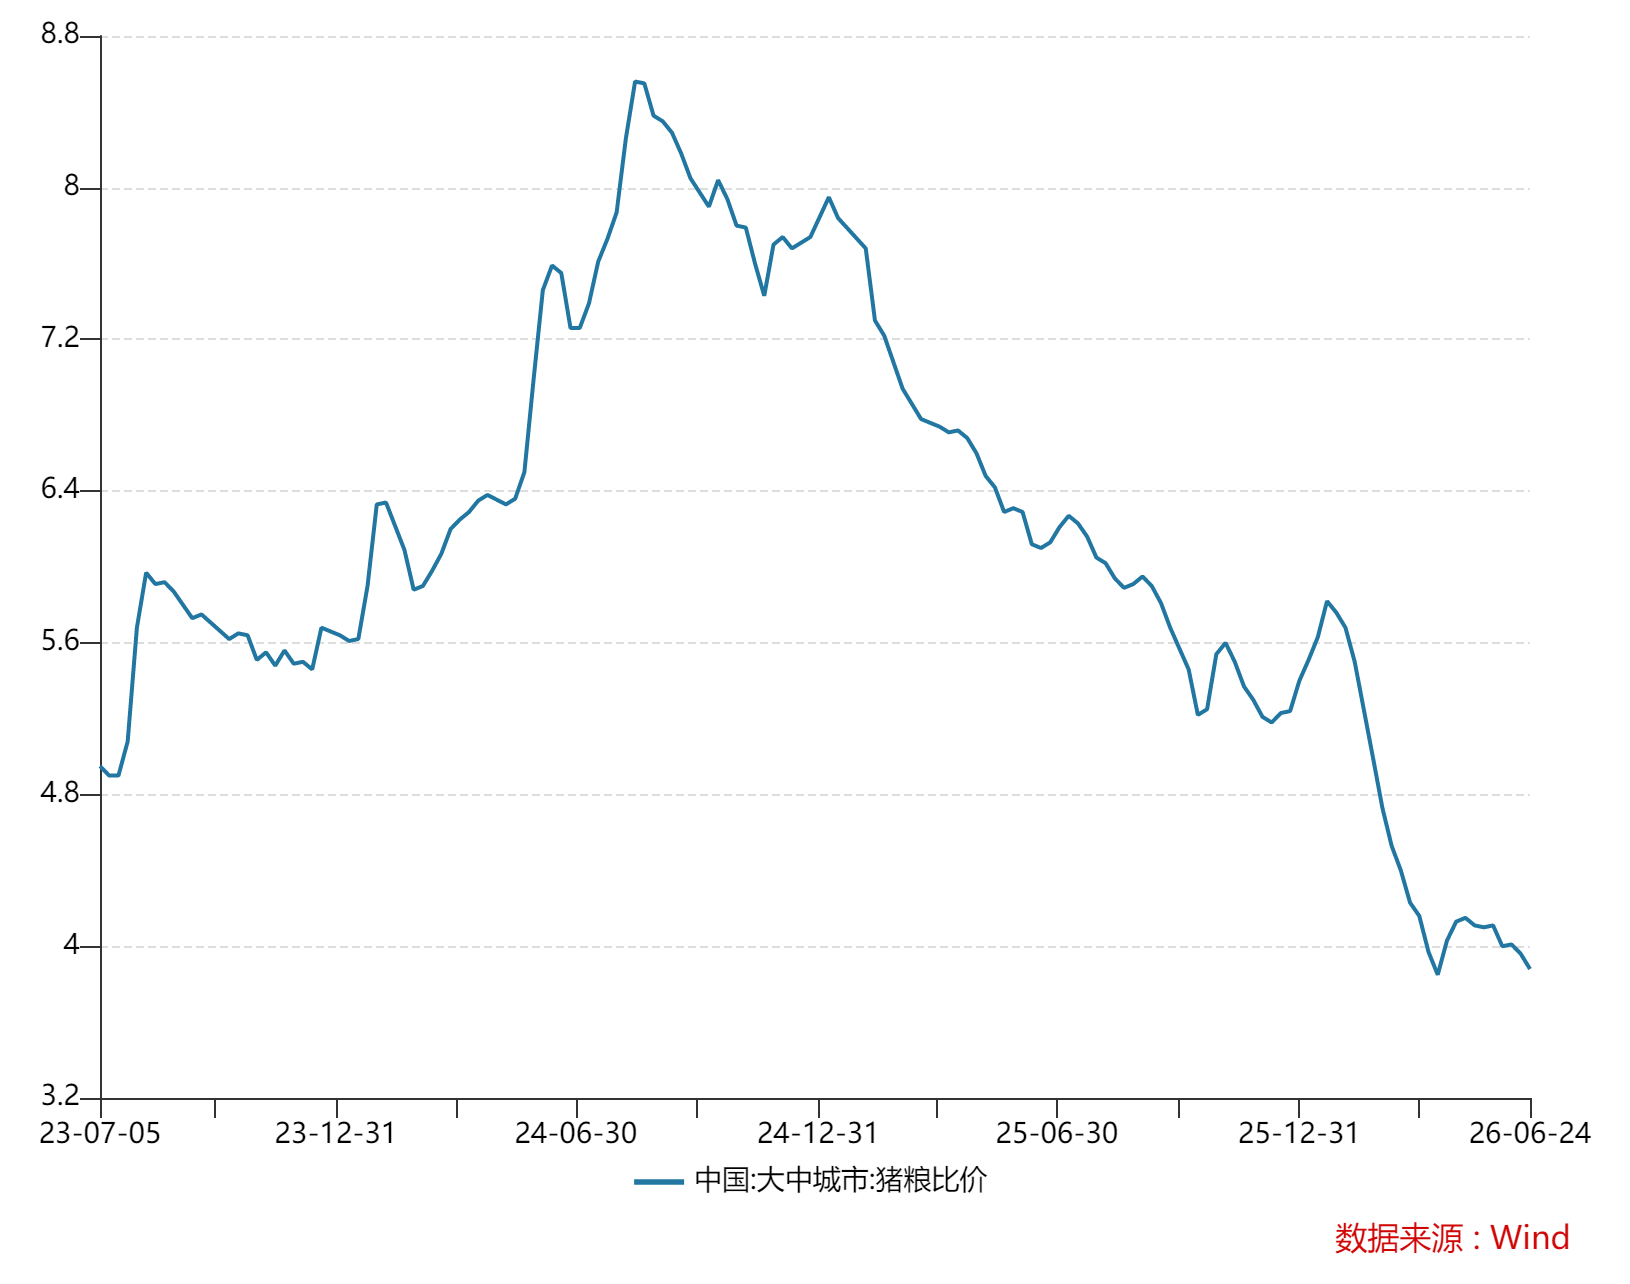
Historische Kennzahlen werden nacheinander durchbrochen. Bis zum 24. Juni ist das Mastschwein-zu-Getreide-Preisverhältnis in den großen und mittelgroßen Städten auf 3,88 gefallen und nähert sich dem im April dieses Jahres erreichten historischen Tiefststand. Das Verhältnis von Schweinepreis zu Getreidepreis ist ein zentraler Indikator für die Rentabilität der Aufzucht – ein Verhältnis von 6:1 gilt als Break-even, unter 5:1 bedeutet weitverbreitete Verluste, und unter 4:1 ist es eine extreme Verlustzone mit massiven Branchenschäden. Das Erreichen dieser historischen Extremwerte signalisiert, dass sich die Branche derzeit am zyklischen Tiefpunkt befindet.
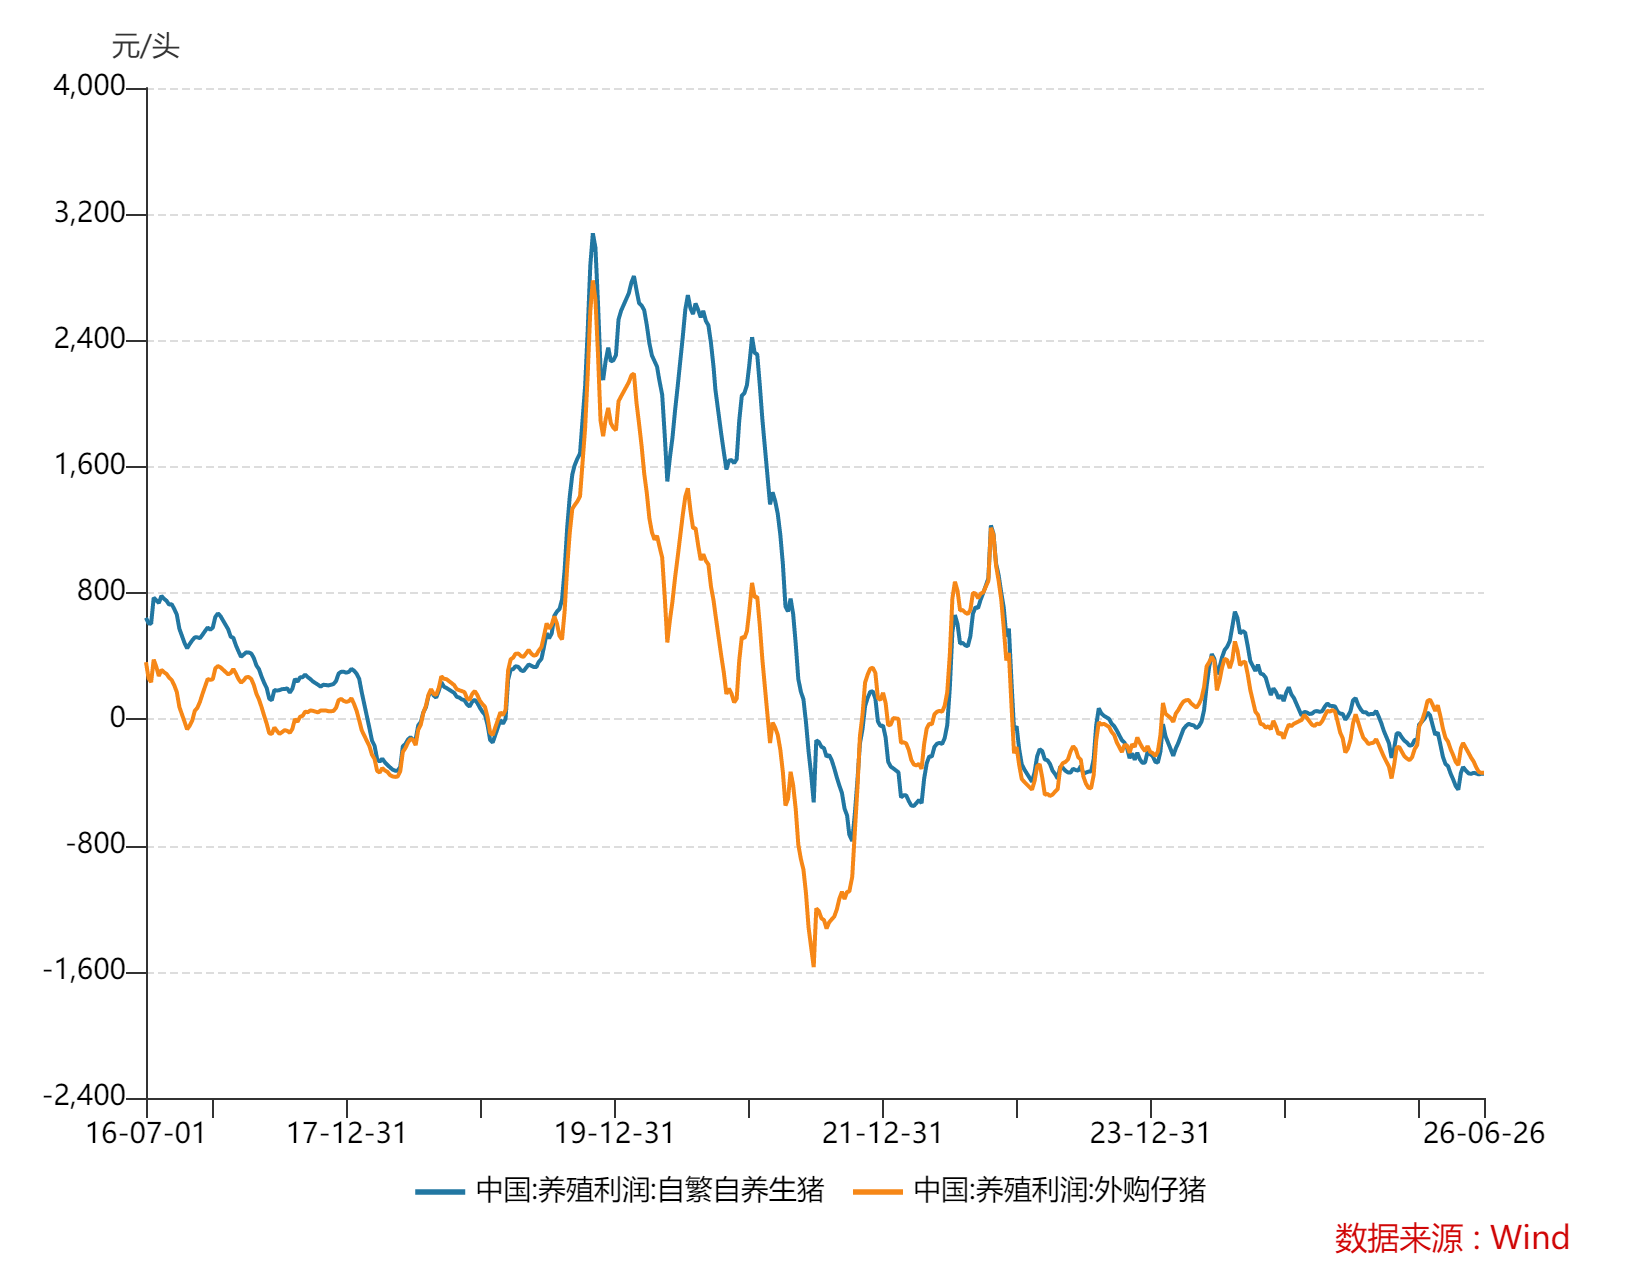
In der Mastwirtschaft gibt es umfassende und tiefe Verluste. Bis zum 26. Juni lag der Verlust pro Kopf im Eigenzuchtmodell bei 346 Yuan, im Modell mit Zukaufferkeln bei 339 Yuan pro Kopf. Beide Modelle verzeichnen ähnliche und zugleich seit 2014 den zweittiefsten Verlustgrad. Im Eigenzuchtmodell werden seit September 2025 durchgängig seit über neun Monaten Verluste gemacht, das Modell mit Zukaufferkeln weist sogar seit über zehn Monaten Verluste aus. Die Branche hat sich von einem einfachen „Gewinnverlust“ zu einem anhaltenden „Cashflow-Verbrauch“ entwickelt – die gesamte Branche befindet sich in einem systematischen „Blutverlust“-Zustand.
2. Warum ist das wichtig? – Nichtlineare Bereinigung unter Cashflow-Austrocknung
1. Warum dauert die Bodenbildung dieser Preisrunde länger als erwartet: Die „doppelte Falle“ aus Angebotsüberschuss und Nachfrageflaute
Die aktuelle zyklische Bodenbildung dauert weit länger als vom Markt erwartet. Der Grund liegt in einer strukturellen Fehlanpassung von Angebot und Nachfrage.
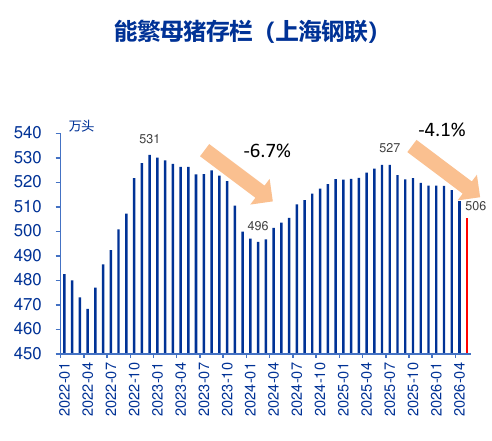
Auf der Angebotsseite sorgt die zuvor hohe Bestandszahl an zuchtfähigen Sauen gepaart mit einem systematischen Effizienzsprung in der Produktion für einen „doppelten Druck“. Bis März 2026 lag der landesweite Bestand zuchtfähiger Sauen bei 39,04 Millionen Tieren, und damit 1,54 Millionen mehr als das vom Landwirtschaftsministerium neu gesteckte Ziel von 37,5 Millionen. Gleichzeitig ist der durchschnittliche PSY (verkaufte Ferkel je Sau und Jahr) in der Branche von 22,7 (2023) auf 24,3 (2025) gestiegen, was bei gleichbleibendem Sauenbestand die reale Ausstallkapazität deutlich erhöht.
Im ersten Quartal 2026 erreichte die Zahl der landesweit ausstallenden Schweine 200 Millionen, eine Steigerung um 2,8 % im Vergleich zum Vorjahr, und die Schweinefleischproduktion stieg um 4,2 % im Vergleich zum Vorjahr. Zusätzlich ist die Kühlhausauslastung auf einen historischen Höchststand von 32,96 % gestiegen und hat sich gegenüber dem Vorjahr um mehr als 15 Prozentpunkte erhöht – diese enormen Lagerbestände an Gefrierfleisch wirken wie ein „Staudamm“ und drücken den Spielraum für eine Preiserholung weiterhin nach unten.
……
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Hinter der Ruhe der US-Aktienindizes brodeln unterschwellige Strömungen: Ein Partner von Goldman Sachs enthüllt vier zentrale Markttreiber
Bobby Molavi, Partner bei Goldman Sachs, weist darauf hin, dass die Unsicherheit bei der Regulierung von KI, ein Ölpreis über 100 US-Dollar, US-Staatsanleihenrenditen über 5% und zunehmende Meinungsverschiedenheiten in der Federal Reserve gleichzeitig zunehmen. Dies treibt das Risiko von Inflation und Zinssätzen nach oben und setzt die zuvor dominierenden KI- und Momentum-Strategien unter Druck. Das Kapital verlagert sich stattdessen in Software-, Verteidigungs- und Energiesektoren, was eine beschleunigte Neubewertung innerhalb des Marktes bewirkt.
Das US-Repräsentantenhaus plant am Mittwoch eine Abstimmung über neue Vorschriften zum Stromverbrauch: Rechenzentren sollen die zusätzlichen Stromkosten tragen, richtet sich gegen die Weitergabe von Stromkosten durch Tech-Giganten.
Das US-Repräsentantenhaus wird voraussichtlich frühestens am Mittwoch Ortszeit über eine parteiübergreifende Gesetzesinitiative abstimmen, die darauf abzielt, den Anstieg der Stromkosten im Zusammenhang mit der Expansion von Rechenzentren zur Unterstützung und Begrenzung von künstlicher Intelligenz einzudämmen.

US-Aktienausblick | Alle drei großen Aktienindex-Futures steigen, Ölpreise fallen, Fed-Zinsentscheidung heute Abend steht bevor
Am Mittwoch, dem 16. September, stiegen die Futures der drei wichtigsten US-Aktienindizes vor Börsenbeginn.

Nach dem Abklingen der Begeisterung der Investoren steckt der südkoreanische Aktienmarkt in einer Sackgasse! Das Handelsvolumen fällt auf das bisher niedrigste Niveau des Jahres, und die 7000-Punkte-Marke bleibt unsicher.
Da die Begeisterung der Investoren nachlässt, ist das Handelsvolumen an der südkoreanischen Börse auf den niedrigsten Stand des Jahres gefallen, was darauf hindeutet, dass der von künstlicher Intelligenz (AI) dominierte südkoreanische Aktienmarkt möglicherweise Schwierigkeiten hat, zu den früheren Höchstständen zurückzukehren.

Krypto-Preise
Mehr


