
Sind US-Staatsanleihen schon am Tiefpunkt? Handelsleiter von Goldman Sachs: Langfristige Anleihen sind „immer noch völlig uninteressant“

Der Markt für US-Staatsanleihen steht unter mehreren sich überlagernden Druckfaktoren. Die Renditen von langlaufenden Staatsanleihen steigen kontinuierlich, Käufer bleiben aus, und die Divergenz zwischen Anleihen und Aktien wird zunehmend auffälliger.
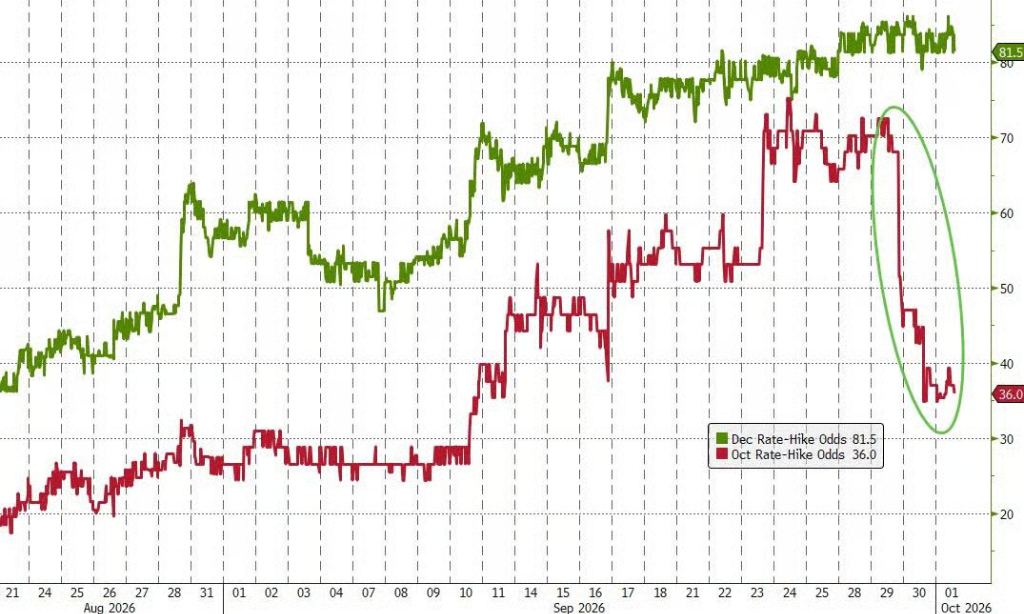
Rich Privorotsky, Leiter des Trading-Desks bei Goldman Sachs, bringt es direkt auf den Punkt: Langlaufende US-Staatsanleihen “stoßen weiterhin auf keinerlei Nachfrage”. Obwohl die neuesten PCE-Daten unter den Erwartungen liegen und die Wahrscheinlichkeit einer Zinserhöhung im Oktober leicht verringern, hat dies praktisch keinen Einfluss auf die Entwicklung der Renditen von langlaufenden Staatsanleihen – die Markterwartungen bezüglich kurzfristiger Zinserhöhungen sind weitgehend verarbeitet, der wirkliche Druck konzentriert sich aktuell auf das ferne Ende der Renditekurve.
Gleichzeitig hat sich die Volatilitätserwartung langlaufender Staatsanleihen deutlich vom kurzfristigen Zinsmarkt entkoppelt; Privorotsky fasst zusammen: “Dieser Zustand muss dringend beruhigt werden.”
Der rasche Anstieg der Renditen löst zudem mehrere, auf historischen Daten basierende, Warnsignale aus. Florian Roger von BNP Paribas CIB sieht die Marke von 5,5 % als einen kritischen Punkt, ab dem die Rendite der zehnjährigen US-Staatsanleihe einen wesentlichen Druck auf den Aktienmarkt ausübt: “Wir sind fast dort, dann erscheinen Aktienbewertungen deutlich überhöht.”
Simon White, Makrostratege bei Bloomberg, warnt, dass sich Investoren nicht von oberflächlich niedrigen Bewertungen täuschen lassen sollten – aus historischer Sicht könnte der Renditeanstieg bei US-Staatsanleihen noch nicht abgeschlossen sein.
Langlaufende US-Staatsanleihen ohne Nachfrage: Eine Erholung des Anleihemarktes lässt auf sich warten
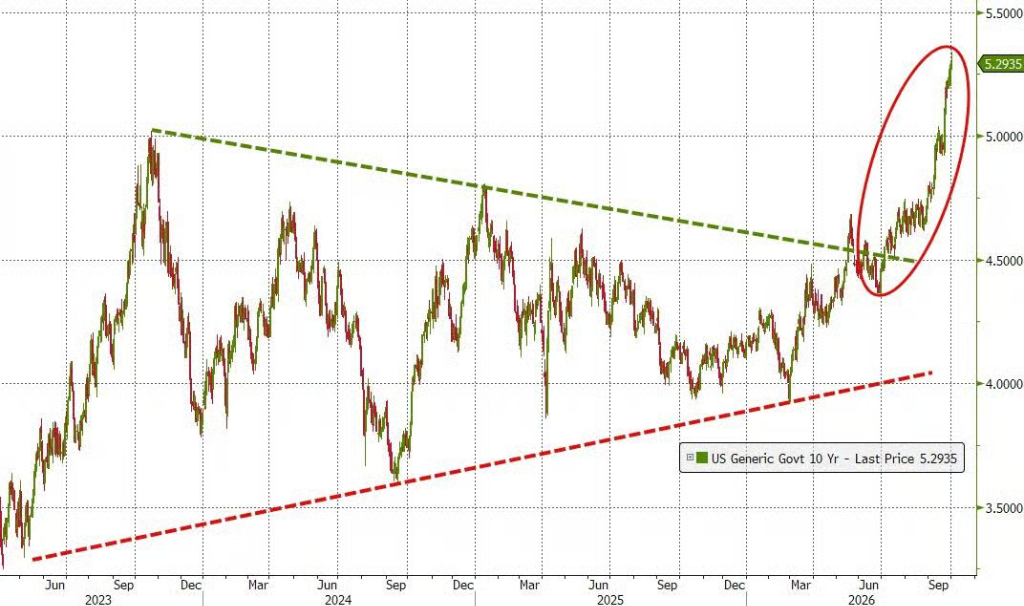
Die Rendite zehnjähriger US-Staatsanleihen ist auf 5,34 % gestiegen, doch dieses Niveau hat bislang keine deutlichen Käufe ausgelöst. Obwohl aus verschiedenen Perspektiven die Bewertung attraktiv erscheint, dominiert im Markt weiterhin eine abwartende Haltung.
Analysen von Simon White zeigen: Vergleicht man die Rendite zehnjähriger US-Staatsanleihen mit dem nominalen BIP der USA und dem Durchschnitt der Renditen zehnjähriger deutscher Staatsanleihen – bereinigt um die Pandemie und die globale Finanzkrise –, so verliefen die historischen Daten stets sehr ähnlich. Aktuell liegt die US-Rendite jedoch deutlich über diesem Durchschnitt.
Zudem liegt die zehnjährige Rendite mehr als 60 Basispunkte über dem Fair-Value-Modell, welches auf der Zinspolitik der globalen Notenbanken, der Renditekurve, Ölpreisen und politischen Leitzinsen basiert – dennoch sind ausländische und inländische Käufer weiterhin zurückhaltend.
Auch ein Vergleich der relativen Werte von Aktien und Anleihen sendet ähnliche Signale. Das Aktienrisikoprämie, gemessen als Differenz zwischen dem Ertrag pro Aktie der letzten zwölf Monate und der Rendite zehnjähriger US-Staatsanleihen, ist auf das niedrigste Niveau seit über 20 Jahren gesunken – was bedeutet, dass Aktien gegenüber Anleihen historisch unattraktiv sind. Selbst bei Berechnung auf Basis zukünftiger Gewinne liegt dieser Indikator nahe am historischen Tiefpunkt für das Jahr 2025.
White betont, dass die bereinigte Rendite ohne Laufzeitprämie zwar einen faireren Vergleich ermöglicht, US-Staatsanleihen unter diesem Gesichtspunkt weiterhin eine gewisse Attraktivität bieten, der Vorteil aber geschrumpft ist.
Historische Mittelwert-Regression zeigt: Noch kein Überverkauft
Obwohl die genannten Bewertungsindikatoren auf eine relative Unterbewertung von US-Staatsanleihen hindeuten, ergibt die von White verwendete, einfachere Analyse – die historische Mittelwert-Regression der jährlichen Gesamterträge von US-Staatsanleihen – ein vorsichtigeres Signal.
Dieses Modell zeigt, dass die jährlichen Erträge langfristig um den Mittelwert schwanken und in Abwärtstrends meist unter diesen Wert fallen. Derzeit sind die jährlichen Erträge auf das Niveau des Trendumkehrmittelwerts zurückgegangen, aber die historischen Daten besagen, dass diese Situation nicht zwangsläufig das Ende der Abwärtsbewegung bedeutet. Basierend auf mehr als 50 Jahren Daten, zeigt etwa drei Viertel der Fälle, in denen die Erträge innerhalb der letzten sechs Monate weiterhin gefallen und am Mittelwert angekommen sind, dass sie in den folgenden drei Monaten weiter sinken.
Auch die Entwicklung der realen Renditen stützt diese Einschätzung. Der aktuelle Anstieg der nominalen Renditen ist vor allem durch reale Renditen getrieben, während die Inflationserwartungen moderat bleiben. Der von White entwickelte Frühindikator für die zehnjährige reale Rendite, der überschüssige Liquidität, globale Zinspolitik und den Leitzins der Federal Reserve einbezieht, zeigt weiteres Potenzial für steigende reale Renditen. Dieser Indikator hat einen Vorlaufzeitraum von etwa drei bis vier Monaten.
Haushaltsdruck und Liquiditätsrisiko nicht zu unterschätzen
Potenzielle Käufer müssen sich vor dem Einstieg auch der angespannten Haushaltslage der USA stellen.
Unter den wichtigsten Schwellen- und Industrieländern liegt das US-Haushaltsdefizit in Bezug auf das BIP weltweit an der Spitze – nur Brasilien, Polen, Ungarn und Kolumbien haben einen höheren Wert. Selbst unter Ausschluss der Zinsausgaben ist das strukturelle US-Defizit weltweit führend und gleichauf mit dem Vereinigten Königreich – der fiskalische Druck ist erheblich.
Mit steigenden Renditen kann sich das Marktrisiko selbst verstärken. Steigende Renditen erhöhen die Volatilität, beeinflussen Margin-Anforderungen und Risikogrenzen für Staatsanleihen, wobei historische Volatilitätsanstiege oft mit einer Verschlechterung der Liquidität des Anleihenmarkts einhergehen.
White hebt hervor, bei einer langfristigen Rendite von 5,25 % bis 5,50 % oder mehr kehrt die Korrelation zwischen US-Staatsanleihen und Aktienhistorisch meist ins Positive – wodurch die Nachfrage nach Staatsanleihen als Absicherungsinstrument im Portfolio weiter sinkt.
Erhöhte Erwartungen auf staatliche Intervention, aber kein Kaufargument
Angesichts mehrerer Druckfaktoren steigen die Markterwartungen hinsichtlich politischer Intervention. Die US-Regierung hat diese Woche David Zervos, den Chefmarktstrategen von Jefferies, als Berater engagiert – offenbar kein Zufall. Zervos betonte im Interview, dass das Finanzministerium die Kontrolle über das Schuldenmanagement zurückgewinne und “die weitere Entwicklung sehr genau beobachtet werden müsse”.
White warnt jedoch, dass die Erwartung staatlicher Intervention zwar das Risiko von Short-Positionen erhöht, aber kein ausreichender Kaufgrund ist. Wenn der Markt auf ein staatliches “Auffangen” setzt, gerät er in eine Zwickmühle, bei der weder Short noch Long Positionen sicher erscheinen – Investoren sollten weiterhin vorsichtig bleiben.
Das zentrale Dilemma des US-Anleihenmarktes besteht darin: Die Bewertung hat sich zwar verbessert, aber technische, fiskalische und liquiditätsbezogene Einschränkungen bestehen weiterhin. Ob die Rendite wirklich am Tiefpunkt angekommen ist, bleibt abzuwarten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Morgan Stanley senkt das Kursziel für Apple (AAPL.US) auf 355 US-Dollar: Die Roadmap ist spannend, aber die Bewertung ist voll und die Speicherkosten pro iPhone sind um fast 200% gestiegen.
Das Analystenteam um Erik Woodring von Morgan Stanley veröffentlichte den Apple Global Idea Report, senkte das Kursziel leicht von 360 US-Dollar auf 355 US-Dollar und bestätigte die Empfehlung "Overweight".
Morgan Stanley: Micron (MU.US) "hohe Nachfrage" dürfte länger anhalten, Empfehlung "Übergewichten" bestätigt und Kursziel von 1200 Dollar beibehalten
Morgan Stanley stellte fest, dass die Diskussionen auf dem Markt in letzter Zeit sich von der Frage „Wie gut können die Ergebnisse ausfallen?“ zu „Wie lange kann die hohe Dynamik anhalten?“ verschoben haben, und Micron beweist derzeit, dass die Geschäftsaussichten kontinuierlich in die Zukunft hinein erweitert werden.
Kerninflation bleibt mit 2,8 % hartnäckig, Exporte erreichen mit 120,9 Milliarden US-Dollar Rekordniveau – Erwartungen auf Zinserhöhung der südkoreanischen Zentralbank im November steigen
Die Kerninflation liegt mit 2,8 % weiterhin über dem Zielwert, wobei die Transportpreise mit einem Anstieg von 7,7 % als Haupttreiber gelten. Die Halbleiterexporte sind um 263 % auf 60,3 Milliarden USD gestiegen, was voraussichtlich zu einem historischen Rekord von 28 % bei den Jahreseinnahmen führen wird. Die starken Exporte verschaffen der Zentralbank politischen Spielraum für Zinserhöhungen, ohne das Wachstum zu gefährden – Ökonomen erwarten eine Zinspause im Oktober und eine Wiederaufnahme der Zinserhöhungen im November; der Leitzins könnte auf 3,25 % steigen.

Krypto-Preise
Mehr


