
SanDisk (SNDK) Q1 Finanzbericht Vorschau: Kann die Gewinnmarge im Bereich KI-Speicher bei einem Wachstum von 350 % hoch bleiben?
 2026/10/29 08:29
🔥 US-Aktien Hotspot Radar ist jetzt online! 3 Hauptthemen der US-Aktien + 6 ausgewählte Einzelaktien + 7 Event-Kalender, wo liegen diese Woche die Chancen am US-Markt? Klicken Sie auf den Link für eine Übersicht über 22 Handelsrichtungen→
1. Investitionspunkte im Überblick
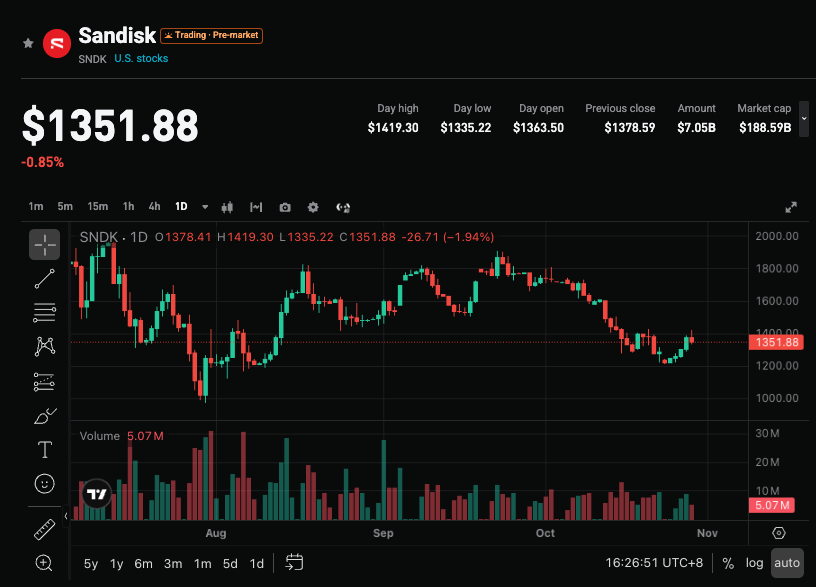
闪迪 (SNDK.US) wird am 29. Oktober 2026 nach US-Börsenschluss die Ergebnisse für das erste Quartal seines Geschäftsjahres 2027 veröffentlichen, die Telefonkonferenz findet voraussichtlich um 16:30 Uhr Eastern Time statt.
Das Unternehmen prognostiziert einen Umsatz von 10,3-10,8 Milliarden US-Dollar (Mittelwert ca. 10,55 Milliarden US-Dollar, gegenüber dem Vorjahr etwa **+357%), eine Non-GAAP Bruttomarge von 83%-85% und einen Non-GAAP Gewinn je Aktie von 44-46 US-Dollar. Der Konsens an der Wall Street liegt beim Umsatz bei etwa 10,58-10,72 Milliarden US-Dollar (+350% bis +360% YoY), der EPS bei 46,2-46,7 US-Dollar.
Dieser Quartalsbericht erfolgt vor dem Hintergrund eines knappen NAND-Angebots und einer starken Nachfrage nach AI-Datencentern. Der Markt beobachtet vor allem, ob der Umsatz nahe der oberen Prognosespanne oder darüber liegt, ob die hohe Marge gehalten werden kann und wie das Datencenter-Geschäft sowie langfristige Verträge das zukünftige Wachstum stützen.
2. Vier Schwerpunkte
Fokus 1: Extrem starkes Umsatzwachstum und Prognoseerfüllung
Der Mittelwert der Unternehmensprognose entspricht einem Wachstum von etwa +357%, der Konsens liegt leicht über dem Mittelwert der Prognose. Im letzten Quartal (FY2026 Q4) betrug der Umsatz 8,97 Milliarden US-Dollar (QoQ +51%, YoY +372%). In diesem Quartal muss die Fähigkeit zur weiteren Expansion auf hohem Niveau überprüft werden. Liegt der tatsächliche Umsatz nahe oder über 10,7 Milliarden US-Dollar, wird die Story von unerwartet starker AI-Storage-Nachfrage gestärkt. Erreicht der Umsatz nur die untere Prognosegrenze, könnten Bedenken bezüglich des Wachstumstempos entstehen.
Fokus 2: Bruttomargen und Profitabilität durch ASP-Unterstützung
Das Unternehmen erwartet eine Non-GAAP Bruttomarge von 83%-85%, nahe dem Höchstwert von 84,6% des letzten Quartals. Die NAND-Preise bleiben aufgrund der AI-Datencenter-Nachfrage auf hohem Niveau, was ein wichtiger Treiber ist. Einige Analysten glauben, dass unerwartet starke Preise zu Ergebnissen führen könnten, die über dem Konsens liegen. Der Markt wird das Verhältnis von Preis zu Volumenbeitrag, die Produktstruktur (insbesondere der Anteil der Datencenter) sowie die Nachhaltigkeit der hohen Marge analysieren.
Fokus 3: Entwicklung des Datencenter-Geschäfts und langfristige Verträge (NBM)
Das Datencenter ist zu einem bedeutenden Wachstumstreiber geworden, im vergangenen Geschäftsjahr stiegen die entsprechenden Umsätze deutlich. Das Unternehmen hat mit mehreren Kunden mehrjährige New Business Model (NBM)-Verträge unterzeichnet und sich große Mindestpreisumsätze gesichert (die kumulierte Größe ist beträchtlich). Im Quartalsbericht wird beobachtet, wie sich der Anteil des Datencenters am Umsatz verändert und wie die Vertragserfüllung die Wahrnehmung des Umsatzes verbessert. Ein über den Erwartungen liegender Beitrag des Datencenters kann die Bewertungssicherheit erhöhen.
Fokus 4: Ausblick für das Gesamtjahr und Kapitalrenditesignale
Der Markt achtet auf die Aussagen des Managements für die folgenden Quartale sowie das Gesamtjahr, insbesondere bezüglich NAND-Angebot und -Nachfrage, ASP-Trends und Kapazitätsauslastung. Das Unternehmen hat zuvor Aktienrückkäufe verstärkt, in einer Umgebung mit hohem freien Cashflow ist die Kapitalrendite ebenfalls ein Stimmungsindikator. Wird der Ausblick für das Gesamtjahr angehoben oder werden positive Kapazitäts-/Vertragsinfos veröffentlicht, kann dies den Aktienkurs stützen, eine vorsichtige Prognose könnte jedoch die hohe Bewertung belasten.
3. Chancen und Risiken
Positive Katalysatoren:
- Umsatz und EPS deutlich über dem Konsens (besonders wenn der Umsatz nahe oder über 10,8 Milliarden US-Dollar und der EPS über 47 US-Dollar liegen) und ein angehobener Ausblick für die Zukunft.
- Der Anteil des Datencenters steigt weiter, langlaufende Verträge tragen mehr als erwartet bei, Bruttomargen bleiben an oder über der oberen Prognosegrenze.
- NAND-Preise und -Nachfrage bleiben stark, die Wall Street verstärkt die Erwartung eines AI-Storage-Superzyklus weiter.
Risiken auf der Unterseite:
- Der Umsatz erreicht nur den Mittelwert oder die untere Grenze der Prognose, bleibt unter dem Konsens und löst Sorgen über ein nachlassendes Wachstum aus.
- Die Bruttomarge sinkt im Quartalsvergleich oder es zeigen sich Anzeichen für einen Höhepunkt beim ASP, kombiniert mit Gewinnmitnahmen nach einem starken Kursanstieg.
- Die implizite Volatilität der Optionen ist hoch (ca. 10%-12%), bei unspektakulären Daten kann kurzfristige Rückgänge verstärkt werden.
4. Empfehlungen zur Handelsstrategie
Bullishe Logik: Wenn Umsatz und Gewinn den Konsens sichtbar übertreffen und das Management positive Signale zu Datencenter-Nachfrage, Vertragserfüllung und Ausblick setzt, kann dies das Vertrauen des Marktes in die starke NAND-Nachfrage und die Preisgestaltung des Unternehmens stärken und die Bewertung nach oben treiben.
Bärische Risiken: Wenn die Kerndaten nur die Erwartungen erfüllen oder leicht darunter liegen, die Bruttomarge unter Druck gerät oder der Ausblick vorsichtig bleibt, kann dies in einer volatileren Umwelt zu kurzfristigen Rückgängen führen.
Schlüsseldaten:
- Gesamtumsatz sowie YoY/QoQ-Wachstum
- Non-GAAP Bruttomarge und EPS
- Leistung und Anteil des Datencenter-Geschäfts
- Wird der Ausblick für die folgenden Quartale/das Gesamtjahr angehoben?
Handelsempfehlung: Bei überraschend guten Ergebnissen und einem positiven Ausblick können nach Rücksetzen Einstiegsmöglichkeiten beobachtet werden; bei unspektakulären Daten oder schwachem Ausblick sollte auf kurzfristige Volatilität geachtet und Höchstkurse vermieden werden. Positionsgröße und Stop-Loss sollten individuell angepasst werden.
Haftungsausschluss: Der oben genannte Inhalt dient nur zur Orientierung und stellt keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der seit zwanzig Jahren unter Druck stehende Speicherhersteller rächt sich mit Hilfe von KI an Apple.
Der durch KI seiner Preisgestaltung beraubte Apple hat schließlich die bittere Folge seiner zwanzigjährigen Preisdruckstrategie gespürt.
Krypto-Preise
Mehr


