
Drei große Hürden werden nach und nach abgebaut! Steht für Xiaomi der Wendepunkt bevor?

In den vergangenen 12 Monaten gab es drei Faktoren, die den Aktienkurs von Xiaomi belasteten: Der rasante Anstieg der Speicherpreise schmälerte die Gewinne im Mobilfunkgeschäft, das IoT-Geschäft stagnierte mehrere Quartale in Folge und die Wachstumsrate der Auslieferungen von Elektrofahrzeugen verlief schleppend.
Jetzt zeichnen sich bei all diesen drei Problemen gleichzeitig Wendepunkte ab.
Laut Jagdwind Trading Desk veröffentlichte Barclays Capital am 2. November eine Vorschau auf Xiaomis Quartalsergebnisse und bestätigte die Einschätzung „Übergewichten“ sowie das Kursziel von 30 US-Dollar. Im Bericht heißt es ausdrücklich: „Alle drei belastenden Faktoren für den Aktienkurs sind entweder am Tiefpunkt oder kehren sich bereits um.“
Mobiltelefon: Absatzrückgang, aber Gewinnpotenzial bleibt stabil
Im dritten Quartal wurden ungefähr 30,7 Millionen Xiaomi-Smartphones ausgeliefert, ein Rückgang von etwa 29% gegenüber dem Vorjahr.
Die Zahlen wirken wenig erfreulich, doch die zugrundeliegende Logik ist nicht pessimistisch. Laut Barclays-Marktforschung ist der Rückgang eine bewusste Entscheidung des Managements – angesichts einer veränderten Kostenstruktur, in der die Speicherpreise im Jahresvergleich fast verfünffacht wurden, verringert Xiaomi absichtlich das Angebot an Modellen für das Niedrigpreissegment und richtet den Fokus verstärkt auf Mittel- und Oberklasseprodukte. Gleichzeitig werden Preiserhöhungen genutzt, um den Kostendruck auszugleichen.
Das Resultat: Der durchschnittliche Verkaufspreis (ASP) von Xiaomi-Smartphones im dritten Quartal könnte auf einen historischen Höchststand gestiegen sein.
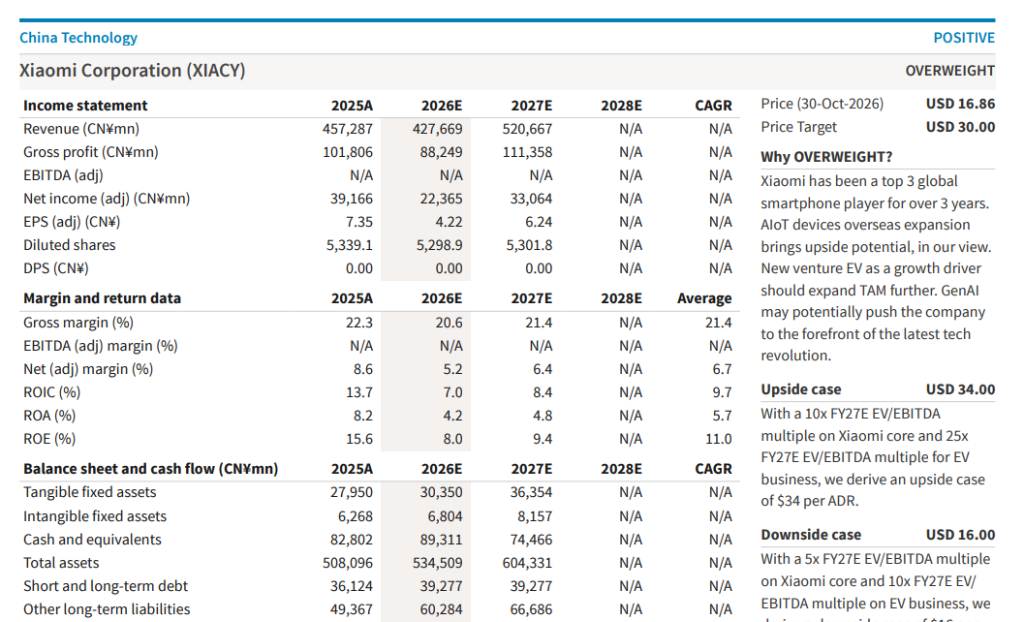
Obwohl das Auslieferungsvolumen stark zurückging, schätzt Barclays, dass der Umsatz des Smartphone-Geschäfts im dritten Quartal gegenüber dem Vorjahr nur um einen niedrigen einstelligen Prozentsatz schrumpfte – deutlich weniger als im zweiten Quartal. Die Bruttomarge dürfte laut Erwartungen gegenüber dem Vorquartal verbessert sein und „besser ausfallen als bisher angenommen“.
IoT: Die schwierigste Phase könnte überstanden sein
Das IoT-Geschäft verzeichnete zuvor drei Quartale in Folge einen Rückgang von jeweils 20% oder mehr gegenüber dem Vorjahr.
Die Ursache liegt in Chinas umfassenden Konsumstimulierungsmaßnahmen, die Ende 2024 bis Anfang 2025 eingeführt werden – die Politik führte zu einem kräftigen Schub für IoT-Verkäufe und begründete zugleich eine extrem hohe Vergleichsbasis für denselben Zeitraum im Jahr 2026.
Dieser „Vergleichsbasis-Effekt“ schwächt sich nun ab.
Barclays erwartet, dass der Umsatzrückgang im IoT-Geschäft im dritten Quartal auf einen niedrigen einstelligen Prozentsatz geschrumpft ist. Mit dem Abbau dieser hohen Vergleichsbasis könne „das Wachstum im IoT-Geschäft bereits im vierten Quartal dieses Jahres wieder einsetzen“.
Gleichzeitig liegt Xiaomis IoT-Marktanteil im Ausland deutlich unter dem in China – was als zusätzliches Wachstumspotenzial gilt. Laut Bericht wächst das internationale IoT-Geschäft von Xiaomi im dritten Quartal weiter schneller als das im Heimatmarkt, ein Trend, der bereits in den meisten der letzten Quartale zu beobachten war.
Elektrofahrzeuge: 50.000 Einheiten – Ein wichtiges Signal
Die Zahlen aus dem Elektrofahrzeug-Geschäft sind das direkteste Highlight des Berichts.
Im September dieses Jahres überschritt Xiaomis Auslieferung erstmals die Marke von 40.000 Fahrzeugen im Monat; im Oktober wurden mit über 50.000 Fahrzeugen erneut Rekordwerte erzielt – das erste Mal seit Ende 2025, dass eine monatliche Auslieferung 50.000 überstieg.
Barclays führt diese Erholung auf das Anfang September eingeführte neue Modell Skynomad EREV SUV (Extended-Range SUV) zurück. Der Bericht stellt fest, die Marge dieses Modells sei mit der der bisherigen Limousinen vergleichbar, „die Marge der Skynomad-Reihe ist nicht niedriger als bei Limousinen“. Die Bruttomarge im Elektrofahrzeuggeschäft blieb im dritten Quartal im Vergleich zum Vorjahr weitgehend stabil.
Mit Blick nach vorn plant Xiaomi ab der zweiten Hälfte 2027 den Export von Elektrofahrzeugen nach Europa. Barclays erwartet, dass dies das Wachstum weiter beschleunigt und die Gewinnmargen im Geschäft mit Elektrofahrzeugen weiter vergrößert.
Allerdings dürften die Kosten für Forschung, Entwicklung und Vertrieb mit steigenden Stückzahlen ebenfalls steigen; Barclays schätzt, dass der Verlust in den Segmenten Elektrofahrzeuge und KI im dritten Quartal gegenüber dem Vorquartal auf über 3 Milliarden RMB angestiegen ist.
Bewertung: Kursziel 30 US-Dollar, aktueller Kurs 16,86 US-Dollar
Im Rahmen der Gewinnprognosen hat Barclays seine Schätzungen für das dritte Quartal und das gesamte Geschäftsjahr leicht nach unten korrigiert.
Das bereinigte Ergebnis je Aktie (EPS) im dritten Quartal wurde von zuvor erwarteten 1,13 RMB auf 0,89 RMB gesenkt – ein Rückgang um etwa 21%. Die EPS-Prognose für das Gesamtjahr 2026 wurde von 4,57 RMB auf 4,22 RMB reduziert, ein Rückgang von etwa 8%.
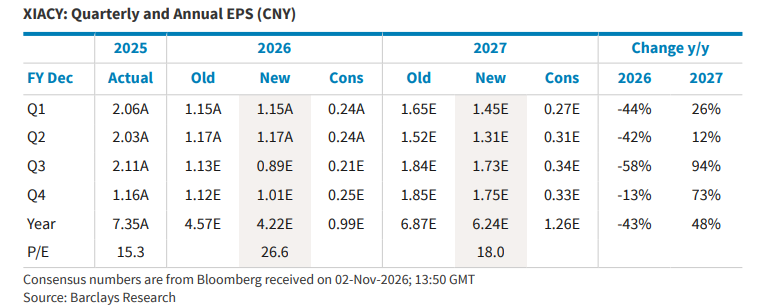
Die Prognosen für 2027 wurden im Wesentlichen beibehalten, mit einem erwarteten EPS für das Gesamtjahr von 6,24 RMB und einer Steigerung von etwa 48% gegenüber dem Vorjahr.
Bei der Bewertungsmethodik legt Barclays für das Kerngeschäft von Xiaomi (ohne Elektrofahrzeuge) das erwartete EV/EBITDA-Multiple von 10 für 2027 zugrunde, für das Geschäft mit Elektrofahrzeugen und KI den Faktor 20 – daraus errechnet sich das Kursziel für die ADR von 30 US-Dollar.
Auf Basis des Schlusskurses vom 30. Oktober in Höhe von 16,86 US-Dollar entspricht das Kursziel einem potenziellen Aufwärtspotenzial von etwa 78%.
Barclays liefert zudem eine Szenarioanalyse: Im optimistischen Fall gäbe es ein Multiple von 10 für das Kerngeschäft und 25 für Elektrofahrzeuge, das Kursziel läge bei 34 US-Dollar; im pessimistischen Szenario werden die Multiples von 5 bzw. 10 angesetzt – das Kursziel läge bei 16 US-Dollar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
JPMorgan: Die Fundamentaldaten der Speicherung sind stabil, weiterhin optimistisch gegenüber SK Hynix (SKHY.US), Samsung und Kioxia
JPMorgan hält die Fundamentaldaten von Storage für solide und erwartet, dass die Preise bis 2027 auf einem hohen Niveau bleiben, sieht jedoch kurzfristig keinen Katalysator.

Arista Networks (ANET.US) Q3-Telefonkonferenz: CEO sagt, dass Ethernet-AI-Kunden über 100 sind und in den AI-Superzyklus eintreten; erstmals Prognose für Umsatz 2027 von 18,5 Milliarden US-Dollar
Arista Networks veröffentlichte die Ergebnisse des dritten Quartals 2026, das am 30. September endete, und hielt am selben Tag nach Börsenschluss eine Telefonkonferenz ab.

Die Demokratische Partei führt bei den Zwischenwahlen stark, US-Futures fallen, der Dollar sinkt, US-Anleihen steigen, asiatische Aktienmärkte geraten unter Druck.
Die vorläufigen Wahlergebnisse der US-Zwischenwahlen 2026 zeigen, dass die Demokratische Partei an Stärke gewinnt. Die Wetten des Marktes auf eine "blaue Welle", die beide Kammern des Kongresses erfasst, haben deutlich zugenommen.

Krypto-Preise
Mehr


