Las elecciones de medio término de EE. UU. definen las expectativas sobre las políticas: El control del Congreso, el dólar, las tasas de interés y el rendimiento poselectoral del oro y las acciones estadounidenses
Resumen semanal del mercado
Esta semana, la atención del mercado se centra en las elecciones de medio término de EE. UU. y en cómo el equilibrio de poder en el Congreso podría redefinir la política fiscal, la regulación gubernamental y el apetito por el riesgo del mercado durante los próximos dos años.
Para los mercados financieros, la cuestión clave no es simplemente qué partido gana. Es cuánto difieren los resultados de las expectativas del mercado y si el cambio de poder es lo suficientemente significativo como para modificar las perspectivas de crecimiento económico, inflación, tasas de interés y ganancias corporativas.
Si los demócratas obtienen el control tanto del Senado como de la Cámara de Representantes, Estados Unidos tendría un gobierno dividido, con los republicanos en la Casa Blanca y los demócratas controlando el Congreso. Las negociaciones legislativas sobre recortes de impuestos, gasto fiscal y reformas importantes podrían volverse más difíciles, pero esto no sería necesariamente bajista para las acciones estadounidenses. Las limitaciones a los cambios de políticas podrían reducir parte de la incertidumbre. Por otro lado, las dificultades para impulsar los recortes de impuestos o las medidas de estímulo previstas podrían reducir los beneficios sobre las ganancias que algunas empresas esperaban.
Ni el dólar ni el oro tienen una "dirección impulsada por las elecciones" fija. Si los mercados reducen sus expectativas de crecimiento y tasas de interés, el dólar podría verse presionado, mientras que el oro podría encontrar respaldo. Si la inflación persistente, los riesgos fiscales o las disputas políticas elevan los rendimientos y la demanda de activos refugio, ambos activos podrían reaccionar de manera diferente o incluso fortalecerse al mismo tiempo en el corto plazo.
Las estadísticas proporcionadas, que abarcan cinco elecciones de medio término anteriores, muestran que el oro y el SP 500 registraron subas relativamente constantes durante ciertos períodos de observación poselectoral, mientras que la dirección del dólar fue más dispar. Sin embargo, la muestra solo abarca 2006, 2010, 2014, 2018 y 2022. La frecuencia histórica de las subas no debe considerarse como la probabilidad de que una operación resulte rentable esta vez.
Los principales temas del mercado para esta semana y las próximas incluyen:
-
Si queda claro el control de ambas cámaras y si el tamaño de la mayoría supera las expectativas del mercado;
-
Si las proyecciones de los medios, los recuentos reales de votos y los resultados certificados oficialmente difieren;
-
Si un gobierno dividido modifica la probabilidad de que se implementen recortes de impuestos, gasto fiscal y políticas regulatorias;
-
Si la preocupación por el costo de vida lleva a ambos partidos a ajustar sus prioridades de política económica;
-
Cómo US02Y, US10Y y los rendimientos reales reflejan las expectativas de política poselectoral;
-
Si DXY se ve impulsado principalmente por los diferenciales de tasas de interés, las expectativas de crecimiento o la demanda de activos refugio;
-
Si surge una rotación sectorial entre US500, NAS100 y US30;
-
Si XAUUSD encuentra respaldo en la caída de las tasas de interés o en la demanda de activos refugio impulsada por factores políticos;
-
Si UKOUSD y USOUSD reaccionan a las noticias sobre política energética y si los fundamentos respaldan esos movimientos.
En general, la atención del mercado está pasando de "quién obtiene la mayoría en el Congreso" a "qué políticas pueden implementarse y cuándo van a afectar los fundamentos".
Temas del mercado de esta semana
1. Control del Congreso: La brecha de expectativas importa más que las etiquetas partidarias
Si los demócratas recuperan ambas cámaras, los mercados primero deben distinguir entre un resultado que ya está totalmente descontado y un cambio político que supera las expectativas.
Más allá de qué partido tenga la mayoría, los inversores deberían considerar:
-
El tamaño de la mayoría: Una mayoría ajustada y una amplia tienen implicancias diferentes para la definición de la agenda y las negociaciones dentro del partido.
-
La distribución de las victorias: Los cambios de partido en distritos disputados y las derrotas en bastiones tradicionales pueden enviar señales políticas diferentes.
-
Las expectativas previas del mercado: Los resultados esperados pueden generar reacciones limitadas, mientras que las sorpresas podrían provocar un rápido reajuste de precios.
-
El grado de certeza: Las contiendas ajustadas, los recuentos y las disputas legales podrían prolongar la incertidumbre.
Un gobierno dividido puede limitar la aprobación de leyes importantes, pero tener la mayoría en el Congreso no otorga la capacidad de cambiar unilateralmente todas las políticas. El poder de veto presidencial, los procedimientos del Senado y las facultades vigentes del Poder Ejecutivo van a seguir determinando el resultado final.
Por lo tanto, el movimiento de precios poselectoral debería evaluarse tanto en función de la reacción inmediata del sentimiento como de los efectos sustanciales posteriores de las políticas. Si al principio los precios reflejan promesas políticas, pero finalmente la legislación se estanca, los movimientos iniciales del mercado podrían revertirse.
Mercados a seguir: US500, NAS100, US30, DXY, XAUUSD
2. Costo de vida: La presión política no significa que la inflación vaya a bajar de inmediato
Si las encuestas poselectorales confiables confirman que los costos de los alimentos, la vivienda, la energía y los préstamos influyeron de manera importante en las decisiones de voto, los debates sobre políticas podrían centrarse más en las preocupaciones económicas de los hogares.
Las áreas que probablemente atraigan atención incluyen:
-
La oferta de viviendas y su accesibilidad para los hogares;
-
Los gastos de atención médica y los costos de los seguros;
-
Los precios de la energía y la seguridad del suministro;
-
Los costos de financiamiento y operación para las pequeñas y medianas empresas;
-
La carga impositiva de los hogares y el apoyo fiscal;
-
Los aranceles, la inmigración y la oferta laboral.
Sin embargo, los objetivos de las políticas y los resultados reales pueden diferir. Los subsidios, por ejemplo, podrían aliviar la carga de algunos hogares, pero también podrían aumentar la presión inflacionaria si estimulan la demanda. Ampliar la oferta de viviendas o energía suele tardar más en afectar los precios.
Para los mercados, la clave no es si una política afirma que va a "reducir el costo de vida", sino cómo las medidas modificarían la oferta y la demanda, el gasto público y la trayectoria de la inflación. Un cambio en el control del Congreso no alteraría automáticamente la evaluación de políticas de la Reserva Federal.
Si los datos muestran una desaceleración de la inflación y un enfriamiento de la economía, los mercados podrían descontar una mayor probabilidad de recortes de tasas. Sin embargo, si la inflación sigue siendo persistente, el margen para bajar las tasas de interés podría continuar siendo limitado.
Mercados a seguir: DXY, US02Y, US10Y, XAUUSD, US500
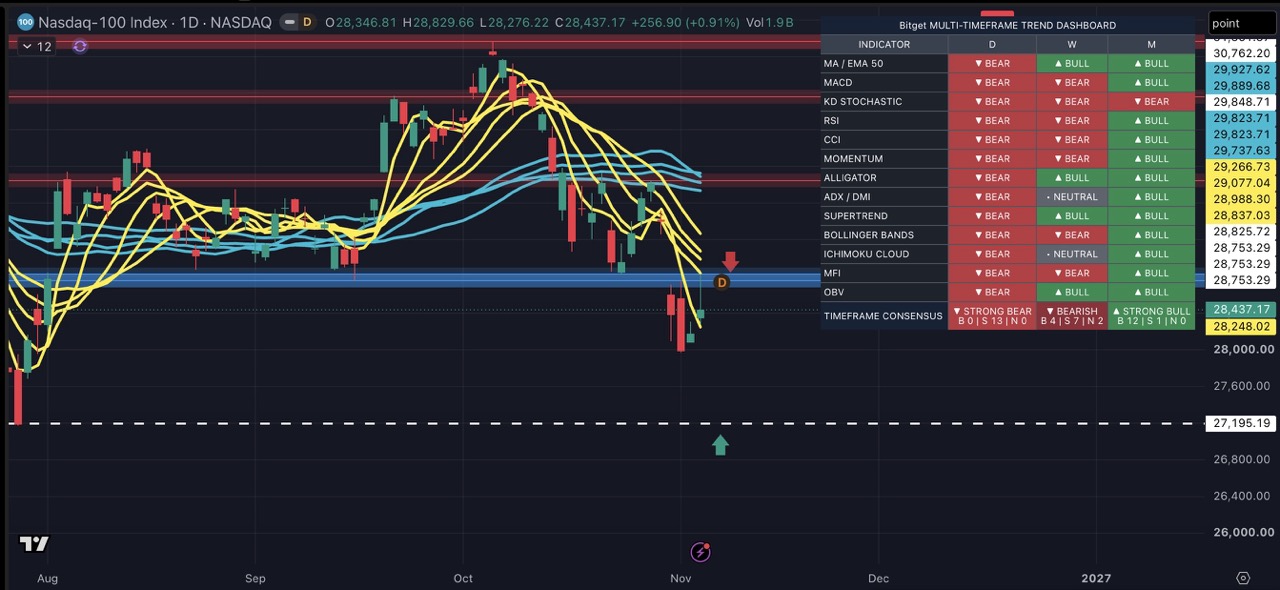
3. Índices bursátiles estadounidenses: Un gobierno dividido no es necesariamente bajista; la divergencia sectorial merece más atención
 |
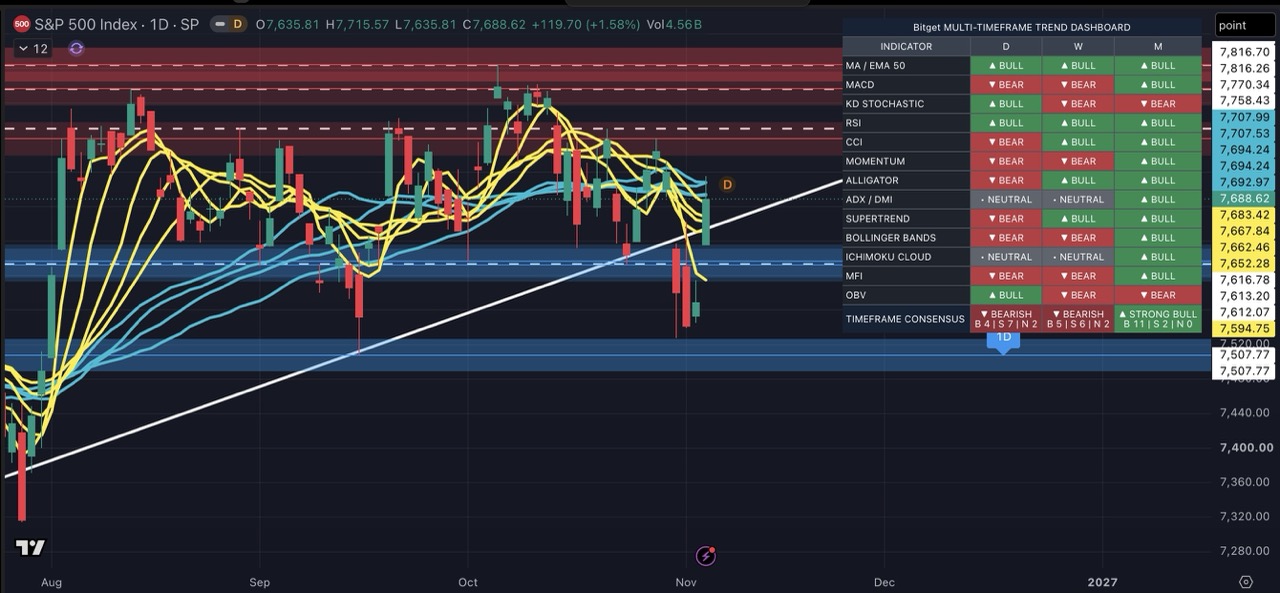 |
El rendimiento poselectoral de las acciones estadounidenses todavía debe evaluarse junto con las ganancias corporativas, las tasas de interés y las condiciones económicas. El bloqueo en el Congreso podría limitar los cambios drásticos de políticas, pero también podría obstaculizar los recortes de impuestos o el estímulo fiscal previstos. Por lo tanto, no apunta automáticamente a una dirección específica para los índices bursátiles.
La exposición a las políticas también varía según el sector:
| Sector |
Principales áreas poselectorales a seguir |
| Tecnología |
Regulación, restricciones comerciales, inversión en IA y efecto de las tasas de interés sobre las valuaciones |
| Sector financiero |
Regulación financiera, impuestos, demanda de crédito y curva de rendimientos |
| Energía |
Políticas de extracción, normas ambientales, procedimientos para obtener permisos y oferta y demanda mundial de petróleo |
| Salud |
Precios de los medicamentos, sistemas de seguros, reembolsos gubernamentales y negociaciones sobre políticas |
| Industria e infraestructura |
Gasto público, inversión en manufactura y política comercial |
Para NAS100, la caída de los rendimientos podría respaldar las valuaciones si las expectativas de ganancias corporativas se mantienen estables. Sin embargo, si la baja de tasas refleja un deterioro significativo del crecimiento, la presión sobre las ganancias podría contrarrestar ese beneficio.
Para US500 y US30, los traders deberían evaluar si las subas del mercado están impulsadas por una pequeña cantidad de acciones con una gran ponderación o si se amplían al sector financiero, industrial y otros sectores sensibles a la economía.
Mercados a seguir: US500, NAS100, US30, US10Y
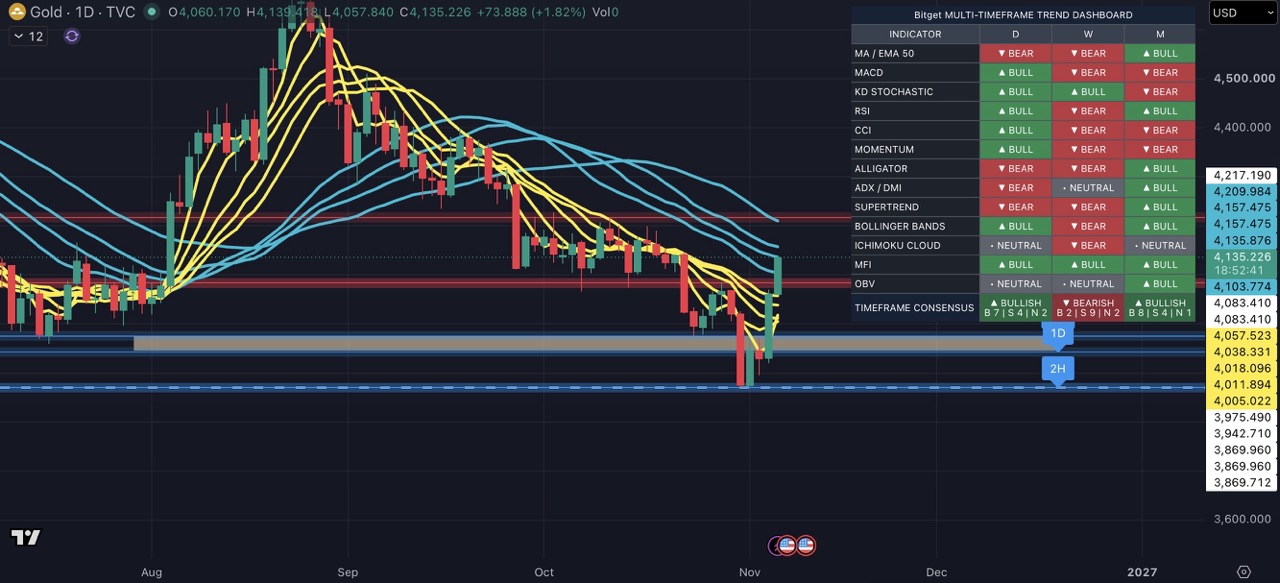
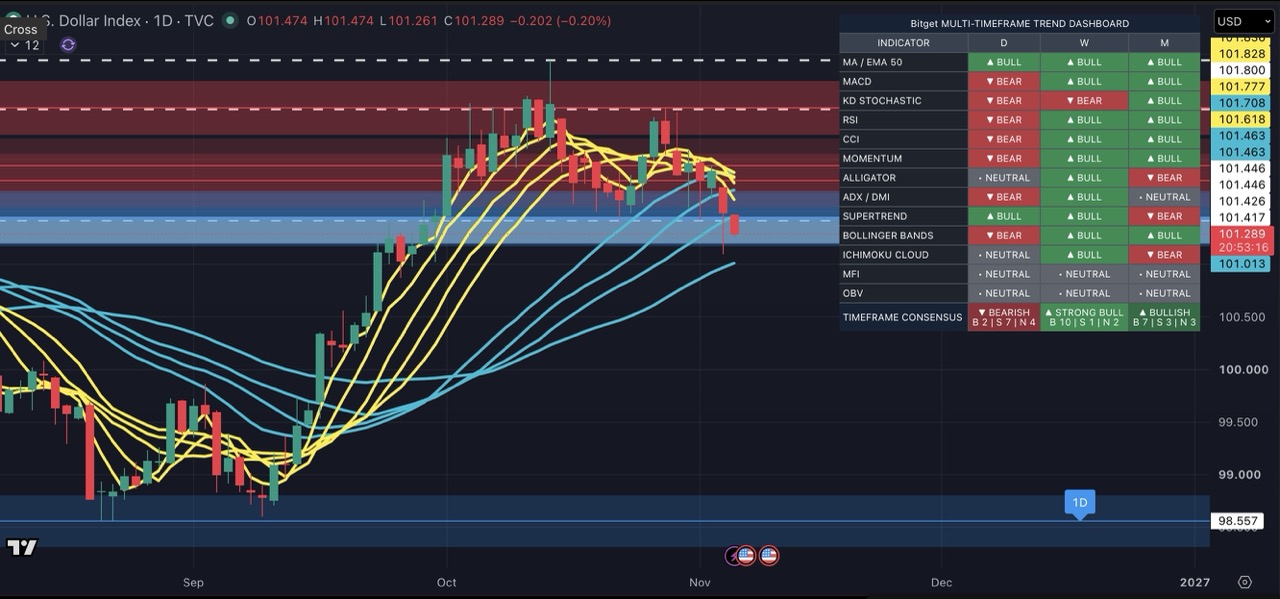
4. XAUUSD y DXY: Las tasas de interés, la demanda de activos refugio y las expectativas fiscales determinan conjuntamente los precios
La reacción poselectoral del oro y el dólar podría cambiar según cuál sea el principal impulsor del mercado.
 |
 |
| Escenario del mercado |
Posible reacción del dólar estadounidense |
Posible reacción del oro |
| Expectativas de crecimiento más débiles y mayores expectativas de recortes de tasas |
Un menor respaldo de los diferenciales de tasas de interés podría presionar al dólar |
Podría beneficiarse si bajan los rendimientos reales |
| Inflación persistente y mayores tasas de política monetaria esperadas |
Podría recibir respaldo de los diferenciales de tasas de interés |
Podría verse presionado por el aumento de las tasas de interés reales |
| Disputas políticas o resultados demorados |
Podría recibir respaldo de los flujos hacia activos refugio |
Podría recibir respaldo de la demanda de activos refugio |
| Menor incertidumbre política y mejora del apetito por el riesgo |
Depende de los diferenciales de tasas de interés y los flujos de capital |
La prima de activo refugio podría disiparse |
Estas relaciones no están garantizadas. En particular, cuando aumentan los rendimientos nominales, es importante determinar si el movimiento refleja cambios en las tasas de interés reales, las expectativas de inflación o la prima por plazo. Los mayores rendimientos nominales no deberían considerarse automáticamente como una señal inequívocamente bajista para el oro.
El dólar también requiere comparar las trayectorias de las políticas de Estados Unidos y otras economías, en lugar de evaluar únicamente la política interna estadounidense.
Mercados a seguir: XAUUSD, DXY, US02Y, US10Y
5. Estadísticas históricas poselectorales: Subas más constantes del oro y las acciones estadounidenses, pero una tendencia dispar del dólar
Según los datos proporcionados, los principales activos tuvieron el siguiente rendimiento después de las cinco elecciones de medio término de 2006, 2010, 2014, 2018 y 2022:
| Activo |
1 mes después de las elecciones |
3 meses después de las elecciones |
6 meses después de las elecciones |
12 meses después de las elecciones |
| SP 500 |
Subió en 4/5 casos; promedio de +1,01% |
Subió en 4/5 casos; promedio de +4,12% |
Subió en 5/5 casos; promedio de +7,54% |
Subió en 5/5 casos; promedio de +8,22% |
| DXY |
Subió en 3/5 casos; promedio de −0,23% |
Subió en 3/5 casos; promedio de +0,61% |
Subió en 2/5 casos; promedio de −1,20% |
Subió en 3/5 casos; promedio de −0,27% |
| Oro |
Subió en 5/5 casos; promedio de +3,56% |
Subió en 5/5 casos; promedio de +6,87% |
Subió en 5/5 casos; promedio de +10,56% |
Subió en 4/5 casos; promedio de +18,97% |
Cada activo y período de observación incluye cinco muestras electorales. Estas cifras representan variaciones de precios, no rendimientos de CFDs después de los costos de trading.
Los datos ofrecen tres observaciones:
-
El rendimiento del oro a corto y mediano plazo fue más constante: Subió durante los períodos de uno, tres y seis meses posteriores a las elecciones en los cinco casos.
-
Las acciones estadounidenses mostraron un rendimiento más positivo a mediano plazo: El SP 500 registró subas tanto durante el período de seis meses como durante el año posterior a las elecciones en los cinco casos.
-
El dólar no tuvo una dirección fija: Incluso cuando las subas fueron más frecuentes, unas pocas bajas de mayor magnitud pudieron generar un rendimiento promedio negativo.
Sin embargo, cinco observaciones son insuficientes para establecer un patrón de trading sólido. "Subió en los cinco casos" no significa que haya una probabilidad del 100% de que suba esta vez ni demuestra que las elecciones hayan causado esas subas. Las diferencias en la política monetaria, las condiciones económicas y las valuaciones de cada año pudieron influir en los resultados.
Los datos históricos son útiles para construir un marco de análisis, no para generar señales automáticas de entrada. Los períodos de observación de 2026 que todavía no hayan finalizado no deben incluirse como muestras históricas completas.
6. Política energética y datos demográficos del electorado: Diferenciar las señales de largo plazo de los catalizadores de corto plazo
Las elecciones podrían modificar la regulación energética, los permisos de extracción y las negociaciones sobre políticas, pero los precios del petróleo siguen determinados por la demanda mundial, las decisiones de OPEC+, los inventarios, las exportaciones y la geopolítica.
Para UKOUSD y USOUSD, los traders deberían determinar:
-
Si la noticia se refiere a una declaración política, una propuesta de política o una medida que ya está vigente;
-
Si la implementación requiere legislación, financiamiento o medidas administrativas;
-
Cuándo la política podría afectar de manera significativa la oferta, la demanda o los costos corporativos;
-
Si los fundamentos del mercado mundial del petróleo respaldan la misma dirección.
Del mismo modo, los cambios en los patrones de voto de grupos clave, como los votantes latinos, podrían influir en futuras posturas sobre comercio, inmigración y política fiscal. Sin embargo, deben utilizarse encuestas confiables para distinguir las diferencias entre estados, grupos etarios, niveles de ingresos y participación electoral. Los cambios de partido en distritos individuales no permiten establecer una tendencia uniforme a nivel nacional.
Estas señales políticas estructurales son más adecuadas para el análisis de políticas a mediano y largo plazo que para tomar decisiones directas de trading a corto plazo.
Mercados a seguir: UKOUSD, USOUSD, US500, DXY
Marco de trading para los principales activos CFD
| Instrumento |
Posibles factores de respaldo |
Posibles fuentes de presión |
Indicadores clave de confirmación |
| US500 |
Menor incertidumbre política, ganancias resilientes y tasas de interés a la baja |
Expectativas de estímulo frustradas, revisiones a la baja de las ganancias y rendimientos en alza |
Informes de ganancias, amplitud del mercado, US10Y |
| NAS100 |
Tasas de interés reales a la baja, ganancias sostenidas del sector tecnológico e inversión en IA |
Presión sobre las valuaciones, restricciones regulatorias o comerciales y expectativas de crecimiento más débiles |
Rendimientos reales, ganancias del sector tecnológico y gastos de capital |
| US30 |
Mejora de las ganancias de los sectores industrial y financiero, y resiliencia de la demanda interna y la inversión |
Negociaciones fiscales estancadas, aumento de los costos y enfriamiento de la economía |
Datos de manufactura, consumo e inversión empresarial |
| XAUUSD |
Caída de los rendimientos reales, dólar más débil y mayor demanda de activos refugio |
Aumento de los rendimientos reales, dólar más fuerte y disipación de la prima de activo refugio |
DXY, tasas de interés reales, riesgo político |
| DXY |
Diferenciales de tasas de interés más amplios a favor del dólar, mayor crecimiento relativo de EE. UU. y demanda de activos refugio |
Diferenciales de tasas de interés más estrechos, mayores expectativas de recortes de tasas y salidas de capital |
Expectativas sobre las políticas de Estados Unidos y otras economías |
| UKOUSD / USOUSD |
Oferta más ajustada, caída de los inventarios y aumento del riesgo geopolítico |
Demanda más débil, aumento de la oferta y disipación de la prima de riesgo |
OPEC+, inventarios, exportaciones y transporte marítimo |
| Productos vinculados a US02Y / US10Y |
Depende de la convención de cotización del contrato |
Depende de la convención de cotización del contrato |
Expectativas sobre la Fed, inflación, crecimiento y prima por plazo |
Temas clave a seguir durante la próxima semana
1. Confirmación de los resultados electorales y riesgo de disputas
Diferenciá entre las proyecciones de los medios, las declaraciones de victoria de los candidatos, los recuentos de votos y la certificación oficial. Las contiendas ajustadas, los recuentos o las disputas legales podrían prolongar la volatilidad del mercado.
2. Avance de los anuncios de políticas hacia procedimientos formales
Seguí si los recortes de impuestos, el gasto fiscal y las medidas de salud, energía y regulación ingresan al proceso legislativo o administrativo. Evitá tratar las declaraciones políticas como si fueran políticas ya implementadas.
3. Reajuste de precios en los mercados de tasas de interés
Monitoreá US02Y, US10Y y los rendimientos reales para determinar si los mercados están descontando recortes de tasas, inflación, un crecimiento más lento o riesgos fiscales y de prima por plazo.
4. Respaldo de los datos económicos a la narrativa política
Seguí los datos de inflación, empleo, salarios, consumo y actividad económica de acuerdo con el calendario real de publicaciones. Las percepciones de los votantes sobre la economía importan, pero no pueden reemplazar los datos fundamentales verificables.
5. Ampliación de las subas de las acciones estadounidenses
Evaluá si las subas de los índices están acompañadas por una mejora de la amplitud del mercado y monitoreá el rendimiento relativo de los sectores financiero, industrial, energético, de salud y tecnológico.
6. Volatilidad poselectoral y costos de trading
Durante los eventos noticiosos importantes, prestá atención a los spreads, la liquidez, el deslizamiento y los cargos de financiamiento overnight. Las órdenes stop loss estándar no garantizan la ejecución al precio especificado, y las posiciones mantenidas overnight requieren un margen de reserva adecuado.
Resumen semanal
El mensaje central del mercado esta semana es que las elecciones determinan la distribución del poder político, pero la dirección de los precios sigue definida por la brecha entre las expectativas y los resultados, la implementación de políticas y los fundamentos económicos.
Si los demócratas recuperan ambas cámaras, un gobierno dividido podría limitar la aprobación de leyes importantes. Sin embargo, eso no necesariamente haría caer las acciones estadounidenses ni implicaría automáticamente un dólar más débil o precios más altos del oro. La cuestión más importante es cómo las negociaciones sobre políticas modificarían las expectativas de estímulo fiscal, costos corporativos, inflación y tasas de interés.
Las estadísticas de cinco elecciones de medio término anteriores muestran historiales de rendimiento relativamente positivos para el oro y el SP 500 durante ciertos períodos, mientras que el rendimiento del dólar fue más dispar. Sin embargo, el tamaño reducido de la muestra y las distintas condiciones macroeconómicas significan que estos resultados solo deberían servir como contexto, no como sustituto de la confirmación proporcionada por las condiciones actuales del mercado.
En el corto plazo, las siguientes relaciones entre mercados merecen atención:
-
Mayores expectativas de recortes de tasas y caída de los rendimientos reales: Estos factores podrían respaldar al oro y a las acciones de crecimiento, pero las perspectivas de ganancias todavía necesitan confirmación.
-
Inflación persistente y mayores expectativas de tasas de interés: Estos factores podrían respaldar al dólar y, a la vez, aumentar la presión sobre el oro y las acciones tecnológicas con valuaciones elevadas.
-
Escalada de las disputas políticas: Tanto el dólar como el oro podrían beneficiarse de la demanda de activos refugio, mientras que la volatilidad del mercado bursátil podría aumentar.
-
Negociaciones políticas estancadas: Los movimientos del mercado previamente impulsados por las expectativas de recortes de impuestos o estímulos podrían revertirse.
-
Cambios sustanciales en la política energética: Todavía deben contrastarse con la oferta y la demanda mundiales, los inventarios y los riesgos geopolíticos.
💡 La prioridad en el trading poselectoral no es perseguir el primer movimiento del mercado, sino verificar los resultados, prepararte para múltiples escenarios y confirmar si el movimiento de precios y los fundamentos se respaldan mutuamente.
Si querés seguir estos mercados a través de Bitget CFD, primero usá los canales oficiales para confirmar la disponibilidad del servicio en tu región, tu elegibilidad para operar, las especificaciones de los contratos, los spreads, los cargos de financiamiento overnight y los requisitos de margen. Los CFDs son productos apalancados de alto riesgo que pueden multiplicar rápidamente las pérdidas. Antes de operar, controlá el tamaño de tus posiciones, definí las pérdidas aceptables y gestioná cuidadosamente los riesgos de brechas de precios y eventos.
Todo el contenido educativo sobre trading proporcionado por Bitget tiene únicamente fines educativos y no debe considerarse asesoramiento financiero. Las estrategias y los ejemplos compartidos son solo de referencia y podrían no reflejar las condiciones reales del mercado. El trading de CFDs implica riesgos significativos, incluida la posible pérdida de capital. El rendimiento pasado no garantiza resultados futuros. Realizá una investigación exhaustiva y asegurate de comprender los riesgos involucrados. Bitget no se responsabiliza por las decisiones de trading que tomen los usuarios.