
Perspectiva del informe financiero FY2026 Q4 de Apple (AAPL): la serie iPhone Duo/18 impulsa el nuevo año fiscal con menor volumen y mayores precios
 2026/11/01 12:44
🔥 El radar de tendencias de acciones estadounidenses ya está disponible! 3 temas principales del mercado estadounidense + 6 acciones seleccionadas + 7 eventos clave en el calendario, ¿dónde están las oportunidades esta semana en Wall Street? Haz clic aquí para ver de un vistazo 22 direcciones de trading→
1. Vista rápida de los puntos clave de inversión
Apple(AAPL.US)presentará sus resultados del cuarto trimestre del año fiscal 2026 después del cierre de mercado el 2 de noviembre de 2026, hora del Este de EE. UU. El consenso espera unos ingresos totales de aproximadamente 113,322 millones de dólares (+10.6% año a año), con un beneficio por acción de 1.979 dólares (+7.0% año a año). Goldman Sachs prevé unos ingresos de 113,598 millones de dólares (+11% año a año), ligeramente por encima del consenso y en el extremo superior de su guía del 9%-11%, con un BPA de 2.01 dólares, mantiene la calificación de "comprar" y eleva el precio objetivo a 12 meses de 360 a 390 dólares. El foco de este informe de resultados radica en validar si la estrategia de "menor volumen, mayor precio" del iPhone 18 se concreta, la fortaleza de la demanda inicial del modelo Duo plegable y la resiliencia de los servicios y orientación para el próximo trimestre bajo limitaciones de suministro.
2. Cuatro focos principales
Foco 1: Optimización estructural y aumento de precios con menor volumen para la serie iPhone 18
El iPhone sigue siendo el principal motor. Goldman Sachs prevé ingresos para el segmento iPhone en el Q4 de 56,561 millones de dólares (+15% año a año), en línea tanto con el consenso como con la guía de la gerencia ("mid-teens"). Se espera que los envíos caigan alrededor de un 4% interanual (hasta unos 57,3 millones de unidades), pero que el precio promedio suba aproximadamente un 20%, logrando así "menor volumen y mayor precio". La caída de envíos responde principalmente al desfase del ciclo de lanzamiento (ausencia de modelos básicos), limitaciones en la memoria y componentes de la industria, y el aumento general de precios que presionan la demanda; en parte compensado por la inercia del iPhone 17 y los lanzamientos iniciales de la serie 18 Pro (especialmente en China e India). Mientras los envíos totales de smartphones en el sector caen fuertemente (alrededor del -20% al -22%), la cuota de Apple sube del 18.2% al 22.4%, demostrando una resiliencia relativa. Es clave ver si la estructura real de envíos se inclina aún más hacia Pro/Pro Max, y si los beneficios del aumento de precios sólo se concretan en parte, lo que podría generar presión sobre el margen bruto a corto plazo.
Foco 2: Restricciones de suministro, plazos de entrega y señales tempranas de demanda para Duo
Las restricciones de suministro son la variable crítica esta temporada. La capacidad de los nodos avanzados de SoC de desarrollo propio de Apple está muy ajustada, sumado a que el suministro de DRAM podría retrasar el ensamblaje del modelo A20 Pro y las tasas de éxito en la producción masiva del Duo siguen siendo bajas, la dirección ya ha advertido un aumento significativo de las restricciones. Según Goldman Sachs, los plazos globales promedio de entrega de la serie iPhone 18 Pro durante los primeros 42 días son de 24 días, apenas inferior a la generación anterior y con una normalización más rápida; Pro Max resiste mejor. El plazo global promedio de espera del Duo en la primera semana de preventa es de unos 100 días, similar en todas las regiones, mostrando una demanda temprana no despreciable: en China, las ventas de la serie 18 Pro en la primera semana crecieron un 12% interanual, representando aproximadamente el 33% de las ventas de smartphones en China esa temporada; en India, la estimación del primer día de ventas crece entre el 15% y el 28%. Retroalimentación de la cadena de suministro muestra pedidos del Pro Max aumentando un 10%-15% y Duo un 30%, mientras que el 18 Pro baja; el volumen total es estable pero la estructura se inclina hacia los modelos de gama alta. Los plazos están muy sujetos al inventario de los canales y la capacidad logística, por lo que es crucial contrastar con las declaraciones de la gerencia durante la conferencia para juzgar la demanda real.
Foco 3: Resiliencia de servicios y compensación de precios en Mac/iPad
Se espera que los servicios crezcan alrededor de un 10% interanual, ajustándose tanto al consenso como a la guía de la empresa (la guía previa era aproximadamente 9.5%, ya con un impacto negativo del tipo de cambio de alrededor de 2.5 puntos porcentuales secuencialmente). Goldman Sachs estima que los ingresos por servicios sean de 31,521 millones de dólares, siendo el crecimiento de App Store de solo un 2%, TAC(Google reparto)alrededor del 11%, y los servicios por suscripción un 22%. El segmento Mac es el que presenta la mayor divergencia: Goldman Sachs estima ingresos de aproximadamente 8,683 millones de dólares, sin crecimiento interanual y por debajo del consenso (+12%); los envíos caen un 12%, aunque lo compensa un alza promedio de precios de alrededor del 18% en junio. El iPad es el caso opuesto: se esperan ingresos de unos 7,398 millones de dólares (+6% interanual), por encima del consenso (+1%), también beneficiado por un aumento de precio superior al 20% en junio. El margen bruto alto y la base instalada de servicios son clave para la narrativa de largo plazo; en este trimestre será clave ver si bajan aún más los crecimientos de App Store y suscripciones.
Foco 4: Margen bruto, guía para el próximo trimestre y espacio de revaloración
Goldman Sachs estima un margen bruto del 47.8%, por encima del consenso (47.5%), y cerca del punto medio de la guía de la empresa del 47%-48% (descontando el reembolso de aranceles estaría entre 46%-47%). Gastos operacionales proyectados en el rango de 19,100 a 19,400 millones de dólares. Más importante aún, para el siguiente trimestre: Goldman Sachs es más conservador para el F1Q27 (BPA 2.88 dólares, ingresos de 151,200 millones, margen bruto de 46.8%), todos por debajo del consenso, esperando que la empresa dé una guía de crecimiento de ingresos de un solo dígito bajo a medio interanual. La subida del precio objetivo por parte de Goldman responde principalmente a la confianza en el ciclo de renovación tras el lanzamiento del Duo, elevando el múltiplo de valoración de 37 a 40 veces (NTM+1Y), y no a una revisión al alza de las previsiones de beneficio. Lo que se diga en la conferencia sobre la guía para el trimestre de diciembre y el ritmo de normalización del suministro afectará directamente el sentimiento de corto plazo y la asimilación de la valoración.
3. Riesgos y oportunidades presentes
Catalizadores al alza:
- El crecimiento de ingresos del iPhone supera con claridad el 15%, y la optimización de la estructura Pro/Pro Max y Duo excede las expectativas, validando la lógica “menor volumen, mayor precio”.
- Los servicios mantienen un crecimiento de doble dígito y el margen bruto se acerca al extremo superior de la guía, junto con una perspectiva positiva para el siguiente trimestre.
- Las fuertes señales tempranas de demanda de Duo (plazos de espera, ventas regionales) refuerzan las expectativas del mercado sobre un nuevo ciclo de renovación de dispositivos.
Riesgos a la baja:
- Una caída de envíos mayor de lo esperado o que el alza de precios reprima la demanda y lleve los ingresos del iPhone por debajo del rango “mid-teens”.
- Las restricciones de suministro se agravan o la guía sólo apunta a un crecimiento bajo de un solo dígito, generando inquietudes sobre la temporada vacacional.
- Mayor desaceleración del crecimiento de App Store, presión cambiaria o de costes mayor a la prevista, afectando el margen bruto y la calidad de las ganancias generales.
4. Recomendaciones de estrategia de trading
Lógica alcista: si los ingresos totales y del iPhone superan ampliamente el consenso, el margen bruto es sólido y la dirección se muestra optimista sobre la demanda del Duo y la guía para el trimestre de diciembre, podría reforzarse la narrativa “ciclo de hardware + resiliencia de servicios”, respaldando una recuperación en la valoración y un aumento en el precio objetivo.
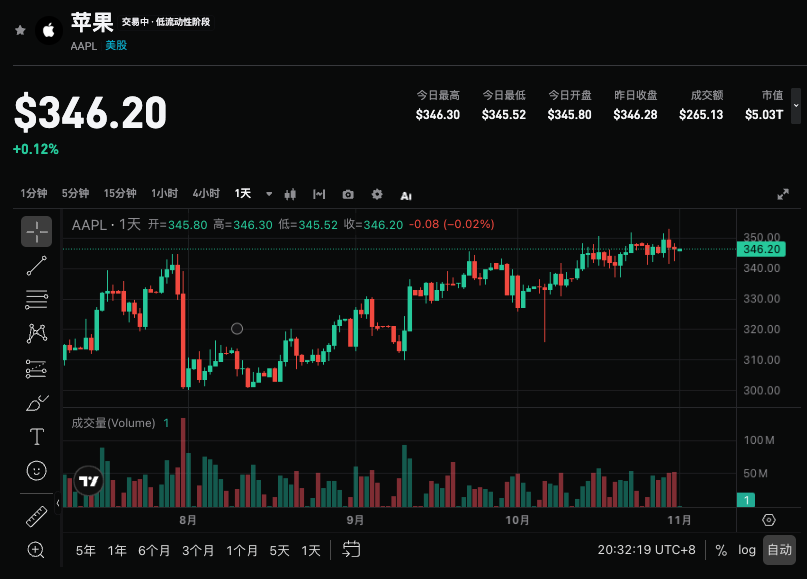
Riesgos bajistas: si los datos clave solo cumplen o quedan por debajo de lo esperado, las declaraciones sobre restricciones de suministro son pesimistas o la guía para el próximo trimestre es débil, podría desencadenarse una toma de beneficios, especialmente si la cotización ya se encuentra en niveles elevados.
Datos clave:
- Ingresos totales y crecimiento interanual, ingresos por iPhone y estructura de envíos/precio promedio
- Crecimiento de ingresos por servicios y desempeño segmentado de App Store y suscripciones
- Ejecución de márgenes brutos y gastos operativos
- Guía de ingresos y perspectivas de suministro para el próximo trimestre (F1Q27)
Recomendación operativa: si los resultados superan las expectativas y la guía es positiva, se pueden considerar oportunidades tras retrocesos; si los datos son mediocres o la guía es cautelosa, hay que vigilar riesgos de volatilidad a corto plazo y evitar comprar en máximos. La gestión de la posición y los stops deben ajustarse flexiblemente según la tolerancia personal al riesgo.
Descargo de responsabilidad: El contenido anterior es solo para referencia y no constituye una recomendación de inversión.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¡En solo 90 días, los pasivos extracontables de la IA aumentaron silenciosamente en casi un billón de dólares, superando los 4,1 billones!
La fiebre por la infraestructura de IA está generando enormes obligaciones fuera de balance, con compromisos relacionados de siete empresas tecnológicas que ya alcanzan los 4,11 billones de dólares, aumentando casi un billón en aproximadamente 90 días, superando ampliamente la deuda en balance. Los contratos de alquiler de centros de datos, las obligaciones de compra y las garantías continúan expandiéndose, y las agencias de calificación aún no unifican sus criterios. El mercado comienza a preocuparse: si el crecimiento de los ingresos por IA no puede igualar el cumplimiento de estos compromisos, el enorme gasto podría afectar negativamente el flujo de caja y la valoración de las empresas.


Difícil de superar en toda una vida: Goldman Sachs descubre que los trabajadores reemplazados por la IA suelen tener dificultades para volver a emplearse y, además, a menudo terminan en el siguiente campo de caza de la IA.
El despido por IA se está extendiendo por toda la industria. Goldman Sachs advierte que los trabajadores despedidos están atrapados en un círculo vicioso de “entrar a trabajar y caer en la trampa”: no solo es difícil volver a emplearse, sino que el 75% serán nuevamente reemplazados por IA. Lo más peligroso es que, si la economía entra en recesión, la acumulación de millones de despidos por IA podría estallar de manera concentrada; la verdadera tormenta de desempleo apenas comienza.

Crypto prices
More


