
Perspectiva del informe financiero del tercer trimestre de Palantir: ¿Podrá continuar el fuerte crecimiento del negocio en Estados Unidos y existe margen para aumentar la proyección anual?
 2026/11/02 02:17
🔥 Radar de oportunidades en acciones estadounidenses ya disponible! 3 temáticas principales del mercado estadounidense + 6 acciones seleccionadas + 7 eventos claves en el calendario. ¿Dónde están las oportunidades esta semana en el mercado de EE.UU.? Haz clic en el enlace para ver de un vistazo 22 direcciones de trading→
1. Puntos clave de inversión - Resumen rápido
Palantir (PLTR.US) publicará sus resultados del tercer trimestre del año fiscal 2026 tras el cierre de mercado estadounidense el 2 de noviembre de 2026, con una conferencia telefónica programada para las 5 p.m., hora del Este. El consenso de Wall Street espera unos ingresos totales de aproximadamente 2.180 millones de dólares (interanual: +84,7%) y un beneficio ajustado por acción de 0,41 dólares (casi el doble interanual). La propia empresa guía unos ingresos en el Q3 de 2.160 - 2.164 millones de dólares (media de aprox. +83%), y un beneficio operativo ajustado de 1.292 - 1.296 millones de dólares.
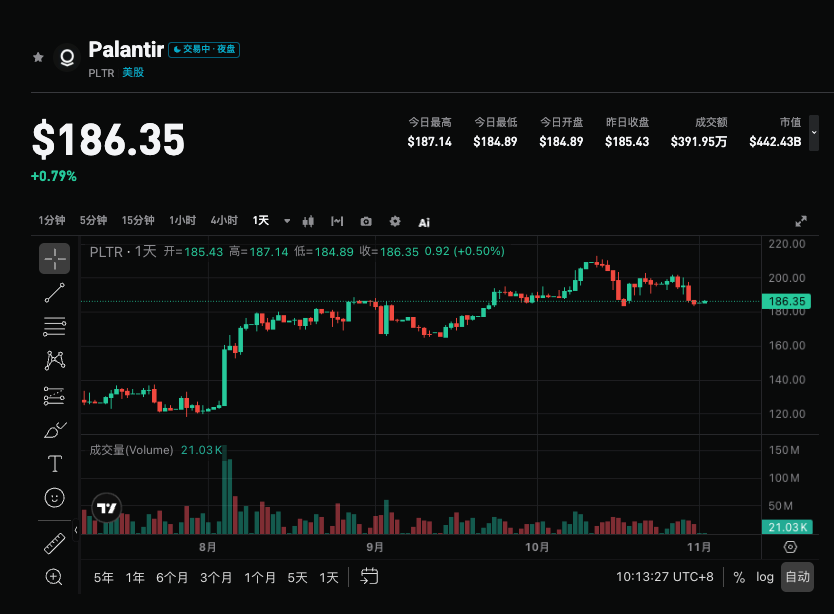
Según Morgan Stanley, basado en entrevistas con canales y socios, los ingresos reales podrían alcanzar los 2.270 - 2.290 millones de dólares (+92-94%), logrando así el treceavo trimestre consecutivo de aceleración de crecimiento. Sin embargo, mantiene una calificación neutral (Equal-weight), opinando que la alta valoración ya ha reflejado suficientemente las expectativas optimistas y que esperar una corrección del precio sería un mejor punto de entrada. En este informe trimestral, el mercado está altamente enfocado en si el negocio comercial de EE.UU. puede mantener su alto crecimiento, si hay margen para revisar al alza la guía anual, y cómo se comportan los resultados bajo un entorno de alta valoración.
2. Cuatro focos de atención
Foco 1: ¿Podrá mantenerse el alto crecimiento del negocio comercial en EE.UU.?
El segmento comercial en EE.UU. sigue siendo el motor principal de crecimiento. En el segundo trimestre, los ingresos de este segmento aumentaron un 149% interanual hasta 764 millones de dólares. No obstante, la base de comparación ha subido notablemente y el ritmo de crecimiento de clientes cayó del 42% al 35%, haciendo más difícil acelerar aún más. El consenso del mercado y las instituciones (incluyendo Morgan Stanley y Citi) considera que mantener un crecimiento del alrededor del 140% sería ya un buen resultado. Los inversores observarán de cerca la tasa neta de retención, el ritmo de cierre de grandes contratos y la monetización efectiva de la plataforma AIP para evaluar la fortaleza y persistencia de la demanda.
Foco 2: Alcance de superación de expectativas y resiliencia de negocios gubernamentales
La guía oficial de la compañía implica un crecimiento de aproximadamente +83%, mientras que el consenso espera +85% y Morgan Stanley estima +92-94% (corresponde a un 5-6% por encima del consenso y por debajo del 7,6% del segundo trimestre). El negocio con el gobierno estadounidense creció un 90% interanual en el Q2 hasta 809 millones de dólares, y se espera que este trimestre siga contribuyendo con crecimiento estable. Si los ingresos reales superan claramente el límite superior de la guía y se acercan o superan los 2.270 millones de dólares, se confirmará la fortaleza de la demanda impulsada por la IA; cumplir solo con la media de la guía podría causar decepción.
Foco 3: Margen de revisión al alza de la guía anual y perspectiva para el Q4
La guía actual para los ingresos anuales se ubica en 8.150 - 8.158 millones de dólares (aprox. +82%). La guía para resultados del Q4 será el indicador más importante a observar y determinará directamente si la meta anual se ajusta nuevamente al alza. Algunos organismos (como Citi) estiman que la guía de crecimiento anual podría revisarse al alza por aproximadamente 10 puntos porcentuales, impulsada principalmente por el negocio de EE.UU. Si la dirección ajusta la guía al alza y transmite expectativas positivas, ayudará a sostener la alta valoración; una guía conservadora podría presionar el comportamiento de la acción.
Foco 4: Rentabilidad, control de gastos y asimilación de la alta valoración
La compañía ha advertido que los gastos operativos aumentarán en el Q3 (debido a contrataciones estacionales e inversiones en marketing de producto), y el margen bruto ajustado podría verse afectado por costes de servicios en la nube. Será importante vigilar si el margen operativo ajustado se mantiene cerca del 60%, así como la evolución del flujo de caja libre. El precio de la acción ha subido notablemente tras el último informe, y la alta valoración (el precio objetivo optimista en un escenario DCF es de 295 dólares, pero con una probabilidad implícita en opciones de apenas el 9,3%, y en el escenario pesimista bajaría a 81 dólares) implica que, incluso con buenos datos, la reacción del mercado podría ser dispar y una corrección se consideraría mejor punto de entrada.
3. Riesgos y oportunidades
Factores alcistas:
- Si el crecimiento de los ingresos comerciales en EE.UU. supera claramente el 140%, o si los ingresos totales alcanzan más de 2.270 millones de dólares, se valida la continuación del alto crecimiento.
- Superar ampliamente las expectativas y ajustar la guía anual al alza, manteniendo a la vez la rentabilidad.
- Resultados por encima de las expectativas en los negocios gubernamentales e internacionales, y mejores comentarios de clientes para la plataforma AIP.
Riesgos bajistas:
- Si el crecimiento comercial en EE.UU. se desacelera por debajo del 140%, o si los ingresos totales solo se ajustan a la media de la guía de la compañía, sin superar claramente las expectativas.
- Si no se revisa al alza la guía anual o la perspectiva para el Q4 es conservadora, sumado a un aumento de gastos que presione los márgenes.
- Bajo un entorno de alta valoración, incluso con buenos datos puede ocurrir una toma de beneficios tras el evento.
4. Sugerencias de estrategia de trading
Lógica alcista: Si el negocio comercial estadounidense y los ingresos totales superan de forma patente el consenso (cerca o por encima de los 2.270 millones de dólares) y la dirección ajusta al alza la guía anual mostrando una visión optimista, esto puede fortalecer la confianza del mercado en Palantir como líder en software de IA y favorecer la recuperación de su valoración.
Riesgo bajista: Si los datos clave solo cumplen o superan levemente la guía de la empresa, el crecimiento comercial se desacelera o la guía es prudente, podría desencadenar toma de beneficios, especialmente en un entorno de alta valoración y volatilidad en tecnológicas.
Datos clave:
- Ingresos totales y crecimiento interanual (si supera los 2.270 millones de dólares)
- Crecimiento de ingresos comerciales en EE.UU. y tendencia de contratos
- Si se revisa al alza la guía de ingresos para el Q4 y todo el año
- Margen operativo ajustado y desempeño del flujo de caja libre
Sugerencia operativa: Si los resultados superan ampliamente las expectativas y la guía es positiva, conviene buscar oportunidades tras alguna corrección. Si los datos son moderados o la guía es débil, prestar atención a la volatilidad a corto plazo y evitar comprar en máximos. El tamaño de la posición y los stops deben ajustarse según la tolerancia al riesgo personal.
Descargo de responsabilidad: El contenido anterior es solo para fines informativos y no constituye una recomendación de inversión.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like

Interpretación de nuevas acciones en el mercado estadounidense | Cruzando las dos principales áreas de consumo e industria, tres grandes lógicas delinean el plan de crecimiento de AOJE.US
En un momento en que los ingresos y las ganancias están disminuyendo, ¿con qué tipo de historia de crecimiento convencerá 奥杰股份 a los inversores de Nasdaq para que apuesten por la empresa?

Crypto prices
More


