
Detrás de la fuerte caída del oro en octubre: los precios del petróleo toman el control de la fijación de precios, Goldman Sachs revela el retiro de 19.500 millones de dólares en fondos especulativos

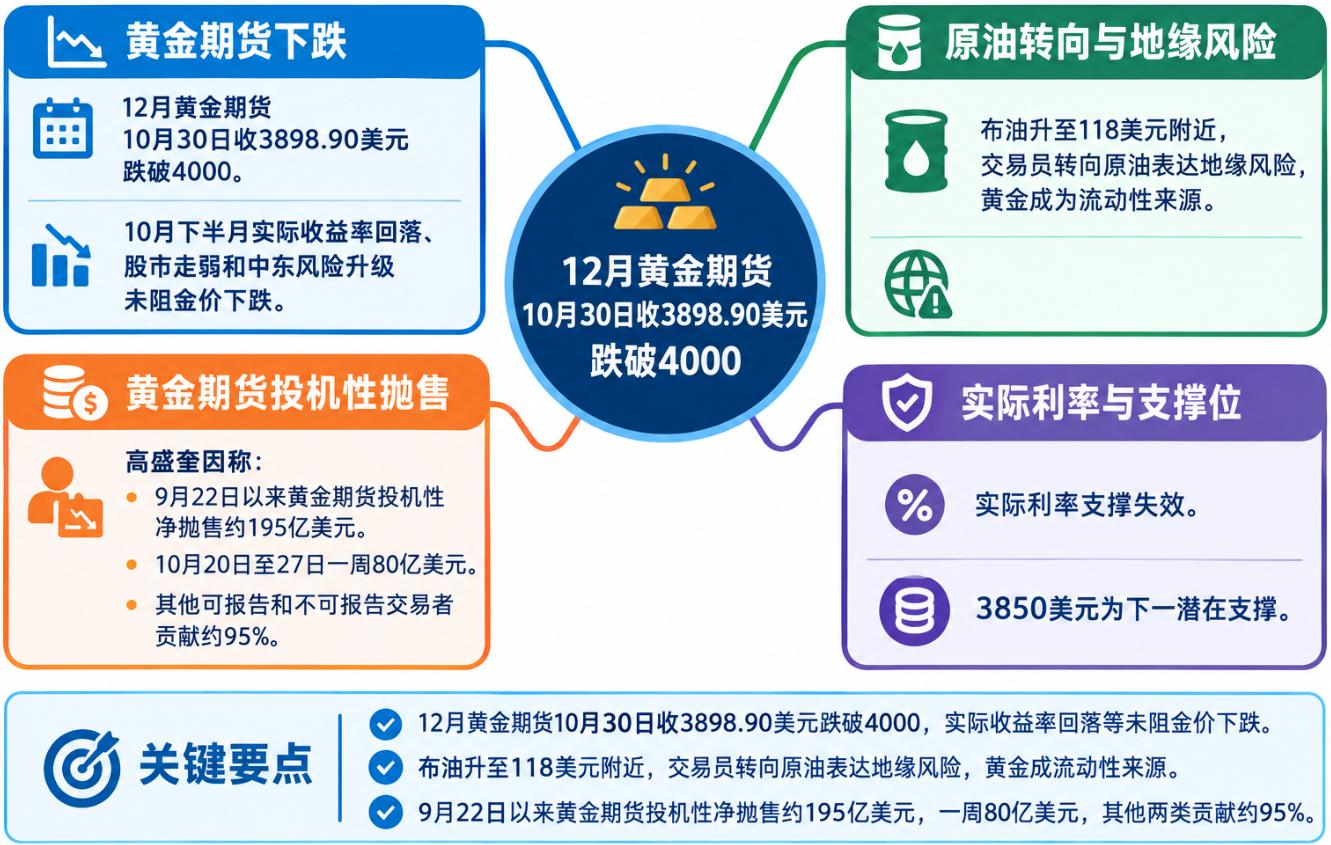
Los futuros del oro con vencimiento en diciembre cerraron el 30 de octubre en 3898,90 dólares, cayendo por debajo del umbral de los 4000 dólares. En la segunda mitad de octubre, el rendimiento del oro se desvió notablemente del de los activos tradicionales de refugio seguro: la caída del rendimiento real estadounidense, la debilidad en el mercado bursátil y el aumento del riesgo de una escalada de conflictos militares en Oriente Medio no lograron frenar la caída del precio del oro.
Detrás de esta ola de ventas, la lógica de negociación del mercado está experimentando cambios. Los futuros de Brent subieron hasta cerca de los 118 dólares, y la prima de riesgo geopolítico se extendió a lo largo de la curva de futuros de crudo hacia los contratos a más largo plazo, lo que llevó a que un número creciente de operadores elijan expresar el riesgo de guerra directamente a través del petróleo, en lugar de comprar oro.
Al mismo tiempo, el análisis de Robert Quinn, analista de Goldman Sachs, sobre los datos de posiciones de la Comisión de Negociación de Futuros de Materias Primas de Estados Unidos (CFTC) muestra que, desde el 22 de septiembre, los futuros del oro han registrado una venta neta especulativa acumulada de aproximadamente 19.500 millones de dólares. Solo en la semana del 20 al 27 de octubre, el volumen de ventas ascendió a 8.000 millones de dólares.
De particular interés es la procedencia de los fondos. En la ronda más reciente de ventas, los "otros operadores susceptibles de ser reportados" (Other Reportables) y los "no reportables" (Non-Reportables) contribuyeron aproximadamente con el 95%, mientras que el total de posiciones largas de otras categorías sigue en máximos históricos.
El precio del petróleo sustituye al oro como importante vehículo para negociar el riesgo geopolítico
El comportamiento anómalo del oro en octubre requiere ser explicado, en primer lugar, desde el mercado petrolero.
Los futuros de Brent para entrega en enero llegaron a rondar los 118 dólares, reflejando que el mercado estaba incorporando una prima de riesgo mucho mayor por una nueva escalada en los conflictos militares en Oriente Medio. Lo relevante no es solo el propio precio del crudo, sino la tendencia de esta prima a extenderse hacia los contratos de vencimiento más lejano.
Cuando la prima de riesgo de guerra se extiende desde los contratos próximos a vencimiento hacia los más lejanos, significa que la preocupación del mercado ya no es solo una interrupción temporal del suministro, sino también la posibilidad continuada de alteraciones en el suministro, escalada militar e incertidumbre logística durante un periodo más prolongado.
Este cambio también ha afectado la manera en que los inversionistas expresan el riesgo geopolítico. Los operadores muestran una tendencia creciente a comprar petróleo directamente, utilizando el oro como fuente de liquidez. Es posible que vendan oro para financiar otras posiciones, satisfacer requerimientos de margen o reducir el riesgo general de sus portafolios.
A pesar de que el transporte físico de crudo en el Golfo Pérsico prácticamente ha vuelto a la normalidad, el mercado del petróleo sigue valorando una prima de riesgo sustancial por una posible escalada militar en Oriente Medio.
Paralelamente, la relación inversa entre Brent y los metales preciosos se ha hecho cada vez más evidente. En el pasado, las tensiones geopolíticas solían impulsar los flujos hacia el oro y la plata; pero en la segunda mitad de octubre, con la subida del petróleo, los metales preciosos siguieron presionados a la baja.
El comportamiento del mercado muestra que, si esta relación persiste, cada alza del 10% en Brent podría traducirse en una caída aproximada del 4% en el oro. Esto es solo una observación del desempeño reciente del mercado y no debe considerarse una regla mecánica de negociación. Especialmente cuando el precio del petróleo ya refleja una significativa prima de riesgo geopolítico, la correlación podría invertirse rápidamente si cambian las condiciones de fondo.
Esto también explica por qué el oro no ha mostrado en la actual crisis de Oriente Medio las características típicas de un activo de refugio seguro. El petróleo se ha convertido gradualmente en un importante punto de referencia para medir el riesgo geopolítico, mientras que el oro ha pasado a ser una herramienta para financiaciones y ajustes de exposición al riesgo en ciertas operaciones.
Sin embargo, el precio del petróleo solo explica en parte la caída del oro. Lo verdaderamente importante es identificar qué inversionistas están detrás de la venta masiva de oro.
Venta neta de 19.500 millones de dólares en cinco semanas: los fondos fuera de los hedge funds tradicionales dominan
En un informe titulado "Futuros del oro: venta especulativa durante cinco semanas consecutivas", Quinn analizó los datos de posiciones de la CFTC al 27 de octubre.
Los datos muestran que, desde el 22 de septiembre, los futuros del oro han registrado una venta neta especulativa acumulada de aproximadamente 19.500 millones de dólares. De este total, la semana del 20 al 27 de octubre fue especialmente intensa: los fondos administrados (Managed Money), los otros reportables y los no reportables recortaron en conjunto aproximadamente 8.000 millones de dólares de exposición.
De esos 8.000 millones, 5.200 millones provinieron del cierre de posiciones existentes y 2.800 millones fueron nuevas posiciones cortas.
Ambos conceptos son muy diferentes. El primero indica que los inversionistas están saliendo de posiciones previas; el segundo implica que cierta parte del capital está adoptando una visión bajista sobre el oro, y no solo realizando beneficios tras un alza.
Con un precio aproximado de 4.000 dólares por onza, los 19.500 millones corresponderían nominalmente a unas 150 toneladas de oro. Sin embargo, esto solo representa el valor nominal en el mercado de futuros, no significa que se hayan vendido 150 toneladas de oro físico.
Observando el cambio de posiciones, las posiciones especulativas sobre oro se acumularon rápidamente durante el alza de septiembre y luego se revirtieron con igual rapidez a medida que el precio del oro devolvía las ganancias.
Lo realmente inesperado fue la composición de los vendedores.
El mercado suele fijarse en primer lugar en los hedge funds, asesores de trading de commodities (CTA) y cuentas macro que emplean apalancamiento. Se asume que estos capitales son los principales vendedores en eventuales caídas aceleradas de precio o reversión de tendencias.
Pero según Quinn, en la semana más reciente, los otros reportables y los no reportables aportaron alrededor del 95% de las ventas especulativas. Solo el cierre de posiciones largas de otras categorías sumó unos 4.000 millones de dólares.
La categoría de "otros reportables" es especialmente relevante. Incluye ciertos participantes significativos en tamaño, pero que no son fácilmente clasificables como fondos administrados tradicionales, comercializadores de swaps o coberturistas comerciales.
Estos actores pueden incluir firmas de trading propietarias, oficinas familiares y otras cuentas institucionales. Sin embargo, la CFTC no identifica de forma específica a estos operadores en sus datos.
Esto significa que la presión vendedora en el mercado del oro no proviene únicamente de los hedge funds tradicionales. Aunque las cuentas especulativas más observadas hayan reducido significativamente sus posiciones, otros inversionistas pueden seguir manteniendo posiciones largas considerables.
Otro dato del informe de Quinn revela aún más este riesgo.
Durante octubre, el total de posiciones largas de otras categorías llegó a superar el 20% del interés abierto total en los futuros del oro. Al 27 de octubre, esta proporción había descendido a alrededor del 18%, pero aún estaba claramente por encima del 11-12% visto a comienzos de año.
En otras palabras, el mercado ya ha experimentado una gran ola de cierres de posiciones, pero el exceso de posiciones largas no se ha disipado por completo. Los inversionistas no solo deben monitorear si los hedge funds han liquidado completamente, sino también si los capitales que ajustan posiciones a un ritmo más lento seguirán reduciendo su exposición.
Además, el informe de posiciones de la CFTC solo refleja la situación al cierre del martes 27 de octubre. Desde entonces, el oro siguió cayendo. Por lo tanto, los datos actuales muestran el patrón de ventas previas a la ruptura de niveles clave, pero no revelan cuántas posiciones más se cerraron en los últimos días. Los informes posteriores entregarán información más completa.
El rendimiento real no sostiene el precio del oro y el costo de protección a la baja aumenta notablemente
El rendimiento de los factores macroeconómicos tradicionales también sugiere que esta corrección del oro va más allá de lo que puede explicarse por los movimientos del rendimiento real y del dólar estadounidense.
Quinn apunta que, entre el 20 y el 27 de octubre, el rendimiento real estadounidense a diez años cayó 11 puntos básicos, pero el oro perdió alrededor del 1,6%. En el mismo periodo, Brent subió un 4,1% y el dólar se fortaleció un 0,6%.
Una reducción en el rendimiento real suele favorecer al oro, ya que no genera ingresos por intereses, mientras que la fortaleza del dólar y el aumento del precio del petróleo suelen ejercer presión sobre él. Sin embargo, durante esa semana, el soporte proporcionado por el rendimiento real no logró neutralizar los demás factores.
Entre el 27 y el 30 de octubre, el oro cayó otro 4,3%, Brent subió un 3,7%, mientras que el dólar y el rendimiento real retrocedieron desde sus niveles previos.
Esta combinación sugiere que, el ajuste de posiciones y la demanda de liquidez ligada a la geopolítica están influyendo cada vez más en las operaciones del mercado, desplazando temporalmente la clásica relación de precios basada en el rendimiento real.
La gestión soberana de liquidez podría ser también un canal potencial de transmisión de riesgos. El alza en el precio de la energía tal vez incremente la demanda de financiación en dólares por parte de los países importadores de petróleo, mientras que la inestabilidad geopolítica podría modificar las preferencias de liquidez de los organismos encargados de la gestión de reservas en los distintos países.
Durante la guerra de Irán en marzo de 2026, Turquía vendió oro y obtuvo liquidez a través de operaciones swap respaldadas por oro para defender la lira turca. Esto demuestra que, el oro mantenido como reserva puede, en ciertas circunstancias, utilizarse para obtener liquidez.
Sin embargo, los datos de posiciones reportados por la CFTC no permiten saber si las instituciones soberanas participaron en las ventas de futuros, y el análisis de Quinn tampoco prueba que los bancos centrales estén vendiendo oro físico. Esto es solo un mecanismo de transmisión de riesgos posible, no una fuente confirmada de ventas.
Es necesario distinguir entre la compra estructural por parte de organismos oficiales y el cierre de posiciones de futuros por capital apalancado. Los bancos centrales pueden continuar adquiriendo oro físico para sus reservas a largo plazo, mientras que los inversores especulativos pueden seguir vendiendo futuros en grandes volúmenes, presionando los precios hacia abajo. Las motivaciones y los horizontes de inversión de ambos tipos de capital son diferentes.
El mercado de opciones ofrece otra perspectiva: los inversionistas están pagando un costo cada vez mayor para protegerse ante caídas del oro.
Según Quinn, tanto la volatilidad implícita a tres meses como la inclinación de opciones put-calls estandarizada de 25 delta (25-delta put-call skew) han aumentado. Esta última se sitúa ya cerca del percentil 85 de su rango de fluctuación durante el último año.
Esto refleja una preocupación creciente de los inversionistas sobre los riesgos a la baja del oro. Previamente, durante la subida del oro, el capital estaba dispuesto a pagar una prima por participar en el rally; con el mercado debilitándose, los inversionistas empiezan a prestar mayor atención a protegerse ante nuevas caídas.
Sin embargo, la propia valoración de las opciones no permite distinguir si las operaciones relacionadas tienen como objetivo comprar protección o especular directamente a la baja.
La descripción de la división de trading de commodities de Goldman Sachs sobre la jornada del pasado viernes también revela la falta de un consenso claro entre los inversionistas.
Dicha división señala que algunos inversionistas largos ya están preocupados por la caída del oro, mientras que los compradores potenciales evalúan si el precio actual puede ser una oportunidad, aunque la participación directa de clientes sigue siendo limitada.
La mayoría de las ventas se realiza a través de plataformas electrónicas, con una clara intensificación de la actividad en el Chicago Mercantile Exchange (CME) y un notable aumento en el volumen negociado del ETF de oro —SPDR Gold Trust (GLD)—.
La división de commodities de Goldman Sachs considera los 3.850 dólares como la siguiente potencial zona de soporte y admite que la ruptura del soporte anterior en 3.950 dólares fue inesperada.
Por tanto, los 3.850 dólares son un precio a seguir de cerca, aunque eso no significa que la corrección vaya a terminar necesariamente ahí. Para determinar si la venta se acerca a su fin, será preciso observar si la presión vendedora en los futuros de oro se suaviza, si el costo de la protección a la baja en el mercado de opciones se relaja y si la correlación inversa entre el petróleo y el oro empieza a disminuir.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Interpretación de nuevas acciones en el mercado estadounidense | Cruzando las dos principales áreas de consumo e industria, tres grandes lógicas delinean el plan de crecimiento de AOJE.US
En un momento en que los ingresos y las ganancias están disminuyendo, ¿con qué tipo de historia de crecimiento convencerá 奥杰股份 a los inversores de Nasdaq para que apuesten por la empresa?

Crypto prices
More


