
Perspectivas para el informe financiero del tercer trimestre de AMD: ¿Podrán los centros de datos de IA compensar las preocupaciones sobre el sector PC? Helios en ascenso y el margen bruto como claves de validación
 Bitget2026/11/03 03:09
🔥 El radar de acciones populares de EE. UU. ya está en línea! 3 principales líneas de acciones en EE. UU. + 6 acciones seleccionadas + 7 calendario de eventos clave, ¿dónde están las oportunidades en el mercado estadounidense esta semana? Haz clic en el enlace para ver de un vistazo 22 direcciones de trading→
1. Resumen de puntos clave de inversión
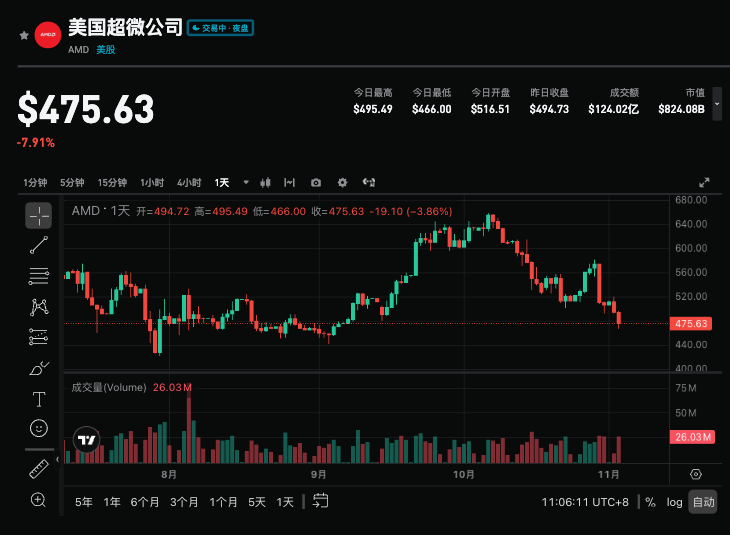
AMD publicará los resultados del tercer trimestre fiscal 2026 después del cierre del mercado estadounidense el 3 de noviembre de 2026 (la conferencia telefónica se realizará ese mismo día a las 5 p.m.). La compañía previamente orientó ingresos de aproximadamente 13 mil millones de dólares (±300 millones, valor medio +41% interanual, +13% secuencial), con un margen bruto no-GAAP de alrededor del 56%; el consenso de Wall Street espera ingresos por 13,08 a 13,12 mil millones de dólares (+42% YoY) y un beneficio ajustado por acción de aproximadamente 1,94-1,95 dólares (+62% YoY, mismo periodo año anterior 1,20 dólares). Este informe financiero es una prueba clave tras el récord del Q2, en un contexto de pánico en el sector PC provocado por la débil orientación de Intel y la reciente corrección en el precio de la acción. El mercado está muy atento a si el centro de datos de IA (incluyendo la plataforma Helios) puede mantener su aceleración y compensar eficazmente las preocupaciones sobre los PC, así como a la calidad del margen bruto y la orientación de Q4, y si estos factores pueden respaldar una recuperación de la valoración.
2. Cuatro puntos de atención clave
Punto 1: ¿Pueden el centro de datos y el negocio de IA mantener un alto crecimiento?
El centro de datos sigue siendo el motor principal de crecimiento. En el Q2, esta área alcanzó aproximadamente 6,7 mil millones de dólares (58% de los ingresos, +107% YoY), con ventas de aceleradores Instinct duplicándose y una fuerte demanda para los procesadores EPYC. El mercado espera que los ingresos del centro de datos alcancen 8,2-8,3 mil millones de dólares en el Q3. Las colaboraciones de IA establecidas con OpenAI, Meta, Anthropic, Microsoft, entre otros, brindan visibilidad estratégica. La plataforma Helios a nivel de rack es especialmente clave: la dirección afirmó que comenzará los envíos al final del Q3, acelerando la producción en masa en el Q4 y en la primera mitad de 2027. Si este negocio sigue superando expectativas, se fortalecerá la narrativa líder en IA; si se desacelera, podría generar dudas sobre la sostenibilidad del crecimiento.
Punto 2: ¿Puede el crecimiento de IA compensar las preocupaciones sobre PC y cliente?
La semana pasada, Intel se desplomó significativamente debido a su débil orientación, generando pánico en el segmento de semiconductores para PC y arrastrando la cadena de suministro de chips. Los negocios de cliente y gaming de AMD enfrentan el riesgo de una demanda de PC débil, y el segmento de gaming ya mostró caídas el trimestre pasado. El mercado observará de cerca si los ingresos de cliente pueden mantenerse resistentes (la expectativa ronda los 3 mil millones de dólares) y si el alto crecimiento del centro de datos logra compensar completamente la presión del segmento PC. Si el negocio cliente supera las expectativas o la presión es manejable, esto ayudará a aliviar el sentimiento negativo del sector; de lo contrario, podría agravar las preocupaciones sobre los negocios tradicionales.
Punto 3: Margen bruto y calidad de crecimiento
El rápido crecimiento del negocio de IA no necesariamente se traduce en una mejora de la rentabilidad al mismo ritmo. La orientación de la compañía para este trimestre estima un margen bruto no-GAAP de aproximadamente 56%; el mercado evaluará cuidadosamente los cambios en la combinación de productos: si la alta rentabilidad de las CPU EPYC de gama alta puede contrarrestar la posible presión de los GPU Instinct y los sistemas a nivel de rack, y el impacto del aumento de costos en memorias de alto valor como HBM y tecnologías de empaquetado avanzado. Las restricciones de suministro (oblea, empaquetado, etc.) también son variables clave. Si el margen bruto se mantiene estable o supera las expectativas, se confirmará la calidad del crecimiento; si se ve claramente presionado, podría limitar la flexibilidad de las ganancias.
Punto 4: Orientación para Q4 y ritmo de expansión de Helios
El mercado está más enfocado en las perspectivas para el Q4 y más allá. El consenso espera ingresos para Q4 de 16-16,3 mil millones de dólares (un crecimiento secuencial significativo), con Jefferies y otros siendo aún más optimistas. El progreso de los envíos de Helios y el ritmo de aceleración del centro de datos serán temas centrales en la conferencia telefónica. AMD tuvo un gran auge este año, alcanzando por momentos una capitalización de un billón de dólares, pero recientemente experimentó una corrección notable. El margen para elevar previsiones y la claridad respecto al segundo semestre y la primera mitad de 2027 por parte de la dirección influirán directamente en el cambio de ánimo del mercado.
3. Riesgos y oportunidades
Catalizadores alcistas:
- Ingresos de los centros de datos que superen significativamente las expectativas (especialmente relacionados con Instinct/Helios), validando la fuerte demanda de IA.
- Los ingresos totales se acercan o superan el rango superior de orientación, y se elevan las perspectivas para el Q4 o el año completo.
- El margen bruto se mantiene o supera la orientación del 56%, la presión del cliente es manejable y hay avances positivos en la colaboración de IA.
Riesgos bajistas:
- Un mayor debilitamiento del negocio PC/cliente, sin que el crecimiento del centro de datos logre compensar completamente.
- El margen bruto queda por debajo de lo esperado debido a la combinación de productos o a la presión de los costos, o las restricciones de suministro limitan la producción.
- Solo cumple el rango medio de la orientación, no se elevan perspectivas y se combina con alta valoración y un sentimiento negativo en el sector.
4. Recomendaciones de estrategia de trading
Lógica alcista: Si los centros de datos y los ingresos totales superan claramente el consenso, y la dirección confirma una exitosa escalada de Helios, eleva las previsiones y transmite una visión positiva, esto puede fortalecer la confianza del mercado en AMD como actor clave de la infraestructura de IA, apoyando la recuperación de su valoración.
Riesgo bajista: Si los datos principales solo cumplen o quedan ligeramente por debajo de lo esperado, se materializan preocupaciones sobre PC o la dirección muestra cautela, puede surgir una toma de beneficios, especialmente en un entorno de alta volatilidad en el sector de chips. Tras los resultados históricos, el precio promedio de la acción oscila un ±11,4%, y la volatilidad implícita en opciones ronda el 9%.
Datos clave:
- Ingresos totales y tasas de crecimiento anual/secuencial
- Ingresos de centros de datos (especialmente relacionados con Instinct y Helios)
- Margen bruto no-GAAP y efecto de la combinación de productos
- ¿Se elevan las previsiones para ingresos de Q4 y para el resto del año?
Sugerencias de operación: En caso de resultados por encima de lo esperado y orientación positiva, se puede considerar aprovechar la oportunidad tras la corrección; si los datos son mediocres o la orientación débil, atención al riesgo de volatilidad a corto plazo, evitando perseguir precios altos. El tamaño de la posición y el stop-loss deben ajustarse según la tolerancia al riesgo personal.
Descargo de responsabilidad: El contenido anterior es solo para referencia y no constituye una recomendación de inversión.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¡Detrás de la productividad podría haber riesgos de gobernanza ocultos! Goldman Sachs (GS.US) limita el uso de herramientas avanzadas de programación con IA para empleados no técnicos.
Según se informa, Goldman Sachs ha prohibido a algunos empleados el uso de herramientas avanzadas de inteligencia artificial (IA) diseñadas específicamente para la programación, tras evaluar preocupaciones sobre la productividad y el riesgo.

Actualmente coexisten en el mercado dos lógicas bajistas completamente opuestas: "falta de poder de cómputo y exceso de poder de cómputo".
Goldman Sachs expone el dilema del mercado de la IA: la escasez de energía y el exceso de capacidad de cómputo, aunque son lógicas opuestas, ambas se han convertido en razones para vender operaciones relacionadas con la IA. La demanda de los proveedores de servicios en la nube sigue siendo fuerte, pero el gasto de capital apunta a 1,2 billones de dólares, el flujo de caja se vuelve negativo y se suma un alto apalancamiento; a finales de año podría haber un rebote por short squeeze, pero dicho rebote también podría convertirse en un punto de venta.

Resultados del tercer trimestre superan expectativas y aumentan guía anual! Grab (GRAB.US) recibe recomendación positiva de Citi tras resultados: el precio de las acciones podría subir más del 92%
Citigroup otorgó una calificación de "comprar" a Grab, con un precio objetivo de 5.50 dólares. Este precio objetivo representa un potencial de subida de más del 92% respecto al precio de cierre del lunes, que fue de 2.86 dólares.
Crypto prices
More


