El oro se queda por debajo del nivel de 4400: tras la subida de tasas de la Reserva Federal, ¿quién está redefiniendo la tasa de descuento?
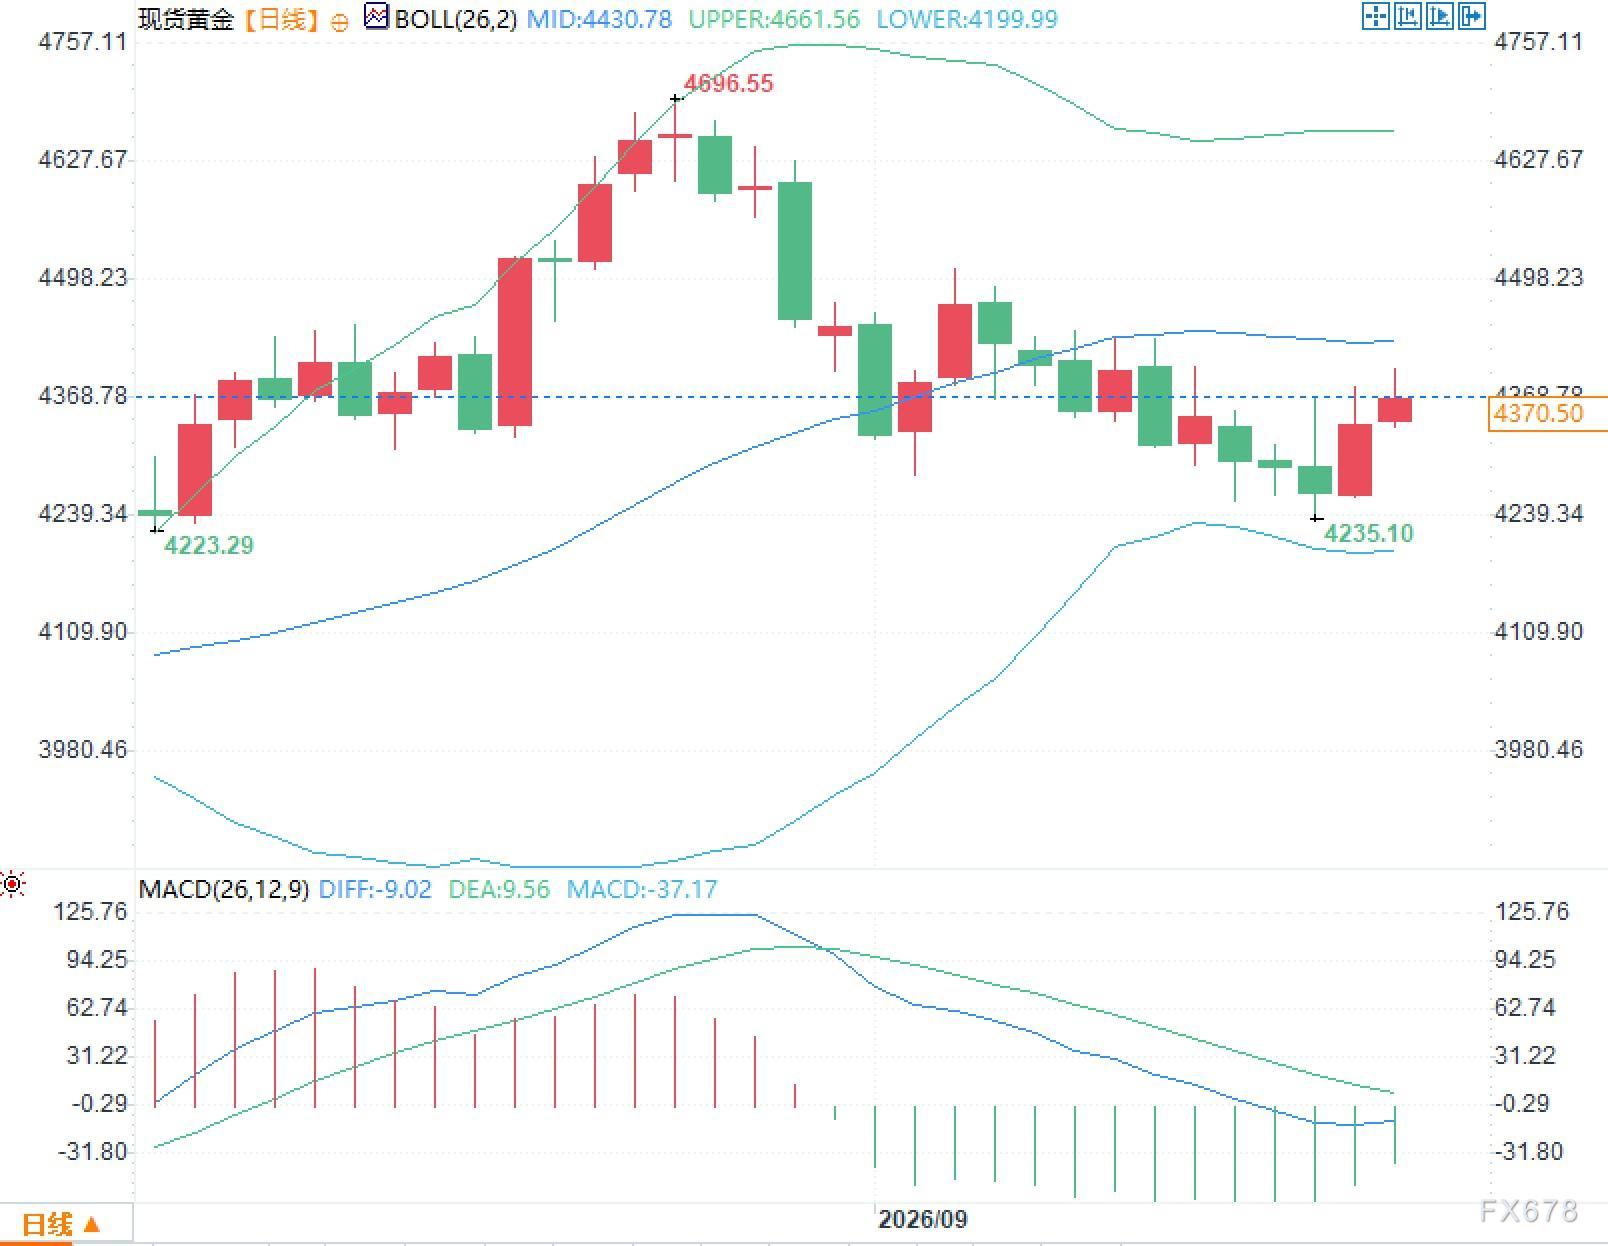
Informe de Huìtōngwǎng, 18 de septiembre—— El viernes 18 de septiembre, el oro al contado se negoció en medio de una fuerte revalorización tras el primer aumento de tasas de la Reserva Federal en tres años, fluctuando actualmente alrededor de los 4370 dólares, con una subida diaria del 0,6%, todavía a cierta distancia de la barrera psicológica de los 4400 dólares. El rendimiento de los bonos estadounidenses a 10 años sigue cerca del 4,96%, habiendo tocado el 5,04% durante la semana. El precio del crudo estadounidense cayó desde sus máximos y actualmente se negocia cerca de los 97 dólares. La senda de tasas, la prima energética y el coste de tenencia de activos sin rendimiento han sido revisados simultáneamente en la misma semana, conformando la contradicción central en la fijación de precios del oro actualmente.
El viernes 18 de septiembre, el oro al contado se negoció en medio de una fuerte revalorización tras el primer aumento de tasas de la Reserva Federal en tres años, fluctuando actualmente alrededor de los 4370 dólares, con una subida diaria del 0,6%, todavía a cierta distancia de la barrera psicológica de los 4400 dólares. El rendimiento de los bonos estadounidenses a 10 años sigue cerca del 4,96%, habiendo tocado el 5,04% durante la semana. El precio del crudo estadounidense cayó desde sus máximos y actualmente se negocia cerca de los 97 dólares. La senda de tasas, la prima energética y el coste de tenencia de activos sin rendimiento han sido revisados simultáneamente en la misma semana, conformando la contradicción central en la fijación de precios del oro actualmente.
La mediana de la política tras la suba de tasas de la Fed resulta más dura que la decisión en sí misma
Recientemente, el Comité Federal de Mercado Abierto votó por unanimidad (12 a 0) el aumento del rango objetivo de la tasa de fondos federales en 25 puntos básicos hasta 3,75%-4,00%, siendo este el primer aumento de tasas desde 2023. La decisión en sí fue mayormente consistente con lo que ya estaba descontado por el mercado, pero lo que realmente alteró la curva fueron las Perspectivas Económicas del Comité. El diagrama de puntos mostró que 16 de los 18 funcionarios que aportaron previsiones esperan al menos un aumento adicional este año, y la tasa de política mediana se mantiene en 4,1% a finales de 2026 y de 2027. Esto significa que la trayectoria oficial ya no prevé 2027 como un año de baja de tasas, sino que extiende el período en que las tasas se mantendrán en niveles elevados.
El Presidente de la Fed, Walsh, explicó la lógica de manera muy directa en la conferencia de prensa posterior. Señaló que la inflación es demasiado alta y persiste desde hace demasiado tiempo; los datos de este verano no mostraron ninguna mejora sustancial en la tendencia subyacente. Basado en los últimos datos de precios al consumidor y al productor, el índice de precios del consumo personal en agosto creció aproximadamente un 3,6% interanual; el Comité prevé que el índice se sitúe en 3,7% para todo el año y descienda al 2,3% el próximo, mientras que la tasa de desempleo se mantiene cerca del 4,1% y el crecimiento real del PIB se proyecta en 2,3% para este año y 2,4% para el siguiente. Walsh también señaló que es difícil describir las condiciones financieras generales como restrictivas actualmente, por lo que esta acción solo elimina una parte de la laxitud previa. El mercado interpretó esto como que el Comité no considera que la política sea lo suficientemente restrictiva todavía.
Los futuros de tasas oscilan cerca del 50% de probabilidad de un aumento adicional en la reunión de octubre y la posibilidad de un nuevo aumento acumulado en diciembre es mayor que la de octubre por sí solo. Para el oro, la clave no es si la próxima reunión subirá tasas, sino por cuánto tiempo la tasa libre de riesgo se mantiene por encima del 4%. El oro no paga intereses, así que su costo de tenencia sube al compás del nivel de las tasas reales y nominales. El índice del dólar subió a máximos de siete semanas, reflejando el mismo proceso de fijación de precios pero en el mercado de divisas y no como un hecho aislado.
La caída del crudo abre una ventana para el rebote del oro, pero la prima energética no desapareció
Esta semana, el oro logró rebotar desde la zona de los 4235 dólares, no tanto por un cambio en las expectativas de tasas, sino porque el precio del crudo cedió desde sus máximos, lo que hizo que el rendimiento de los bonos estadounidenses también cayera desde los máximos semanales. El oleoducto este-oeste de Arabia Saudita fue atacado la semana pasada, quedando temporalmente fuera de servicio; este conducto solía enviar crudo hacia el lado del Mar Rojo, reduciendo la dependencia del Estrecho de Ormuz. Posteriormente se conoció que las labores de reparación avanzaban, parte de las exportaciones se desviaron, y cerca de Sohar, Omán, se abasteció petróleo adicional mediante transferencia de barco a barco a refinerías asiáticas. Por eso, el crudo devolvió parte de las subidas y el bono a 10 años retrocedió de 5,04% a cerca del 4,96%.
La magnitud del retroceso aún es limitada. El tránsito marítimo en el Estrecho de Ormuz aún no volvió a la normalidad, con un número de barcos significativamente menor al promedio reciente, y los riesgos de inflación vinculados a la energía no han desaparecido de las ecuaciones de precios. Mientras el crudo se mantenga en rangos elevados, será difícil que las expectativas de inflación se revisen sistemáticamente a la baja, y los bonos de largo plazo de EE.UU. no tendrán condiciones para un descenso sostenido. Este rebote del oro parece más una corrección al movimiento exagerado posterior a la suba de tasas, sumado a una pausa en los rendimientos gracias a la caída del crudo, pero no implica que se hayan eliminado los límites del costo de tenencia.
La agenda geopolítica la próxima semana seguirá aportando presión extra al precio de la energía. Durante la Asamblea General de las Naciones Unidas, se espera que el Presidente de EE.UU. se reúna el 22 de septiembre con líderes o ministros de Exteriores de los países del Consejo de Cooperación del Golfo para discutir futuros pasos frente a los conflictos en Oriente Medio. El mandatario estadounidense declaró recientemente que Irán está interesado en entablar contactos. Este tipo de declaraciones no cambia de inmediato los inventarios ni la capacidad logística, pero puede modificar la pendiente de la prima de riesgo del crudo y, mediante las expectativas de inflación y las tasas reales, trasladarse al oro. Si la distensión diplomática coincide con una caída más profunda en el precio del crudo, los rendimientos podrían bajar; si hay tropiezos en el tránsito por el estrecho o en las reparaciones del oleoducto, la prima energética podría volver a subir las tasas largas.
Costo de tenencia y demanda oficial avanzan en paralelo
Hay fundamentos de peso en ambos extremos. De un lado, el costo de tenencia: la mediana de la tasa de política de la Fed está anclada en 4,1%, los bonos a 10 años cerca del 5%, lo que mantiene el costo de oportunidad de los activos sin rendimiento en uno de los niveles más altos de los últimos años. Del otro lado, existe demanda física y de asignación. En el segundo trimestre, los organismos oficiales de todo el mundo compraron un total neto de 289 toneladas; en el primer semestre, suman unas 345 toneladas, con bancos centrales como el de Polonia que siguen aumentando sus reservas. Los ETF de oro vivieron en agosto una ola de compras, con entradas netas por alrededor de 7700 millones de dólares solo en Norteamérica y unos 18 000 millones de dólares a nivel global, llevando los activos gestionados por fondos globales a unos 615 000 millones de dólares y posiciones de cerca de 4189 toneladas. Las compras oficiales y los flujos de fondos oscilan con los precios y las tasas, pero juntos proveen una base de liquidez y stock de mediano plazo, permitiendo al oro recuperarse incluso tras el golpe de las tasas.
Hoy el Banco Central de Japón también subió su tasa de política en 25 puntos básicos hasta el 1,25%, citando entre sus motivos los riesgos de inflación derivados de los precios del crudo. Las economías principales están ajustando sus políticas al mismo tiempo, llevando las tasas reales globales más arriba; en este contexto, el atractivo relativo del oro dependerá de si las tasas reales retroceden, más que del precio nominal por sí solo.
La ventana de observación la próxima semana estará en los discursos oficiales y las revisiones de datos
El calendario económico de EE.UU. será relativamente liviano la semana próxima, pero abundan los discursos de funcionarios de la Fed. El mercado buscará distinguir dos aspectos en esos mensajes: si el aumento de tasas de octubre será presentado como el camino base, o solo como una opción dependiente de los datos; y si la caída reciente del precio de la energía se acepta como indicador de menor riesgo de inflación, o si se sigue describiendo como un fenómeno aún poco firme. Walsh ya fijó la posición: se debe tener certeza de que la inflación subyacente avanza lo suficientemente rápido hacia el 2%. Si los funcionarios repiten este criterio, la probabilidad de suba en los futuros para octubre seguiría cerca del 50%; si en cambio consideran a la caída del petróleo como una mejora en la inflación, los rendimientos tendrían margen para bajar.
El lado de los datos también es crucial. Cuando las posiciones y expectativas de política llegan a un tope, incluso una leve desviación puede expandir de nuevo la distribución de probabilidad de la senda de tasas. Si los próximos datos de precios y demanda quedan por debajo de la proyección del 3,7% del Comité, el mercado reducirá la probabilidad de una segunda suba de tasas en el año; si se mantienen cerca o incluso por encima de esa estimación, la mediana de 4,1% migrará del diagrama de puntos a la curva de futuros. La reacción del oro a este proceso tiende a reflejarse antes en las tasas reales y el índice dólar, y posteriormente en la volatilidad del mismo metal.
A mediano y largo plazo, la compra oficial, la demanda de inversión y los flujos en los fondos de oro le dan al oro un respaldo sólido de stock y asignación; en el corto plazo, la mediana de la tasa de política, los bonos del Tesoro y el índice dólar determinan la tasa de descuento. La presencia simultánea de ambas fuerzas explica por qué el oro pudo recuperarse tras la suba de la Fed pero no logró asentarse firmemente por encima de los niveles psicológicos.





