
¿Por qué las instituciones siguen aumentando su posición en TSMC en este momento?

Hola a todos, soy Yòu Dōu.
Tras la publicación del informe financiero 4Q25 de TSMC, el mercado reaccionó rápidamente.
Pero la verdadera pregunta que vale la pena analizar es:
¿Por qué en este momento las instituciones deciden seguir ajustando al alza a TSMC?
Esta pregunta no se responde simplemente por intuición.
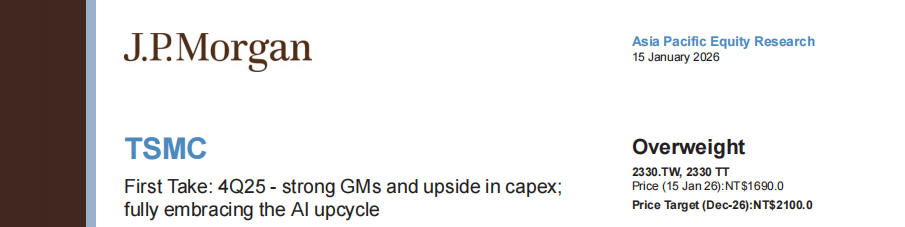
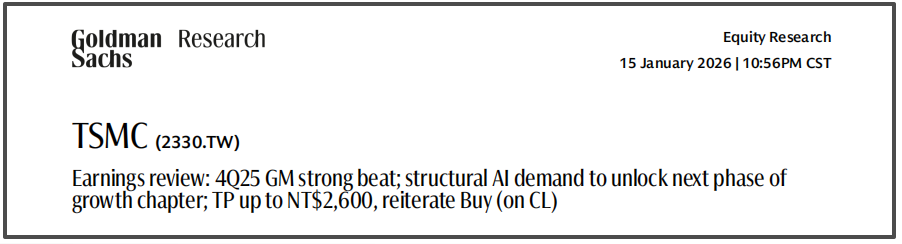
En este artículo de hoy, principalmente combino los últimos informes de análisis publicados por J.P. Morgan y Goldman Sachs después del informe financiero, para desglosar desde el punto de vista de los modelos institucionales por qué eligen continuar con los ajustes al alza en este momento.
Vamos primero con la conclusión.
Este ajuste no se debe a que el informe financiero “luce bien”, sino porquelas hipótesis originales ya no se sostienen.
Ya sea J.P. Morgan o Goldman Sachs, el punto en común de esta acción es solo uno:
No es un ajuste menor, sino un cambio en las hipótesis de largo plazo.
Este cambio se refleja principalmente en tres aspectos.
Primera razón: la IA ya no es una variable marginal
En los últimos años, la evaluación institucional sobre los ingresos de TSMC vinculados a IA era mayormente:
el crecimiento es rápido, pero sigue siendo un subsegmento dentro de HPC, con impacto limitado en el modelo a largo plazo.
Después de este informe financiero, esa percepción se rompió completamente.
Las instituciones ahora tienden a considerar los ingresos relacionados a AI accelerator, directamente así:
Variable clave que determina la utilización de procesos avanzados
Variable clave que define el ritmo del gasto de capital
Incluso variable que define la pendiente de crecimiento de la empresa en general
Cuando la IA pasa de ser una “opción” a ser una “variable principal”,
el modelo de crecimiento debe ajustarse hacia arriba.
No es un optimismo, sino un cambio estructural.
Segunda razón: el margen bruto del 60% comienza a verse como “normalidad”
Si el cambio del lado de ingresos es la pendiente de crecimiento,
el cambio en el lado de ganancias esel propio ancla de valoración.
Lo importante de este informe financiero no es que un trimestre el margen bruto superó las expectativas, sino que se produjeron tres hechos al mismo tiempo:
El margen bruto estable del 4Q25 supera el 60%
La guía para el 1Q26 sube aún más
La guía de margen bruto de largo plazo se ajusta claramente al alza
Lo que esto implica es:
las instituciones comienzan a aceptar una nueva premisa—
En los próximos años, el margen bruto de TSMC probablemente ya no volverá apenas por encima del 50%.
Una vez que se confirma la elevación del margen bruto:
El cambio en el EPS deja de ser lineal,
sino quetoda la banda de rentabilidad se eleva.
Por eso, muchos ajustes al alza no se hacen simplemente aumentando el múltiplo de valoración sino que el EPS se revaloriza.
Tercera razón: la “naturaleza” del Capex ha cambiado
La controversia sobre el Capex de TSMC siempre ha existido en el mercado.
Pero la clave del cambio en la evaluación institucional esta vez no es cuán grande es el Capex, sino por qué debe ser tan grande.
Esta vez, la definición institucional sobre el Capex es:
No es una apuesta anticíclica
No es una inversión defensiva
Sinouna planificación anticipada impulsada por la demanda de IA de largo plazo
En otras palabras:
El Capex ya no se ve como una variable de riesgo, sino como resultado de la visibilidad del crecimiento.
Cuando se entiende así el Capex, su significado para la valoración es completamente distinto.
¿Por qué “ahora” sigue el ajuste al alza y no antes o después?
Esta es una cuestión clave que muchos suelen pasar por alto.
Las instituciones no se enteraron hoy de la importancia de la IA,
ni tampoco hoy vieron la tensión en los procesos avanzados.
El verdadero punto de inflexión es que tres cosas se confirmaron al mismo tiempo:
1️⃣ La demanda de IA ya no es solo ruido en las órdenes, sino una curva sostenible
2️⃣ El margen bruto no se ha visto presionado por la expansión de capacidad y la internacionalización
3️⃣ La dirección es más decidida respecto al Capex de mediano y largo plazo
Cuando estas tres condiciones se cumplen al mismo tiempo,
la “hipótesis prudente” original debe corregirse.
Por eso el ajuste al alza se da en este momento y no antes del informe financiero.
Mi interpretación
Si solo miramos el precio de la acción, este ajuste parece un “movimiento a favor de la tendencia”;
pero desde el modelo institucional, es unacorrección obligada.
TSMC está pasando de ser:
“Una empresa manufacturera altamente cíclica”
a convertirse poco a poco en:
“El activo central con capacidad de rentabilidad estructural en la era de la infraestructura de IA”.
En este contexto,
el ajuste institucional al alza no es agresivo, sino rezagado.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Una herida de por vida: Goldman Sachs descubre que los trabajadores reemplazados por IA suelen tener dificultades para reinsertarse laboralmente y a menudo terminan en el próximo objetivo de la IA.
¡Los despidos impulsados por la inteligencia artificial (IA) están extendiéndose a toda la industria! Goldman Sachs advierte que quienes son reemplazados están cayendo en un “círculo vicioso” de perder el trabajo apenas lo consiguen: no solo es muy difícil volver a encontrar empleo, sino que el 75% de ellos corre el riesgo de ser reemplazado nuevamente por la IA. Lo más peligroso es que, si la economía entra en recesión, la ola de despidos por IA que afecta a decenas de millones de personas podría estallar de golpe; la verdadera tormenta de desempleo recién está comenzando.

¡La decisión que determinará la tendencia del mercado la próxima semana! La “mayor incógnita” de las elecciones intermedias en EE.UU.: ¿El Partido Republicano mantiene sorpresivamente el control del Senado o el Partido Demócrata obtiene más de 53 escaños?
Citigroup considera que la expectativa de que los demócratas arrasen en ambas cámaras ya está prácticamente incorporada en la valuación de las acciones estadounidenses, siendo el control del Senado la variable clave. Si los republicanos mantienen inesperadamente el control del Senado, es probable que las acciones estadounidenses reciban un impulso hacia fin de año; si los demócratas ganan más de 53 escaños, las expectativas de aumentos de impuestos a las empresas, las negociaciones fiscales y los riesgos regulatorios para los centros de datos de IA ejercerán presión sobre el mercado.
El guion de la “tormenta perfecta” de la IA: el mercado de bonos da la señal de alarma, los informes financieros empeoran la situación y las elecciones dan el golpe final?
La fiebre por la IA se enfrenta a una triple amenaza de riesgos provenientes del mercado de bonos, los balances financieros y el entorno político: los requisitos para la financiación se elevan, el mercado de bonos para las empresas de nube de IA está prácticamente cerrado; el gasto de capital de los gigantes tecnológicos aumenta considerablemente y el flujo de caja libre empeora, lo que ejerce presión sobre los precios de las acciones; con las elecciones legislativas a la vuelta de la esquina, la creciente oposición a los centros de datos podría impulsar un endurecimiento regulatorio. El mercado está pasando de perseguir la capacidad de cómputo a cuestionar el retorno de la inversión.

Precios de las criptos
Más


