
¿Quién puede detener la caída de las acciones tecnológicas? Nomura: Las elecciones no sirven, ¡solo la Reserva Federal!

Las acciones tecnológicas globales están sumidas en un ajuste profundo y el mercado, en general, espera que la claridad de las políticas tras las elecciones de medio término en Estados Unidos genere una oportunidad de rebote. Sin embargo, el estratega de Nomura Securities, Naka Matsuzawa, bajó los ánimos. Afirma claramente que el impacto de los resultados de las elecciones de medio término en el mercado accionario es mucho menor de lo que se espera y que el único catalizador capaz de poner fin a la caída de las tecnológicas es que la Reserva Federal detenga la suba de tasas.
En su informe semanal de estrategia macroeconómica del 30 de octubre, Matsuzawa anticipa que en la semana de las elecciones, el mercado accionario de EE. UU. será débil, el de bonos será fuerte, el dólar estadounidense tenderá a la baja y el yen al alza. Considera que, el motivo principal del bajo rendimiento de las tecnológicas no radica en la incertidumbre electoral, sino en la presión sobre las perspectivas de inversión en IA y en la persistencia de las preocupaciones crediticias, que son tendencias más profundas. En este contexto, el rebote de las acciones de semiconductores carece de sostenibilidad y amplitud, y resulta insuficiente para impulsar el repunte general del sector tecnológico global.
El impacto de las elecciones de medio término en el mercado está sobreestimado
La expectativa predominante en el mercado es que, si el Partido Demócrata gana ambas cámaras, el mercado accionario de EE. UU. caerá, los bonos subirán y el dólar se debilitará, debido a preocupaciones sobre un posible estancamiento en la política fiscal y una mayor regulación en torno a la IA (incluyendo restricciones a la construcción de centros de datos).
No obstante, Matsuzawa desconfía de esta hipótesis. Destaca dos evidencias clave: primero, las primas de riesgo relacionadas con las elecciones de medio término en los mercados de futuros han disminuido significativamente; segundo, las acciones de las empresas que supuestamente serían más afectadas por una regulación más estricta no muestran un rendimiento notoriamente por debajo del mercado. En otras palabras, la reciente caída de las tecnológicas no está necesariamente relacionada con el temor a una mayor regulación, y las elecciones probablemente no son el motor central de los mercados financieros.
En consecuencia, concluye que el fin de las elecciones no disipará la incertidumbre que pesa sobre las tecnológicas y que aquellos inversores que apuestan a un rebote posterior a los comicios probablemente se vean decepcionados.
Rotación interna del sector tecnológico: el problema es más profundo de lo que parece
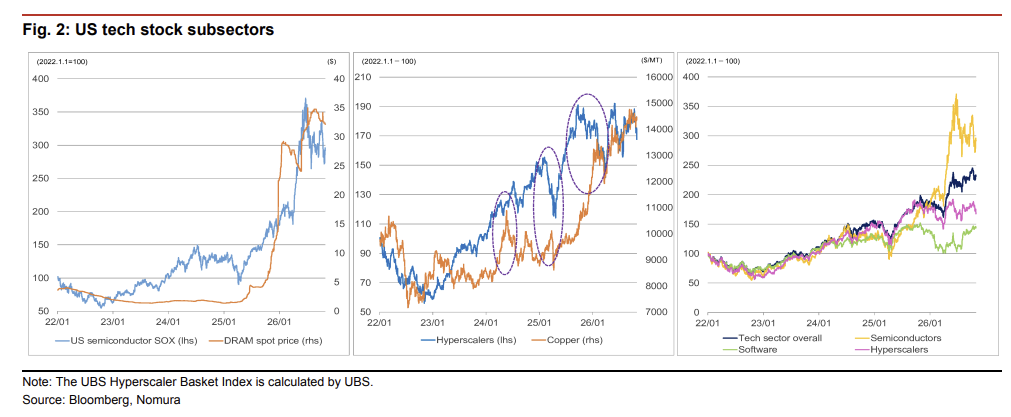
La última semana evidenció una marcada divergencia dentro del sector tecnológico. Las acciones de semiconductores, que venían cayendo desde julio, rebotaron, mientras que las tecnológicas enfocadas en computación en la nube a hiperescala (hyperscaler) y software, que habían resistido mejor, retrocedieron.
Para Matsuzawa, esto no puede considerarse simplemente una rotación de capitales dentro del sector; existen razones de fondo más complejas.
Actualmente, los inversores muestran dos tendencias claras: por un lado, no premian resultados de ingresos y ganancias mejores de lo esperado en los negocios principales, pero sí reaccionan severamente ante sorpresas negativas; por otro, prefieren estrategias orientadas a la moderación en el gasto de capital, mejora del flujo de caja y mayor retorno al accionista antes que planes agresivos de inversión. Esta lógica revela una preocupación profunda por una fuerte desaceleración de las inversiones en IA.
En cuanto a semiconductores, el índice SOX de EE. UU. subió un 6,9% esta semana, pero las acciones de semiconductores en Japón y Corea aún no han logrado superar el ajuste. Las acciones de bienes de capital y maquinaria—normalmente reflejo de expectativas de recuperación en la inversión en IA—tampoco muestran mejora, lo que evidencia que la confianza del mercado en las perspectivas de inversión en IA sigue sin estar sólidamente recuperada.
Preocupaciones crediticias y suba de tasas de la Fed: dos ejes clave que mueven todo
En el mercado de bonos, esta semana se observó un fenómeno interesante: aunque las preocupaciones crediticias se han relajado, las tasas largas en EE. UU. bajaron, mientras que en Japón y Alemania subieron. Matsuzawa atribuye esta divergencia a las diferencias entre las posturas de los bancos centrales y las expectativas del mercado.
La Reserva Federal tuvo un tono más dovish de lo anticipado, admitiendo que las condiciones financieras ya se han endurecido; el Banco Central Europeo reconoció también el endurecimiento financiero, pero fue claro en señalar una próxima suba de tasas en diciembre; el Banco Central de Japón no mencionó endurecimiento de condiciones financieras, afirmó que la inflación básica ya toca el 2% y elevó su pronóstico inflacionario.
Respecto al alivio en las preocupaciones crediticias corporativas de esta semana, Matsuzawa propone dos interpretaciones: la primera es que el descenso se explica principalmente por la menor expectativa de suba de tasas en EE. UU.; la segunda, que los resultados trimestrales y las expectativas de IPO de las tecnológicas mejoraron la confianza en su capacidad de financiación. Dado el flojo desempeño de las acciones de cloud computing de hiperescala esta semana, Matsuzawa se inclina por la primera opción. Si el reporte laboral de EE. UU. la próxima semana sorprende positivamente, podrían aumentar las expectativas de suba de tasas de la Fed, lo que reavivaría la preocupación crediticia y sumaría complejidad al panorama.
Dólar y yen: dominados por el sentimiento crediticio, las expectativas de tasas quedan en segundo plano
En el mercado de divisas, esta semana el dólar se fortaleció, el yen mostró presión y el tipo de cambio dólar/yen bajó al rango de 157,5-158,0. Este movimiento resulta, en cierto modo, sorpresivo: una menor expectativa de suba de tasas en EE. UU. suele presionar al dólar, pero el alivio de preocupaciones crediticias impulsó el rebote de semiconductores y bancos, mejorando el desempeño relativo del mercado accionario estadounidense y atrayendo capital de vuelta a activos en dólares.
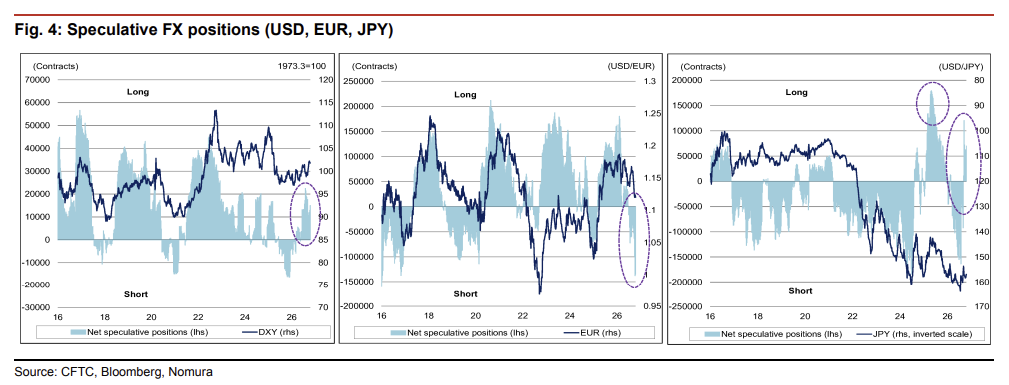
Matsuzawa advierte que, si el rebote de acciones de semiconductores y bancos no se sostiene, la lógica basada en la menor expectativa de suba de tasas volverá a predominar, incrementando la presión bajista sobre el dólar.
En cuanto al yen, los datos de posiciones especulativas en monedas extranjeras hasta el 20 de octubre muestran un incremento de posiciones largas, aunque aún representan solo el 39% del pico registrado durante el impacto arancelario de EE. UU. en abril de 2025, lo que implica margen para ampliar posiciones largas en yen.
Solo la Fed deteniendo la suba de tasas puede romper el estancamiento
Matsuzawa lo señala con claridad: actualmente, es difícil identificar un catalizador capaz de sacar a las tecnológicas globales del estancamiento. El resultado de las elecciones, la rotación sectorial, e informes financieros aislados no bastan para cambiar la lógica de fondo del movimiento en las tecnológicas.
En su informe, escribió que el catalizador potencial más importante identificado hasta ahora es el fin del ciclo de subas de tasas de la Fed. Hasta que no se cumpla esta condición, las acciones tecnológicas seguirán sufriendo la presión de valuaciones propia de la restricción financiera, y la incertidumbre sobre la sostenibilidad de la inversión en IA no se disipará.
Sobre la dirección futura del mercado, Matsuzawa mantiene vigente su pronóstico central: sin un giro real de la política de la Fed, difícilmente las tecnológicas globales logren un rebote sistémico significativo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Una herida de por vida: Goldman Sachs descubre que los trabajadores reemplazados por IA suelen tener dificultades para reinsertarse laboralmente y a menudo terminan en el próximo objetivo de la IA.
¡Los despidos impulsados por la inteligencia artificial (IA) están extendiéndose a toda la industria! Goldman Sachs advierte que quienes son reemplazados están cayendo en un “círculo vicioso” de perder el trabajo apenas lo consiguen: no solo es muy difícil volver a encontrar empleo, sino que el 75% de ellos corre el riesgo de ser reemplazado nuevamente por la IA. Lo más peligroso es que, si la economía entra en recesión, la ola de despidos por IA que afecta a decenas de millones de personas podría estallar de golpe; la verdadera tormenta de desempleo recién está comenzando.

¡La decisión que determinará la tendencia del mercado la próxima semana! La “mayor incógnita” de las elecciones intermedias en EE.UU.: ¿El Partido Republicano mantiene sorpresivamente el control del Senado o el Partido Demócrata obtiene más de 53 escaños?
Citigroup considera que la expectativa de que los demócratas arrasen en ambas cámaras ya está prácticamente incorporada en la valuación de las acciones estadounidenses, siendo el control del Senado la variable clave. Si los republicanos mantienen inesperadamente el control del Senado, es probable que las acciones estadounidenses reciban un impulso hacia fin de año; si los demócratas ganan más de 53 escaños, las expectativas de aumentos de impuestos a las empresas, las negociaciones fiscales y los riesgos regulatorios para los centros de datos de IA ejercerán presión sobre el mercado.
El guion de la “tormenta perfecta” de la IA: el mercado de bonos da la señal de alarma, los informes financieros empeoran la situación y las elecciones dan el golpe final?
La fiebre por la IA se enfrenta a una triple amenaza de riesgos provenientes del mercado de bonos, los balances financieros y el entorno político: los requisitos para la financiación se elevan, el mercado de bonos para las empresas de nube de IA está prácticamente cerrado; el gasto de capital de los gigantes tecnológicos aumenta considerablemente y el flujo de caja libre empeora, lo que ejerce presión sobre los precios de las acciones; con las elecciones legislativas a la vuelta de la esquina, la creciente oposición a los centros de datos podría impulsar un endurecimiento regulatorio. El mercado está pasando de perseguir la capacidad de cómputo a cuestionar el retorno de la inversión.


Precios de las criptos
Más


