
La demanda de IA sigue siendo fuerte pero no impulsa el precio de las acciones: Nvidia solo ha subido un 1% en el cuarto trimestre y el mercado muestra mayor cautela.

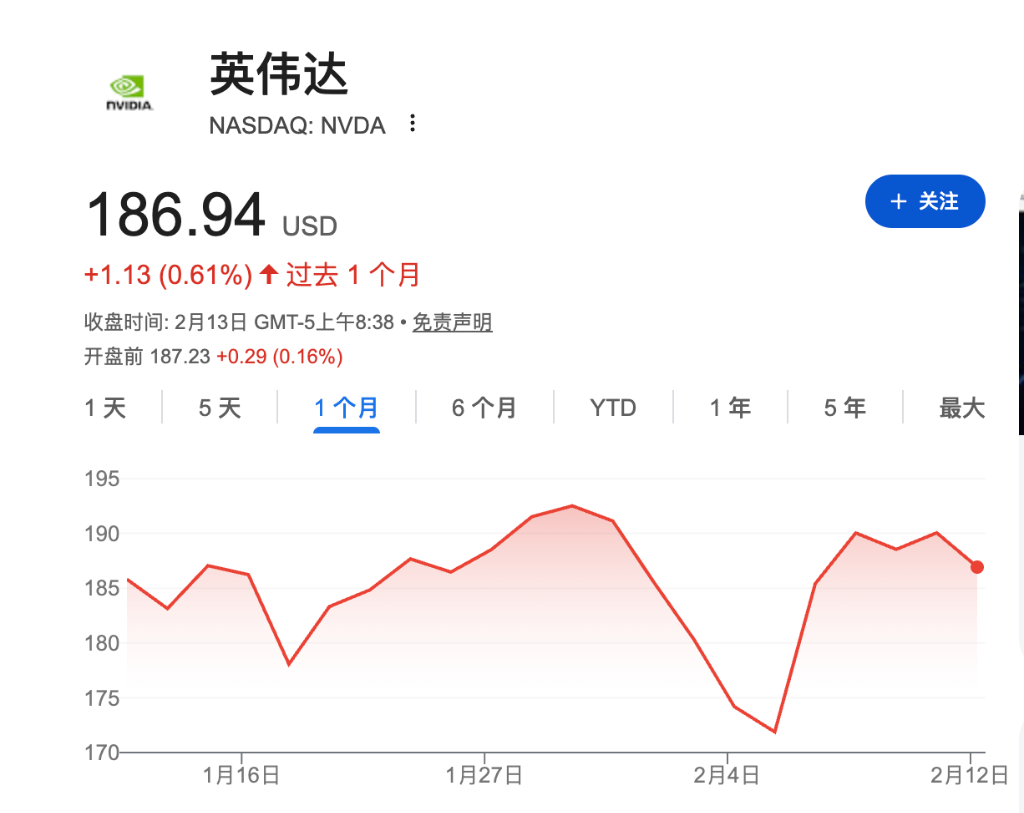
A pesar de que el gasto de capital en el sector de inteligencia artificial sigue en aumento, el rendimiento de las acciones de Nvidia se ha enfriado. Este gigante de chips de IA ha subido apenas alrededor de un 1% desde el cuarto trimestre, y actualmente su relación precio-beneficio es de unas 24 veces, casi igualando al índice Nasdaq 100, lo que muestra que el mercado está reevaluando su prima de valoración.
El cambio en el panorama competitivo se ha convertido en el principal impulsor de la actitud cautelosa. Este mes, el CEO de Nvidia, Jensen Huang, autorizó la adquisición de la tecnología de Groq, una startup de hardware de inferencia, por unos 20 mil millones de dólares, y reclutó a la mayoría de su equipo de chips. Esta acción en sí misma confirma la competitividad de otras empresas en áreas específicas. Mientras tanto, Cerebras firmó un acuerdo de suministro de chips de inferencia rápida por 10 mil millones de dólares con OpenAI, y Anthropic también estableció alianzas con varios proveedores de chips que no son Nvidia.
Estas transacciones están remodelando la percepción del mercado sobre el panorama de chips de IA. Varias startups han señalado que, desde el acuerdo con Groq, el interés de potenciales inversores ha aumentado notablemente. Incluso SambaNova abandonó las discusiones para vender la empresa a un valor muy por debajo de la ronda anterior y, en cambio, busca una nueva ronda de financiación.
Para los inversores, esta serie de señales significa que: aunque Nvidia sigue siendo el líder indiscutible en el sector de chips de IA, su posición monopolística podría no ser tan inquebrantable como antes. El mercado está pasando de "apostar por un solo líder" a "revalorizar el riesgo competitivo".
El mercado de chips de inferencia se convierte en el foco de competencia
En el escenario de los chips de IA, cada vez más startups e inversores están poniendo la mira en la "inferencia", es decir, la etapa crucial donde el modelo, ya entrenado, se ejecuta y genera respuestas. Este segmento se está considerando como el punto de ruptura para desafiar el dominio de Nvidia.
La firma de trading Jump co-lideró este mes una financiación de 230 millones de dólares para la startup de chips de inferencia Positron, y ya es uno de sus clientes. El CTO de la empresa, Alex Davies, fue directo al decir:
“Casi todos usan Nvidia para entrenamiento e inferencia, pero estamos viendo que la industria está cambiando, y esto no va a durar. No creemos que haya un solo ganador.”
Nvidia domina en el entrenamiento computacional a gran escala gracias a sus chips de memoria de alto ancho de banda. Sin embargo, un grupo de startups está intentando, explorando distintos tipos de arquitecturas de memoria, lograr respuestas más rápidas en escenarios de inferencia. Al mismo tiempo, a medida que los modelos de IA de inferencia realizan juicios en tiempo real al ser consultados, y ya no dependen completamente de resultados preentrenados, la línea entre entrenamiento e inferencia se está desdibujando, lo que crea oportunidades para nuevas arquitecturas de chips.
Sid Sheth, CEO de la compañía de chips de IA D-Matrix, respaldada por Microsoft, señaló que, desde la aparición de DeepSeek a inicios del año pasado, el interés del mercado por los chips de inferencia rápida ha aumentado notablemente. Su empresa cerró una ronda de financiación de 275 millones de dólares en noviembre pasado.
Los gigantes tecnológicos aceleran el desarrollo de chips propios
Las grandes empresas tecnológicas están compitiendo para desarrollar sus propios chips de IA y así reducir la dependencia de Nvidia. El jueves, OpenAI lanzó por primera vez un modelo que funciona sobre chips de Cerebras; Anthropic ya ha alcanzado acuerdos de uso con Amazon Trainium y Google TPU; y Microsoft el mes pasado presentó su segunda generación de chips de IA propios Maia, además de obtener derechos para usar la propiedad intelectual de chips de OpenAI.
Las startups también se están moviendo rápidamente. La empresa de chips de inferencia Etched recaudó unos 500 millones de dólares el mes pasado, apuntando directamente al dominio de Nvidia; la startup de modelos de IA Simile salió por fin del modo sigiloso, con una financiación de 100 millones de dólares liderada por Index Ventures, y se dedica a ayudar a empresas a predecir el comportamiento humano.
Sin embargo, a pesar de que los gigantes aceleran el desarrollo propio, Amazon, Google, Microsoft, OpenAI y otros aún compran masivamente GPU de Nvidia para sostener sus productos y servicios en la nube basados en IA. Esta realidad resalta que la posición de Nvidia como líder del mercado sigue siendo sólida, incluso cuando el panorama competitivo está cambiando silenciosamente.
La defensa y el futuro de Nvidia
Nvidia ya ha demostrado ser un líder de mercado formidable. La empresa posee múltiples líneas de productos y ha prometido rediseñar completamente sus chips cada año. El acuerdo con Groq le brinda a Nvidia una oportunidad adicional de expansión. Al ser consultado sobre si este acuerdo llevará al lanzamiento de nuevos chips específicamente para inferencia, Jensen Huang no se comprometió, solo señaló que "tal vez, en algún lugar, podamos crear algo único".
Sheth anticipa que Nvidia anunciará algunas medidas en su conferencia insignia de marzo para responder a la demanda de chips de inferencia rápida. Según Bloomberg, en distintos momentos, startups y empresas consolidadas han afirmado poder competir con Nvidia, pero en la mayoría de los casos no han logrado hacerlo, al menos no a gran escala ni de manera integral. Sin embargo, el mercado empieza a mostrar fisuras.
Davies comentó:
"Si mirás la tasa de crecimiento de esta industria, vas a ver hardware especializado. Así ha sido en toda la historia de la ingeniería. Empezás con cosas generales, después crece de manera descomunal, y alguien se da cuenta de que no podés tener solo una cosa."
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Hollywood prepara el "retorno de la producción audiovisual": la economía estadounidense enfrenta un "aterrizaje suave" con un plan de incentivo para la industria audiovisual de 249.100 millones de dólares
Un estudio muestra que los incentivos del gobierno federal para la producción de cine y televisión generarán 249,100 millones de dólares en ingresos para la economía de Estados Unidos y agregarán 143,500 empleos de tiempo completo hasta 2035. La Asociación Cinematográfica de Estados Unidos ha estado colaborando con sindicatos de Hollywood para lanzar una campaña a favor de incentivos nacionales con el objetivo de competir mejor con mercados como el Reino Unido y Australia.

¿Subida de tasas "dovish" esta noche?
La Reserva Federal casi con certeza subirá las tasas de interés esta noche, pero lo clave será “qué dirán después”. Citi califica este ajuste como un “retoque menor”, sugiriendo que no habrá necesariamente más subas de tasas en el futuro, pero advierte que, si el presidente Waller no da una guía clara sobre el panorama, el mercado podría experimentar una gran volatilidad. Por su parte, Goldman Sachs afirma que esta suba carece de fundamentos económicos sólidos, que la inflación es solo un factor puntual y anticipa que será un “aumento sin señales”.
JPMorgan: "El impacto del código abierto" y "la seguridad de la IA" no son problemas; el gasto de capital todavía tiene margen en los próximos dos años, y los equipos de semiconductores serán el "nuevo cuello de botella".
JP Morgan considera que los modelos de código abierto no representan una amenaza, que las perturbaciones regulatorias son de corto plazo y que el apalancamiento de los proveedores de servicios en la nube sigue siendo bajo, por lo que los fundamentos de la inversión en poder de cómputo no han cambiado. Prevén que el gasto de capital de los siete gigantes tecnológicos aumentará de 443 mil millones de dólares en 2025 a 1,577 billones de dólares en 2027. Los equipos de semiconductores serán el principal cuello de botella de la cadena de suministro, y la fabricación de obleas y el empaquetado avanzado entrarán en un nuevo ciclo de aumento de precios.
Precios de las criptos
Más


