
La presión neta de venta en acciones estadounidenses ya se acerca al pico de la caída durante la pandemia, según Goldman Sachs: Los CTA se volcarán completamente a la compra en el próximo mes

La presión de venta en las acciones estadounidenses está alcanzando niveles casi históricos, pero las condiciones para un rebote también se están acumulando silenciosamente.
Los datos de la mesa de operaciones de Goldman Sachs muestran que los fondos de cobertura han reducido sus posiciones en acciones globales durante seis semanas consecutivas, con un volumen neto de ventas que se ubica como el tercero más alto de la última década, acercándose al pico alcanzado durante el desplome por la pandemia de COVID-19. Al mismo tiempo, los analistas de Goldman Sachs señalan que los inversores sistemáticos que siguen tendencias (CTA) han vendido aproximadamente 190 mil millones de dólares en acciones en el último mes y actualmente mantienen una posición neta corta de alrededor de 50 mil millones de dólares en los mercados bursátiles globales, pero el impulso de venta se está agotando.
Goldman Sachs considera que estas posiciones extremas están creando un espacio asimétrico al alza para el mercado. El banco estima que, dentro del próximo mes, sin importar la dirección del mercado, los CTA se convertirán en compradores netos. Además, se espera que las compras de reequilibrio de los fondos de pensión entren al mercado al final del trimestre, y que las exposiciones negativas de Gamma de aproximadamente 7 mil millones de dólares de los creadores de mercado de opciones expiren y desaparezcan a fin de mes, lo que aliviaría varias presiones técnicas de manera simultánea.
Ventas de fondos de cobertura cerca de la señal de “rendición”
El equipo de Goldman Sachs, en su informe semanal de revisión de datos del mercado hasta el 26 de marzo, destaca que la última ronda de reducción de posiciones de los fondos de cobertura tuvo un alcance amplio, con ventas netas en las principales regiones. En el mercado europeo, la exposición corta de productos macro alcanzó el 11%, un máximo histórico en diez años.
En el mercado estadounidense, el equipo de Goldman Sachs comenta en un informe separado que “algunos signos de rendición están comenzando a surgir”, lo que sugiere que el pesimismo de los fondos hacia el mercado está cerca de su límite. En un cálculo acumulativo de las últimas seis semanas, el volumen neto de ventas en acciones estadounidenses es el tercero más alto de la última década, acercándose al nivel de las ventas durante la pandemia, pero aún por debajo del pico alcanzado en abril de 2025 durante el impacto arancelario del “Día de la Liberación”.
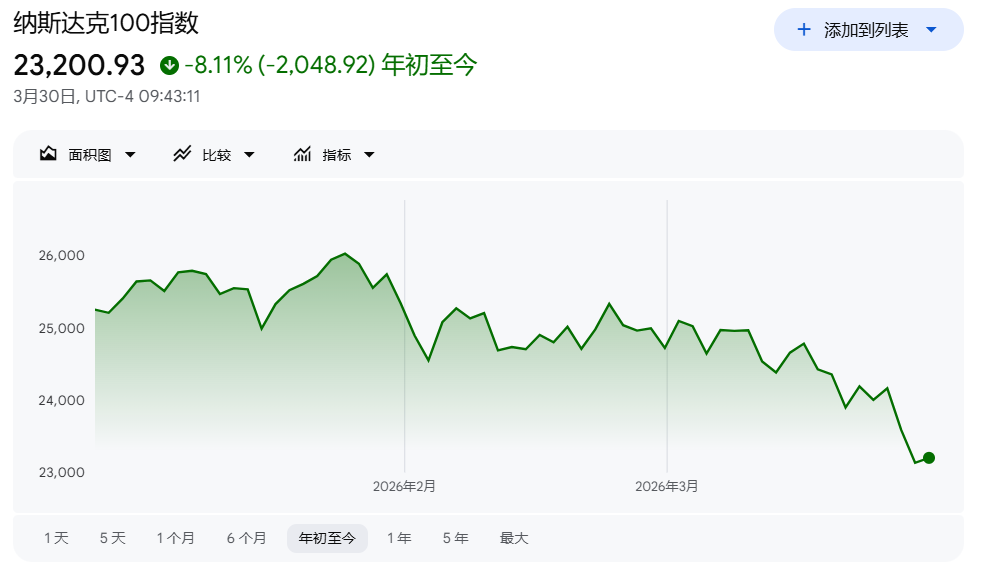
Desde la perspectiva del desempeño del mercado, la que antes se consideraba una corrección moderada ahora se está profundizando. El índice Nasdaq 100 ha caído más del 10% desde su máximo, entrando formalmente en un territorio de corrección técnica; el S&P 500 se acerca a ese mismo umbral. El índice europeo Stoxx 600 ha caído cerca del 9% desde marzo, lo que podría marcar su peor desempeño mensual en seis años.
La presión de venta de los CTA se agota, destaca la asimetría del rebote
El cambio en las posiciones de los inversores sistemáticos es otra variable clave del mercado actual. Cullen Morgan, analista de Goldman Sachs, señala que los CTA han vendido aproximadamente 190 mil millones de dólares en el último mes y mantienen una posición neta corta de alrededor de 50 mil millones de dólares en los mercados bursátiles globales, pero el impulso de venta está perdiendo fuerza.
“Los inversores sistemáticos están agotando su munición,” escribe Morgan, “la asimetría apunta al alza — estimamos que, en cualquier escenario, los CTA se convertirán en compradores durante el próximo mes.”
Asimismo, el modelo de Goldman Sachs muestra que los fondos de pensión comprarán acciones durante las operaciones de reequilibrio de final de mes y de trimestre. Además, las exposiciones negativas de Gamma de aproximadamente 7 mil millones de dólares de los creadores de mercado de opciones vencerán a fin de mes, eliminando automáticamente este factor técnico que ha estado presionando al mercado. La combinación de estos factores constituye una base potencial para un rebote técnico a corto plazo.
La situación geopolítica sigue siendo el mayor factor incierto y Goldman Sachs rechaza una definición de “piso”
A pesar de que las señales técnicas están alcanzando niveles extremos, dentro de Goldman Sachs la actitud respecto a si el mercado ha tocado fondo sigue siendo cautelosa. Brian Garrett, de Goldman Sachs, escribe en un informe para clientes: “Siento que estamos más cerca del final que del principio, pero este juego no tiene un ‘número de rondas’ en el sentido clásico.”
Garrett subraya que actualmente ningún participante del mercado puede ofrecer una línea de tiempo clara sobre la guerra de Irán; la desescalada del conflicto requiere consenso entre varias partes, algo que aún no se observa.
“Aunque como analista del lado vendedor, ‘predecir con éxito el piso’ es algo muy satisfactorio — y muchos han intentado hacerlo —, honestamente no hemos llegado a ese punto”, afirma Garrett.
La conclusión de Goldman Sachs es que: las posiciones extremas y el alivio de presiones técnicas ofrecen un espacio asimétrico al alza para el mercado, pero una reversión real de tendencia depende de una relajación sustancial de las tensiones geopolíticas.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Una herida de por vida: Goldman Sachs descubre que los trabajadores reemplazados por IA suelen tener dificultades para reinsertarse laboralmente y a menudo terminan en el próximo objetivo de la IA.
¡Los despidos impulsados por la inteligencia artificial (IA) están extendiéndose a toda la industria! Goldman Sachs advierte que quienes son reemplazados están cayendo en un “círculo vicioso” de perder el trabajo apenas lo consiguen: no solo es muy difícil volver a encontrar empleo, sino que el 75% de ellos corre el riesgo de ser reemplazado nuevamente por la IA. Lo más peligroso es que, si la economía entra en recesión, la ola de despidos por IA que afecta a decenas de millones de personas podría estallar de golpe; la verdadera tormenta de desempleo recién está comenzando.

¡La decisión que determinará la tendencia del mercado la próxima semana! La “mayor incógnita” de las elecciones intermedias en EE.UU.: ¿El Partido Republicano mantiene sorpresivamente el control del Senado o el Partido Demócrata obtiene más de 53 escaños?
Citigroup considera que la expectativa de que los demócratas arrasen en ambas cámaras ya está prácticamente incorporada en la valuación de las acciones estadounidenses, siendo el control del Senado la variable clave. Si los republicanos mantienen inesperadamente el control del Senado, es probable que las acciones estadounidenses reciban un impulso hacia fin de año; si los demócratas ganan más de 53 escaños, las expectativas de aumentos de impuestos a las empresas, las negociaciones fiscales y los riesgos regulatorios para los centros de datos de IA ejercerán presión sobre el mercado.
El guion de la “tormenta perfecta” de la IA: el mercado de bonos da la señal de alarma, los informes financieros empeoran la situación y las elecciones dan el golpe final?
La fiebre por la IA se enfrenta a una triple amenaza de riesgos provenientes del mercado de bonos, los balances financieros y el entorno político: los requisitos para la financiación se elevan, el mercado de bonos para las empresas de nube de IA está prácticamente cerrado; el gasto de capital de los gigantes tecnológicos aumenta considerablemente y el flujo de caja libre empeora, lo que ejerce presión sobre los precios de las acciones; con las elecciones legislativas a la vuelta de la esquina, la creciente oposición a los centros de datos podría impulsar un endurecimiento regulatorio. El mercado está pasando de perseguir la capacidad de cómputo a cuestionar el retorno de la inversión.

Precios de las criptos
Más


